Récapitulatif hebdomadaire TradFi du 26 octobre au 30 octobre
La Fed maintient des taux élevés alors que les divisions internes s'accentuent : le dollar et les rendements trouvent un soutien, tandis que les actifs liés à l'IA et les marchés pétroliers font face à une plus grande volatilité
I. Résumé hebdomadaire du marché
Cette semaine, l'attention du marché s'est concentrée sur la réunion du FOMC d'octobre de la Réserve fédérale et sur la volatilité des prix du pétrole déclenchée par la réévaluation des risques géopolitiques au Moyen-Orient.
Comme largement anticipé, la Fed a maintenu sa fourchette cible pour le taux des fonds fédéraux entre 3.75% et 4.00%. Cependant, le message politique ne s'est pas orienté vers un assouplissement. Deux votes dissidents ont soutenu une hausse des taux de 25 points de base, indiquant que les inquiétudes concernant les risques d'inflation augmentent au sein de la Fed. La banque centrale a également souligné qu'elle devait accumuler davantage de données économiques avant de déterminer l'orientation politique appropriée. Le marché du travail restant résilient et la croissance économique se maintenant, les attentes de baisses rapides des taux ont été freinées.
Kevin Warsh, président de la Fed, a également indiqué que les futures réunions de décision sur les taux d'intérêt du FOMC pourraient devenir moins fréquentes, tandis que la Fed a minimisé l'utilisation d'indications prospectives explicites. Cela signifie que les marchés pourraient s'appuyer de plus en plus sur l'IPC, le PCE de base, les créations d'emplois non agricoles, les ventes au détail, le PIB, la croissance des salaires et les remarques des responsables de la Fed pour réévaluer les perspectives des taux d'intérêt. En conséquence, les publications de données individuelles pourraient générer une volatilité plus importante des prix des actifs.
Du côté des matières premières, les prix du pétrole ont connu un repli notable cette semaine. L'Iran a tenu des pourparlers sur la sécurité régionale avec des responsables de l'Arabie saoudite, de la Turquie et du Pakistan, tandis que les États-Unis ont continué à laisser la porte ouverte aux négociations dans leur politique iranienne. Ces développements ont conduit les marchés à réduire temporairement la probabilité d'une escalade immédiate du conflit au Moyen-Orient. Le brut Brent est brièvement tombé sous les 110 $ le baril, tandis que le brut WTI a reculé vers 100 $ le baril.
Cependant, la baisse des prix du pétrole ne signifie pas que les risques géopolitiques ont disparu. La multiplication des attaques de navires près du détroit d'Ormuz, la forte hausse des taux de fret du brut, l'augmentation des coûts de l'assurance maritime et la faiblesse des stocks mondiaux de pétrole continuent de maintenir l'UKOUSD et l'USOUSD dans un environnement à forte volatilité. Le marché équilibre actuellement les attentes de désescalade diplomatique face au risque toujours présent de perturbations de l'offre.
Les principaux points d'attention du marché cette semaine incluent :
- Si les signaux hawkish de la Fed à l'issue de la réunion continuent de faire grimper le dollar américain et les rendements des bons du Trésor à court et moyen terme ;
- Si les deux votes dissidents indiquent que davantage de responsables de la Fed pourraient être favorables à des hausses de taux ou s'opposer à des baisses de taux anticipées ;
- Si l'IPC, le PCE de base, l'emploi et les données sur la consommation soutiennent le récit de taux d'intérêt "plus élevés pour plus longtemps" ;
- Si l'US02Y et l'US10Y augmentent davantage et créent une pression de valorisation sur le NAS100 ;
- Si le DXY peut rester fort avec le soutien des écarts de rendement et de la demande de valeur refuge ;
- Si le NAS100 peut s'appuyer sur les dépenses en capital liées à l'IA et les bénéfices des entreprises pour résister à la pression des taux élevés ;
- Si l'US500 et l'US30 montrent une rotation sectorielle entre la technologie, la finance, l'industrie et l'énergie ;
- Si le XAUUSD est sous la pression d'un dollar plus fort et de la hausse des rendements réels, ou soutenu par le risque géopolitique ;
- Si l'UKOUSD peut rester élevé ou connaître un nouveau dénouement de la prime de risque en raison de la désescalade diplomatique ;
- Si le détroit d'Ormuz, la mer Rouge ou les installations énergétiques du Moyen-Orient font face à de nouvelles perturbations de l'offre ou de l'expédition.
Dans l'ensemble, le marché est passé de la question de la semaine dernière "La Fed fera-t-elle une pause ?" à "Combien de temps la Fed maintiendra-t-elle des taux élevés après sa pause ?". La Fed ne s'est pas engagée à réduire les taux et reste réticente à fournir une trajectoire politique claire, rendant les marchés beaucoup plus sensibles aux données économiques à venir.
II. Principaux thèmes du marché cette semaine
1. La Fed maintient ses taux mais conserve un biais hawkish
La Fed a maintenu la fourchette cible du taux des fonds fédéraux entre 3.75% et 4.00%, conformément aux attentes du marché. Cependant, une pause dans les hausses de taux ne signifie pas que la Fed est devenue dovish.
Dans sa déclaration, la Fed a continué de souligner que l'inflation reste élevée et que les décideurs politiques ont besoin de plus de données avant de déterminer l'orientation future de la politique monétaire. Cela indique que la Fed n'est pas encore prête à prendre des engagements spécifiques concernant le moment des baisses de taux, le taux terminal ou la trajectoire politique future.
Du point de vue du marché, la décision peut être interprétée comme "les taux sont inchangés, mais la position anti-inflation reste intacte". Si l'inflation, les salaires ou les données sur les dépenses de consommation s'accélèrent à nouveau, les marchés pourraient réduire davantage les attentes de baisses de taux et potentiellement réévaluer la possibilité de futures hausses de taux.
Les implications potentielles pour les principaux actifs incluent :
| Actif |
Impact potentiel selon une interprétation hawkish de la Fed |
| DXY |
Les écarts de rendement et la demande de valeur refuge pourraient soutenir la force du dollar |
| US02Y |
Sensible aux attentes en matière de taux directeurs et pourrait rester volatil à des niveaux élevés |
| US10Y |
Influencé par l'inflation, l'offre budgétaire et les attentes de croissance économique |
| XAUUSD |
L'or pourrait subir des pressions si le dollar et les rendements réels augmentent |
| NAS100 |
Les actions technologiques à forte valorisation sont plus sensibles aux mouvements des rendements |
| US500 |
Les bénéfices des entreprises et la résilience économique pourraient apporter un soutien, mais les valorisations restent contraintes |
| US30 |
Les secteurs financiers, industriels et axés sur la valeur pourraient faire preuve d'une résilience relativement plus grande |
Instruments clés à surveiller : DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. L'émergence de deux votes dissidents : les voix hawkish s'élèvent au sein de la Fed
L'un des signaux les plus surveillés de cette réunion du FOMC a été la présence de deux responsables qui se sont opposés au maintien des taux inchangés et ont plutôt soutenu une augmentation des taux de 25 points de base.
La gouverneure de la Fed, Lisa Cook, et la présidente de la Fed de Cleveland, Beth Hammack, ont soutenu une hausse des taux, suggérant que tous les responsables de la Fed ne croient pas que les taux d'intérêt actuels soient suffisamment restrictifs. Il s'agit de plus qu'un désaccord de vote lors d'une seule réunion ; cela pourrait refléter des inquiétudes croissantes parmi certains décideurs politiques concernant l'inflation persistante, la surchauffe économique et des conditions financières trop souples.
Les marchés ne devraient pas seulement se concentrer sur la question de savoir si la Fed augmente les taux, mais également sur :
- Si d'autres responsables expriment publiquement leur soutien à des hausses supplémentaires ;
- Si les responsables s'opposent à une baisse prématurée des taux ;
- Si l'inflation de base reste supérieure aux attentes ;
- Si le marché du travail reste résilient ;
- Si les dépenses en capital liées à l'IA, la consommation et les investissements des entreprises continuent de soutenir la croissance ;
- Si la hausse des marchés financiers génère des effets de richesse et stimule la demande ;
- Si les prix du pétrole et les coûts de transport poussent à nouveau les attentes d'inflation à la hausse.
Si les opinions hawkish continuent de s'élargir lors des prochaines réunions, les marchés pourraient de plus en plus intégrer un environnement "plus élevé pour plus longtemps". Cela soutiendrait le dollar américain et les rendements des bons du Trésor à court terme, tout en pesant potentiellement sur l'or, les actions technologiques à forte valorisation et d'autres actifs sensibles aux taux.
3. Moins de réunions de décision sur les taux de la Fed : les données économiques et les remarques officielles deviennent plus importantes
La Fed devrait ajuster la structure des futures réunions du FOMC. À partir de 2027, certaines réunions pourraient se concentrer davantage sur le cadre de la politique monétaire, les objectifs d'inflation, le bilan et la stratégie à long terme, plutôt que de nécessairement tenir des votes sur les taux ou publier des déclarations de politique.
D'ici 2028, la Fed devrait tenir :
- 2 réunions de discussion sur la stratégie de politique monétaire ;
- 6 réunions régulières de décision de politique.
Cela signifie qu'il pourrait y avoir moins "d'événements de décision sur les taux" directement tradables à l'avenir. Cependant, cela ne signifie pas nécessairement une baisse de la volatilité du marché. Au contraire, à mesure que la Fed réduit ses indications prospectives et évite de s'engager sur une trajectoire de taux, les données sur l'inflation, l'emploi, la consommation et la croissance pourraient devenir encore plus importantes.
Les caractéristiques potentielles du marché incluent :
- Une réévaluation plus rapide des contrats à terme sur les taux suite aux données de l'IPC, du PCE de base et des salaires ;
- Un impact plus important sur le marché des créations d'emplois non agricoles, des données sur le chômage et des inscriptions initiales au chômage ;
- Les données sur les ventes au détail, le PIB et les investissements des entreprises exerçant une plus grande influence sur les actifs à risque ;
- Les remarques individuelles des responsables de la Fed générant des mouvements de marché à court terme plus importants ;
- Des réactions plus extrêmes aux publications de données économiques individuelles ;
- Un besoin accru pour les traders de gérer le risque d'événement, le risque de liquidité et l'exécution de stop loss.
Instruments clés à surveiller : DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. La stabilité des prix reste la priorité, tandis que le marché du travail ne justifie pas de baisses rapides
La Fed a déclaré que les discussions sur la politique sont actuellement plus concentrées sur "la stabilité des prix", indiquant que le contrôle de l'inflation reste la priorité absolue tant que le marché du travail reste résilient.
L'évaluation de la Fed de l'environnement de l'emploi reste relativement positive, incluant :
- Le taux de chômage est inférieur à celui d'il y a un an ;
- Les inscriptions initiales au chômage restent à des niveaux relativement bas ;
- Le marché du travail dans son ensemble reste résilient ;
- L'activité économique n'a pas montré de signaux clairs de récession ;
- Les estimations de la croissance du PIB ont été revues à la hausse ;
- La croissance économique du troisième trimestre pourrait rester relativement forte.
La forte croissance économique et les conditions du marché du travail offrent un soutien à court terme à l'US500, à l'US30 et aux bénéfices des entreprises. Cependant, d'un point de vue de politique monétaire, cela signifie également que la Fed est moins pressée de réduire les taux.
Les marchés peuvent surveiller les données suivantes pour évaluer si la pression sur la politique de la Fed évolue :
| Type de données |
Interprétation du marché de données solides |
Interprétation du marché de données faibles |
| IPC / PCE de base |
Inflation persistante ; taux plus élevés plus longtemps |
Les attentes de baisses de taux pourraient augmenter |
| Créations d'emplois non agricoles |
Le marché du travail reste fort ; la Fed peut rester patiente |
Les risques de ralentissement économique augmentent |
| Croissance des salaires |
Les pressions inflationnistes des services pourraient persister |
La pression inflationniste pourrait s'atténuer |
| Ventes au détail |
La résilience des consommateurs soutient la croissance et l'inflation |
Des taux élevés pourraient freiner la demande |
| PIB |
Les craintes de surchauffe augmentent |
Les marchés pourraient se tourner vers un récit de ralentissement de la croissance |
| Inscriptions initiales au chômage |
Le marché du travail reste tendu |
Des signes de ralentissement du marché du travail apparaissent |
5. NAS100 : les dépenses en capital liées à l'IA restent fortes, mais les divergences s'intensifieront sous des taux élevés
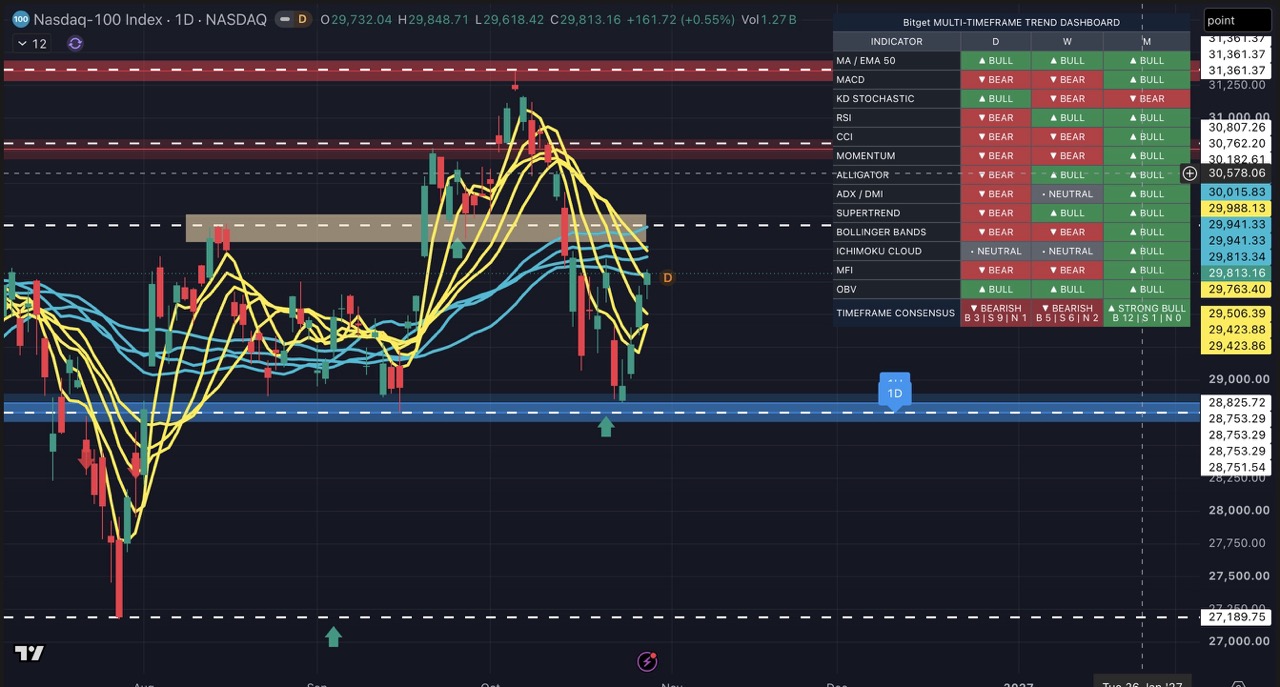
L'IA, les semi-conducteurs, le cloud computing, les centres de données et les dépenses en capital des entreprises restent des facteurs de soutien importants pour le NAS100. La Fed a également noté que les tendances des dépenses en capital aux États-Unis restent fortes et que la croissance économique ne dépend plus entièrement d'une seule industrie.
Cependant, les taux d'intérêt élevés commencent à avoir des effets différenciés sur divers projets d'investissement dans les infrastructures d'IA. Certaines entreprises et projets sont confrontés à des spreads de crédit plus larges, des conditions de financement plus strictes et des coûts en capital plus élevés. Les capitaux ne circulent plus uniformément vers toutes les actions liées à l'IA ; au lieu de cela, les investisseurs accordent plus d'attention à :
- Si les entreprises ont des flux de trésorerie stables ;
- Si les dépenses en capital peuvent se traduire en revenus et en bénéfices ;
- Si la demande en matière de cloud et de centres de données continue de s'étendre ;
- Si la chaîne d'approvisionnement des semi-conducteurs reste forte ;
- Si les investissements dans l'IA s'appuient excessivement sur le financement par effet de levier ;
- Si les bénéfices des entreprises justifient des valorisations élevées ;
- Si les rendements des bons du Trésor continuent d'augmenter.
Pour le NAS100, le récit de l'IA à long terme reste intact, mais des taux élevés sont susceptibles d'accroître les divergences entre les entreprises et les valorisations.
| Facteur |
Impact potentiel sur le NAS100 |
| Croissance continue des dépenses en capital liées à l'IA |
Soutient les semi-conducteurs, les services cloud et les chaînes d'approvisionnement des centres de données |
| Les bénéfices des entreprises dépassent les attentes |
Soutient les valorisations élevées et l'appétit pour le risque |
| Baisse de l'US10Y |
Soutient la reprise des valorisations des actions de croissance |
| Hausse de l'US02Y et de l'US10Y |
Pourrait faire pression sur les actions technologiques à forte valorisation |
| Élargissement des spreads de crédit |
Pourrait affaiblir les thèmes de l'IA qui s'appuient fortement sur le financement |
| Dollar américain plus fort |
Pourrait peser sur la conversion des revenus à l'étranger des grandes entreprises technologiques |
| La Fed maintient des taux élevés plus longtemps |
La volatilité des actions technologiques pourrait augmenter |
Instruments clés à surveiller : NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD : la désescalade diplomatique pèse sur le pétrole, mais les risques d'approvisionnement restent non résolus
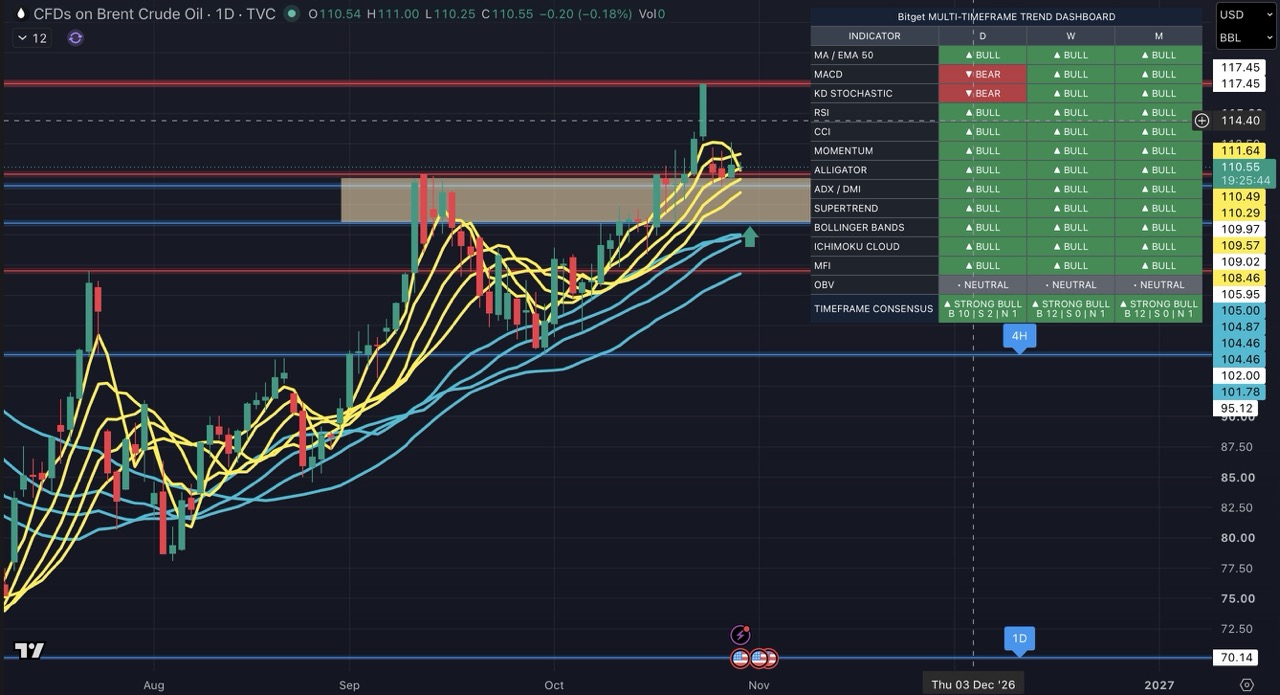
Les prix du pétrole ont baissé cette semaine principalement parce que le marché a réévalué la prime de risque géopolitique à court terme associée au conflit au Moyen-Orient.
Les pourparlers de haut niveau entre l'Iran, l'Arabie saoudite, la Turquie et le Pakistan ont conduit les marchés à croire qu'il y a encore de la place pour une désescalade diplomatique. Dans le même temps, les États-Unis n'ont pas pris de mesures militaires immédiates, incitant certains flux de valeurs refuges et positions longues spéculatives à prendre leurs bénéfices (take profit).
Le brut Brent est brièvement tombé sous les 110 dollars le baril, tandis que le brut WTI a reculé vers 100 dollars le baril, indiquant que les marchés réduisent la probabilité des scénarios de perturbation de l'offre les plus extrêmes.
Cependant, le marché pétrolier ne doit pas être considéré comme devenant simplement baissier. Les facteurs fondamentaux et géopolitiques soutenant les prix du pétrole restent en place :
- Davantage d'attaques de navires autour du détroit d'Ormuz ;
- Poursuite des risques pour la sécurité le long de la mer Rouge et des routes maritimes du Moyen-Orient ;
- Hausse des coûts d'assurance et de fret du brut ;
- Redirection potentielle de certaines routes maritimes ;
- Faiblesse des stocks mondiaux de pétrole ;
- Risques géopolitiques pouvant s'aggraver à tout moment ;
- Incertitude persistante quant aux sanctions, à la politique militaire et diplomatique des États-Unis à l'égard de l'Iran ;
- La possibilité d'ajustements de l'offre de l'OPEC+.
En conséquence, l'UKOUSD et l'USOUSD pourraient entrer dans un environnement de trading très volatil, motivé par les gros titres.
| Facteurs haussiers pour le pétrole |
Facteurs baissiers pour le pétrole |
| Augmentation des risques maritimes dans le détroit d'Ormuz |
Progrès dans les pourparlers entre l'Iran et les pays de la région |
| Attaques de navires ou dommages aux installations énergétiques |
Les États-Unis retardent une nouvelle escalade militaire |
| Hausse des taux de fret du brut et des primes d'assurance |
Dénouement des primes de risque géopolitiques |
| Faiblesse des stocks mondiaux |
Révisions à la baisse des attentes de croissance mondiale |
| L'OPEC+ maintient sa discipline en matière d'offre |
Augmentation de l'offre des principaux producteurs |
| Escalade des sanctions ou actions militaires |
Un dollar américain fort fait pression sur les prix des matières premières |
Instruments clés à surveiller : UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD : la pression du dollar et des rendements contre la demande de valeur refuge géopolitique
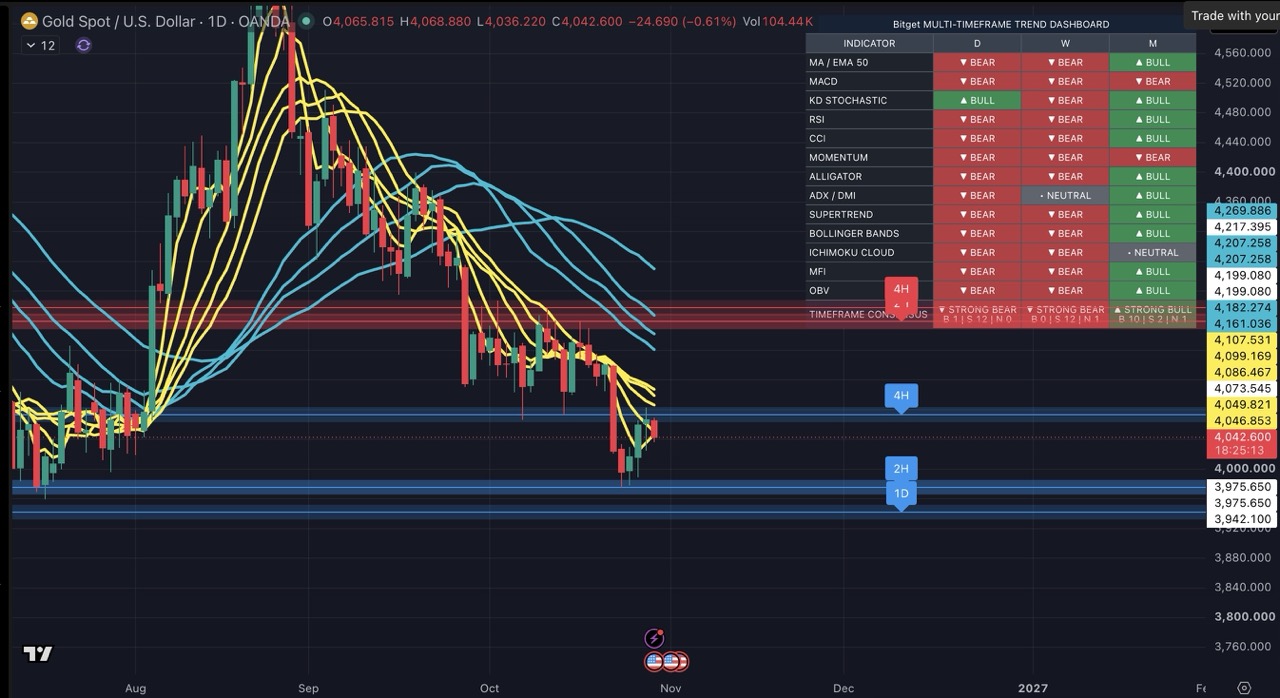
L'or fait face à un bras de fer entre deux forces cette semaine.
D'une part, le biais hawkish de la Fed, deux votes dissidents en faveur de hausses de taux et les attentes de maintien de taux élevés plus longtemps soutiennent le dollar américain et les rendements des bons du Trésor. Cela augmente le coût d'opportunité de détention d'actifs non productifs et crée une pression sur le XAUUSD.
D'autre part, bien que le Moyen-Orient ait montré des signes de désescalade diplomatique, l'incertitude quant à la sécurité maritime, l'approvisionnement en pétrole, les déploiements militaires et les politiques de sanctions reste élevée. La demande de valeur refuge pourrait limiter la baisse des prix de l'or.
La direction à court terme de l'or dépendra principalement de l'évolution relative du dollar, des rendements réels et du risque géopolitique.
Facteurs baissiers pour l'or :
- La Fed maintient des taux élevés et minimise les attentes de baisses rapides ;
- Les voix hawkish au sein de la Fed augmentent ;
- L'US02Y, l'US10Y et les rendements réels augmentent ;
- Le DXY reste fort ;
- Les risques géopolitiques continuent de s'atténuer ;
- L'appétit pour le risque des actions américaines s'améliore.
Facteurs de soutien pour l'or :
- Nouvelle escalade du conflit au Moyen-Orient ou des risques maritimes ;
- Replis du dollar américain et des rendements des bons du Trésor ;
- Données d'inflation plus faibles qui ravivent les attentes de baisses de taux ;
- Corrections des actions américaines en raison des risques de valorisation ou de bénéfices ;
- Données économiques plus faibles qui augmentent la demande de valeur refuge ;
- Une forte hausse des prix du pétrole qui augmente l'inflation et la volatilité du marché.
Instruments clés à surveiller : XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Cadre de trading des principaux actifs CFD
| Actif CFD |
Principaux moteurs cette semaine |
Scénario haussier |
Risques clés |
| XAUUSD |
DXY, rendements réels, politique de la Fed, risques géopolitiques |
Baisse des rendements, affaiblissement du dollar, augmentation des risques géopolitiques |
Fed hawkish, dollar plus fort, rendements réels plus élevés |
| NAS100 |
Dépenses en capital liées à l'IA, bénéfices, rendements, spreads de crédit |
Amélioration de la rentabilité de l'IA, baisse des rendements, appétit pour le risque plus fort |
Taux plus élevés plus longtemps, correction des valorisations, conditions de financement plus strictes |
| US500 |
Croissance économique, bénéfices, taux, rotation sectorielle |
Résilience économique, bénéfices solides, rendements stables |
Inflation élevée, hausse des rendements, prévisions d'entreprises plus faibles |
| US30 |
Industrie, finance, énergie, trades cycliques et politiques |
Rendements à long terme stables, expansion continue, rotation vers la valeur |
Ralentissement économique, risques de crédit, incertitude budgétaire |
| UKOUSD |
Tensions au Moyen-Orient, expédition, offre, stocks, dollar |
Perturbation de l'offre, détérioration de la sécurité des navires, baisse des stocks |
Désescalade diplomatique, dénouement de la prime de risque, offre plus élevée |
| DXY |
Écarts de rendement, attentes hawkish de la Fed, demande de valeur refuge |
Taux plus élevés plus longtemps, inflation plus forte, hausse de l'aversion au risque |
Données économiques plus faibles, nouvelles attentes de baisses de taux, amélioration de l'appétit pour le risque |
| US02Y / US10Y |
Trajectoire de la Fed, inflation, croissance, offre budgétaire |
Données d'inflation et d'emploi solides, remarques plus hawkish |
Ralentissement de la croissance, atténuation de l'inflation, hausse des attentes d'assouplissement |
IV. Principaux domaines d'attention cette semaine
Remarques des responsables de la Fed et si les divisions hawkish s'étendent
Les marchés surveilleront si davantage de responsables de la Fed soutiennent des hausses de taux ou s'opposent explicitement à ce que les marchés intègrent des baisses de taux trop tôt. Si les voix hawkish s'étendent, le DXY, l'US02Y et l'US10Y pourraient recevoir un soutien supplémentaire.
Données sur l'inflation, l'emploi et la consommation aux États-Unis
Avec la réduction des indications prospectives par la Fed, l'IPC, le PCE de base, les créations d'emplois non agricoles, le chômage, la croissance des salaires, les ventes au détail et les inscriptions initiales au chômage deviennent de plus en plus importants.
Si l'US02Y et l'US10Y augmentent ensemble
Si les rendements des bons du Trésor à court et à long terme augmentent simultanément, les marchés pourraient intégrer davantage un environnement de taux plus élevés pour plus longtemps. Cela pourrait faire pression sur le NAS100 et le XAUUSD tout en soutenant le DXY.
Dépenses en capital liées à l'IA et bénéfices technologiques
Les marchés continueront d'évaluer si les investissements dans l'IA peuvent se traduire en revenus et en rentabilité pour les entreprises. Les perspectives des actions technologiques dépendront non seulement des récits sur l'IA, mais aussi de l'efficacité du capital, des coûts de financement et de la qualité des flux de trésorerie.
Pourparlers diplomatiques au Moyen-Orient et politique américaine à l'égard de l'Iran
La question de savoir si l'engagement diplomatique entre l'Iran et les pays de la région peut produire une désescalade significative affectera la prime de risque géopolitique du pétrole. Les sanctions américaines, les déploiements militaires et la posture de négociation à l'égard de l'Iran pourraient devenir des catalyseurs clés de la volatilité à court terme de l'UKOUSD.
Risques maritimes dans le détroit d'Ormuz et la mer Rouge
Même si les prix du pétrole baissent à court terme, les attaques de navires, les coûts de fret élevés, les primes d'assurance plus élevées et les ajustements d'itinéraires pourraient continuer d'affecter le marché physique du pétrole et d'entraîner des changements dans le spread Brent-WTI.
V. Conclusion hebdomadaire
Le message central de cette semaine est le suivant : bien que la Fed ait suspendu ses hausses de taux, elle ne s'est pas orientée vers un assouplissement.
Les deux votes dissidents en faveur de hausses de taux, la vigilance continue face aux risques d'inflation, la réduction des indications prospectives et les projets de réduction du nombre de réunions de décision sur les taux indiquent tous que la Fed souhaite préserver un degré élevé de flexibilité politique et empêcher les marchés d'intégrer des baisses de taux trop tôt.
Le marché du travail restant ferme, la croissance économique résiliente et les dépenses en capital liées à l'IA continuant de s'étendre, la Fed a la marge de manœuvre nécessaire pour maintenir des taux d'intérêt élevés plus longtemps. Cela pourrait soutenir le dollar américain et les rendements des bons du Trésor à court et moyen terme, mais pourrait accroître la volatilité des actions technologiques à forte valorisation, de l'or et d'autres actifs sensibles aux taux.
Pendant ce temps, bien que les prix du pétrole aient baissé en raison des discussions diplomatiques au Moyen-Orient et d'un dénouement partiel des primes de risque, les risques liés à la navigation dans le détroit d'Ormuz, les coûts de fret élevés, les faibles stocks et les perturbations potentielles de l'offre restent non résolus. L'UKOUSD pourrait continuer d'être motivé par les gros titres à court terme, avec de fortes fluctuations de prix dans les deux sens.
Les traders à court terme peuvent se concentrer sur les relations intermarchés suivantes :
- Les attentes hawkish de la Fed augmentent et les rendements sont en hausse :
Soutien pour le DXY et l'US02Y, mais potentiellement négatif pour le XAUUSD et le NAS100.
- L'inflation se modère et les données économiques s'affaiblissent :
Les marchés pourraient recommencer à intégrer de futures baisses de taux, ce qui profiterait à l'or, aux actions de croissance et à certains actifs à risque.
- Les thèmes de l'IA restent forts mais les rendements augmentent :
Le NAS100 pourrait conserver un soutien structurel, bien que les divergences entre les actions et les secteurs puissent s'élargir.
- Les tensions au Moyen-Orient s'atténuent :
Les primes de risque de l'UKOUSD pourraient se dénouer davantage, augmentant la volatilité des actifs liés à l'énergie.
- Les risques liés au transport maritime ou aux infrastructures énergétiques s'aggravent :
Le pétrole, l'or et les actifs refuges pourraient rebondir rapidement, tandis que la volatilité globale du marché augmente.
💡 Concentrez-vous sur l'approche dépendante des données de la Fed, les mouvements du dollar et des rendements des bons du Trésor, et l'impact des développements au Moyen-Orient sur les primes de risque du pétrole.
Au cours de la semaine à venir, les marchés continueront de digérer la décision de la Fed, les données sur l'inflation et l'emploi, les perspectives des dépenses en capital du secteur technologique et les développements géopolitiques au Moyen-Orient. Lors de la publication de données importantes et d'événements inattendus, les marchés pourraient connaître une baisse de la liquidité, des spreads plus larges et des risques de gap.
Les traders peuvent utiliser les CFD Bitget pour surveiller les principaux instruments, notamment l'US500, le NAS100, l'US30, le XAUUSD, l'UKOUSD, le DXY, l'US02Y et l'US10Y, ce qui permet un positionnement flexible autour des opportunités liées aux taux d'intérêt, au dollar américain, à l'IA, aux prix du pétrole et à la géopolitique. Les CFD sont des produits à effet de levier à haut risque. Les traders doivent utiliser des stop loss, gérer la taille de leurs positions et contrôler soigneusement le risque d'événement.
Toute la formation au trading fournie par Bitget est uniquement à des fins éducatives et ne doit pas être considérée comme un conseil financier. Les stratégies et les exemples partagés le sont à titre de référence uniquement et peuvent ne pas refléter les conditions réelles du marché. Le trading de CFD implique des risques importants, y compris la perte potentielle du capital. Les performances passées ne garantissent pas les résultats futurs. Veuillez effectuer des recherches approfondies et vous assurer de comprendre les risques encourus. Bitget n'est pas responsable des décisions de trading prises par les utilisateurs.


- I. Résumé hebdomadaire du marché
- II. Principaux thèmes du marché cette semaine
- III. Cadre de trading des principaux actifs CFD
- IV. Principaux domaines d'attention cette semaine
- V. Conclusion hebdomadaire