
"Pajak Tersembunyi" pada Emas On-chain: Premi Transaksi dan Cacat Struktural

Ketika "tokenisasi" kehilangan makna: Mengapa kita harus membeli emas on-chain dengan harga premium?
Ketika "Tokenisasi" Kehilangan Makna: Mengapa Kita Harus Membeli Emas On-chain dengan Premi?
Penulis: @ballsyalchemist
Penerjemah: AididiaoJP, Foresight News
Emas on-chain (seperti PAXG dan XAUT) memang memperkenalkan konsep aset dunia nyata, namun terdapat satu jebakan utama: premi perdagangan yang terus-menerus dan cacat struktural. Faktor-faktor ini secara bersama-sama menghambat market maker untuk melakukan arbitrase secara efisien, sehingga harga token dapat menyimpang secara signifikan dan dalam jangka panjang dari nilai wajarnya. Pada akhirnya, cacat-cacat ini bertindak seperti "pajak tidak langsung" yang merugikan kepentingan investor.
Tokenisasi emas memang berhasil menarik banyak pengguna kripto ke ranah aset dunia nyata, tetapi seberapa besar harga yang harus dibayar?
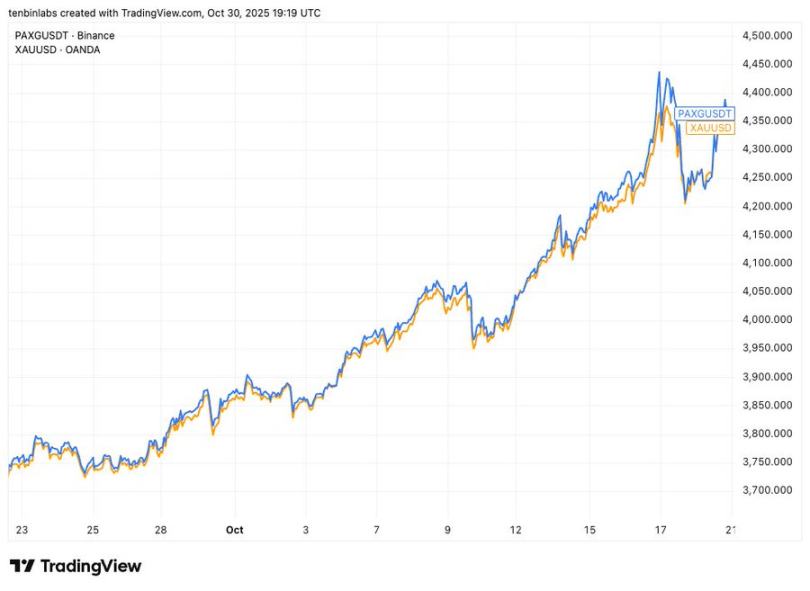
Harga Binance PAXG vs Harga Emas Spot
Grafik perbandingan harga sederhana ini menunjukkan: garis biru adalah tokenisasi emas utama PAXG, garis kuning adalah emas spot. Setiap token PAXG mewakili satu ons emas spot. Namun selama periode yang ditunjukkan, hampir setiap pembeli PAXG membeli dengan harga di atas harga spot.
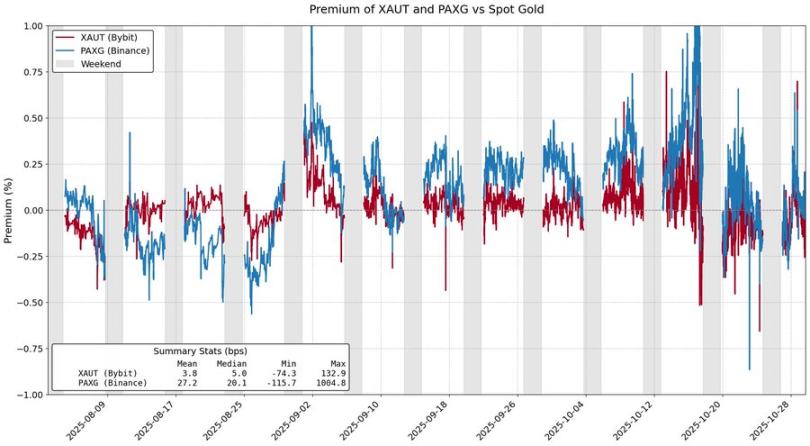
Premi PAXG dan XAUT terhadap Emas Spot
Aset tokenisasi seharusnya membuat investasi aset nyata menjadi lebih hemat biaya, namun emas yang menyumbang 84% dari kapitalisasi pasar komoditas tokenisasi, gagal mencapai tujuan ini. Premi-premi ini tampaknya berasal dari permintaan pasar, padahal sebenarnya berasal dari gesekan struktural yang melekat dalam model penerbitan token.
Biaya Minting dan Penebusan
Sumber utama premi pada produk tokenisasi adalah biaya minting dan penebusan. Biaya-biaya ini pada dasarnya menetapkan "rentang premi" harga token, sehingga dapat berfluktuasi secara wajar terhadap nilai aset dasarnya.
Misalkan Anda adalah market maker XAUt dan PAXG. Harga emas melonjak, dana mengalir ke emas tokenisasi. Pada harga berapa Anda bersedia menjual? Setidaknya tidak boleh lebih rendah dari biaya persediaan Anda, yang ditentukan oleh biaya minting, sehingga menetapkan batas atas harga secara lunak.
Demikian pula, emas tokenisasi juga bisa diperdagangkan dengan diskon. Ketika dana keluar, Anda hanya akan membeli XAUt atau PAXG dengan harga di bawah harga yang Anda dapatkan dari menukarkan token ke Tether atau Paxos. Seperti biaya minting membatasi ruang kenaikan, biaya penebusan membatasi ruang penurunan.
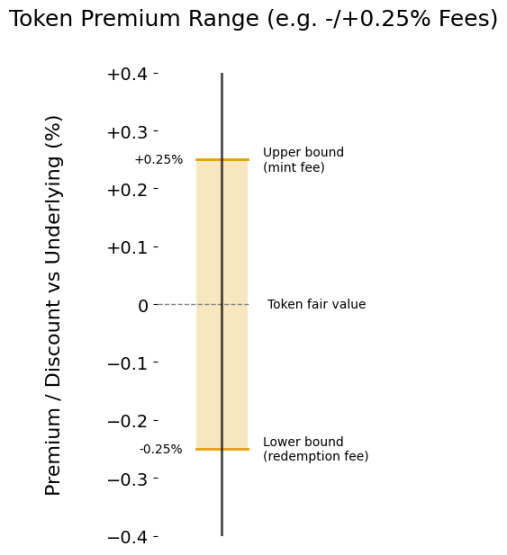
Rentang Premi yang Ditetapkan oleh Biaya
Semakin tinggi biayanya, semakin besar rentang premi, dan semakin besar deviasi harga token dari nilai sebenarnya. Saat ini, Tether mengenakan biaya minting dan penebusan sebesar 0,25% untuk XAUt, sedangkan Paxos menggunakan tarif bertingkat: 1% untuk 2-25 PAXG, dan 0,125% untuk lebih dari 800 token.
Mengingat biaya operasional tokenisasi emas fisik, biaya-biaya ini mungkin masuk akal. Namun jelas, menurunkan biaya-biaya ini akan mengurangi deviasi harga, yang pada akhirnya menguntungkan investor.
Gesekan Struktural
Biaya minting dan penebusan hanya menetapkan batas "lunak" harga, gesekan lain dalam model penerbitan token juga dapat meningkatkan premi.
Misalnya, Tether Gold mensyaratkan minimal minting 50 XAUt (sekitar 200 ribu dolar AS), dan penebusan 430 XAUt (sekitar 1,7 juta dolar AS). Ambang batas ini membuat market maker sulit untuk beroperasi secara fleksibel, dana terkunci dalam waktu lama, dan biaya peluang sangat tinggi.
Masalah lain adalah keterlambatan penyelesaian. Paxos secara eksplisit menyatakan bahwa penebusan PAXG dapat memakan waktu beberapa hari kerja. Dana terkunci dalam waktu lama, sehingga biaya peluang menjadi signifikan.
Gesekan-gesekan ini membuat market maker enggan terlibat, kecuali keuntungannya benar-benar besar. Akibatnya, harga emas tokenisasi dapat sangat menyimpang dari nilai sebenarnya, bahkan melampaui batas yang ditetapkan oleh biaya.
Tokenisasi emas membuktikan daya tarik RWA, namun juga mengungkap keterbatasan model saat ini. Emas on-chain tidak hanya diperdagangkan dengan premi, tetapi juga penebusannya lambat. Hambatan-hambatan ini seperti pajak tersembunyi. Jika aset tokenisasi ingin berkembang, pengguna on-chain tidak seharusnya menanggung kerugian.
Likuiditas, efisiensi penebusan, dan stabilitas harga harus berjalan beriringan, tidak saling mengorbankan, dan hal ini harus diubah.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Naskah akhir tahun 2018: The Fed terus menaikkan suku bunga, saham AS anjlok 20% dari puncak bulan September, memaksa The Fed berbalik arah pada Januari
Kepala perdagangan Goldman Sachs berpendapat bahwa pasar saham AS saat ini tengah mengalami situasi yang mirip dengan pengetatan moneter dan tekanan pasar saham pada akhir 2018. Indeks Kondisi Keuangan Goldman Sachs telah mengetat sekitar 8 poin dalam dua minggu, mencapai level tertinggi dalam setahun, dan aksi jual di pasar telah meluas dari saham teknologi ke sektor defensif. Penurunan harga emas dan saham secara bersamaan mungkin mencerminkan bahwa investor sedang menjual aset untuk mengumpulkan uang tunai, sehingga emas juga menjadi indikator penting untuk memantau tekanan likuiditas.

Trader Goldman Sachs “mengulang naskah tahun 2018”: Sampai sekarang masih ingat jelas "pada tanggal 24 Desember, klien bertanya kenapa harganya turun begitu banyak? Saya benar-benar tidak tahu"
Brian Garrett menunjukkan bahwa penyesuaian saat ini di pasar saham AS mirip dengan penurunan tajam pada kuartal keempat tahun 2018: S&P 500 telah mengalami 42% dari penurunan pada periode yang sama tahun itu, dan VIX juga mendekati puncak sebelum Natal. Jika pola historis terulang, dasar penurunan kali ini mungkin akan muncul pada Januari tahun depan, namun pasar kredit dan kebijakan Federal Reserve belum menunjukkan sinyal jelas pembentukan dasar.
Anthropic (ANT.US) nyaris "pecah", Claude malah mengetuk "gunung suci matematika"! 17 juta baris kode Lean menulis bukti kandidat hipotesis Riemann
Pada waktu New York bagian timur tanggal 20 November, harga saham Anthropic pada hari kedua setelah IPO sempat turun hingga menyentuh $83,05, hanya selisih 5 sen dari harga penawaran $83, dan akhirnya ditutup pada $88,91, turun sebesar 8,50%. Pada hari yang sama, matematikawan perusahaan Levant Alperg mengumumkan di situs pribadinya bahwa ia bersama Claude telah menemukan bukti kandidat untuk Hipotesis Riemann yang telah membingungkan dunia matematika selama 167 tahun, dan secara terbuka merilis sekitar 17 juta baris kode Lean yang telah diformalisasi.

Saat saham AS anjlok, perusahaan induk "GTA 6" justru naik! Penjualan hari pertama mencapai rekor USD 3,79 miliar, Wall Street kini fokus pada generasi berikutnya GTA Online
Data dari Rentrak menunjukkan bahwa pendapatan box office global untuk Grand Theft Auto VI juga telah melampaui film dengan pendapatan terbesar sepanjang sejarah, Avengers: Endgame, yang memiliki box office global sekitar $2,94 miliar.

Harga kripto
Lainnya


