
TPU Alphabet Muncul sebagai Potensi Bisnis Chip Senilai $900 Miliar

Alphabet kembali menjadi sorotan setelah laporan Bloomberg menunjukkan meningkatnya kepercayaan investor terhadap strategi semikonduktor internalnya. Ketertarikan pada tensor processing units (TPUs) milik perusahaan sedang membentuk ulang ekspektasi pendapatan masa depan dan mengubah sentimen pasar. Banyak investor kini melihat program chip ini sebagai pendorong pertumbuhan jangka panjang yang potensial, bukan sekadar alat yang digunakan dalam Google Cloud.
Singkatnya
- TPU Alphabet mendorong reli Q4 sebesar 31% karena investor bertaruh pada pendapatan baru dari penjualan chip eksternal dan meningkatnya permintaan perangkat keras AI.
- Perusahaan besar seperti Anthropic dan Meta menunjukkan minat pada chip Alphabet, mendorong kepercayaan pasar dan memperluas ekspektasi pertumbuhan.
- Desain TPU menawarkan alternatif yang lebih murah dibandingkan perangkat keras Nvidia, menarik perhatian karena perusahaan mencari solusi AI yang lebih hemat biaya.
- Meski valuasi lebih tinggi, investor melihat potensi kenaikan lebih lanjut seiring Alphabet memperkuat strategi chip dan meningkatkan performa cloud-nya.
TPU Dorong Lonjakan Q4 Sebesar 31% Saat Investor Bertaruh pada Pendapatan Chip Baru
TPU Alphabet memainkan peran besar dalam reli kuat kuartal keempat perusahaan. Saham naik 31%, menempatkan saham di antara kinerja terbaik di S&P 500. Secara internal, TPU telah mendukung pertumbuhan Google Cloud selama bertahun-tahun dengan menangani tugas machine-learning skala besar. Kini investor berpikir Alphabet mungkin mulai menjual chip tersebut ke pelanggan eksternal, menciptakan jalur pendapatan jangka panjang yang baru.
Kepercayaan meningkat seiring prediksi yang menunjukkan kemungkinan penjualan eksternal skala besar. Gil Luria dari DA Davidson menjelaskan bahwa TPU dapat menarik perusahaan yang mencari alternatif Nvidia, memberi Alphabet jalan masuk ke pasar yang berkembang.
Ia memperkirakan Alphabet dapat merebut sekitar 20% segmen chip AI selama beberapa tahun, bisnis yang ia nilai sekitar $900 billion. Bahkan tanpa penjualan chip eksternal, peningkatan performa di Google Cloud memperkuat posisi perusahaan.
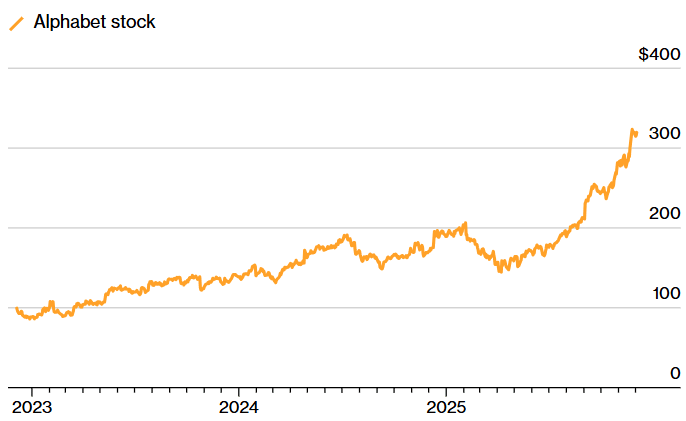
Nvidia, yang tetap menjadi pemasok utama perangkat keras AI kelas atas, merespons secara tidak langsung. Seorang juru bicara menunjuk pada komentar CEO Jensen Huang baru-baru ini, mencatat bahwa hanya sedikit tim di dunia yang dapat memproduksi produk serumit itu. Menurut juru bicara tersebut, Nvidia melihat kemampuan rekayasanya sebagai keunggulan yang bertahan lama.
Minat investor pada chip Alphabet meningkat sepanjang musim gugur. Pada akhir Oktober, muncul laporan bahwa perusahaan akan memasok TPU senilai puluhan billion dolar ke Anthropic. Akibatnya, hal ini menyebabkan lonjakan saham lebih dari 6% dalam dua hari.
Sekitar sebulan kemudian, laporan baru menyebutkan bahwa Meta sedang mempertimbangkan investasi multi-billion dolar untuk mendapatkan akses ke chip tersebut, berkontribusi pada kenaikan pasar lainnya.
Chip Alphabet Menarik Perhatian Saat Biaya Nvidia Melonjak
TPU mengambil pendekatan berbeda dari chip serba guna Nvidia. Dibangun sebagai sirkuit khusus aplikasi, mereka fokus menjalankan tugas machine-learning dengan throughput tinggi dan biaya yang lebih rendah.
Dan meskipun mereka tidak menawarkan fleksibilitas yang sama seperti perangkat keras Nvidia, chip ini memberikan opsi yang lebih murah di saat investor mengawasi pengeluaran AI dengan ketat.
Mark Iong dari Homestead Advisers mengatakan chip Nvidia tetap mahal dan sulit didapat. Sebaliknya, desain ASIC Alphabet dapat menarik pembeli yang bersedia menyesuaikan beban kerja mereka agar sesuai dengan opsi yang lebih murah ini.
Chip Nvidia jauh lebih mahal dan sulit didapat, tetapi jika Anda bisa menggunakan chip ASIC, Alphabet ada di sana, dan mereka memimpin pasar itu sejauh ini. Mereka tidak akan menguasai seluruh pasar, tetapi ini adalah bagian dari 'secret sauce' untuk saham ini.
Mark Iong
Kombinasi kondisi pasar dan perkembangan produk membentuk sentimen:
- Meningkatnya permintaan perangkat keras AI yang lebih terjangkau.
- Kemampuan Alphabet untuk menskalakan program TPU-nya.
- Minat dari pembeli besar seperti Anthropic dan Meta.
- Pasokan terbatas dan biaya tinggi peralatan Nvidia.
- Pemanfaatan internal TPU yang lebih luas dalam layanan Google Cloud.
Model Gemini terbaru perusahaan menambah dukungan lebih lanjut. Gemini dibangun untuk berjalan efisien di TPU, memperkuat pentingnya perangkat keras ini dalam jajaran produk Alphabet yang lebih luas.
Manajer Portofolio Kurangi Alphabet tapi Tetap Percaya pada Roadmap AI
Meski ekspektasi meningkat, valuasi tetap menjadi bahan diskusi. Saham kini diperdagangkan pada rasio harga terhadap pendapatan sebesar 27, tertinggi sejak 2021 dan di atas rata-rata jangka panjang. Meski begitu, saham ini masih lebih murah dibandingkan rekan-rekan utama seperti Apple, Microsoft, dan Broadcom.
Beberapa investor mengurangi posisi selama reli. Allen Bond dari Jensen Investment Management mengurangi kepemilikannya saat saham naik, tetapi masih melihat potensi kenaikan lebih lanjut. Ia menganggap posisi keseluruhan perusahaan solid dan menilai harga saat ini wajar dibandingkan ekspektasi.
Bond juga mengatakan bahwa kemajuan AI di seluruh Alphabet mendukung kemungkinan pendapatan masa depan dari TPU, meski adopsi membutuhkan waktu. Dengan perusahaan diperdagangkan pada diskon dibandingkan pesaing utama dan menunjukkan kemajuan pesat dalam pengembangan chip, ia terus memegang Alphabet sebagai posisi inti.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai

Bank Sentral Jepang Beralih ke Mode "Anti-Inflasi"! Kazuo Ueda Isyaratkan Masih Ada Ruang untuk Kenaikan Suku Bunga, Langkah di Bulan Desember Menjadi Sorotan
Bank Sentral Jepang pada hari Jumat mempertahankan suku bunga kebijakan di 1,25% tanpa perubahan, namun pernyataan Gubernur Kazuo Ueda dalam konferensi pers setelahnya memberikan sinyal kebijakan yang lebih patut dicermati dibanding keputusan suku bunga itu sendiri.

Bertaruh besar pada AI menghanguskan ‘sapi perah’ kas, kali ini pasar tidak lagi “menghargai pembakaran uang”!
Kompetisi pembakaran uang AI menghadapi pertanyaan tentang profitabilitas: pertumbuhan iklan pencarian Google turun ke level terendah dalam lima kuartal, arus kas bebas Amazon dalam satu kuartal anjlok menjadi -$33,5 miliar, namun kedua perusahaan tetap mempertahankan rencana belanja modal lebih dari $400 miliar. Seiring dengan melambatnya bisnis utama yang menghasilkan uang tunai, meningkatnya utang dan kebutuhan pendanaan, pasar kini beralih dari memberikan penghargaan atas investasi AI menjadi mempertanyakan pengembalian investasi, sehingga logika valuasi raksasa teknologi menghadapi penilaian ulang.

Wall Street melihat ambisi AWS, namun belum dapat melihat masa depan bisnis iklan Amazon
Laporan keuangan Q3 Amazon menunjukkan dua sisi yang kontras: backlog pesanan AWS melonjak 189% menjadi $578 miliar, CEO secara langka berjanji pertumbuhan lebih dari 40% pada 2027-2028 dan mengejar pendapatan triliunan dolar dalam lima hingga sepuluh tahun ke depan. Namun, pertumbuhan bisnis iklan turun tajam dari 26% menjadi 12%, belanja modal sebesar $77,3 miliar jauh melebihi ekspektasi, dan harga saham turun 7% setelah jam perdagangan. Meskipun institusi Wall Street secara kolektif mempertahankan rekomendasi beli, mereka mengakui adanya risiko struktural dari gangguan AI terhadap ekosistem iklan, yang hingga kini masih menjadi masalah yang belum terpecahkan.
Harga kripto
Lainnya


