
Membahas pasar obligasi di awal tahun

Pasar saham dan komoditas di awal tahun 2026 menunjukkan suasana buy everything, sedangkan pasar obligasi terlihat agak lesu. Pasar obligasi memiliki karakteristik—setiap awal tahun berjalan mengikuti logika akhir tahun sebelumnya, misalnya awal 2025 melanjutkan euforia akhir 2024, dan awal 2026 melanjutkan lesunya akhir 2025.
Meskipun sentimen pasar masih sangat lemah, secara objektif, sebenarnya sudah ada beberapa perubahan halus dalam penawaran dan permintaan obligasi. Selain itu, menurut penulis, pasar obligasi 2026 seharusnya tidak menjadi kelanjutan dari 2025, kemungkinan akan ada titik balik. Secara spesifik, pengamatan penulis ada beberapa poin:
Pertama, peraturan baru penjualan reksa dana publik telah diterapkan, sehingga risiko redemption reksa dana obligasi menurun. Draf resmi ini secara signifikan menurunkan ambang bebas biaya redemption (ambang periode kepemilikan untuk bebas biaya redemption dipersingkat dari 6 bulan menjadi 1 bulan, dan ETF dapat dibebaskan dari persyaratan periode kepemilikan), ini menjadi kabar baik bagi pasar reksa dana obligasi secara keseluruhan.
Dari pemantauan kami, tekanan redemption reksa dana obligasi akhir-akhir ini sudah jelas berkurang, ini tentu menjadi keuntungan bagi beberapa jenis obligasi yang berkaitan erat dengan reksa dana obligasi (seperti obligasi modal tingkat dua). Dalam beberapa tahun terakhir, selama sisi liabilitas reksa dana publik membaik, biasanya obligasi modal tingkat dua akan mengalami perbaikan harga.
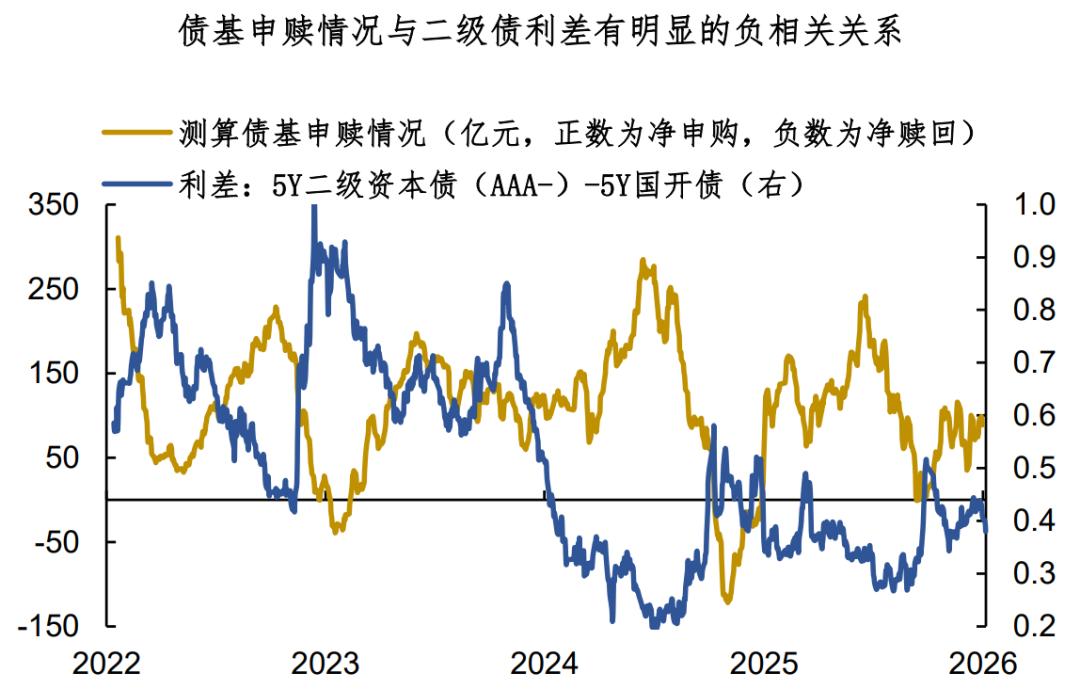
Pengamatan kedua, meskipun banyak dana trading keluar, namun dana alokasi tampaknya mulai masuk. Berdasarkan model pengamatan kami, dana alokasi mulai menambah kepemilikan obligasi pemerintah jangka menengah-panjang 5-10 tahun dalam waktu dekat, yang biasanya menandakan tingkat suku bunga telah berada di puncak sementara. Teman-teman di industri semua tahu, dalam dua tahun terakhir perilaku institusi sangat penting di pasar obligasi, dan perilaku dana alokasi dapat menjadi indikator tertentu.

Pengamatan ketiga, apa yang disebut “seesaw saham-obligasi” harusnya bersifat sementara. Sebenarnya pada akhir 2025, dalam komunikasi antar pelaku industri, penulis sudah mendengar banyak pandangan tentang pembukaan pasar saham yang bagus di bulan Januari-Februari, bahkan beberapa spekulan sudah memberi nama untuk tren awal tahun ini yaitu “KPI rally”.
Secara teori, setiap kuartal keempat dan kuartal pertama lebih mudah terjadi “seesaw saham-obligasi”, karena pada periode ini kondisi fundamental relatif kosong, sehingga faktor pasar dan kebijakan menjadi lebih penting. Namun, ke depannya, data ekonomi, pemangkasan rasio cadangan ataupun pemangkasan suku bunga bisa saja melemahkan efek seesaw saham-obligasi. Bagaimanapun, pergerakan obligasi dalam jangka menengah berasal dari sistem suku bunga menyeluruh, bukan dari saham.

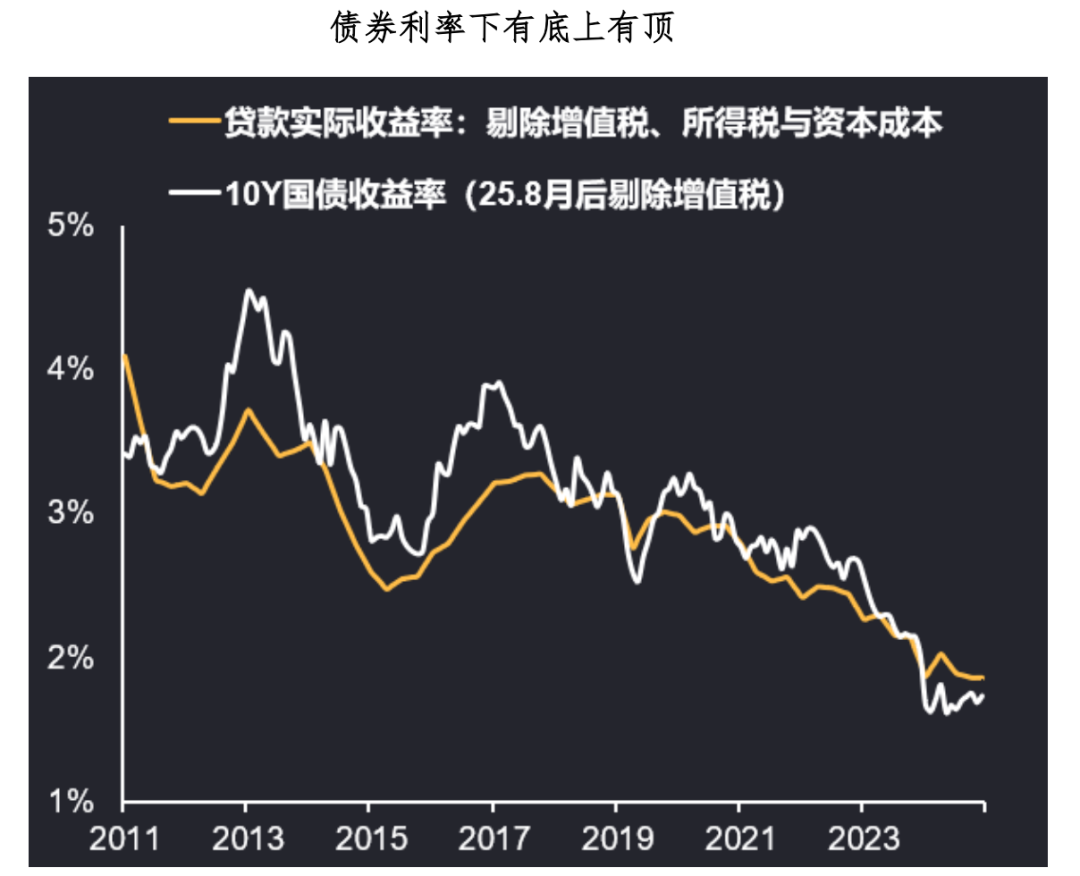
Kesimpulan dari diskusi hari ini:
1. Pasar saham dan komoditas di awal 2026 menunjukkan suasana buy everything, namun pasar obligasi terlihat agak lesu. Meskipun sentimen pasar masih sangat lemah, secara objektif sudah ada beberapa perubahan halus dalam penawaran dan permintaan obligasi;
2. Beberapa pengamatan: Pertama, peraturan baru penjualan reksa dana publik telah diterapkan, sehingga risiko redemption reksa dana obligasi menurun, hal ini bisa diiringi dengan perbaikan harga obligasi modal tingkat dua; kedua, dana alokasi tampaknya mulai masuk, dan ini mungkin memiliki efek sinyal tertentu.
3. Apa yang disebut “seesaw saham-obligasi” seharusnya bersifat sementara. Jika Anda berpikir tren awal tahun adalah "KPI rally", maka ke depan data ekonomi, pemangkasan rasio cadangan ataupun pemangkasan suku bunga bisa melemahkan efek seesaw saham-obligasi. Obligasi pada tahun 2026 seharusnya tidak memasuki bear market, walaupun menjadi pasar datar, tetap akan ada peluang trading.
BFC Diskusi
Menemani Anda di tahun 2025
Silakan tinggalkan pesan di latar belakang
Berdiskusi dengan kami
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Turki mengambil langkah darurat serentak untuk “memadamkan kebakaran”: likuidasi dana hampir 20 miliar dolar AS, penangkapan eksekutif, dan larangan perdagangan
Menteri Keuangan Turki menyatakan risikonya "sementara dan dapat dikendalikan"; Otoritas pengawas akan melikuidasi lebih dari seratus dana yang dikelola oleh tujuh perusahaan manajemen aset, portofolio investasinya melibatkan lebih dari 350.000 investor, mengajukan dakwaan pidana terhadap 38 orang, dan memberlakukan larangan perdagangan selama dua tahun terhadap mereka; Beberapa eksekutif lembaga keuangan ditangkap, ditahan, atau dibatasi untuk bepergian ke luar negeri; Bank sentral meningkatkan skala pembiayaan repo, melonggarkan persyaratan modal bank, dan batas pinjaman pasar uang antar bank dinaikkan hingga sepuluh kali lipat sebelumnya. Indeks saham perbankan Turki sempat naik lebih dari 9% pada hari Kamis, sementara banyak saham berkapitalisasi kecil dan menengah masih turun.
Huang Renxun: Penjualan chip Nvidia tahun depan akan menjadi dua kali lipat dari tahun ini, tidak bisa mengatur AI seperti mengatur media sosial
Huang Renxun menentang penerapan regulasi media sosial secara langsung ke AI, karena media sosial adalah produk, sedangkan AI adalah teknologi dasar yang mendukung berbagai produk dan teknologi lain. Regulasi seharusnya dikenakan pada produk, bukan pada teknologi itu sendiri. Dia menekankan pentingnya pengujian yang ketat, dengan menyatakan bahwa jika suatu produk belum cukup aman maka rilisnya harus ditunda, "Keamanan AI sangat penting."
Apa yang dibeli setelah Federal Reserve menaikkan suku bunga? Secara historis, sektor energi dan teknologi saham AS unggul, real estate tertinggal, Goldman Sachs: Kecepatan kenaikan suku bunga menentukan pasar saham AS.
Kinerja saham AS dalam 12 bulan setelah kenaikan suku bunga pertama oleh Federal Reserve: Menurut Jefferies, sektor energi mencatat rata-rata pengembalian tertinggi sebesar 22,4%, diikuti oleh teknologi informasi sebesar 15,4%. Menurut Charles Schwab, sektor properti tertinggal 4,3% dibandingkan S&P 500, menjadi yang terburuk dari 11 sektor. Goldman Sachs menyatakan bahwa kecepatan kenaikan suku bunga adalah variabel inti yang mempengaruhi saham AS, saat ini jika imbal hasil obligasi AS tenor 10 tahun naik 50 basis poin dalam satu bulan akan menimbulkan tekanan “kenaikan suku bunga cepat”.
Harga kripto
Lainnya


