
Applovin: Masih kekasih manis, tapi dana sudah berpaling hati?

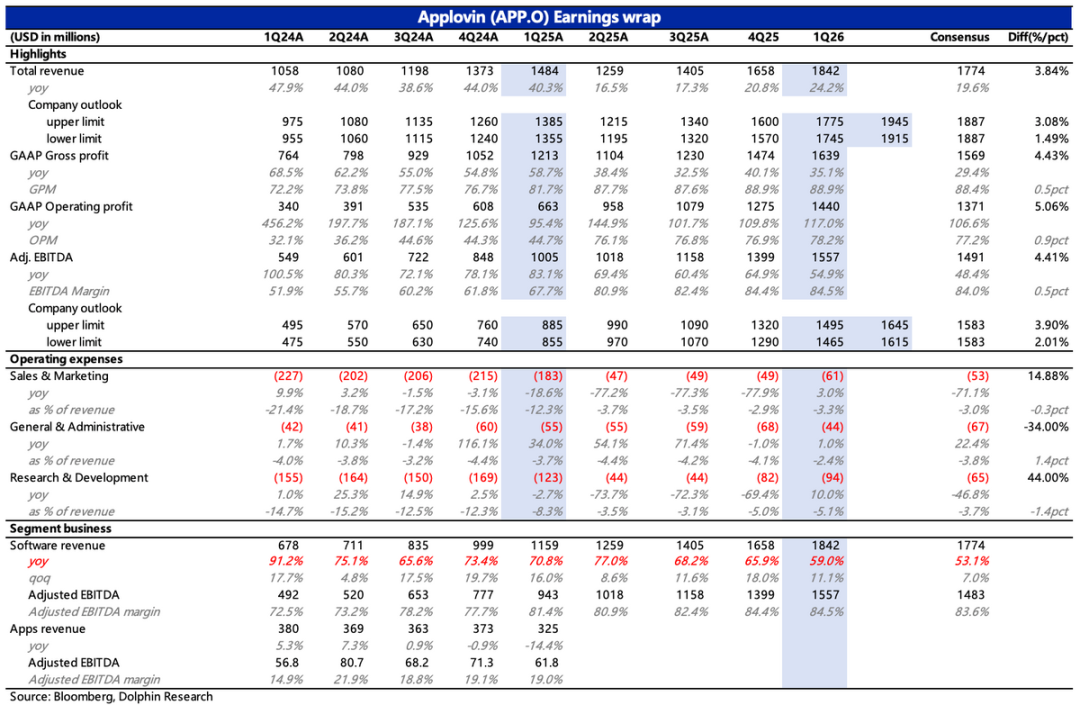
Pada kuartal pertama yang penuh dengan cerita menyeramkan, laporan hasil Applovin sedikit melampaui ekspektasi. Walaupun terdapat beberapa kekurangan seperti perlambatan pertumbuhan, dibandingkan dengan sentimen pasar jangka pendek yang terlalu memperbesar dampak persaingan, kinerja ini seharusnya bisa meredakan sebagian kekhawatiran.
Secara rinci:
1. Proyeksi pendapatan tetap tumbuh tinggi:Bagi Applovin, karena sedang berada pada periode perubahan penting dalam ekspansi bisnis, maka proyeksi tetap menjadi indikator utama yang perlu diperhatikan.
Manajemen memproyeksikan pendapatan Q2 tumbuh 55%, mempertahankan tren pertumbuhan tinggi, meski sedikit melambat secara kuartalan.
Namun, mempertimbangkan gaya proyeksi manajemen yang cenderung konservatif, jika melihat kebiasaan beat margin (3-5% dari batas atas proyeksi), pertumbuhan kemungkinan akan setara dengan Q1.
2. Iklan e-commerce bergerak stabil:Berdasarkan riset industri dari institusi, walau pada Q1 terdapat tren persaingan yang meningkat, seperti Unity Vector yang terus dioptimalkan, Meta Audience Network mengumumkan kembali masuk ke pasar iklan game iOS, serta CloudX mendapat buff dari pendiri awal Applovin, Jim Payne.
Tetapi setidaknya dalam jangka pendek, klien masih relatif puas dengan hasil iklan di Applovin. Untuk produsen kecil mungkin ada penyesuaian rencana belanja iklan karena kenaikan penawaran eCPM (misal pengaturan waktu iklan), namun porsi iklan terus meningkat.
Menggabungkan estimasi institusi, dengan asumsi pertumbuhan iklan di bidang lain seperti game bertahan pada pertumbuhan organik 40%, diperkirakan iklan e-commerce Q1 mencapai 400 juta, tumbuh 230% YoY dibandingkan periode awal e-commerce tahun lalu, dan tumbuh lebih dari 30% secara kuartalan. Ritme ini terbilang normal, meskipun mungkin belum benar-benar “terwowkan”.
3. Monetisasi efisien tetap kuat:Kinerja laba Q1 menurut kami cukup mengejutkan. Secara teori, dalam tren perubahan marjin industri yang persaingannya semakin ketat, Applovin perlu menambah pengeluaran untuk tim penjualan & interaksi dengan klien serta mengembangkan alat pemasaran baru demi meningkatkan daya saing dan monetisasi, sehingga tingkat laba yang tinggi punya risiko menurun.
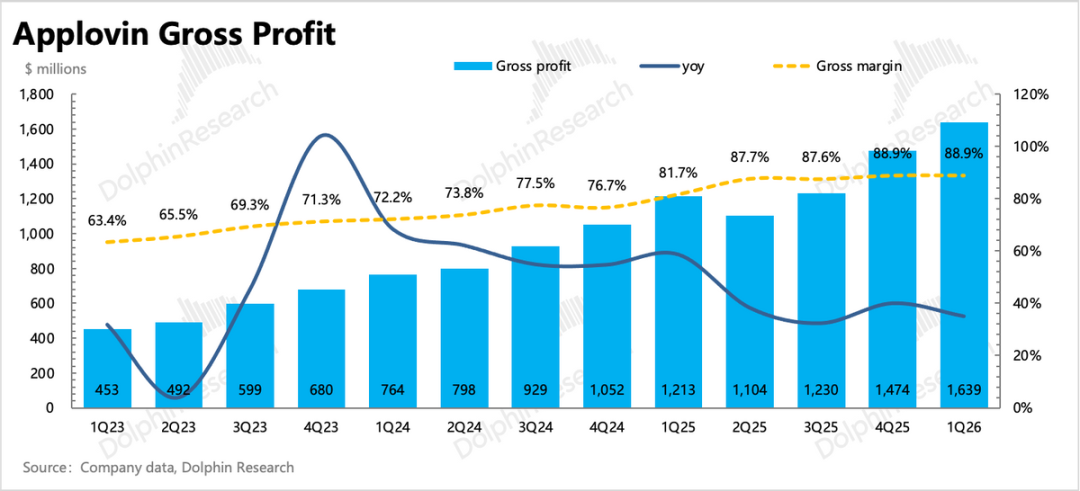
Tetapi kenyataannya, margin kotor Q1 stabil, justru margin laba operasional naik 1 poin persentase secara kuartalan menjadi 78%, dan proyeksi margin laba untuk Q2 juga tidak melemah. Dalam hal ini, meskipun biaya penjualan terkait interaksi klien naik, perusahaan mampu sedikit meningkatkan efisiensi operasional secara keseluruhan dengan menekan biaya manajemen internal.
4. Buyback jangka pendek ditingkatkan:Pada Q1, tekanan terhadap harga saham membuat perusahaan meningkatkan besaran buyback; dibandingkan Q4 tahun lalu, jumlah buyback meningkat dua kali lipat menjadi 1 miliar dolar AS, dengan harga rata-rata 450 dolar AS/saham untuk 2,2 juta saham yang dibeli kembali.
Hingga akhir Q1 masih ada kuota buyback sebesar 2,3 miliar dolar, sementara kas perusahaan sebesar 2,8 miliar dolar meski tidak terlalu besar, namun arus kas bebas kuartalannya sudah mendekati 1,3 miliar, sehingga ada kemampuan untuk menambah anggaran buyback ke depannya. Namun, laba pemegang saham yang diimplikasikan oleh skala buyback ini tidaklah tinggi dan tidak cukup untuk menopang valuasi secara mandiri.
5. Ikhtisar indikator keuangan penting
Pendapat Dolphin
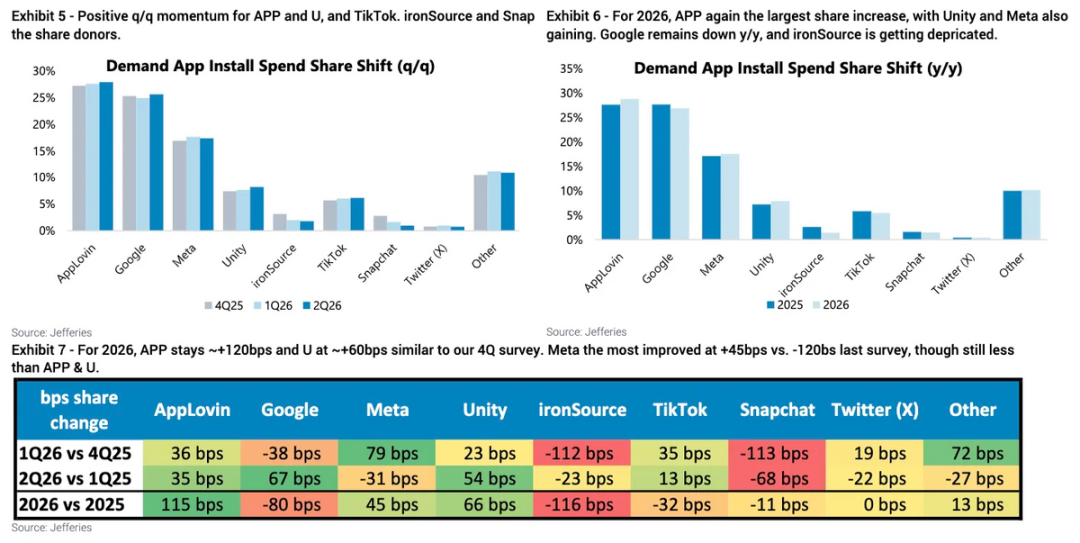
Kinerja harga saham Applovin sejak awal tahun kurang baik, yang utama disebabkan oleh perubahan persaingan, pasar khawatir Applovin yang kinerjanya sedang puncak bisa mulai menurun. Hasil Q1 menunjukkan, Applovin masih berada pada fase pertumbuhan tinggi, pesaing belum menggoyahkan posisinya.Survei institusi sebelum laporan keuangan juga menunjukkan hal serupa:
Pada kuartal pertama pasar iklan instalasi aplikasi, pangsa Applovin baik secara kuartalan maupun tahunan masih meningkat, hanya saja kenaikan stabil antar musim. Google dan Meta mengalami fluktuasi, Unity justru mengalami peningkatan di Q1 dibandingkan kuartal sebelumnya.
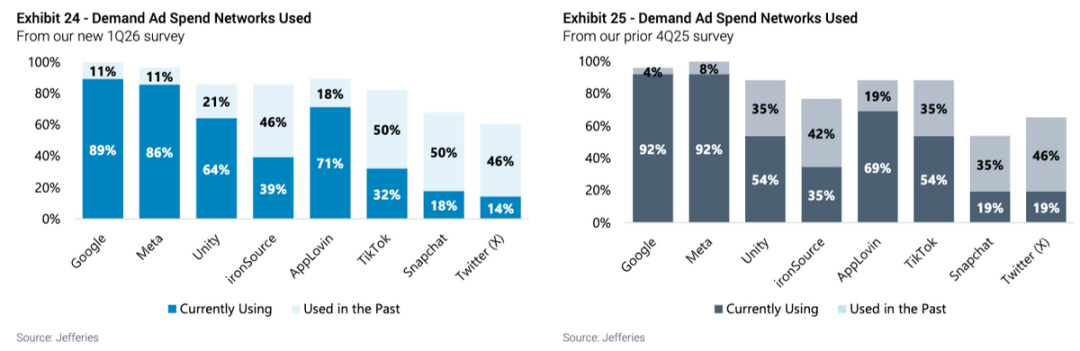
(1) Meta Audience Network kembali ke iklan game iOS, melakukan optimalisasi khusus untuk masalah IDFA, kelihatannya menjadi ancaman terbesar bagi Applovin. Meski mendapat perhatian banyak klien di awal tahun, hasil uji coba menunjukkan sebagian besar pengiklan game belum melihat peningkatan konversi yang nyata.
(2) Unity Vector memang terus membaik, sebelumnya Unity mengumumkan pendapatan Vector kuartal pertama tumbuh 15% secara kuartalan, lebih baik dari Q4 dibanding Q3 tahun lalu. Namun di saat yang sama, Unity keluar dari IronSource, sehingga beberapa pengiklan mengurangi belanja di IronSource, yang pada akhirnya menjadi momentum redistribusi bagi pemain lain seperti Applovin.
(3) CloudX lebih banyak berpengaruh pada sisi psikologis. Sebagai perusahaan baru dari mantan pendiri Applovin, Jim Payne, sebagai platform perantara otomatisasi AI, ditambah kerja sama pertama dengan Meta, maka pengaruh persaingan jangka pendek terhadap Applovin juga dibesar-besarkan oleh pasar.
Saat ini tampaknya CloudX terus melakukan pembaruan dan iterasi teknologi, namun adopsi nyata oleh klien game di survei institusi tergolong rendah. CloudX pada dasarnya menambah tahap optimasi pra-penawaran antara penjual iklan dan platform perantara:
Yaitu dengan "virtual inquiry" untuk mengumpulkan data penawaran dari berbagai platform DSP, kemudian memproses dan menganalisis untuk memprediksi platform DSP mana yang memberikan penawaran tertinggi pada waktu tertentu, sehingga memungkinkan penjual iklan menjual lebih mahal.
Namun dalam proses ini, platform perantara MAX milik Applovin tidak tergantikan, transaksi final tetap dilakukan melalui MAX. Namun untuk penjual iklan, mereka harus merawat satu platform CloudX tambahan yang meningkatkan biaya ekstra, sedangkan kenaikan penawaran dari CloudX terbatas (umumnya naik 5%) dan belum ada data konversi akhir iklan ke pengguna (user-end), sehingga dampaknya terhadap ekosistem tertutup MAX tidak besar.
Bahkan proses ini secara tidak langsung meningkatkan penawaran eCPM seluruh platform, yang secara ekonomi unit justru menguntungkan model platform seperti MAX.
Tentu saja, kami juga tidak terburu-buru menilai bahwa CloudX sepenuhnya tanpa pengaruh, karena teknologinya akan terus beriterasi dan model operasinya dapat terus dioptimalkan; apalagi CloudX didirikan oleh mantan pendiri Applovin yang sangat mengenal industri ini, jadi tetap menjadi pesaing potensial, namun tidak perlu membesar-besarkan pengaruhnya dalam jangka pendek, cukup dipantau terus saja.
Saat ini kapitalisasi pasar Applovin 157 miliar, sudah mulai pulih pasca anjlok setelah laporan Q4. Valuasi terhadap proyeksi kinerja 2026 EV/EBITDA sebesar 22x, dan dengan asumsi pajak 15%, P/E laba operasi setelah pajak kurang dari 30x.
Meski valuasinya relatif tidak murah dibandingkan dengan rata-rata industri iklan, namun masih di bawah proyeksi pertumbuhan jangka menengah-pendek Applovin sendiri, sehingga secara teori masih ada ruang perbaikan. Sebaliknya, ini juga mencerminkan bahwa kekhawatiran pasar terhadap titik balik persaingan yang bisa menurunkan kinerja puncak Applovin cukup tinggi, serta sentimen valuasi saham teknologi perangkat lunak yang sedang ditekan.
Berikut analisis detailnya
I. Proyeksi tetap tumbuh tinggi
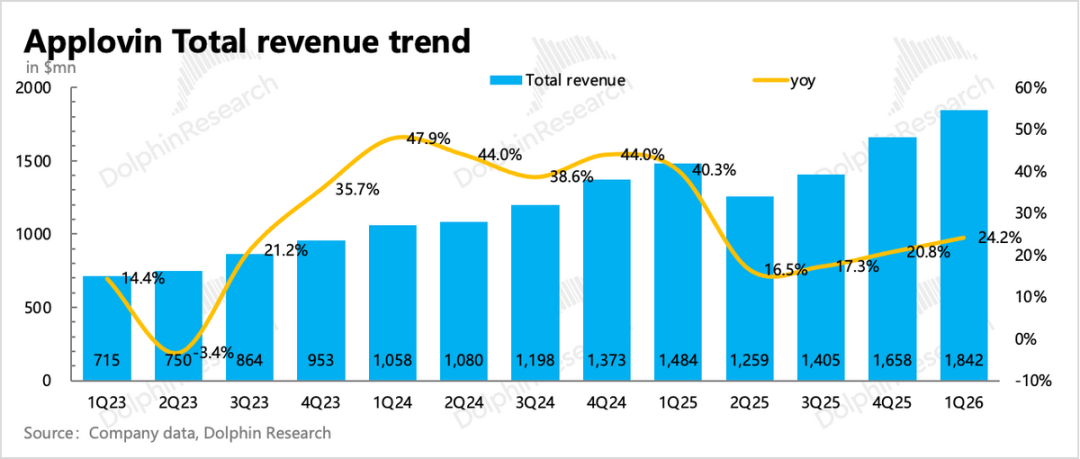
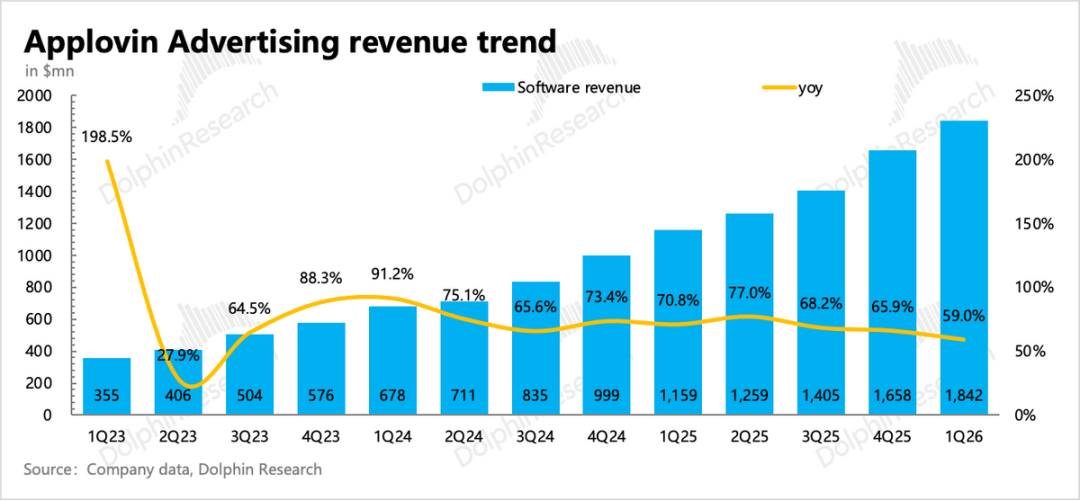
Pada kuartal pertama, Applovin mencatatkan total pendapatan 1,84 miliar, tumbuh 24% YoY, dengan pertumbuhan organik 59%, sedikit melambat dari kuartal lalu 66%.
Proyeksi pendapatan kuartal kedua di 1,945-1,915 miliar, menunjukkan pertumbuhan organik mendekati 55%, juga sedikit melambat secara kuartal. Untuk tahap awal ekspansi iklan e-commerce, ini memang belum sepenuhnya mencengangkan.
Jika diasumsikan iklan non e-commerce tumbuh organik 40%, maka estimasi pendapatan e-commerce Q1 bisa mencapai 450 juta, sedikit lebih tinggi dari perkiraan Dolphin pada kuartal lalu.
II. Efisiensi internal, margin laba tinggi terjaga
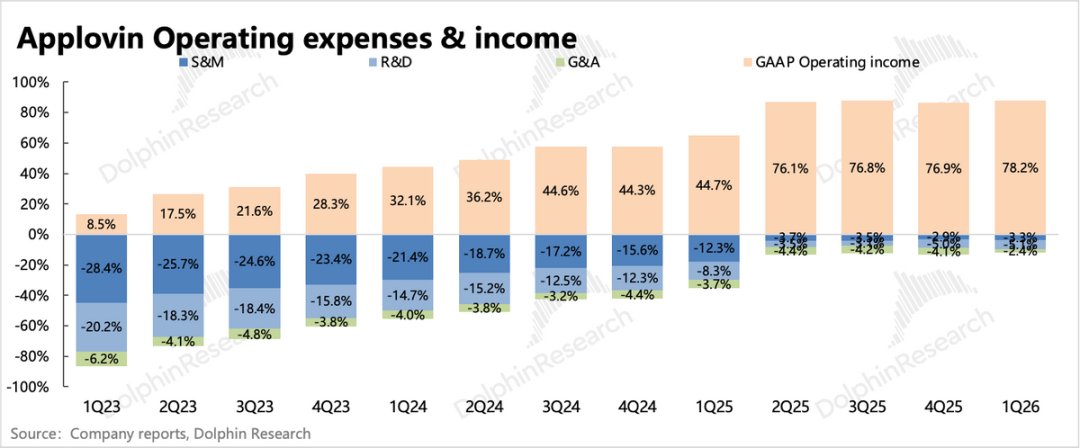
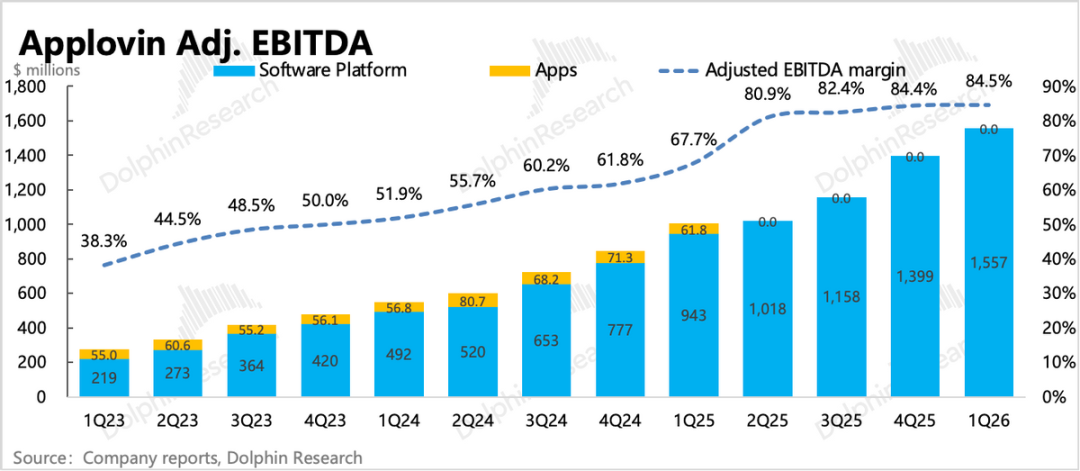
Pada Q1 secara keseluruhan, perusahaan mencatat margin EBITDA 85%, naik lagi 0,5 poin persentase secara kuartalan.Secara teori, seiring dengan meningkatnya persaingan dan ekspansi iklan e-commerce, Applovin harus lebih banyak berinvestasi pada pemeliharaan klien (kuartal lalu telah diungkap kekurangan tenaga penjual untuk klien e-commerce), dan terus mengembangkan teknologi serta fitur baru untuk mempertahankan daya saing produk, sehingga margin laba jangka pendek berpotensi melemah.
Faktanya, biaya pemasaran dan R&D pada Q1 memang meningkat pesat, mencerminkan ekspansi tim penjualan dan investasi pada iterasi teknologi, namun Applovin mampu menjaga tingkat laba tinggi dengan meningkatkan efisiensi internal dan menekan biaya manajemen.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Anthropic meluncurkan berbagai alat AI, menantang langsung Microsoft Office, sementara IPO memperkuat pasar perkantoran perusahaan!
Anthropic meluncurkan Claude Meetings yang dapat bergabung dalam konferensi video secara real-time dan menjalankan tugas, memungkinkan Claude bergabung sebagai peserta dalam Google Meet dan beralih dari pencatat rapat menjadi kolaborator langsung; papan tulis AI dan spreadsheet telah tersedia, memperkenalkan Claude Whiteboards, yang mendukung kolaborasi tim, serta Claude Sheets, yang dapat dibuat dan diedit oleh AI; produk analisis data Claude Data resmi diluncurkan, memungkinkan integrasi data perusahaan dengan aplikasi pihak ketiga. Harga saham Microsoft turun lebih jauh, sempat jatuh lebih dari 3%.

Anthropic melakukan roadshow dengan target laba operasi jangka panjang sebesar 35%, para pendiri berencana IPO untuk mencairkan 1,75 miliar, Goldman Sachs memperkirakan pendapatan 685 miliar pada 2030
Eksekutif Anthropic mengungkapkan dalam video roadshow bahwa perusahaan percaya dapat mencapai margin laba operasi yang disesuaikan sebesar 35% atau lebih dalam jangka panjang, jauh melampaui 15% pada Q3 tahun ini. Prospektus menunjukkan bahwa tujuh pendiri bersama berencana menjual hampir 3,38 juta lembar saham perusahaan, dengan harga IPO rata-rata, masing-masing akan memperoleh sekitar 250 juta dolar AS, namun masing-masing masih akan mempertahankan kepemilikan saham senilai sekitar 18 miliar dolar AS. Goldman Sachs memperkirakan pendapatan tahunan Anthropic pada tahun 2030 akan hampir 150 kali lipat dari pendapatan tahun lalu, di mana pendapatan dari klien perusahaan adalah 586 miliar dolar AS dan dari non-perusahaan adalah 100 miliar dolar AS.

Penetapan harga IPO Anthropic segera: Goldman Sachs memprediksi pendapatan 2030 akan melampaui 685 miliar, tujuh pendiri memperoleh 1,75 miliar dolar dari IPO
Goldman Sachs memprediksi pendapatan Anthropic akan meningkat dari $4,6 miliar pada 2025 menjadi $685 miliar pada 2030, tumbuh lebih dari 130 kali lipat, namun arus kas bebas baru akan positif pada 2030. Valuasi IPO kali ini sekitar $1,4 triliun, tujuh co-founder secara total memperoleh $1,75 miliar, masing-masing menjual saham sekitar $250 juta yang hanya mewakili sekitar 1,5% kepemilikan. Analis menilai persentase penjualan saham yang rendah ini tidak cukup untuk menggoyahkan kepercayaan investor.
Harga kripto
Lainnya


