
Euro: Kenaikan Suku Bunga Mungkin Tidak Dapat Mengubah Tren Lemah Euro

Pertama, Niat Kenaikan Suku Bunga Sangat Jelas
Sejak zona euro didirikan, hampir setiap kali kenaikan atau penurunan suku bunga oleh Bank Sentral Eropa selalu lebih lambat daripada Federal Reserve AS. Namun setelah 4 tahun, kali ini Bank Sentral Eropa menaikkan suku bunga lebih dulu daripada Federal Reserve, dan sebelumnya sudah memberikan waktu dan ekspektasi penilaian yang cukup kepada pasar, sehingga rebound EURUSD setelah kenaikan suku bunga bahkan kurang dari 100 poin. Berkat kabar kemajuan signifikan dalam negosiasi antara AS dan Iran pada Senin pagi, EURUSD berhasil bertahan di atas angka 1.16.
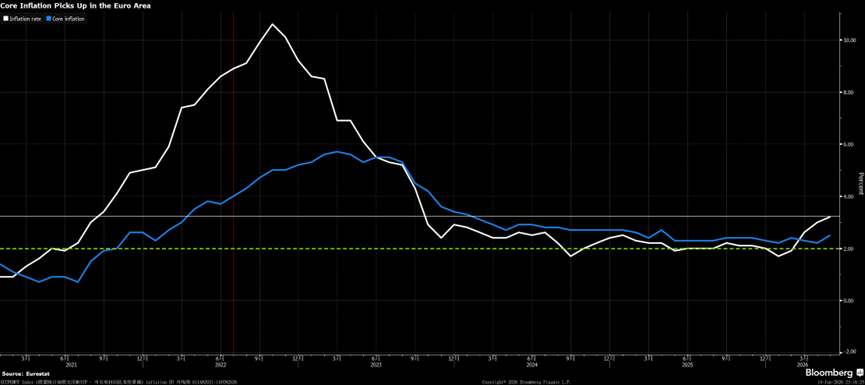
Alasan kenaikan suku bunga euro juga sangat jelas, yakni kekhawatiran tentang kenaikan berkelanjutan harga komoditas akibat konflik AS-Iran yang dapat menyebabkan inflasi zona euro kembali tidak terkendali. Meskipun kenaikan suku bunga dapat merugikan ekonomi zona euro yang sudah rapuh, pengendalian inflasi harus dilakukan lebih awal. Dari sisi inflasi keseluruhan dan inti saat ini, masing-masing berada pada level Agustus dan Desember 2021, masih jauh dari level inflasi pada saat kenaikan suku bunga tahun 2022, namun kenaikan bulanan yang berkelanjutan membuat Bank Sentral Eropa sangat cemas.
Inflasi Inti Zona Euro Terus Meningkat
Kedua, Tidak Dapat Mengubah Tren Lemah Euro
Kedepannya, saya berpendapat bahwa euro akan sulit untuk mengulangi tren pasar tahun 2022-2023.
1. Jika konflik AS-Iran tidak berakhir (saat ini diperkirakan ada dasar untuk mencapai kesepakatan dalam waktu dekat), maka harga komoditas global akan terus meningkat, Federal Reserve kemungkinan akan mengikuti kenaikan suku bunga, ditambah dengan ekonomi AS yang lebih tangguh daripada zona euro, lebih mampu menahan dampak, dan sifat safe haven dolar akan terus berfungsi. Bahkan jika kebijakan suku bunga Federal Reserve lebih hati-hati, ada ketidakpastian apakah zona euro bisa menahan ekspektasi pasar atas kenaikan suku bunga 75bp tahun ini.
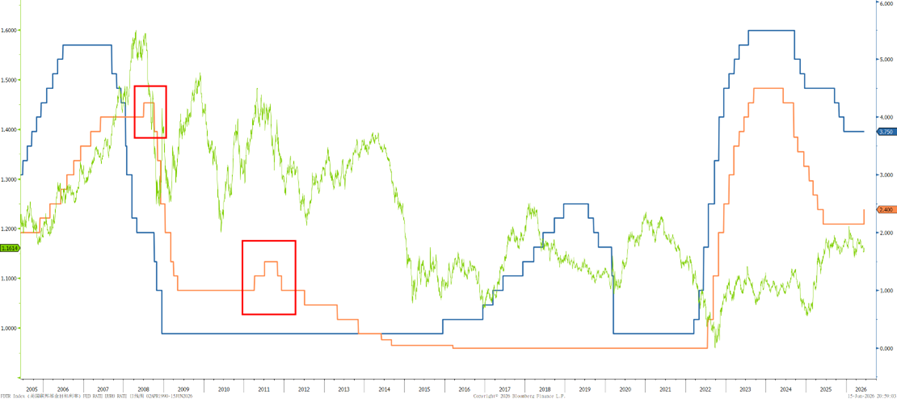
2. Jika konflik AS-Iran segera berakhir atau mencapai kesepakatan dan kedua pihak mematuhinya, Israel juga tidak membuat masalah, harga komoditas akan turun (akan ada kelambatan, pasar umumnya memperkirakan beberapa bulan bahkan beberapa kuartal), kemungkinan euro akan melanjutkan kenaikan suku bunga semakin kecil, dorongan terhadap euro dalam jangka menengah terbatas; Selain itu, Bank Sentral Eropa pernah melakukan dua kali kenaikan suku bunga singkat diikuti dengan penurunan suku bunga cepat, yakni pada tahun 2008 dan 2011. Meskipun kemungkinan krisis ekonomi atau keuangan serupa baru-baru ini kecil, seiring dengan turunnya inflasi, Bank Sentral Eropa memiliki peluang tinggi untuk menghentikan kenaikan suku bunga.
Pada Tahun 2008 dan 2011, Bank Sentral Eropa Beralih ke Penurunan Suku Bunga Setelah Kenaikan Singkat
Apapun jalur yang dipilih, dalam jangka menengah, tren euro tetap cenderung lemah.
Ketiga, Dari Sisi Transaksi, Apakah Melihat Peluang Short Berarti Bisa Langsung Short?
Bagi yang pernah bertransaksi pasti paham, sering kali sikap bearish belum tentu berarti langsung short, karena short harus mempertimbangkan biaya dan keuntungan.
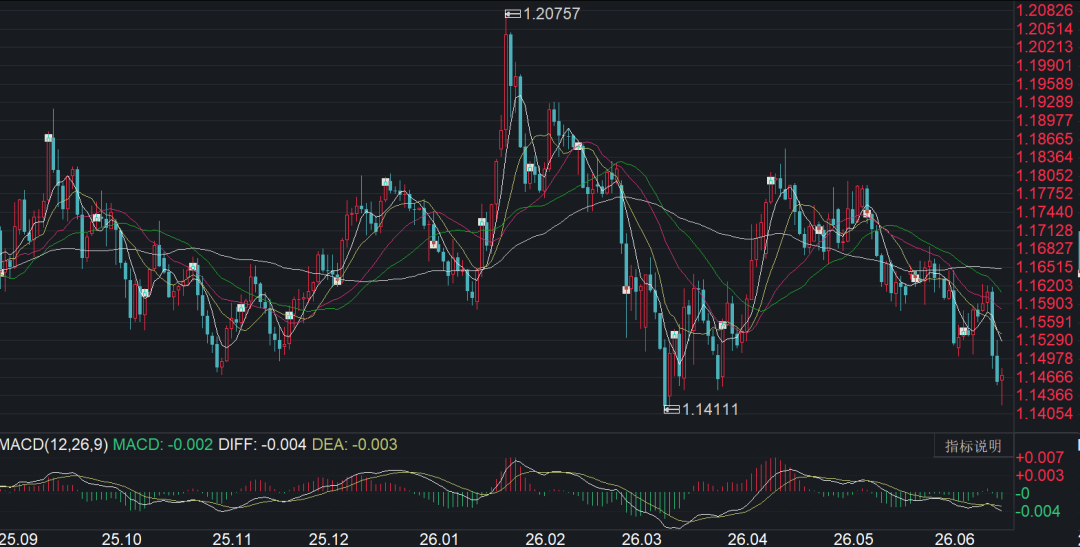
Saat ini euro terhadap dolar sudah menembus di bawah level 1.15, menurut saya posisi rendah tahun lalu di 1.14 akan menjadi titik penting berikutnya. Jika sulit menembus 1.14, dari perspektif biaya dan keuntungan, menunggu masuk short euro di atas 1.17 mungkin lebih aman.
Saat Ini EURUSD Telah Jatuh di Bawah 1.15
Dari perspektif perusahaan, tahun ini yuan dan dolar mungkin akan mengalami situasi "dua mata uang kuat", namun realisasi ekspektasi apresiasi yuan memiliki ketidakpastian waktu dan ruang. Dalam konteks ini, perusahaan euro yang menerima pembayaran menghadapi risiko pasar yang lebih besar, titik transaksi EURCNY juga cukup sulit untuk ditentukan, dapat memanfaatkan strategi kombinasi EURUSD+USDCNY, opsi+ produk forward/spot/swap untuk melakukan lindung nilai risiko.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Operator "cloud baru" AI Nscale (NSCL.US) berusaha untuk IPO di pasar saham AS, berencana mengumpulkan dana hingga $3 miliar; Anthropic menginvestasikan $45 miliar untuk mengamankan daya komputasi
Pengembang pusat data kecerdasan buatan Nscale telah mengajukan permohonan penawaran umum perdana (IPO) kepada Komisi Sekuritas dan Bursa Amerika Serikat, dan berencana untuk listing di Bursa Saham New York dengan kode saham "NSCL".
Dana lindung nilai untuk pertama kalinya dalam lebih dari satu tahun beralih ke posisi bullish terhadap yen, dengan posisi net long naik menjadi sekitar 1,6 miliar dolar AS, setelah kenaikan suku bunga oleh Jepang dan Amerika Serikat meningkatkan volatilitas pasar valuta asing.
Data terbaru dari Komisi Perdagangan Berjangka Komoditas Amerika Serikat menunjukkan bahwa hedge fund untuk pertama kalinya sejak Juli 2025 beralih menjadi bullish terhadap yen.
Perusahaan pusat data AI Nscale secara terbuka mengajukan permohonan IPO di pasar saham AS, Nvidia memiliki lebih dari 5% saham
Nscale berencana mengumpulkan dana hingga 3 miliar dolar AS untuk memperluas kapasitas komputasi AI, dengan valuasi putaran C sebesar 14,6 miliar dolar AS. Hingga Agustus tahun ini, kapasitas listrik yang dikuasai oleh Nscale telah melampaui 10 gigawatt, dengan total nilai kontrak sekitar 103 miliar dolar AS, termasuk komitmen sewa sebesar 45 miliar dolar AS dari Anthropic. Persentase kepemilikan Nvidia di Nscale lebih dari 5%, namun merupakan saham tanpa hak suara.
Harga kripto
Lainnya


