
Goldman Sachs pertama kali meliput Luckin dan langsung optimis: berekspansi melawan arus di tengah perang harga, target 55.000 toko di pasar Tiongkok dapat tercapai

Goldman Sachs untuk pertama kalinya memasukkan Luckin Coffee ke dalam cakupan dan memberikan peringkat beli, menilai bahwa merek kopi seduhan terbesar di Tiongkok ini telah menunjukkan “parit pertahanan” yang kuat dalam persaingan harga yang sengit, ruang ekspansi toko di pasar Tiongkok daratan masih jauh dari mencapai batas, serta perbaikan margin laba dan potensi imbal hasil bagi pemegang saham membentuk katalis tambahan untuk kenaikan.
Goldman Sachs menetapkan target harga Luckin Coffee dalam 12 bulan sebesar 49 dolar AS, yang menunjukkan sekitar 61% potensi kenaikan dibandingkan harga saham saat ini di 30,51 dolar AS, penilaian didasarkan pada 21 kali perkiraan price-earning ratio tahun 2026, serta memberikan diskon 10% untuk pasar OTC. Luckin, berkat keunggulan skala dan kemampuan digitalnya, masih memiliki ruang peningkatan pangsa pasar yang signifikan di pasar minuman seduhan Tiongkok daratan dan menargetkan 55.000 toko sebagai sasaran yang dapat dicapai.
Tingkat pertumbuhan tahunan gabungan pendapatan dan laba bersih Non-GAAP Luckin dari tahun 2025 hingga 2028 masing-masing mencapai 19% dan 26%, yang didorong oleh ekspansi jumlah toko, pemulihan margin laba akibat normalisasi subsidi layanan pesan antar, serta peningkatan efisiensi operasional yang berkelanjutan. Sementara itu, seiring perusahaan diperkirakan akan membalikkan akumulasi kerugian menjadi akumulasi surplus pada tahun 2026, ruang imbal hasil bagi pemegang saham juga akan terbuka—Luckin telah mengumumkan rencana pembelian kembali saham sebesar 300 juta dolar AS pada April 2026, sekitar 3% dari nilai pasar.
Target 55.000 toko: Skala dan digitalisasi membangun “parit ekspansi”
Ruang ekspansi toko Luckin di Tiongkok daratan masih sangat luas. Hingga akhir tahun 2025, Luckin memiliki lebih dari 30.000 toko di Tiongkok daratan, dengan pangsa GMV pasar kopi seduhan sebesar 28%, sekitar dua kali lipat dari merek kedua yaitu Starbucks. Mengambil referensi City Café (711 Coffee) yang memiliki 35% pangsa pasar kopi seduhan di Taiwan, jika Luckin mencapai pangsa pasar serupa, jumlah toko yang sesuai adalah sekitar 56.000.
Tiga logika inti yang mendukung target ini:
Pertama, harga rata-rata Luckin sekitar 14 yuan, hanya setengah dari Starbucks, setara dengan 0,4 kali upah per jam di Tiongkok daratan. Aksesibilitas tinggi dan nilai harga membentuk fondasi peningkatan penetrasi;
Kedua, Luckin mengarahkan pengguna untuk memesan melalui aplikasi sendiri atau mini program, telah mengumpulkan lebih dari 98 juta pengguna transaksi aktif bulanan dan 450 juta anggota total, membentuk kemampuan operasi berbasis data yang kuat, serta pengeluaran R&D lebih dari 600 juta yuan pada tahun 2025, tertinggi di antara merek minuman seduhan utama;
Ketiga, produk non-kopi (termasuk minuman teh seduhan, jus buah dan sayur) pada tahun 2025 telah menyumbang lebih dari 20% volume cangkir, membantu memperluas skenario konsumsi dan basis pelanggan di kota-kota lapis bawah.
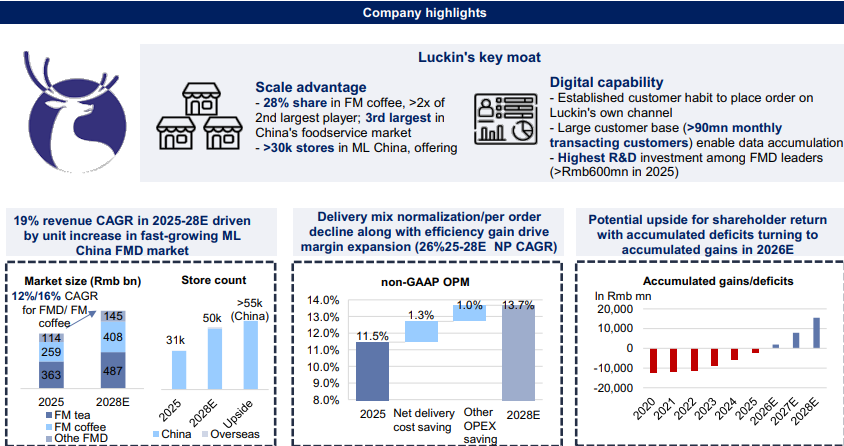
Analisis bottom-up juga menunjukkan, berdasarkan perhitungan konsumsi rata-rata per kota, batas atas toko Luckin di Tiongkok daratan dapat mencapai sekitar 69.000.
Perang harga menjadi rasional, jalur pemulihan margin laba jelas
Margin laba operasi Non-GAAP Luckin mencapai puncak historis 13% pada tahun 2023, kemudian menurun ke sekitar 11,5% pada tahun 2024–2025 karena perang harga sengit dengan Cotti Coffee (Cotti meluncurkan promosi semua kategori 9,9 yuan / 8,8 yuan pada tahun 2023–2024), serta efek dilusi pendapatan toko yang cepat akibat ekspansi toko.
Situasi kompetitif pada tahun 2026 jelas lebih baik daripada periode rendah tahun 2023–2024. Cotti telah membatalkan promosi 9,9 yuan untuk semua kategori pada Februari 2026, survei saluran menunjukkan margin laba di tingkat toko memburuk secara jelas setelah subsidi berakhir, bahkan baru-baru ini muncul tren penutupan toko bersih.
Sementara itu, normalisasi subsidi platform pesan antar akan mendorong proporsi pesanan pesan antar Luckin turun dari 35%–45% pada kuartal ketiga hingga keempat tahun 2025 menjadi sekitar 30%, ditambah biaya pesanan diperkirakan turun persentase satu digit tinggi year-on-year, sehingga pertumbuhan margin laba operasi Luckin diperkirakan mulai berbalik positif sejak kuartal ketiga 2026.
Menatap tahun 2028, diprediksi margin laba operasi Non-GAAP Luckin akan meningkat bertahap menjadi 14%, margin laba bersih mencapai 10%, dan proporsi arus kas bebas terhadap pendapatan juga akan membaik ke angka persentase satu digit tinggi.
Ekspansi ke luar negeri: Asia Tenggara menjanjikan, pasar Amerika masih membutuhkan waktu
Sikap terhadap bisnis luar negeri Luckin adalah hati-hati, diperkirakan kontribusi pendapatan luar negeri tahun 2028 hanya pada persentase satu digit rendah.
Di pasar Asia Tenggara, Luckin saat ini memiliki sekitar 82–83 toko masing-masing di Singapura (swakelola) dan Malaysia (franchise dengan mitra lokal Hextar Industries Berhad). Skala pasar minuman seduhan di Asia Tenggara hanya sekitar 0,3 kali Tiongkok, bahkan mengikuti jejak ekspansi Mixue Ice City di Asia Tenggara, GMV luar negeri Luckin hanya pada persentase menengah dari pasar Tiongkok, potensi pertumbuhan terbatas.
Di pasar Amerika Serikat, Luckin menghadapi hambatan lebih tinggi: Starbucks dan Dunkin's bersama-sama menguasai sekitar dua pertiga jumlah toko minuman seduhan profesional di AS; kebiasaan konsumen memesan secara digital melalui aplikasi belum terbentuk; proses pembukaan toko lebih rumit, biaya lebih tinggi. Bahkan jika eksekusi berjalan lancar, ekspansi skala Luckin di AS memerlukan waktu yang cukup panjang.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Operator "cloud baru" AI Nscale (NSCL.US) berusaha untuk IPO di pasar saham AS, berencana mengumpulkan dana hingga $3 miliar; Anthropic menginvestasikan $45 miliar untuk mengamankan daya komputasi
Pengembang pusat data kecerdasan buatan Nscale telah mengajukan permohonan penawaran umum perdana (IPO) kepada Komisi Sekuritas dan Bursa Amerika Serikat, dan berencana untuk listing di Bursa Saham New York dengan kode saham "NSCL".
Dana lindung nilai untuk pertama kalinya dalam lebih dari satu tahun beralih ke posisi bullish terhadap yen, dengan posisi net long naik menjadi sekitar 1,6 miliar dolar AS, setelah kenaikan suku bunga oleh Jepang dan Amerika Serikat meningkatkan volatilitas pasar valuta asing.
Data terbaru dari Komisi Perdagangan Berjangka Komoditas Amerika Serikat menunjukkan bahwa hedge fund untuk pertama kalinya sejak Juli 2025 beralih menjadi bullish terhadap yen.
Perusahaan pusat data AI Nscale secara terbuka mengajukan permohonan IPO di pasar saham AS, Nvidia memiliki lebih dari 5% saham
Nscale berencana mengumpulkan dana hingga 3 miliar dolar AS untuk memperluas kapasitas komputasi AI, dengan valuasi putaran C sebesar 14,6 miliar dolar AS. Hingga Agustus tahun ini, kapasitas listrik yang dikuasai oleh Nscale telah melampaui 10 gigawatt, dengan total nilai kontrak sekitar 103 miliar dolar AS, termasuk komitmen sewa sebesar 45 miliar dolar AS dari Anthropic. Persentase kepemilikan Nvidia di Nscale lebih dari 5%, namun merupakan saham tanpa hak suara.
Harga kripto
Lainnya


