
Meta menjual daya komputasi AI, apakah ini tanda menyerah atau langkah inovatif? Pandangan Wall Street terpecah

Meta menjajaki rencana untuk menjual kapasitas komputasi yang tidak terpakai, memicu interpretasi yang sangat berbeda di Wall Street. Apakah ini merupakan langkah pragmatis setelah ambisi besar AI gagal, atau terobosan strategis yang mengubah investasi infrastruktur besar menjadi sumber keuntungan baru?
Menurut laporan, Meta berencana menjual sumber daya komputasi yang tidak terpakai. Setelah berita ini beredar, harga saham Meta melonjak 9% dalam satu hari pada hari Rabu, mencatatkan kinerja terbaik harian dalam lebih dari setahun, memberikan dorongan yang telah lama dinanti bagi saham yang tahun ini terus tertekan. Perusahaan menolak berkomentar terkait laporan tersebut.
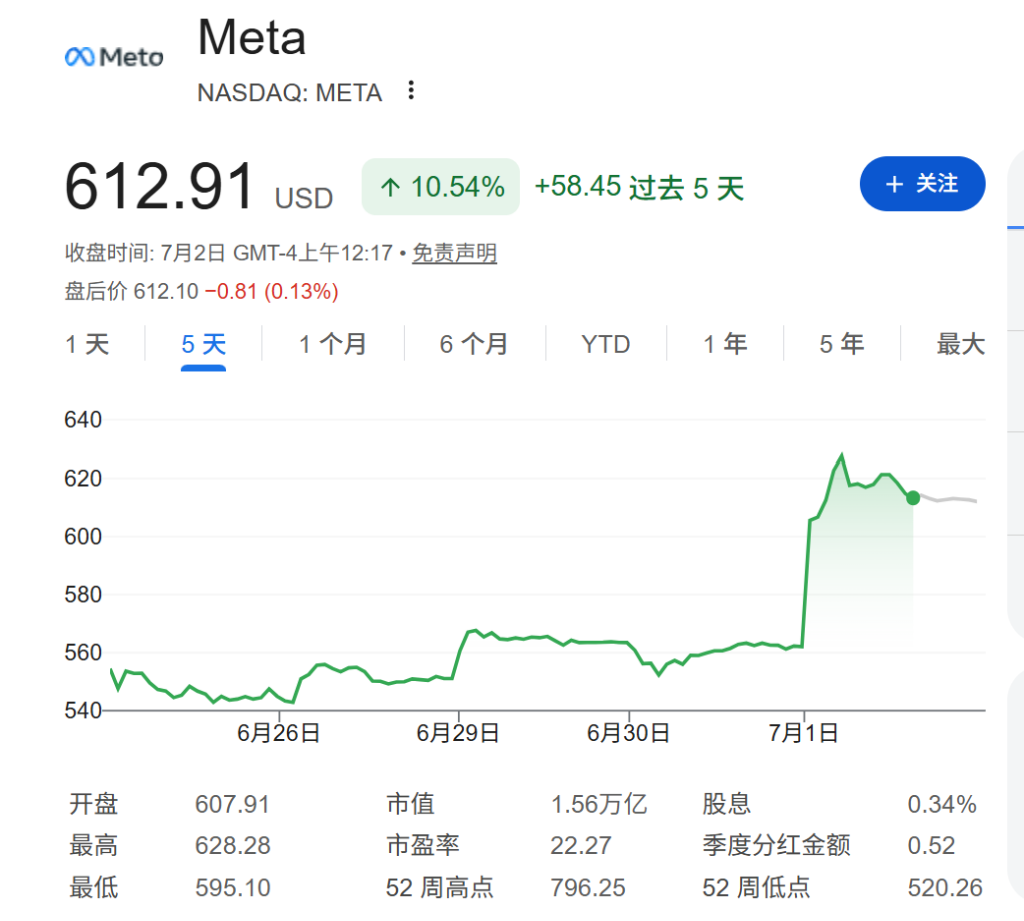
Tindakan ini sangat berarti bagi para investor. Arus kas bebas Meta pada kuartal kedua tahun ini diperkirakan akan mencatat nilai negatif lebih dari 1 miliar dolar AS. Menurut data FactSet, indikator ini diprediksi akan memburuk secara signifikan dalam beberapa tahun ke depan. Jika penjualan kapasitas komputasi ke pihak luar dapat direalisasikan, hal ini diharapkan dapat langsung memperbaiki kondisi arus kas perusahaan dan memberikan sebagian dukungan pada belanja modal tahunan yang mencapai 145 miliar dolar AS.
Pihak Pesimis: Produk AI Internal Tumbuh Tidak Sesuai Ekspektasi
Analis D.A. Davidson, Gil Luria, mengambil sikap hati-hati. Ia berpendapat, Meta beralih ke penjualan kapasitas komputasi merupakan sinyal perusahaan "meninggalkan jalur terdepan AI". Sejak tahun lalu mendirikan Meta Superintelligence Labs, perusahaan memang meluncurkan model Muse Spark yang baru, tetapi dalam hal daya saing model masih tertinggal dibandingkan Anthropic dan OpenAI.
Analis Baird, Colin Sebastian, juga mengeluarkan peringatan. Ia menekankan bahwa Zuckerberg sebelumnya pernah mengisyaratkan hanya akan mempertimbangkan penjualan kapasitas komputasi jika perusahaan "membangun infrastruktur AI secara berlebihan". Jadi, jika Meta benar-benar memulai platform layanan cloud, mungkin menandakan bahwa pelaksanaan skala besar produk AI internal belum mencapai ritme yang diharapkan. Namun, Sebastian juga mengakui bahwa dalam konteks Meta yang terus meningkatkan investasi AI, membangun platform cloud sendiri adalah pilihan yang "rasional"—karena berbeda dengan Amazon, Alphabet dan perusahaan sejenis lainnya, Meta selama ini tidak menjual sumber daya komputasi ke pihak ketiga, sehingga membatasi ruang keuntungan dan efisiensi skala mereka.
Pendiri Jackson Square Capital, Andrew Graham, juga memiliki pandangan serupa. Dalam wawancara dengan MarketWatch, ia mengatakan keputusan Meta untuk menjual kapasitas komputasi yang tidak terpakai, "membantu monetisasi investasi besar mereka pada infrastruktur AI dan memperbaiki prospek arus kas bebas—yang indikatornya memang diperkirakan akan berbalik sangat negatif dalam beberapa tahun ke depan".
Pihak Optimis: Monetisasi Kapasitas Tidak Terpakai, Mendorong Investasi Lebih Besar
Analis Jefferies, Brent Thill, memberikan pendapat yang sepenuhnya berbeda. Dalam riset hari Rabu, ia menegaskan bahwa menilai penjualan kapasitas komputasi sebagai "pembangunan berlebihan" adalah "kesalahan prioritas", karena saat ini permintaan kapasitas komputasi di pasar masih jauh melebihi pasokan.
Dari sisi data, Thill mengutip riset industri Jefferies yang menunjukkan tingkat utilisasi infrastruktur internal Meta saat ini sekitar 65%, masih ada 35% kapasitas tidak terpakai. Jika sumber daya ini dijual ke luar, hal itu akan langsung meningkatkan tingkat pemanfaatan secara keseluruhan, memperbaiki return investasi, dan meningkatkan arus kas, sehingga memberikan amunisi untuk memperbesar belanja modal, bukan menunjukkan niat mengecilkan operasi. Zuckerberg tahun lalu pernah menyatakan dalam panggilan pendapatan bahwa ia memperkirakan Meta dapat "menyewakan kapasitas komputasi yang berlebih dengan harga premium tertentu".
Thill menyimpulkan bahwa Meta "bukan mundur dari persaingan AI, melainkan mengubah komitmen kapasitas agresif tahap awal menjadi pilihan yang menciptakan nilai strategis".
Dinamika Baru di Pasar Cloud Computing
Terlepas dari bagaimana Wall Street menginterpretasikan motivasi Meta, potensi masuknya Meta menjadi ancaman langsung bagi pemain cloud computing yang ada. Setelah laporan Bloomberg dirilis, harga saham pemasok kapasitas cloud CoreWeave dan Nebius langsung jatuh, menunjukkan kekhawatiran pasar bahwa kompetitor baru dapat mempersempit pangsa pasar mereka.
Langkah selanjutnya dari Meta akan sangat menentukan jawaban nyata atas pertanyaan "menyerang atau mundur". Bagi investor, fokus utamanya adalah: apakah perusahaan mampu mengubah pusat biaya infrastruktur menjadi sumber pendapatan, sekaligus mempertahankan posisi di garis depan AI.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
JPMorgan: Pengiriman chip khusus pada tahun 2027 akan melebihi GPU, "ketersembunyian rantai pasokan" Broadcom TPU tidak berarti pesanan diragukan
JPMorgan memperkirakan bahwa pada tahun 2027, pangsa pengiriman ASIC/XPU akan mencapai 54%, melebihi GPU, dan chip khusus akan menjadi faktor pertumbuhan penting dalam daya komputasi AI. Kesepakatan TPU selama 5 tahun antara Broadcom dan Google mencakup tahun 2026 hingga 2031; meskipun informasi rantai pasokan tidak transparan, ini tidak berarti ada keraguan mengenai pesanan, visibilitas pendapatan tetap kuat. Pada periode yang sama, permintaan perangkat wafer dan penyimpanan meningkat secara bersamaan, mendukung kelanjutan siklus semikonduktor.
Penurunan pasar saham AS pada bulan September belum berakhir? Strategis Citadel memperingatkan: Masih ada tekanan penurunan hingga akhir bulan, kemungkinan ada perubahan pada Oktober.
Menurut Rubner, seorang ahli strategi dari Citadel Securities, pada hari Jumat pasar saham AS akan mengalami "triple witching day" dengan opsi senilai 7 triliun dolar jatuh tempo. Strategi kuantitatif masih memiliki ruang untuk penjualan, periode tenang untuk pembelian kembali saham bertepatan dengan rebalancing akhir kuartal dana pensiun, sehingga kekuatan short masih mendominasi hingga akhir bulan. Namun, penurunan tajam dalam antusiasme perdagangan AI, ditambah dengan angin musiman kuartal keempat, katalis musim laporan keuangan, dan dimulainya kembali buyback, memberikan prospek positif untuk pasar pada kuartal keempat.
Harga kripto
Lainnya


