
Bagaimana prospek obligasi pemerintah AS 10 tahun setelah data non-farm employment yang lemah?

Pada bulan Juni, penambahan lapangan kerja non-pertanian di Amerika Serikat hanya berjumlah 57.000, lebih rendah dari ekspektasi pasar sebesar 113.000; data bulan April dan Mei juga direvisi turun total 74.000. Secara permukaan, ini adalah data yang menguntungkan obligasi AS dan merugikan dolar AS, tetapi hasil perdagangan di pasar tidak sepenuhnya sama: Pada 2 Juli, imbal hasil obligasi pemerintah AS 2 tahun turun dari 4,17% menjadi 4,14%, sementara imbal hasil obligasi 10 tahun naik dari 4,48% menjadi 4,49%, dan selisih imbal hasil 2s10s melebar dari 31bp menjadi 35bp. Artinya, pasar memang membeli obligasi jangka pendek, tetapi tidak membeli obligasi jangka panjang secara bersamaan. Makna pertama dari data non-pertanian yang lemah adalah berkurangnya kebutuhan untuk melanjutkan kenaikan suku bunga, bukan langsung beralih ke perdagangan resesi.
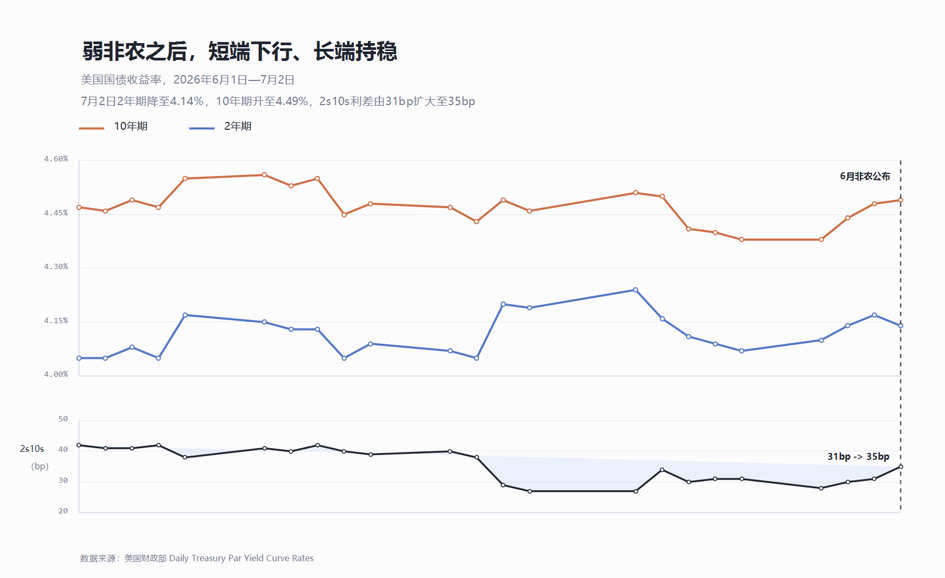
Penurunan tingkat imbal hasil jangka pendek tidak sulit untuk dipahami: penambahan lapangan kerja non-pertanian yang melambat secara signifikan, ditambah revisi turun dua bulan sebelumnya, menunjukkan bahwa pasar tenaga kerja memang tidak terlalu panas. Bagi imbal hasil 2 tahun, perdagangan yang paling langsung adalah penurunan risiko ekor dari kebijakan Fed yang melanjutkan kenaikan suku bunga. Dengan kata lain, data non-pertanian yang lemah pertama-tama menekan probabilitas“segera naik suku bunga” atau“apakah perlu naik lagi”.
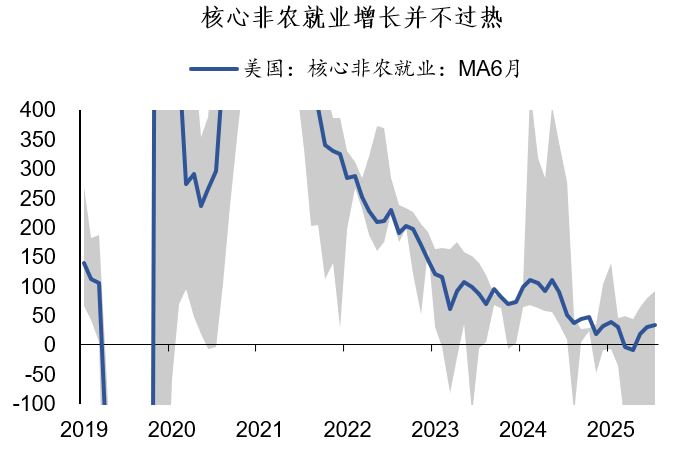
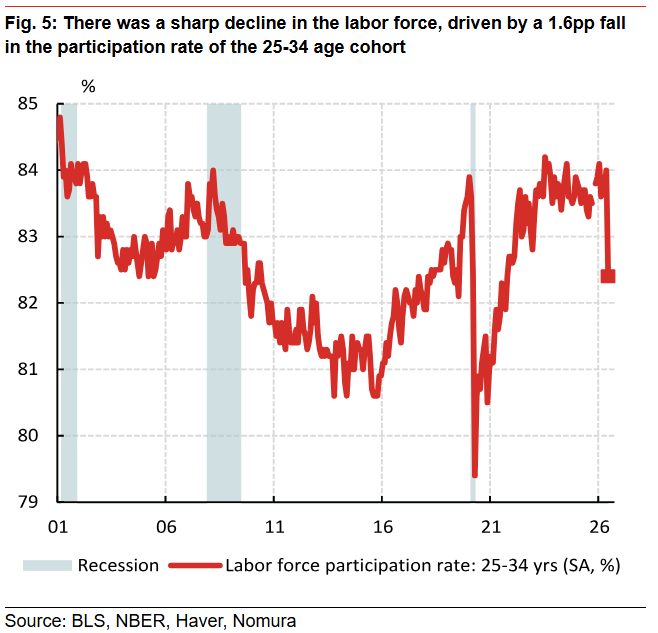
Namun, data ini juga tidak cukup lemah untuk langsung membuat pasar beralih ke penetapan harga resesi. Laporan ini terpengaruh banyak faktor sementara: penurunan pekerjaan di sektor rekreasi dan hotel akibat perekrutan lebih awal,tingkat partisipasi kelompok usia 25-34 turun sebesar 1,6 poin persentase.Ini memberi sinyal kepada Fed bahwa mereka bisa sedikit mengurangi sikap hawkish, bisa lebih sabar, namun tidak harus segera beralih ke kebijakan longgar.
Data lemah non-pertanian satu bulan hanya menunjukkan perlambatan marginal dalam penambahan lapangan kerja, tidak cukup untuk membuktikan pertumbuhan jangka panjang dan tingkat suku bunga riil akan turun dengan cepat,ini juga menjadi kunci mengapa obligasi 10 tahun tidak mengalami penurunan signifikan. Sementara itu, pendanaan fiskal, pasokan obligasi negara, serta pengeluaran modal pusat data AI masih menciptakan permintaan untuk pendanaan. Kredit sektor swasta yang lemah tidak berarti keseluruhan permintaan pendanaan di AS menurun, investasi pemerintah dan AI masih menopang tingkat suku bunga jangka panjang.
Oleh karena itu, setelah non-pertanian yang lemah, pasar tidak memperdagangkan penurunan seluruh kurva imbal hasil. Ekspektasi kenaikan suku bunga yang menurun membuat obligasi jangka pendek mendapatkan manfaat lebih langsung, obligasi 10 tahun hanya merasakan tekanan naik yang lebih ringan dan belum memastikan tren penurunan, tetap dengan pandangan fluktuatif.
Memandang ke depan, CPI akan menjadi titik data utama, jika CPI Juni jauh di bawah ekspektasi, obligasi 10 tahun berpeluang mencoba 4,35—4,40%; jika inflasi inti tetap sekitar 0,3% atau lebih tinggi, maka kemungkinan kembali ke atas 4,50%.Dalam jangka menengah, hanya ketika pelambatan pasar kerja menyebar ke kenaikan PHK, konsumsi melemah, dengan disertai penurunan inflasi, maka ruang penurunan imbal hasil jangka panjang baru benar-benar terbuka.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
JPMorgan: Kenaikan suku bunga tidak cukup untuk mengakhiri tren naik saham AS, suku bunga jangka panjang, kebijakan fiskal, dan geopolitik adalah risiko yang sebenarnya
JPMorgan berpendapat bahwa kenaikan suku bunga tidak berarti akhir dari logika kenaikan pasar saham AS, karena belanja modal AI dan laba perusahaan masih dapat menopang pasar ekuitas. Namun, defisit fiskal, pasokan obligasi, dan risiko geopolitik akan terus mendorong kenaikan imbal hasil obligasi jangka panjang. Hal yang benar-benar perlu diwaspadai adalah jika imbal hasil obligasi AS 10 tahun dengan cepat mendekati 5,5%-6%; pada saat itu, tekanan terhadap saham-saham pertumbuhan dengan valuasi tinggi kemungkinan akan meningkat secara signifikan.
Solidigm, anak perusahaan SK hynix (SKHY.US), mempertimbangkan membangun pabrik NAND di Amerika Serikat, tetapi masih ada hambatan biaya dan politik
Menurut sumber yang mengetahui, anak perusahaan SK Hynix (SKHY.US), Solidigm, sedang mempertimbangkan pembangunan pabrik chip flash NAND di Amerika Serikat.
Bank Sentral Jepang menaikkan suku bunga, namun yen justru berbalik turun! Pernyataan Kazuo Ueda dianggap "tidak cukup hawkish", para ahli strategi memperingatkan tren penurunan mungkin akan berlanjut
Para ahli strategi berpendapat bahwa pernyataan Gubernur Bank Sentral Jepang, Kazuo Ueda, dalam konferensi pers telah mengecewakan para investor yang mengharapkan komentar yang lebih hawkish darinya.
Goldman Sachs: Pelonggaran kenaikan suku bunga Federal Reserve memperlambat kenaikan emas, tetapi tidak mengubah struktur bullish jangka panjang
Goldman Sachs percaya bahwa kenaikan suku bunga hanya memperlambat laju kenaikan, bukan mengakhiri pasar bullish. Diperkirakan nilai wajar emas pada akhir tahun sebesar 4.650 dolar AS. Dukungan paling penting berasal dari pembelian emas oleh bank sentral—kecepatan pembelian saat ini mencapai 91 ton per bulan, lebih dari lima kali rata-rata historis, dan tren struktural ini sulit dibalik. Selain itu, posisi opsi beli tiga kali lipat dari rata-rata, efek lindung nilai dari pembuat pasar dapat secara mekanis memperbesar kenaikan tren, sehingga kenaikan aktual mungkin jauh melampaui perkiraan dasar.
Harga kripto
Lainnya


