
Federal Reserve mengirimkan sinyal dovish, strategi alokasi terbaru untuk saham AS, emas, dan obligasi jangka pendek

Berita Forex pada 7 Juli—— Williams kembali menyampaikan pandangan dovish.
Dia mengakui bahwa tingkat inflasi secara keseluruhan saat ini masih relatif tinggi, namun penurunan harga energi menjadi keuntungan yang signifikan, dan diperkirakan harga energi akan terus menurun dalam beberapa bulan ke depan, yang akan terus membantu meredakan inflasi; dampak kenaikan tarif terhadap harga kemungkinan besar telah mencapai puncaknya, sehingga tekanan kenaikan harga akan berangsur-angsur mereda.
Dari sisi fundamental ekonomi, pasar kerja tetap stabil, ekonomi secara keseluruhan mampu mempertahankan pertumbuhan yang stabil, serta investasi industri AI diprediksi akan berlanjut dan ekspansi industri terus memberikan dukungan bagi ekonomi. Dalam hal kebijakan moneter, Williams menilai bahwa rentang suku bunga kebijakan saat ini sudah tepat, dan kebijakan moneter yang ada cukup untuk mencapai dua tujuan utama yaitu stabilitas harga dan tenaga kerja penuh.
Di saat yang sama, karena adanya beragam ketidakpastian pasar, Federal Reserve tidak seharusnya memberikan panduan jangka panjang yang terlalu jelas,
Pendapat Alokasi Institusi
Raksasa manajer aset global BlackRock dalam outlook pertengahan tahun 2026 menyampaikan bahwa ekonomi global kini memasuki siklus kelangkaan, ekspansi investasi industri terus memperbesar kendala pasokan berbagai kategori hulu, sehingga teridentifikasi tiga garis utama investasi yaitu pertumbuhan langka, pendapatan berkelanjutan, dan terobosan klasifikasi aset tradisional, serta menganjurkan investasi aktif untuk menemukan peluang di jalur langka, dengan fokus utama pada saham AS.
Didukung oleh pernyataan dovish terbaru dari Williams Federal Reserve, lingkungan makro yang didominasi penurunan inflasi, stabilitas ekonomi, dan kebijakan moneter yang tidak diperketat, memberikan dampak positif kepada saham AS, obligasi dengan durasi pendek, dan logam mulia, serta semakin memperjelas peluang struktural di berbagai aset. Kita dapat merancang portofolio berlapis dengan mengandalkan petunjuk makro dan institusi.
Pasar telah terlebih dahulu menentukan harga keuntungan pertumbuhan jangka panjang industri, indeks S&P 500 melonjak sebelumnya hingga mencatatkan kinerja kuartal terbaik dalam enam tahun terakhir.
Menyusun aset terkait teknologi tidak perlu dilakukan secara agresif, alokasikan secara moderat pada target perangkat keras hulu saja, tanpa harus mengejar tema aplikasi hilir yang sedang naik daun.
Logika fundamental pendapatan saham AS sangat kuat, pendapatan S&P 500 kuartal kedua diperkirakan tumbuh 23% yoy, naik dua digit selama tujuh kuartal berturut-turut.
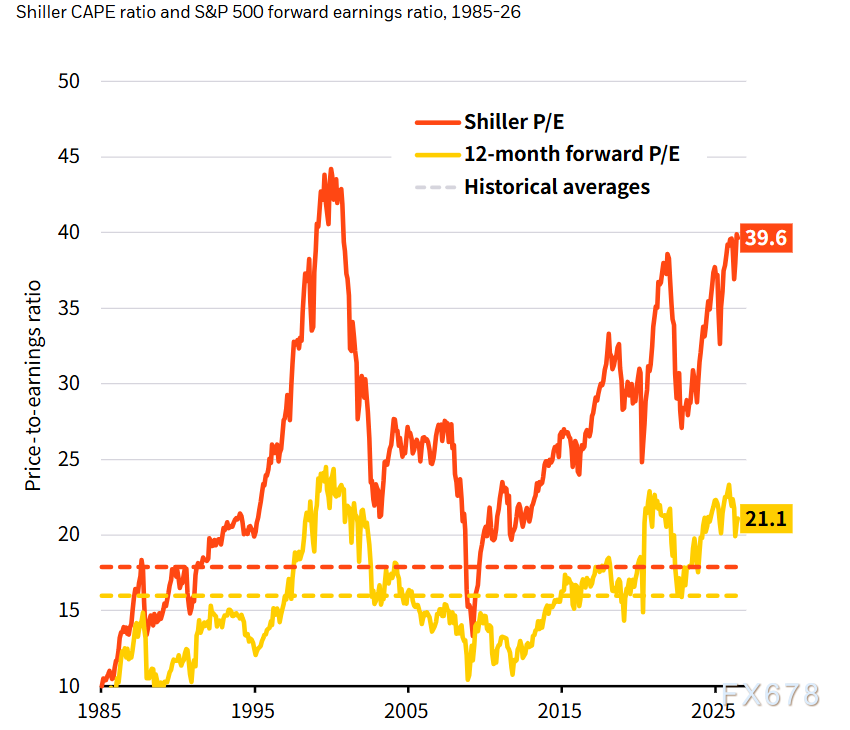
(Perkiraan pertumbuhan dan valuasi naik bersamaan, mengurangi sebagian bubble valuasi)
Bandingkan dengan Eropa, Inggris, dan Jepang yang kekurangan dukungan industri dengan tingkat pertumbuhan tinggi, elastisitas pertumbuhan kurang cukup, sehingga hanya cocok untuk alokasi netral.
Lingkungan Makro: Pernyataan Dovish Williams Memperluas Rentang Aset yang Diuntungkan
Williams menilai bahwa penurunan harga energi yang berkelanjutan akan terus menekan inflasi, dampak harga dari kenaikan tarif telah mencapai puncak, tekanan inflasi tinggi secara bertahap mereda, sementara pasar kerja tetap stabil, ekonomi berjalan dengan lancar, serta investasi industri terus menopang ekonomi riil.
Kebijakan moneter saat ini sudah sesuai dengan target, dengan beragam ketidakpastian, tidak akan memberikan panduan pengetatan yang tegas, peluang kenaikan suku bunga besar pun menurun drastis.
Kedua, obligasi jangka pendek-menengah, inflasi yang menurun dan ekspektasi kenaikan suku bunga yang mendingin mengurangi tekanan kenaikan suku bunga, tetapi sensitivitas suku bunga aset berjangka panjang tetap tinggi, sehingga imbal hasil obligasi jangka pendek lebih menarik;
Ketiga, logam mulia seperti emas, ekspektasi penurunan suku bunga riil, ketidakpastian geopolitik global, dan kebutuhan lindung nilai mata uang bersama-sama meningkatkan nilai emas sebagai aset portofolio, mampu mengimbangi volatilitas pasar ekuitas serta meningkatkan sifat hedging portofolio.
Dua garis investasi pendukung dan strategi alokasi aset terpisah
Prioritaskan alokasi pada obligasi pemerintah zona euro jangka pendek-menengah, sekaligus menyusun kredit publik dan swasta yang memiliki arus kas stabil; hindari obligasi jangka panjang yang sangat fluktuatif, risiko fluktuasi suku bunga tinggi, dan efek hedging lemah.
Pasar kredit perlu pemilihan yang teliti, hanya pilih target dengan arus kas yang jelas, perlindungan utang yang sempurna serta nilai pemulihan tinggi, dan hindari aset kredit dengan fundamental lemah.
Pembagian sederhana antara saham, obligasi dan aset alternatif sudah tidak cocok dengan pasar saat ini, investasi harus mengunci tema industri dan eksposur risiko terlebih dahulu, lalu memilih instrumen investasi yang sesuai, aset infrastruktur adalah contoh yang jelas, mampu memenuhi kebutuhan berbagai industri sekaligus menawarkan arus kas stabil jangka panjang, serta memiliki dua sifat utama yaitu pertumbuhan dan pendapatan; logam mulia seperti emas tidak bergantung pada siklus saham-obligasi tradisional, menjadi alat hedging lintas siklus berkualitas.
Kerangka alokasi taktis per kategori jelas: di sisi ekuitas, saham AS diutamakan, saham Eropa, Inggris, dan Jepang tetap netral, sektor teknologi dialokasikan secara moderat tanpa over-exposure; untuk fixed income fokus pada obligasi pemerintah jangka pendek-menengah; kredit pilih target terbaik secara ketat, kontrol kualitas; aset alternatif dialokasikan dalam porsi kecil pada emas dan infrastruktur, untuk hedging volatilitas portofolio.
Ringkasan
Menggabungkan kerangka investasi siklus kelangkaan pertengahan tahun 2026 BlackRock dan pernyataan dovish terbaru Williams Federal Reserve, logika inti pasar menemukan resonansi: logika kelangkaan industri mendukung ketahanan pendapatan saham AS, pelonggaran ekspektasi dengan penurunan inflasi dan siklus kenaikan suku bunga yang mendekati akhir, secara bersamaan menguntungkan obligasi jangka pendek dan emas, serta pasar secara umum berorientasi pada peluang struktural tanpa adanya kenaikan menyeluruh atau penurunan sistemik.
Pendekatan inti alokasi adalah menyeimbangkan antara aset pertumbuhan, pendapatan tetap, dan hedging, dengan saham AS sebagai inti ekuitas, obligasi jangka pendek sebagai basis arus kas stabil, emas sebagai proteksi risiko tail, aktif memilih target, serta meninggalkan strategi alokasi pasif yang hanya fokus pada jalur tunggal atau sekadar menyeimbangkan secara sederhana.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Jepang akan bertindak lagi? Bank Sentral Jepang dikabarkan melakukan survei nilai tukar, yen mempersempit penurunan
Media Jepang melaporkan bahwa Bank Sentral Jepang bertanya kepada pelaku pasar mengenai tingkat nilai tukar, setelah itu penurunan harian yen terhadap dolar AS yang sebelumnya lebih dari 1% menyempit setengahnya. Kenaikan suku bunga oleh Bank Sentral Jepang pada hari Jumat gagal mendorong nilai tukar, dan dua pengambil keputusan memberikan suara menentang, sehingga pasar meragukan jalur kenaikan suku bunga selanjutnya.
JPMorgan: Pengiriman chip khusus pada tahun 2027 akan melebihi GPU, "ketersembunyian rantai pasokan" Broadcom TPU tidak berarti pesanan diragukan
JPMorgan memperkirakan bahwa pada tahun 2027, pangsa pengiriman ASIC/XPU akan mencapai 54%, melebihi GPU, dan chip khusus akan menjadi faktor pertumbuhan penting dalam daya komputasi AI. Kesepakatan TPU selama 5 tahun antara Broadcom dan Google mencakup tahun 2026 hingga 2031; meskipun informasi rantai pasokan tidak transparan, ini tidak berarti ada keraguan mengenai pesanan, visibilitas pendapatan tetap kuat. Pada periode yang sama, permintaan perangkat wafer dan penyimpanan meningkat secara bersamaan, mendukung kelanjutan siklus semikonduktor.
Penurunan pasar saham AS pada bulan September belum berakhir? Strategis Citadel memperingatkan: Masih ada tekanan penurunan hingga akhir bulan, kemungkinan ada perubahan pada Oktober.
Menurut Rubner, seorang ahli strategi dari Citadel Securities, pada hari Jumat pasar saham AS akan mengalami "triple witching day" dengan opsi senilai 7 triliun dolar jatuh tempo. Strategi kuantitatif masih memiliki ruang untuk penjualan, periode tenang untuk pembelian kembali saham bertepatan dengan rebalancing akhir kuartal dana pensiun, sehingga kekuatan short masih mendominasi hingga akhir bulan. Namun, penurunan tajam dalam antusiasme perdagangan AI, ditambah dengan angin musiman kuartal keempat, katalis musim laporan keuangan, dan dimulainya kembali buyback, memberikan prospek positif untuk pasar pada kuartal keempat.
Harga kripto
Lainnya


