
Tragedi likuiditas logam mulia

Sejak awal tahun ini, pergerakan logam mulia jelas melemah.Baru-baru ini, setelah menembus garis tahunan, tampak ada tanda-tanda penurunan yang semakin cepat. Penulis bersama rekan-rekan pasar telah mencoba menjelaskan fluktuasi logam mulia dengan melihat faktor pembelian emas oleh bank sentral, keruntuhan dan kembalinya sistem kepercayaan dolar, serta faktor lainnya.
Memang, faktor-faktor tersebut memiliki penjelasan tersendiri terhadap pergerakan sementara logam mulia. Namun penulis juga menyadari bahwa faktor-faktor ini kurang memiliki daya persuasif untuk menjelaskan pelemahan tren logam mulia. Maka dalam artikel ini, penulis mencoba berbagi pemahaman tentang pergerakan logam mulia dari sudut pandang likuiditas.
Jika diperluas ke perspektif jangka menengah, misalnya dalam 2 tahun terakhir, pergerakan logam mulia sangat berkorelasi dengan spread antara obligasi US Treasury 10 tahun dan 2 tahun. Kurva suku bunga Treasury yang datar atau curam mencerminkan bagaimana pasar menilai kebijakan moneter yang longgar atau ketat. Dengan mengatur suku bunga jangka pendek dan spread-nya, pemerintah mendorong atau membatasi ekspansi kredit dan leverage di pasar, inilah logika dasar regulasi kebijakan moneter.
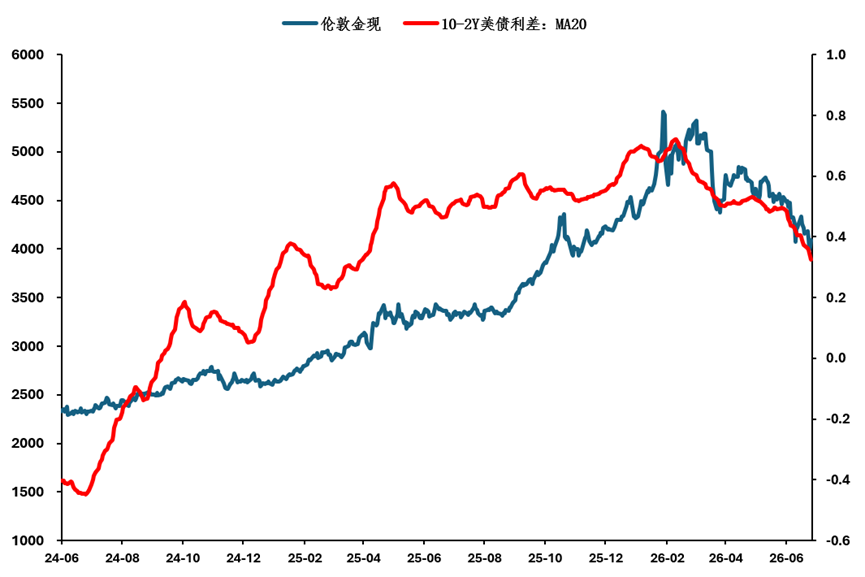
Melihat kembali, sejak awal tahun ini, didorong oleh perbaikan data ketenagakerjaan ekonomi Amerika Serikat, sikap dovish pejabat The Federal Reserve yang semakin berkurang, serta perubahan calon ketua Federal Reserve dari Milan ke Walsh, kurva suku bunga Treasury Amerika bergeser dari curam ke datar, hal ini memang menjadi titik balik pergerakan logam mulia dalam siklus kali ini.
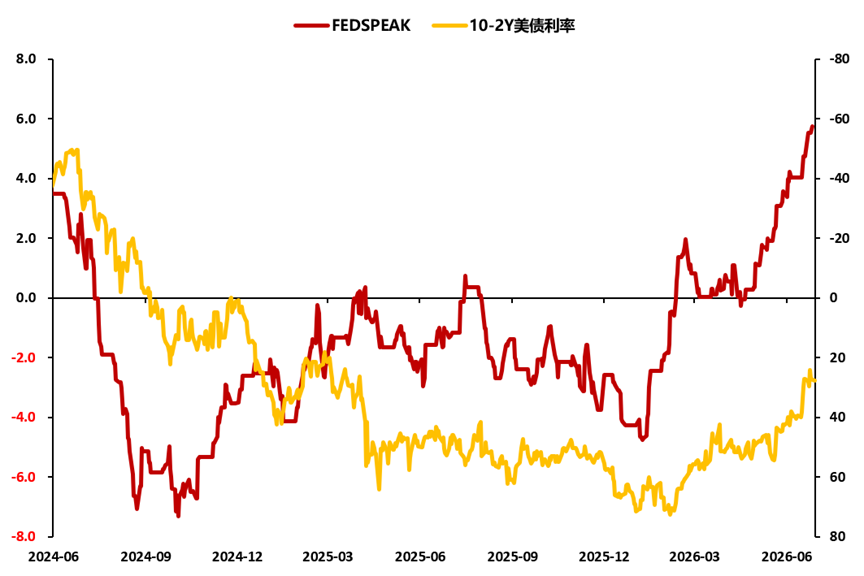
Namun penulis juga berpendapat, hanya dari sudut pandang kebijakan moneter saja masih belum cukup untuk menjelaskan dampak likuiditas terhadap pasar logam mulia, terutama penurunan yang semakin cepat sejak kuartal kedua/pasca konflik Iran.Namun, apabila mempertimbangkan petunjuk transaksi makro yang lebih luas, daya persuasifnya bisa meningkat secara signifikan.
Dalam pandangan penulis, dua garis besar makro terpenting di kuartal kedua adalah pertama, perubahan arah kebijakan moneter Federal Reserve dan narasi dolar yang kuat; kedua, tren pasar independen pada sektor ekuitas teknologi “hard”.
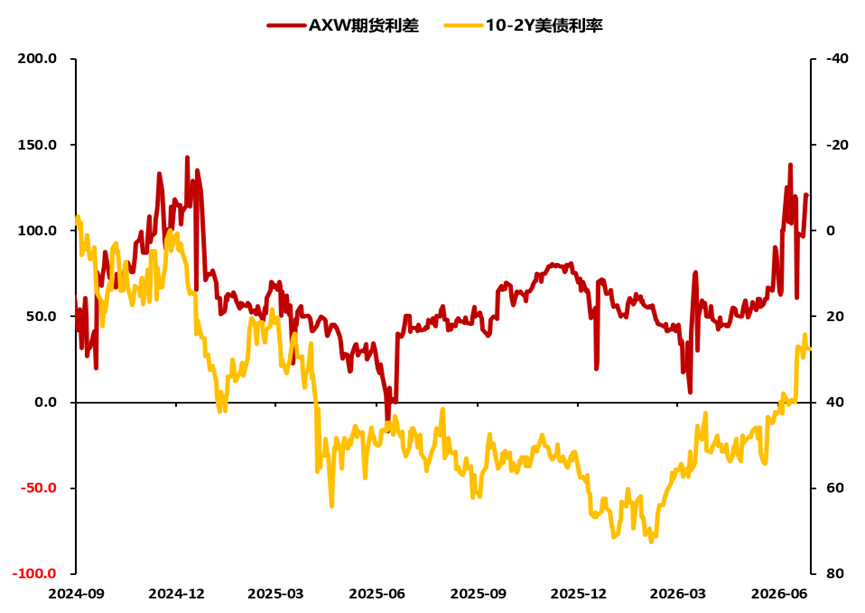
Beberapa pelaku pasar mungkin belum menyadari bahwa di balik pasar independen sektor ekuitas teknologi “hard”, di pasar utama global,tingkat leverage pembiayaan meningkat dengan cepat hingga ke posisi tertinggi sepanjang sejarah. Ini berarti likuiditas secara keseluruhan yang sudah ketat, juga dikuras dan diperas oleh leverage ekuitas, menyebabkan aset makro utama selain sektor ekuitas teknologi “hard” mengalami kehilangan likuiditas secara luas.
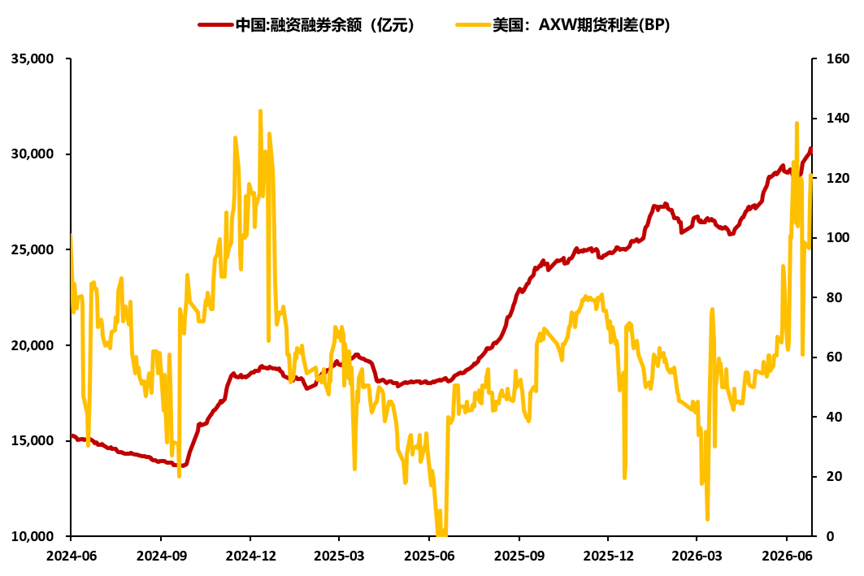
Atribut finansial adalah faktor penentu pergerakan logam mulia, terutama untuk pergerakan yang didorong faktor spekulasi pada perak, penjelasan mengenai pengurasan likuiditas menjadi semakin menonjol. Secara lebih luas, disebabkan lemahnya fundamental, indeks teknologi Hang Seng dan sejumlah sektor lama mengalami koreksi cepat akibat efek double punch Davis, yang juga bisa dijelaskan secara logis.
Apakah pola pengurasan likuiditas akan berlanjut?Menurut penulis, yang utama masih leverage dari tren independen sektor teknologi “hard”, sedangkan kebijakan moneter hanya menjadi faktor kedua. Saat ini belanja modal AI masih dalam masa ekspansi cepat, kurang sensitif terhadap suku bunga tinggi, secara jangka menengah leverage di sektor teknologi mungkin belum mencapai puncaknya. Selain itu, efek kekuatan ekuitas terhadap kekayaan juga dapat membawa tekanan inflasi sementara yang membatasi ruang pelonggaran bank sentral.
Oleh karena itu, menurut penulis, “kesedihan” likuiditas logam mulia mungkin akan terus berlanjut.
BFC Diskusi
Bersama Anda di tahun 2026
Silakan tinggalkan komentar di belakang layar
dan berdiskusi dengan kami
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Kenaikan suku bunga Federal Reserve menambah tekanan, suku bunga hipotek AS naik selama empat minggu berturut-turut mendekati 7%, pemulihan pasar properti mungkin akan tertunda lebih lanjut
Data yang dirilis pada hari Kamis oleh Freddie Mac menunjukkan bahwa rata-rata suku bunga hipotek tetap 30 tahun di Amerika Serikat naik menjadi 6,95% hingga 17 September, lebih tinggi dari 6,76% pada minggu sebelumnya, menandai kenaikan selama empat minggu berturut-turut dan mencapai level tertinggi sejak Januari 2025.
Saham AS semalam | Data klaim awal mingguan AS turun secara tak terduga, tiga indeks utama ditutup naik, Intel (INTC.US) naik lebih dari 7,6%
Pada penutupan, indeks Dow Jones naik 316,14 poin atau 0,61% menjadi 51.778,04 poin; indeks S&P 500 naik 85,91 poin atau 1,14% menjadi 7.637,72 poin; indeks Nasdaq Composite naik 439,87 poin atau 1,69% menjadi 26.418,30 poin.
Turki mengambil langkah darurat serentak untuk “memadamkan kebakaran”: likuidasi dana hampir 20 miliar dolar AS, penangkapan eksekutif, dan larangan perdagangan
Menteri Keuangan Turki menyatakan risikonya "sementara dan dapat dikendalikan"; Otoritas pengawas akan melikuidasi lebih dari seratus dana yang dikelola oleh tujuh perusahaan manajemen aset, portofolio investasinya melibatkan lebih dari 350.000 investor, mengajukan dakwaan pidana terhadap 38 orang, dan memberlakukan larangan perdagangan selama dua tahun terhadap mereka; Beberapa eksekutif lembaga keuangan ditangkap, ditahan, atau dibatasi untuk bepergian ke luar negeri; Bank sentral meningkatkan skala pembiayaan repo, melonggarkan persyaratan modal bank, dan batas pinjaman pasar uang antar bank dinaikkan hingga sepuluh kali lipat sebelumnya. Indeks saham perbankan Turki sempat naik lebih dari 9% pada hari Kamis, sementara banyak saham berkapitalisasi kecil dan menengah masih turun.
Huang Renxun: Penjualan chip Nvidia tahun depan akan menjadi dua kali lipat dari tahun ini, tidak bisa mengatur AI seperti mengatur media sosial
Huang Renxun menentang penerapan regulasi media sosial secara langsung ke AI, karena media sosial adalah produk, sedangkan AI adalah teknologi dasar yang mendukung berbagai produk dan teknologi lain. Regulasi seharusnya dikenakan pada produk, bukan pada teknologi itu sendiri. Dia menekankan pentingnya pengujian yang ketat, dengan menyatakan bahwa jika suatu produk belum cukup aman maka rilisnya harus ditunda, "Keamanan AI sangat penting."
Harga kripto
Lainnya


