
Analisis Lengkap IPO SK hynix ADR: Kuota 2,5%, Premi 5-10%, dan Ritme Dana Indeks

SK hynix meletakkan ADR di Nasdaq, dampak jangka pendek terutama pada jalur perdagangan dan struktur dana: pembatasan pasokan awal 2,5%, investor saham AS, ETF dan ekosistem opsi meningkatkan elastisitas premi serta memperbesar fluktuasi harga awal pencatatan; penilaian laba tetap bergantung pada pengiriman HBM, harga DRAM dan disiplin belanja modal.
1. Pencatatan kali ini terutama mengubah jalur perdagangan
SK hynix kali ini berencana mencatat ADR di Nasdaq, dengan kode SKHY.Jadwal yang diberikan jelas: 6 Juli (UTC+8) mulai roadshow, 9 Juli (UTC+8) diperkirakan penetapan harga, 10 Juli (UTC+8) diperkirakan mulai perdagangan, sekitar 14 Juli (UTC+8) penyelesaian, 29 Juli (UTC+8) saham biasa yang baru diterbitkan akan tercatat di bursa Korea.
Ini lebih bersifat sebagai peristiwa struktur perdagangan daripada sekadar pindah pencatatan bursa.SK hynix sebelumnya sudah memiliki GDR di London dan saham biasa di Korea, sekarang menambah jalur ADR AS. Masalah yang dipecahkan sederhana: sebagian institusi AS tidak mudah membeli saham lokal Korea, atau tidak ingin menangani won Korea, zona waktu, broker Korea dan penyelesaian lokal; setelah pencatatan ADR, dana ini bisa berdagang SK hynix dengan dolar AS pada sesi saham AS.
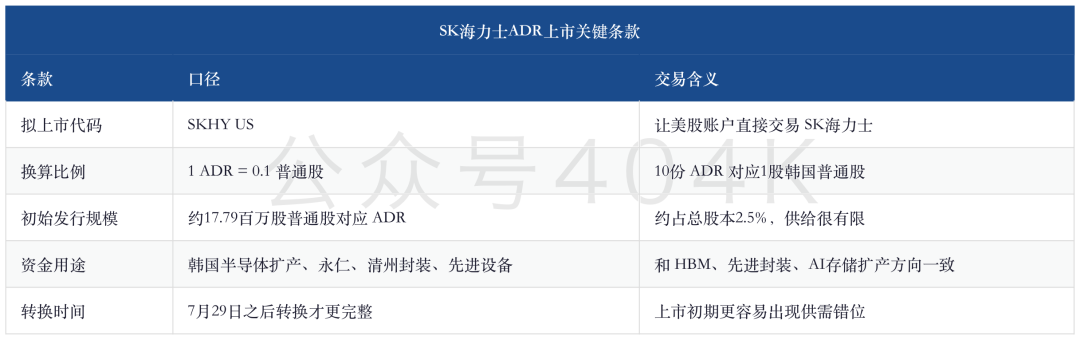
Angka paling penting di sini adalah 2,5%.Jika ADR hanya sekadar jalur perdagangan lain yang bebas konversi, harga sulit menyimpang jauh dari saham biasa Korea; tetapi ADR awal hanya mewakili sekitar 2,5% dari total saham, sehingga chip yang diperdagangkan sisi AS sejak awal sudah sedikit. Jika dana AS terfokus membeli, harga akan mencerminkan bukan hanya fundamental perusahaan, tapi juga “apakah jalur saham AS cukup untuk membeli”.
2. Premi 5-10% berasal dari besaran, zona waktu dan ekosistem alat
Penilaian di materi yang mudah diperhatikan pasar adalah ADR SK hynix dibanding saham biasa Korea mungkin akan muncul premi 5-10%.Penilaian ini didasari struktur mikro pasar dan kurang terkait dengan revisi proyeksi laba.
Pertama, pasokan ADR sedikit.Besaran ADR awal sekitar 2,5% dari total saham, saat pencatatan kemungkinan akan cepat digunakan. Jika investor ingin mengonversi saham biasa Korea menjadi ADR, terikat aturan besaran penerbitan, mekanisme deposit dan regulasi lokal Korea, tidak bisa sekadar “ada saham berarti bisa buat ADR”. Pasokan yang kaku mudah mendorong harga oleh permintaan sisi AS.
Kedua, permintaan sisi AS lebih terfokus.Banyak dana teknologi global, ETF semikonduktor, dan trader kuant maupun opsi lebih terbiasa bertransaksi di pasar AS. SK hynix adalah salah satu penerima manfaat HBM paling jelas di rantai memori AI, namun jalur perdagangan terutama di Korea. Pencatatan ADR memasukkan saham ini ke sistem perdagangan AS, menurunkan biaya kepemilikan, hedging dan pengelolaan portofolio.
Ketiga, alat perdagangan akan bertambah.Materi menyebutkan bahwa 2x leverage ETF long dan short terhadap ADR SK hynix diperkirakan akan dirilis sekitar 13 Juli (UTC+8). Jika opsi juga segera tercatat, long, short, hedging dan trading volatilitas akan lebih mudah. Semakin banyak alat, transaksi jangka pendek akan makin aktif dan memperbesar arus dana harian.
Inilah sebabnya MS memperkirakan jalur ADR dalam beberapa bulan ke depan bisa menyumbang 10-20% dari total transaksi SK hynix lokal dan ADR.Persentase ini cukup realistis. Dalam transaksi lokal Korea, asing sudah berkontribusi sekitar 29,7%; jika sebagian dana AS berpindah ke ADR, 10-20% proporsi transaksi punya dasar aktual.
3. Mekanisme konversi menentukan apakah premi bisa bertahan
Apakah premi ADR bisa bertahan, kuncinya pada kelancaran konversi.Penilaian materi: ADR konversi kembali ke saham biasa Korea relatif lancar, konversi saham biasa Korea ke ADR dibatasi besaran 2,5%. Struktur ini membuat arbitrase jadi lambat.
Normalnya, jika ADR jauh lebih mahal, dana arbitrase bisa beli saham biasa Korea, konversi jadi ADR, lalu jual ADR untuk meratakan selisih.Tetapi SK hynix punya tantangan, konversi saham biasa ke ADR punya pembatasan besaran jelas. Setelah besaran awal terpakai penuh, ADR baru butuh pemilik ADR yang ada membatalkan dan konversi ke saham biasa lokal lebih dulu untuk membuka ruang. Mekanisme ini buat arbitrase dari "sekadar memindahkan saham" jadi "melihat apakah tersedia ruang besaran".
Materi juga mengingatkan, kapasitas ADS teoritis di dokumen SEC Form F-6 tidak bisa dianggap sebagai kapasitas konversi riil.Ukuran praktis lebih baik diamati pada kapasitas di sistem deposit dan pencatatan lokal seperti KSD. Jika investor cuma melihat batas pendaftaran, mudah menganggap kelenturan pasokan ADR ke depannya terlalu tinggi.
Batasan inilah yang menjelaskan mengapa ADR TSMC bisa punya premi bertahun-tahun.ADR TSMC di AS sangat likuid, proporsi transaksi ADR stabil pada kisaran 50-60%, dan preminya sering bertahan dua digit dalam beberapa tahun terakhir. SK hynix belum sekelas likuiditas global seperti TSMC, tapi punya kemiripan: permintaan sisi AS kuat, pasokan ADR punya batas institusional.
Perbedaannya juga perlu dijelaskan.TSMC sudah jadi aset inti global jangka panjang, ADR sudah mengendap likuiditas dan kebiasaan indeks bertahun-tahun. ADR SK hynix baru tercatat, preminya di awal mungkin lebih dipengaruhi transaksi peristiwa, chip ketat dan sentimen semikonduktor. Jika sisi AS panas, premi mudah naik tajam; jika trading memori mendingin, premi bisa cepat turun.
4. Dana indeks lebih relevan dibanding Nasdaq 100
Pencatatan ADR kali ini juga punya arti dana: akan berdampak terpisah pada jalur lokal Korea dan ADR AS.Materi membagi potensi perubahan indeks cukup rinci, dampak nyata bisa dibagi jadi tiga kategori.
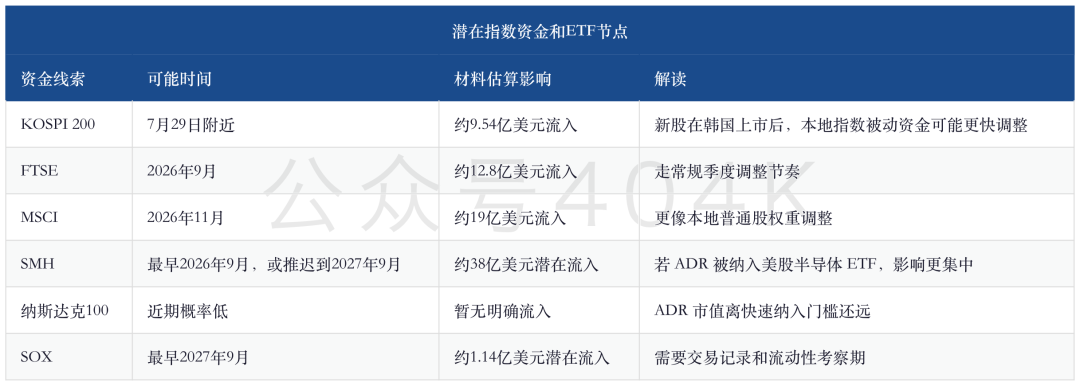
Titik paling patut dicermati di sini adalah SMH.Nasdaq 100 punya persyaratan nilai dan tenggat pencatatan, materi memperkirakan ADR SK hynix sekitar US$30 miliar, masih jauh dari ambang masuk cepat. SMH, ETF semikonduktor, lebih sesuai kebutuhan trading, jika setelahnya masuk, ADR langsung jadi konstituen utama bagi dana semikonduktor AS.
Jalur lokal juga tak boleh diabaikan.KOSPI 200, FTSE, MSCI membawa dana offset lebih pasif, utama pada saham biasa Korea. Ini tidak pasti meningkatkan premi ADR, tapi menopang likuiditas dan valuasi saham biasa. Jika premi ADR setinggi apapun, pada akhirnya akan kembali ke harga saham biasa lokal.
5. Peristiwa ini memperbesar fundamental, laba tetap bergantung HBM dan DRAM
Pencatatan ADR tidak langsung meningkatkan volume pengiriman HBM SK hynix, atau mengubah harga DRAM.Tapi hal ini mengubah cara dana memberi harga pada SK hynix.
Variabel fundamental terbesar SK hynix saat ini tetap HBM.Permintaan memori bandwidth tinggi dari AI GPU dan ASIC semakin kuat, perusahaan berada di posisi kuat pada pasokan HBM, relasi pelanggan dan ritme pengiriman. Pencatatan ADR memasukkan cerita fundamental ini ke pool dana semikonduktor AS, memungkinkan investor AS mengekspresikan penilaian siklus HBM dengan cara yang lebih familiar.
Tujuan penghimpunan dana juga punya makna fundamental.Materi menyebutkan dana akan digunakan untuk ekspansi semikonduktor di Korea, termasuk proyek Yongin, packaging Cheongju dan perlengkapan canggih. Semua arah ini sejalan dengan rantai industri memori AI. Lebih mirip investasi kapasitas dan teknologi jangka panjang, belum cepat menjadi laba dalam jangka pendek, namun memperkuat perhatian pasar pada kemampuan ekspansi dan jalur memori premium perusahaan.
Bagi investor umum, urutan observasi setelah pencatatan ADR bisa lebih sederhana:
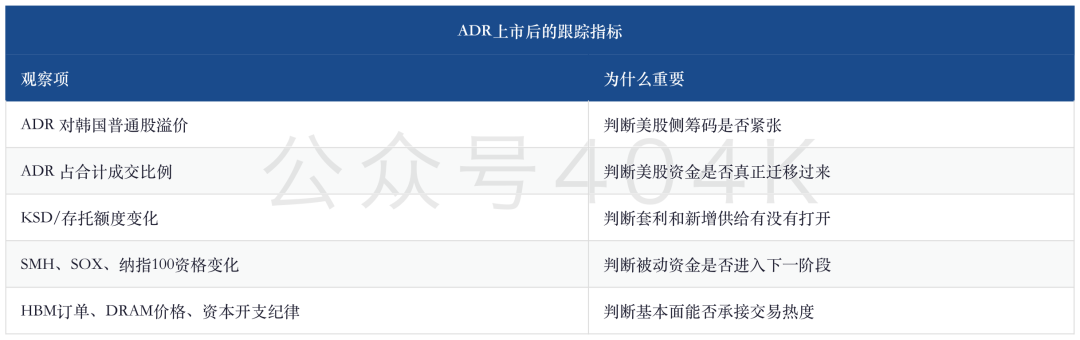
Jika premi ADR membesar sekaligus proporsi transaksi ADR terus meningkat, berarti dana AS membeli SK hynix sebagai aset inti memori AI.Jika premi hanya naik tajam di awal pencatatan dan transaksi kemudian kembali ke jalur lokal Korea, makna trading akan jauh berkurang.
6. Risiko utama adalah penurunan premi dan mendinginnya sentimen memori
Materi ini tidak memberikan kesimpulan optimisme tak bersyarat pada premi.Materi berulang kali menekankan, pembatasan besaran ADR hanya menyediakan dasar premi, tidak menjamin harga selalu tinggi.
Risiko pertama adalah penurunan fundamental memori.Kinerja harga saham SK hynix pada putaran terakhir sudah mengandung banyak ekspektasi kenaikan HBM dan DRAM. Jika belanja modal cloud provider melambat, ritme pesanan HBM melemah, momentum harga DRAM turun, premi ADR akan menurun lebih dulu. Premi hanya faktor penguatan dari struktur trading, tidak mampu melawan penurunan fundamental.
Risiko kedua adalah likuiditas gagal berpindah.Teorinya setelah pencatatan ADR AS, bisa menarik dana AS; tetapi jika mayoritas transaksi tetap di pasar lokal Korea, jalur ADR hanya jadi pelengkap, ruang premi akan mengecil. Banyak ADR Korea persentase transaksi tak tinggi, kasus KT dan SK Telecom berlatarkan pembatasan kepemilikan asing, tidak bisa disamakan dengan SK hynix.
Risiko ketiga adalah alat memperbesar volatilitas.Leverage ETF, opsi dan mekanisme short meningkatkan partisipasi dan fluktuasi harian. Saat dana long penuh, premi bisa melampaui fundamental; saat sentimen berbalik, rebalancing ETF, hedging opsi dan pemulihan short mempercepat penurunan.
Risiko keempat adalah detail konversi dan regulasi.Biaya, waktu dan besaran ADR ke saham biasa, serta sebaliknya, mempengaruhi efisiensi arbitrase. Materi menyebutkan konversi biasanya 3-5 hari, biaya termasuk US$0,05 per ADR serta biaya transfer dan lainnya. Terlihat kecil, tapi saat besaran ketat dan pasar berfluktuasi, detail ini cukup bikin selisih bertahan lebih lama.
7. Bagaimana memahami peristiwa ini
Melihat pencatatan ADR dalam konteks fundamental SK hynix, ini lebih seperti katalis struktur perdagangan.Nilai utama perusahaan tetap pada HBM, DDR5, harga DRAM dan permintaan server AI; ADR membuat lini utama ini lebih mudah diperdagangkan dana AS, sekaligus membuka jalur bagi ETF, opsi dan dana indeks.
Dalam jangka pendek, tiga poin paling menarik: tingkat premi ADR setelah pembukaan 10 Juli (UTC+8), reaksi konversi dan dana indeks setelah pencatatan saham biasa pada 29 Juli (UTC+8), serta apakah proporsi transaksi ADR bisa stabil pada kisaran 10-20% dalam beberapa bulan ke depan.Jika ketiga indikator ini membaik bersama, jalur ADR akan menjadi lapisan baru premi likuiditas pada valuasi SK hynix.
Poin jangka menengah yang lebih penting tetap pada apakah fundamental mampu menahan panas.Pengiriman HBM, harga DRAM, belanja modal pelanggan dan progres Samsung menentukan elastisitas laba SK hynix. Premi ADR bisa membuat optimisme lebih cepat tampil, juga memungkinkan respon kekecewaan datang lebih cepat.
Maka, nilai terbesar materi ini adalah membongkar cara dana AS masuk, kenapa arbitrase tidak mudah, bagaimana premi terbentuk, dan kapan dana indeks mungkin bergerak.Bagi SK hynix, SKHY adalah jalur dana baru; bagi investor, ini juga seperangkat indikator pelacak baru.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Kenaikan suku bunga Federal Reserve menambah tekanan, suku bunga hipotek AS naik selama empat minggu berturut-turut mendekati 7%, pemulihan pasar properti mungkin akan tertunda lebih lanjut
Data yang dirilis pada hari Kamis oleh Freddie Mac menunjukkan bahwa rata-rata suku bunga hipotek tetap 30 tahun di Amerika Serikat naik menjadi 6,95% hingga 17 September, lebih tinggi dari 6,76% pada minggu sebelumnya, menandai kenaikan selama empat minggu berturut-turut dan mencapai level tertinggi sejak Januari 2025.
Saham AS semalam | Data klaim awal mingguan AS turun secara tak terduga, tiga indeks utama ditutup naik, Intel (INTC.US) naik lebih dari 7,6%
Pada penutupan, indeks Dow Jones naik 316,14 poin atau 0,61% menjadi 51.778,04 poin; indeks S&P 500 naik 85,91 poin atau 1,14% menjadi 7.637,72 poin; indeks Nasdaq Composite naik 439,87 poin atau 1,69% menjadi 26.418,30 poin.
Turki mengambil langkah darurat serentak untuk “memadamkan kebakaran”: likuidasi dana hampir 20 miliar dolar AS, penangkapan eksekutif, dan larangan perdagangan
Menteri Keuangan Turki menyatakan risikonya "sementara dan dapat dikendalikan"; Otoritas pengawas akan melikuidasi lebih dari seratus dana yang dikelola oleh tujuh perusahaan manajemen aset, portofolio investasinya melibatkan lebih dari 350.000 investor, mengajukan dakwaan pidana terhadap 38 orang, dan memberlakukan larangan perdagangan selama dua tahun terhadap mereka; Beberapa eksekutif lembaga keuangan ditangkap, ditahan, atau dibatasi untuk bepergian ke luar negeri; Bank sentral meningkatkan skala pembiayaan repo, melonggarkan persyaratan modal bank, dan batas pinjaman pasar uang antar bank dinaikkan hingga sepuluh kali lipat sebelumnya. Indeks saham perbankan Turki sempat naik lebih dari 9% pada hari Kamis, sementara banyak saham berkapitalisasi kecil dan menengah masih turun.
Huang Renxun: Penjualan chip Nvidia tahun depan akan menjadi dua kali lipat dari tahun ini, tidak bisa mengatur AI seperti mengatur media sosial
Huang Renxun menentang penerapan regulasi media sosial secara langsung ke AI, karena media sosial adalah produk, sedangkan AI adalah teknologi dasar yang mendukung berbagai produk dan teknologi lain. Regulasi seharusnya dikenakan pada produk, bukan pada teknologi itu sendiri. Dia menekankan pentingnya pengujian yang ketat, dengan menyatakan bahwa jika suatu produk belum cukup aman maka rilisnya harus ditunda, "Keamanan AI sangat penting."
Harga kripto
Lainnya


