
Institusi Wall Street memperingatkan: Federal Reserve melakukan "dosa asal", imbal hasil surat utang pemerintah AS 10 tahun mungkin akan menuju 8%

Saat badai pasar obligasi global semakin parah, Kepala Ekonom Amerika Serikat TS Lombard, Steven Blitz, memberikan peringatan bahwa Federal Reserve mengulangi kesalahan sejarah dengan melonggarkan kebijakan moneter terlalu dini saat inflasi belum sepenuhnya terkendali, "dosa asal" ini akan mendorong imbal hasil obligasi negara AS tenor 10 tahun mencapai 8% dalam beberapa tahun ke depan.
Imbal hasil obligasi negara AS tenor 10 tahun pada hari Rabu telah naik menjadi 5,30%, tertinggi sejak 2002, dan sebagian besar institusi di Wall Street berdiskusi apakah 6% akan menjadi batas berikutnya. Namun Blitz dalam laporan terbarunya "Reenacting the Original Sin" berpendapat, penilaian seperti itu "terlalu sempit"—5,75% hanyalah tahap berikutnya, 8% adalah target jangka panjang, pada titik itu akan memberikan tekanan nyata terhadap pasar saham dan mengakhiri pola pikir investor selama puluhan tahun tentang "membeli saat harga turun".
Logika utama penilaian ini adalah: kombinasi kebijakan fiskal longgar dan kebijakan moneter longgar akan terus menaikkan level rata-rata inflasi dan imbal hasil obligasi di setiap siklus ekonomi. Ekologi politik Amerika membuat kondisi ini sulit untuk diubah dalam jangka pendek. Blitz menegaskan bahwa paling awal Amerika baru akan memiliki kemauan politik nyata untuk menekan inflasi pada tahun 2029, "tetapi saya tidak akan bertaruh pada hal itu".
"Dosa Asal": Melonggarkan Terlalu Dini, Sejarah Terulang
Blitz mendefinisikan "dosa asal" kebijakan moneter sebagai: melonggarkan kebijakan sebelum perlambatan ekonomi benar-benar menyingkirkan inflasi, "seolah-olah menggigit apel yang sama lagi".
Dalam narasinya, "pelaku kejahatan" kali ini adalah mantan Ketua Federal Reserve, Powell. Akhir tahun lalu, ketika pasar tenaga kerja mulai melambat namun laba perusahaan pulih, Powell memilih untuk menurunkan suku bunga—Blitz menekankan bahwa keputusan ini juga terjadi tepat dua bulan sebelum pemilihan presiden AS 2024, yang secara obyektif memberikan hadiah politik kepada pemerintahan Biden saat itu. Blitz mengakui bahwa Powell berada di bawah "tekanan besar" dari pemerintah dan sejumlah orang yang mengincar jabatannya, termasuk beberapa anggota Federal Open Market Committee (FOMC), yang berharap Powell "menutup mata dan melonggarkan lebih lanjut".
Kini, Trump, Menteri Keuangan Bessent dan penasihat ekonomi Bessent dan lainnya berharap Ketua Federal Reserve yang baru, Walsh, dalam siklus kenaikan berikutnya menjalankan kebijakan longgar "dengan membuka dan menutup mata". Pada rapat penentuan suku bunga bulan September, Walsh menahan kenaikan dengan menaikkan suku bunga 25 basis poin, meningkatkan suku bunga dana federal ke kisaran 3,75%-4,00%, dengan suara bulat mendukung dalam voting. Reaksi Blitz: "Mengapa tidak menaikkan 50 basis poin?"
"Resesi yang Tak Terjadi": Ekspansi Fiskal Mengganggu Penyesuaian
Blitz mendefinisikan tahun 2025 sebagai "resesi yang tak terjadi". Setelah kurva imbal hasil mengalami inversi selama lebih dari 22 bulan, lapangan kerja sektor swasta non-pertanian di luar sektor kesehatan telah menurun dan pertumbuhan ekonomi riil seharusnya menyusut, namun situasi ini tidak pernah terjadi.
Penyebabnya ada dua: pertama, ekspansi fiskal yang terlalu besar, dan kedua, Federal Reserve mulai menurunkan suku bunga saat laba perusahaan baru saja pulih. Kebijakan tarif juga memperburuk situasi.
Blitz mengutip dua aturan klasik Wall Street: pertama, laba perusahaan mendahului ketenagakerjaan, ketenagakerjaan mendahului inflasi; kedua, tahun terendah inflasi biasanya adalah tahun pertama pemulihan. Ini berarti 2026 adalah "tahun baik", dengan tekanan tarif dan harga minyak, inflasi inti sebenarnya menurun. Namun mulai sekarang, jika pasar saham tetap kuat, laba perusahaan yang tinggi akan mendorong rekrutmen lebih cepat yang pada gilirannya akan meningkatkan inflasi inti pada 2027.
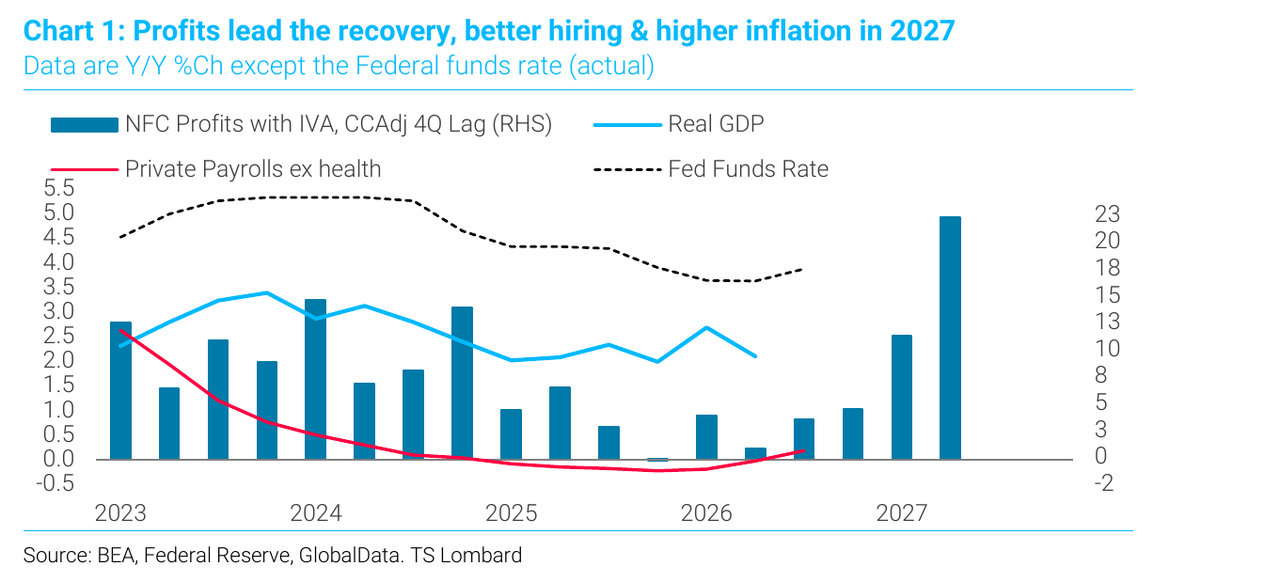
Ia juga menunjukkan, data PCE inti bulan Agustus yang dirilis minggu ini terlihat "lebih rendah dari ekspektasi", hanya karena angka aktual 0,247% dibulatkan menjadi 0,2%, dan revisi dasar secara sengaja menurunkan seluruh rangkaian data. Sementara itu, super core inflation naik 0,4% mom, subkategori "layanan lain" mencatat kenaikan tertinggi dalam sejarah, dan biaya pendidikan pun mencapai rekor tertinggi. Imbal hasil obligasi negara AS 10 tahun segera menghapus seluruh lonjakan setelah data PCE diumumkan.
Spread Swap: Pasar Menilai Risiko Fiskal
Bagian paling unik dari analisis Blitz adalah penafsirannya terhadap spread swap. Ia meyakini, pendorong utama kenaikan imbal hasil adalah "kelebihan pasokan utang negara"—pemerintah dari pasar maju membutuhkan rollover utang, sementara laju ekspansi defisit fiskal lebih cepat dari pertumbuhan PDB nominal, dan bank sentral tidak lagi bertindak sebagai pembeli marginal.
Sinyal paling langsung berasal dari spread swap: investor semakin memilih menerima suku bunga mengambang secured overnight selama 10 tahun daripada memegang obligasi negara dengan kupon tetap. Tren ini telah dimulai di AS sejak 2012, namun setelah pandemi menyebar ke seluruh dunia—spread swap Inggris dan Prancis menyempit drastis, dan situasi di Jerman juga semakin seimbang.
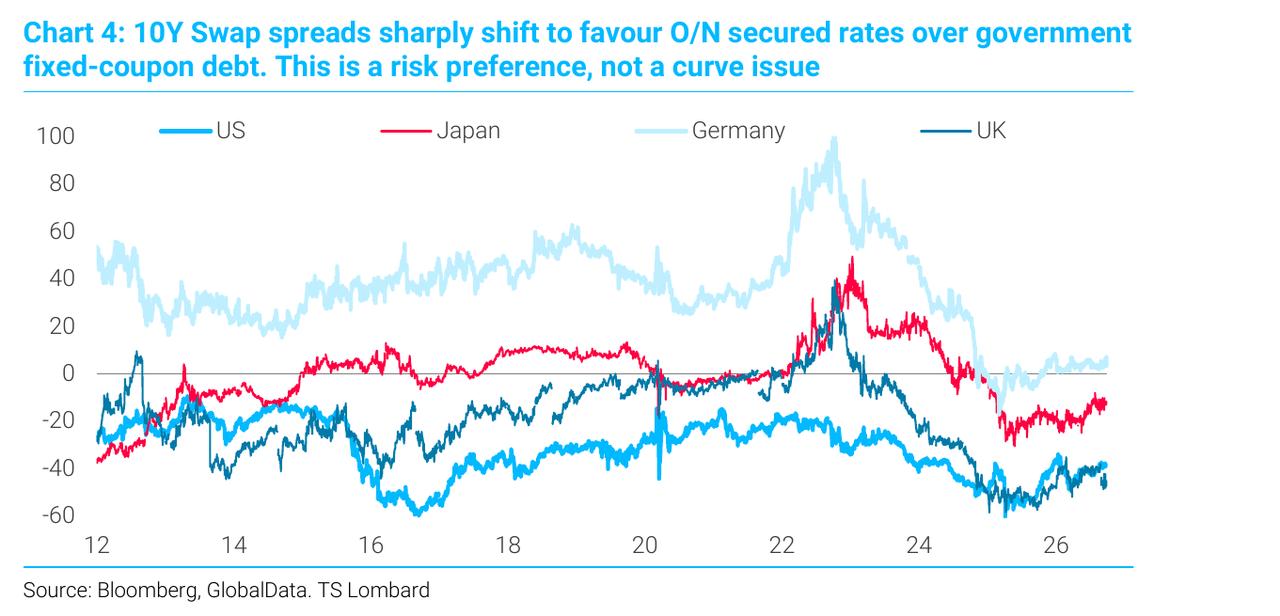
Blitz menekankan, ini adalah "masalah selera risiko, bukan masalah kurva." Prancis dan Jerman berbagi bank sentral yang sama, Bank of England biasanya mengikuti European Central Bank, namun spread swap kedua negara bergerak berlawanan. Yang sedang dihargai pasar adalah risiko fiskal, bukan suku bunga kebijakan atau jalur inflasi.
Ia merancang sebuah model untuk swap spread AS tenor 10 tahun, hasilnya menunjukkan bahkan jika pengaruh bentuk kurva imbal hasil dan batasan regulasi neraca bank dihilangkan, preferensi pasar terhadap obligasi negara AS masih menurun tahun demi tahun.
Mengapa 8%: Kombinasi Kebijakan dan Logika Politik
Kesimpulan utama Blitz adalah: kombinasi kebijakan moneter longgar dan ekspansi fiskal akan menaikkan batas bawah inflasi dan imbal hasil obligasi di setiap siklus, sampai ada keinginan politik sungguh-sungguh yang rela mengorbankan pertumbuhan jangka pendek untuk menekan inflasi.
Ia merangkum perbedaan ini sebagai "pertarungan Hamilton kontra Jackson"—yang pertama mewakili jalur ekonomi melalui bank sentral, yang kedua mengandalkan kebijakan pemerintah. Dan "populisme yang akan memilih presiden berikutnya condong pada Jackson." Ia menyimpulkan dekade terakhir politik Amerika dengan satu kalimat: "Masyarakat konservatif dalam isu sosial, namun liberal dalam isu fiskal."
Sifat kenaikan imbal hasil juga sangat penting. Blitz menunjukkan, hingga saat ini, kenaikan imbal hasil sebagian besar didorong oleh tingkat bunga riil, yang menekan pasar saham tanpa membuat dolar AS dijual besar-besaran. Tetapi jika pendorong itu berubah menjadi premi ekspektasi inflasi, "pasar saham mungkin masih baik-baik saja, tetapi pemegang short dolar akan menyambut masanya", saat itu "bear market dolar besar yang telah lama diantisipasi benar-benar akan dimulai".
Variabel penentu adalah rasio tabungan bersih AS telah turun ke nol, dan "tidak ada tanda-tanda perbaikan". Dalam konteks inilah Blitz membuat penilaiannya: "Pada akhirnya, kita akan melihat imbal hasil obligasi negara AS 10 tahun mencapai 8%."
Apa yang Akan "Runtuh" Terlebih Dahulu
Blitz tidak meramalkan keruntuhan aset tertentu. Ia memperkirakan yang akan pecah adalah pola pikir—yaitu keyakinan kuat pasar bahwa inflasi akan kembali ke 2%, dan logika reflektif "going long saham dan obligasi selalu menguntungkan". Bagi generasi investor yang telah mengalami penurunan suku bunga selama 40 tahun dan terbiasa membeli saat harga turun, ini akan menjadi penyesuaian persepsi yang besar.
Perlu dicatat, Blitz bukan satu-satunya. Menurut laporan, kepala strategi delta hedging Goldman Sachs, Rich Privorostsky, mengatakan pekan ini, pergerakan suku bunga "sudah terlalu ekstrem untuk diabaikan", meski "pasar saham menunjukkan ketahanan yang impresif".
Selain itu, Departemen Keuangan AS tidak sepenuhnya tanpa pengaruh terhadap tren imbal hasil. Rabobank sebelumnya menyebut rencana buyback obligasi pemerintah yang diperluas pada Agustus oleh Departemen Keuangan sebagai "versi ringan dari kendali kurva imbal hasil", dan memperingatkan bahwa "imbal hasil yang lebih tinggi memperburuk prospek fiskal, yang pada gilirannya meningkatkan premi jangka waktu, yang lalu kembali menaikkan imbal hasil", operasi buyback "memutus siklus ini tetapi belum tentu dapat mematahkannya".
Penilaian Blitz adalah: pemerintah yang menolak menerima resesi, tidak dapat secara mandiri menentukan batas atas imbal hasil.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Nebius (NBIS.US) mengakuisisi perusahaan startup Israel, Inferize, untuk memperkuat bisnis AI inference dengan nilai transaksi hingga 150 juta dolar AS.
Penyedia layanan infrastruktur cloud AI Nebius mengumumkan akuisisi startup AI asal Israel, Inferize, untuk semakin memperkuat kemampuan infrastruktur AI inferensi mereka.
Laporan keuangan Micron luar biasa, namun harga saham tetap "tidak bergerak"! Wall Street tetap optimis, target harga tertinggi diumumkan hingga 1625 dolar AS
Kinerja dan panduan Micron menunjukkan hasil yang kuat, namun harga sahamnya telah melonjak 237% sepanjang tahun sehingga reaksi pra-pasar tetap datar. Raksasa Wall Street seperti Deutsche Bank, Bank of America, Goldman Sachs, dan JPMorgan masih secara kolektif optimis—26 perjanjian klien strategis jangka panjang memastikan visibilitas profit, dengan UBS bahkan menetapkan target harga tertinggi sebesar $1625, mendukung kemampuan profit lintas siklus dan potensi kenaikan yang solid.
Pra-Market Saham AS | Tiga indeks utama berjangka naik, imbal hasil obligasi AS 10 tahun mencapai level tertinggi sejak 2002, Micron (MU.US) bergejolak setelah laporan kinerja
Pada tanggal 1 Oktober (Kamis) sebelum pembukaan pasar saham AS, ketiga indeks berjangka utama saham AS mengalami kenaikan bersama.
Dikabarkan TSMC (TSM.US) sedang merencanakan kawasan baru di Texas: beberapa pabrik wafer, total investasi mungkin mencapai ratusan miliar dolar AS
TSMC mempertimbangkan untuk menginvestasikan miliaran dolar untuk membangun lebih banyak kompleks chip AI di Texas.
Harga kripto
Lainnya


