
Saham AS mendekati titik tertinggi sejarah, namun institusi masih penuh kekhawatiran! Mitra Goldman Sachs: Jangan melawan pasar

Saham AS yang mendekati level tertinggi sepanjang masa, sedang mengalami perpecahan struktural internal yang mencapai tingkat ekstrem, memicu kekhawatiran yang meningkat di kalangan investor institusi.
Mitra Goldman Sachs, Wilson, dalam laporan terbarunya tetap mempertahankan sikap optimis, menyarankan investor untuk tidak melawan tingkat konsentrasi pasar yang tinggi, dan memperkirakan masih ada ruang kenaikan pasar saham hingga akhir tahun. Namun, sejumlah strategi dari internal Goldman Sachs, serta Morgan Stanley dan Bank of America berpendapat sebaliknya, bahwa lingkungan makro semakin menantang, posisi sektor teknologi tidak lagi menjadi katalis utama, dan risiko pasar mulai menumpuk.
Inti dari perbedaan pendapat ini adalah: pertumbuhan keuntungan saham AS saat ini sangat tergantung pada segelintir perusahaan, lebar pasar terus memburuk, sementara volatilitas pasar obligasi dan ketidakpastian harga energi bisa menjadi pemicu yang memecah ketenangan kapan saja.
Pertumbuhan Keuntungan Sangat Terkonsentrasi, Dua Saham Menopang Sepertiga
Tingkat konsentrasi struktur keuntungan saham AS saat ini telah mencapai puncaknya dalam siklus ini.
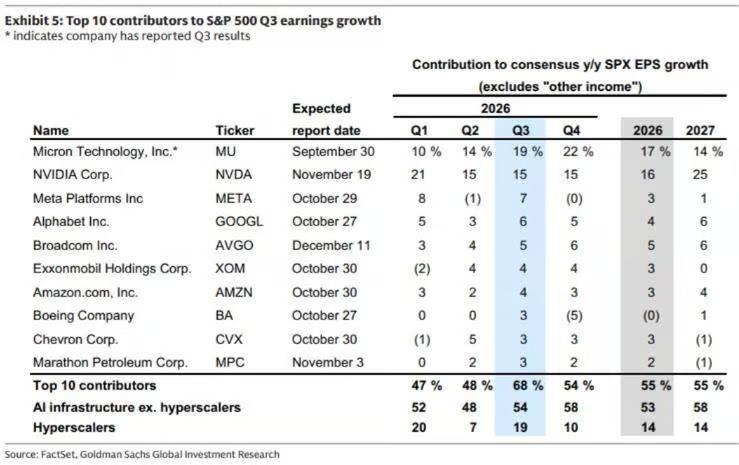
Menurut laporan Ben Snider, strategi Goldman Sachs, "Laporan Pembukaan Mingguan AS: Pratinjau Musim Laporan Kuartal Ketiga 2026", pertumbuhan laba per saham (EPS) S&P 500 untuk kuartal ini diperkirakan mencapai 27%, menjadi titik puncak siklus saat ini, namun akan melambat dalam tiga kuartal berikutnya.
Yang lebih menarik adalah sumber pertumbuhan yang sangat terkonsentrasi: pada kuartal ini, sepuluh kontributor teratas pertumbuhan EPS S&P 500 akan menyumbang 68%, naik dari 48% pada kuartal sebelumnya; di antaranya hanya dua perusahaan, Micron Technology dan Nvidia, yang menyumbang setengah dari 68% tersebut, yaitu masing-masing menyumbang 19% dan 15% dari total pertumbuhan EPS S&P 500. Dengan kata lain, kontribusi satu produsen chip memori terhadap pertumbuhan keuntungan indeks melebihi gabungan Meta, Alphabet, dan Amazon.
Sementara itu, pertumbuhan EPS median saham S&P 500 telah melambat dari 14% menjadi 9%, dan margin keuntungan turun dari 15,1% menjadi 14,7%. Data Snider menunjukkan, dengan tren saat ini, pada kuartal kedua 2027, pertumbuhan laba keseluruhan pasar akan turun ke kisaran satu digit rendah—yang kebetulan akan dibandingkan dengan kuartal ketika raksasa teknologi mencatat sekitar $150 miliar "pendapatan lain" dari revaluasi investasi ekuitas, menyumbang 12% dari EPS S&P 500.
Lebar Pasar Terus Memburuk, Mayoritas Saham Telah Mengalami Koreksi Dalam
Meskipun pada level indeks mendekati puncak, perpecahan internal pasar sudah sangat signifikan.
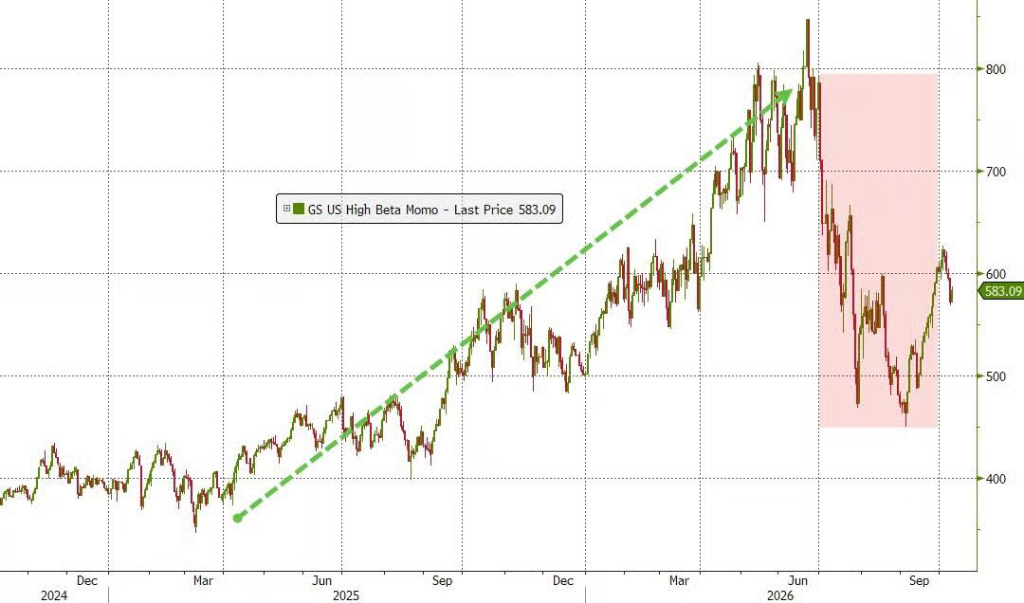
Data dari strategi Nomura Securities, Charlie McElligott, menunjukkan bahwa dari komponen S&P 500, 85% saham telah turun lebih dari 10% dari puncaknya masing-masing, dan 59% turun lebih dari 20%. Statistik dari strategi Goldman Sachs, Tuteja, lebih langsung: sejak 27 Agustus, S&P 500 naik total 1,3%, tetapi jika saham terkait AI dikecualikan, selama periode yang sama turun hingga 5,2%.
Perpecahan ini juga terjadi di pasar Eropa, tetapi tingkatnya relatif lebih moderat. Sepuluh konstituen teratas indeks Stoxx 600 Eropa hanya menyumbang sekitar 17% dari bobot indeks, sementara sepuluh konstituen teratas S&P 500 hampir 40%, membuat lebar pasar Eropa lebih mendekati rata-rata historis jangka panjang.
Perbedaan Pendapat Muncul di Kalangan Institusi, Banyak Pihak Memperingatkan Risiko Penurunan
Menanggapi persoalan struktural di atas, penilaian investor institusi tidak kompak, bahkan di internal Goldman Sachs muncul perbedaan pandangan yang jelas.
Strategi Goldman Sachs, Tuteja, mengatakan: "Pada level saat ini, saya rasa rasio risiko dan imbal hasil untuk sektor teknologi/AI telah berubah. Lingkungan makro jelas menjadi lebih sulit, kepemilikan saham AI dan teknologi besar tidak lagi menjadi katalis utama." Risiko utama baru-baru ini, katanya, adalah: jika data CPI melampaui ekspektasi dan memaksa The Fed untuk menaikkan suku bunga lagi, maka seluruh sektor menghadapi tekanan penurunan jangka pendek.
Strategi Morgan Stanley, Mike Wilson, sebelumnya telah memperingatkan bahwa S&P 500 bisa turun 10% ke 7100 poin, dan menyoroti bahwa memburuknya lebar pasar "harus diperbaiki dengan cara tertentu", di mana variabel kuncinya adalah volatilitas pasar obligasi.
Sementara itu, strategi Bank of America, Michael Hartnett, melaporkan bahwa hingga pekan 7 Oktober, dana pasar uang mencatat arus masuk bersih sebesar $166,4 miliar, menjadi arus masuk mingguan tertinggi sejak April 2020, dan menyimpulkan prasyarat uang kembali ke pasar saham dengan lima kata: "Tidak menurunkan suku bunga, tidak mengurangi posisi." Dalam konteks The Fed yang masih berada dalam siklus kenaikan suku bunga, jendela waktu ini mungkin akan tertunda.
McElligott dari Nomura Securities mencatat bahwa satu-satunya kepanikan yang terlihat di pasar opsi saat ini adalah kekhawatiran terhadap reli besar-besaran (kanan distribusi)—skew opsi call S&P 500 berada di persentil ke-99,6. Namun dia juga memperingatkan, bila suku bunga terus naik dan harga energi meningkat, pasar bisa dengan cepat beralih ke mode "panik pertumbuhan".
Mitra Goldman Tetap Optimis, Namun Prasyaratnya Tidak Pasti
Menanggapi keraguan di atas, Mitra Goldman Sachs, Wilson, tetap pada sikap bullish dan memberikan kerangka logika yang jelas.
Wilson percaya bahwa selama belanja modal AI tidak menunjukkan perlambatan signifikan, maka tidak perlu berharap suku bunga turun tajam; tetapi jika harga energi stabil, tekanan jual di pasar obligasi akan mereda, sehingga menciptakan kondisi bagi pasar saham untuk naik sampai akhir tahun. Ia menyarankan investor "jangan melawan konsentrasi pasar yang tinggi ini, bahkan mungkin bisa semakin diperkuat."
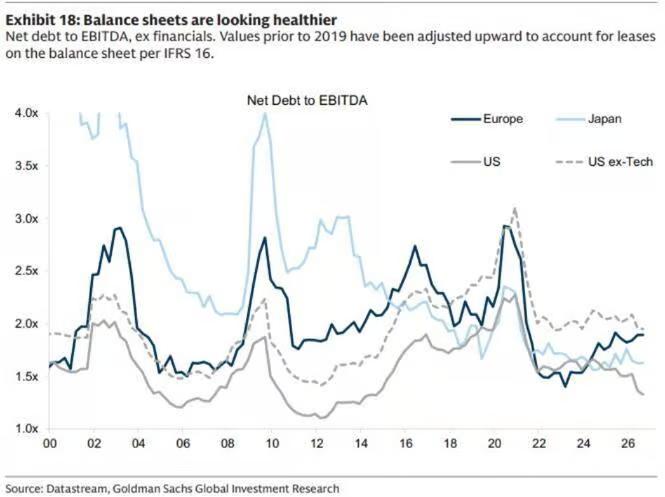
Wilson memperkirakan, pertumbuhan belanja modal perusahaan cloud masif (hyperscaler) akan mencapai puncaknya pada kuartal ini, ekspektasi konsensus pasar sebesar 116%, dan pesanan back-log cloud tumbuh lebih cepat lagi. Dia memprediksi, kepemimpinan pasar akan beralih dari pemasok infrastruktur "penjual alat" ke para pelaku utama pengeluaran AI yang mulai menunjukkan hasil investasi AI.
Namun, logika bullish tersebut menyiratkan dua prasyarat penting: pertama, ekspansi belanja modal AI yang berkelanjutan berarti suku bunga akan tetap tinggi, yang justru adalah skenario optimis menurut Goldman Sachs; kedua, reli di akhir tahun tergantung kestabilan harga energi, padahal harga minyak Brent saat ini telah mencapai 103 dolar AS, 63% kapasitas Teluk Meksiko berhenti karena badai, dan insiden serangan kapal tanker oleh Iran di dekat Selat Hormuz juga terus berkembang.
Struktur Pasar Menyimpan Risiko, Di Bawah Ketenangan Ada Ancaman
Secara keseluruhan, saat ini pasar saham AS menunjukkan keseimbangan yang rapuh.
Dua saham telah menyumbang sepertiga pertumbuhan laba, dengan puncak pertumbuhan pada kuartal ini, sementara pembeli marginal di pasar sangat bergantung pada dana bertipe struktural tertentu—keadaan ini lebih bisa disebut sebagai ketenangan malam sebelum badai, di mana efek kredit dan suku bunga belum sepenuhnya menular ke pasar saham, daripada pegas yang siap meledak setiap saat.
Namun, seperti yang disebutkan di akhir artikel: "hantu-hantu" yang pesimis itu, sudah salah sepanjang tahun.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Sekarang Micron menghasilkan lebih banyak daripada Apple! Apple sangat membutuhkan chip, Micron memegang kendali atas harga.
Laba bersih Micron Technology pada kuartal keempat mencapai 37,7 miliar dolar AS, melampaui Apple pada periode yang sama yang sebesar 29,8 miliar dolar AS, menjadikan Micron sebagai perusahaan dengan laba tertinggi pada kuartal tersebut. Kekurangan memori memberikan Micron kekuatan penetapan harga yang kuat, dan CEO-nya secara langsung mengatakan "tidak dapat memenuhi permintaan pelanggan", dengan panduan pendapatan kuartal berikutnya mencapai 61,5 miliar dolar AS. Margin laba kotor Apple terus tertekan akibat biaya memori, telah turun dari 49,3% ke kisaran panduan 46,5%.
"Zona badai" ekonomi global: Krisis utang negara maju
IMF memperingatkan bahwa negara-negara maju kini menjadi "pusat badai" risiko utang global. Amerika Serikat, Prancis, dan negara lain mengakumulasi utang tinggi selama periode suku bunga rendah, namun kini kenaikan suku bunga meningkatkan biaya pembayaran utang, sementara upaya konsolidasi fiskal terhambat oleh hambatan politik. BofA Securities menunjukkan bahwa Amerika Serikat menghadapi penurunan pendapatan pajak, Prancis memiliki masalah penurunan pendapatan struktural, dan Inggris serta Jepang juga mengalami tekanan. Memburuknya keberlanjutan utang di negara-negara maju dapat memicu gejolak di pasar keuangan global melalui suku bunga dan arus modal.
Narasi pasar Amerika berbalik tajam: dari "hipotesis deflasi AI dan kendali utang AS" menuju "AI menekan pasar obligasi, The Fed tidak dapat mengendalikan suku bunga jangka panjang"
Deutsche Bank menunjukkan bahwa narasi pasar terhadap ekonomi AS telah beralih dari "AI menekan inflasi" menjadi "AI mendorong penerbitan obligasi dan meningkatkan imbal hasil obligasi AS", namun sentimen pesimis kemungkinan sudah berlebihan. Bank tersebut berpendapat bahwa risiko yang sebenarnya diremehkan pasar adalah terjadinya insiden keamanan dalam ekosistem AI, kegagalan IPO, atau pendapatan yang tidak sesuai harapan, yang kemudian dapat mengguncang dolar dan mendukung pasar obligasi; selain itu, kesulitan fiskal Prancis juga menambah tekanan baru terhadap euro.

Harga kripto
Lainnya


