
Pandangan: Emas akan terlebih dahulu dijatuhkan ke 3500, kemudian didorong oleh kebijakan ke 7500?

Huitong News 27 Oktober—— Ada pandangan di pasar bahwa dalam guncangan deleveraging nyata, emas akan dijual dahulu bersama aset berisiko, dan saham perusahaan tambang emas bisa turun lebih besar; pandangan ini menggunakan $3500 dan $7500 per ons sebagai acuan skenario ekstrem, dengan penekanan pada tahap kedua setelah respons kebijakan.
Ada pandangan di pasar bahwa dalam guncangan deleveraging nyata, emas akan dijual dahulu bersama aset berisiko, dan saham perusahaan tambang emas bisa turun lebih besar; pandangan ini menggunakan $3500 dan $7500 per ons sebagai acuan skenario ekstrem, dengan penekanan pada tahap kedua setelah respons kebijakan.
Pandangan Pasar: Turun dulu lalu naik, bukan satu arah bullish
Volatilitas aset berisiko akhir-akhir ini meningkat, saham teknologi dan aset spekulatif tertekan, emas dan saham perusahaan tambang emas turun bersama. Komentar dari pasar luar negeri menyebut ini bukan llogika bullish jangka panjang yang terbantahkan, melainkan guncangan likuiditas ala deleveraging di tahap pertama. Pandangan ini jelas membagi jalur menjadi dua tahap: turun dulu, baru naik; turun dewasa syarat, naik tergantung respons kebijakan. Dalam membahas skenario kehancuran ekstrem, disebutkan harga $3500 dan $7500 per ons sebagai acuan dua tahap perkembangan, bukan saran untuk dijalankan.
Tahap Pertama: Jual apa yang bisa dijual, saham pertambangan emas lebih rentan
Pandangan ini mengatakan, saat benar-benar deleveraging, investor bukan menjual yang mereka ingin jual, tapi yang bisa dijual; margin call, pengurangan leverage, dan membutuhkan uang tunai membuat aset berkualitas pun dijual tanpa pandang bulu. Emas tidak kebal, saham perusahaan tambang emas pada dasarnya adalah saham dengan leverage operasional, lebih gampang dijual daripada emas fisik, persentase penurunannya mungkin melebihi emas. Bahkan disebutkan kemungkinan saham tambang emas mengalami koreksi 20%, 30% atau lebih dalam lagi di tengah likuidasi pasar luas, meskipun ini tidak berarti logika jangka panjangnya hilang.
Tahap Kedua: Respons kebijakan adalah variabel utama
Pandangan ini menilai, penjualan awal bukan inti masalah, melainkan yang terjadi setelah penjualan. Sistem keuangan sangat bergantung pada kredit murah dan likuiditas melimpah, tekanan utang pemerintah, defisit, dan biaya bunga akan membuat para pembuat kebijakan lebih memilih intervensi daripada pengetatan lanjutan ketika menghadapi kejadian kredit, kekacauan pasar obligasi, penurunan pasar saham dalam, atau krisis likuiditas. Jika Federal Reserve merespons dengan menurunkan suku bunga, membeli obligasi, atau alat likuiditas, emas bisa dengan cepat naik dari level rendah deleveraging menuju $7500/ons atau bahkan lebih tinggi; saham pertambangan emas karena leverage operasional punya elastisitas naik yang lebih besar, dengan catatan neraca keuangan, biaya produksi, dan basis usaha stabil. Pandangan ini mengakui tidak tahu di mana dasar, seberapa dalam penurunan, atau kapan berbalik arah, dan tidak menganjurkan mengambil risiko membabi buta.
Analisis Teknikal: Konsolidasi lemah, tekanan menengah masih ada
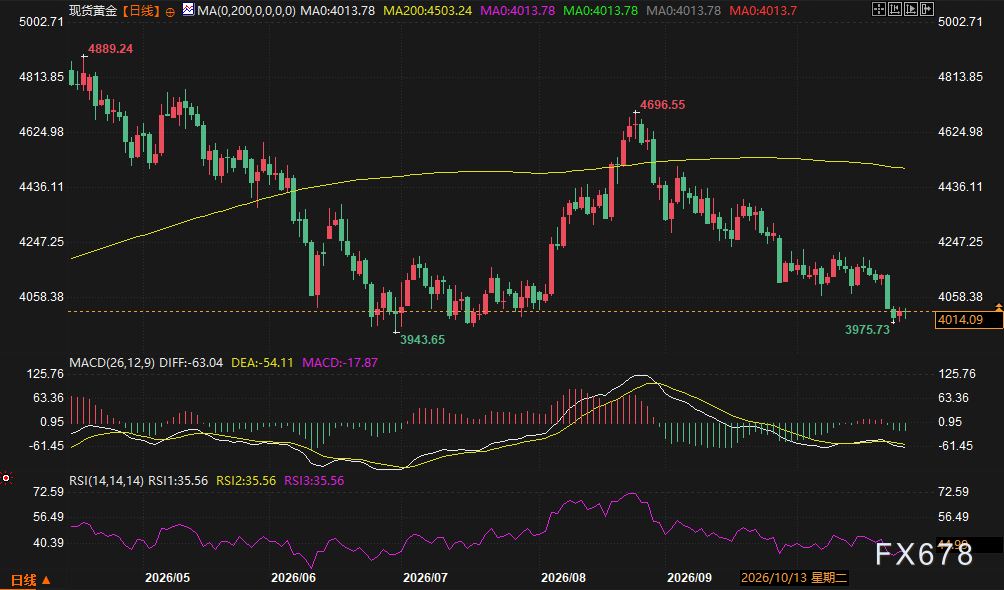
Grafik harian menunjukkan, setelah emas membentuk puncak di posisi tinggi lalu terkoreksi, rebound-nya tidak melewati high sebelumnya, kemudian kembali melemah, saat ini bergejolak lemah di sekitar level psikologis bulat dan area low sebelumnya. Harga bergerak melilit garis MA 20 hari, masih jauh di bawah MA tahunan, garis MA periode panjang jelas menjadi resistance saat rebound sebelumnya, tren menengah cenderung bearish. MACD di bawah garis nol, histogram hijau menyempit, menunjukkan lemah tapi tekanan turun mereda; RSI netral cenderung lemah, belum masuk area oversold. Dalam jangka pendek belum ada arah yang jelas, diskusi pasar berfokus pada apakah area psikologis bulat dan area low bisa menahan tekanan jual, jika rebound, pantau area sekitar dan di atas MA 20 hari; analisis teknikal tidak mendukung menganggap penurunan serempak harian sebagai perubahan logika jangka panjang.
QA
Pertanyaan: Apakah $3500 dan $7500 merupakan prediksi dasar?
Jawab: Bukan. Pandangan ini menjadikan keduanya sebagai acuan skenario ekstrem: $3500 untuk diskusi penurunan dalam deleveraging ekstrem, $7500 untuk kenaikan pasca pelonggaran kebijakan agresif; pandangan ini dengan jelas menyebutkan tidak tahu dasar dan waktu perubahan arah.
Pertanyaan: Kenapa saham pertambangan emas kemungkinan turun lebih dulu dan lebih dalam?
Jawab: Saham tambang emas memiliki leverage operasional, likuiditasnya lebih baik dari emas fisik, sehingga saat deleveraging lebih mudah dijual; namun, leverage operasional ini juga bisa memperbesar elastisitas naik saat respons kebijakan, syaratnya neraca dan biaya stabil.
Pertanyaan: Apa syarat utama skenario turun dulu lalu naik?
Jawab: Kunci bukan penjualan itu sendiri, tapi apakah penjualan itu memicu respons kebijakan yang cukup kuat. Jika Federal Reserve menahan kebijakan restriktif lebih lama, atau kehancuran pasar merusak fundamental perusahaan tambang emas, kenaikan selanjutnya bisa tertunda atau bahkan tidak terjadi.
Pertanyaan: Dalam analisis teknikal saat ini, ke arah mana cenderung?
Jawab: Grafik harian masih menunjukkan konsolidasi lemah setelah turun dari posisi tinggi, harga sekitar MA 20 hari, jauh di bawah MA tahunan, MACD di bawah garis nol dengan histogram hijau yang menyempit, RSI netral cenderung lemah, belum oversold; arah jangka pendek belum jelas, tekanan menengah belum hilang.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai

Ketika narasi AI mulai goyah, risiko-risiko yang telah lama diabaikan pasar secara diam-diam mulai muncul ke permukaan
Citadel Securities memperingatkan bahwa penjualan saham menunjukkan kesabaran investor terhadap imbal hasil AI mulai memudar. Suku bunga tinggi membuat masalah imbal hasil investasi infrastruktur semakin mendesak, pengeluaran modal AI kini menjadi pedang bermata dua. Tekanan dari fiskal, tarif, energi, dan geopolitik saling bertumpuk, membuat Federal Reserve terjebak dalam dilema. Laporan menyatakan risiko jangka panjang telah ditutupi oleh narasi AI dan pertumbuhan, serta ruang toleransi pasar sangat terbatas.

“Kami pernah melihat pola seperti ini!” Penjual jangka pendek besar menjelaskan secara rinci: Mengapa melakukan short pada AI darling baru CoreWeave
Tiga trader asli yang menjadi inspirasi film "The Big Short" mendirikan Seawolf Capital dan telah mengambil posisi short terhadap CoreWeave. Mereka beranggapan bahwa tingginya konsumsi modal, ketidakpastian umur ekonomi GPU, serta ekspansi pasokan chip dari kompetitor membuat model bisnis CoreWeave berisiko. Yang lebih penting lagi, CoreWeave di masa depan perlu terus mencari pendanaan hingga puluhan miliar dolar. Jika biaya pendanaan naik atau akses terhadap modal terhambat, bisnisnya sulit untuk bertahan. Posisi short ini bukan berarti pesimis terhadap industri AI, melainkan bertaruh pada kemampuan pendanaan dan biaya modal perusahaan tersebut.

Kebangkitan pasar saham Inggris menghadapi "ujian besar anggaran"! Kenaikan pajak, imbal hasil obligasi pemerintah, dan tekanan konsumsi memengaruhi sentimen pasar
Ketika para investor global kembali optimis terhadap pasar Inggris, rencana anggaran musim gugur yang akan diumumkan pada hari Rabu minggu ini akan menjadi ujian besar bagi pasar saham negara tersebut.

Harga kripto
Lainnya


