
Pratinjau Laporan Keuangan Q3 Amazon (AMZN): Percepatan AWS dan Hubungan dengan Anthropic Jadi Sorotan
 2026/10/29 06:18
1. Poin-Poin Investasi Utama
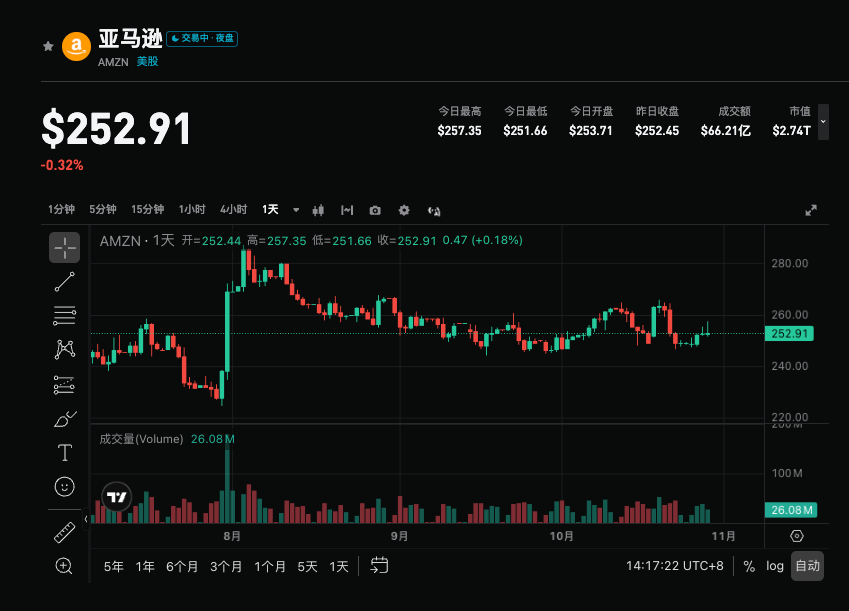
Amazon akan merilis laporan keuangan kuartal ketiga tahun fiskal 2026 setelah penutupan pasar saham AS pada 29 Oktober 2026. Konsensus Wall Street memperkirakan total pendapatan sekitar 202,2 miliar dolar AS (+12,2% YoY), dan laba per saham sekitar 1,96 dolar AS. Panduan perusahaan sendiri berada di kisaran 197-202 miliar dolar AS. Fokus utama laporan keuangan kali ini terletak pada apakah pertumbuhan AWS dapat meningkat dari 36,8% di kuartal sebelumnya menjadi sekitar 38,4%, serta hubungan dengan Anthropic sebagai investor eksternal terbesar dan klien cloud utama (file pengajuan IPO menyediakan detail lebih lanjut), ditambah dengan dampak fluktuasi belanja modal tinggi dan nilai wajar investasi terhadap profit.
2. Empat Fokus Utama
Fokus 1: Akselerasi Pertumbuhan AWS dan Kendala Kapasitas
Konsensus pasar memperkirakan pertumbuhan bisnis cloud meningkat dari 36,8% di kuartal sebelumnya menjadi 38,4%. CEO Andy Jassy pada 23 Oktober menyatakan bahwa sebagian besar kapasitas AWS telah dipesan hingga 2027, dan beberapa kontrak diperpanjang hingga 2028, di mana permintaan dari laboratorium AI dan klien korporat sangat kuat, sehingga perusahaan tidak dapat sepenuhnya memenuhi permintaan tambahan. Namun, beberapa perangkat GPU (seperti rak Nvidia GB300 yang dibeli lebih awal) menghadapi kendala listrik, yang menyebabkan ada jeda waktu antara belanja modal dan pengakuan pendapatan, sehingga dapat mempengaruhi perputaran aset dan arus kas bebas. Jika pertumbuhan ini jauh di atas ekspektasi, hal itu akan memperkuat posisi kepemimpinan Amazon pada infrastruktur AI; sebaliknya, kemungkinan muncul keraguan terhadap kecepatan monetisasi.
Fokus 2: Hubungan dengan Anthropic dan Ekosistem Trainium
Anthropic adalah klien referensi chip Trainium AWS yang terpenting, dengan komitmen jangka panjang yang secara substansial memberikan dukungan berkelanjutan untuk ekosistem Trainium. Prospektus IPO mereka menyatakan bahwa investasi komputasi dan infrastruktur di masa depan akan lebih banyak dalam bentuk CAPEX atau sewa, yang memerlukan investasi dana di muka sebelum kapasitas aktif, sehingga membantu meningkatkan siklus arus kas Amazon dan sebagian mengimbangi beban belanja modal besar AWS. Pasar akan fokus pada kemajuan kerja sama antara kedua pihak, fluktuasi nilai wajar investasi (sekitar 53,4 miliar dolar AS dalam pendapatan lain Q2 sebagian besar berasal dari Anthropic) dan pemisahan laba operasional inti.
Fokus 3: Resiliensi Bisnis Ritel dan Optimasi Struktur Profit
Konsensus Bloomberg memperkirakan penjualan toko online sekitar 69,61 miliar dolar AS (+3,3% YoY), layanan penjual pihak ketiga sekitar 45,83 miliar dolar AS (+7,9% YoY), keduanya total sekitar 115,44 miliar dolar AS, tetap menjadi sumber pendapatan terbesar. Prime Day tahun ini berpindah dari kuartal tiga tahun lalu ke kuartal dua tahun ini, menyebabkan basis perbandingan tahunan menjadi bias; perusahaan sebelumnya memperkirakan jika faktor ini dihilangkan, laju pertumbuhan yang dilaporkan akan sekitar 4 poin persentase lebih tinggi. Peningkatan profit terutama bergantung pada optimasi jaringan logistik, peningkatan kepadatan pengiriman dan efisiensi pemenuhan pesanan, serta kontribusi layanan pihak ketiga, iklan, dan langganan yang membantu meningkatkan struktur profit ritel.
Fokus 4: Mesin Profit Tinggi Iklan dan Tekanan CAPEX
Pendapatan iklan diperkirakan sebesar 20,91 miliar dolar AS (+18,1% YoY, +5,6% QoQ, lebih tinggi dari 19,81 miliar dolar AS pada Q2). Pertumbuhan ini mungkin sedikit melambat dibandingkan kuartal sebelumnya, namun tetap menjadi salah satu mesin pertumbuhan profit tinggi, keunggulannya berasal dari data perilaku konsumen e-commerce platform dan konversi penelusuran-ke-pembelian yang saling terintegrasi. Tekanan belanja modal terus naik, per akhir Q2 arus kas bebas 12 bulan berjalan sudah negatif sekitar -7,6 miliar dolar AS; Deutsche Bank meningkatkan perkiraan CAPEX 2027 menjadi sekitar 330 miliar dolar AS (lebih tinggi dari konsensus sekitar 290 miliar dolar AS). Fluktuasi nilai wajar investasi dan performa bisnis inti perlu dipisahkan secara ketat.
3. Risiko dan Peluang Saling Berada
Pemicu Upside:
- Pertumbuhan AWS jauh di atas konsensus (mendekati atau lebih dari 40%), mengonfirmasi permintaan AI yang kuat dan kapasitas yang dirilis.
- Kenaikan harga iklan atau margin profit ritel lebih baik dari ekspektasi, ditambah dampak positif arus kas dari hubungan dengan Anthropic.
- Manajemen memberikan sinyal positif terkait visibilitas permintaan pada 2027 dan setelahnya serta kemajuan Trainium.
Risiko Downside:
- AWS hanya sesuai atau sedikit di bawah ekspektasi, kendala listrik memicu penundaan pengakuan pendapatan.
- Panduan belanja modal semakin meningkat, tekanan arus kas bebas negatif semakin besar.
- Pertumbuhan ekonomi makro yang melambat mempengaruhi ritel dan iklan, atau fluktuasi nilai wajar Anthropic membebani laba GAAP.
4. Rekomendasi Strategi Trading
Logika Bullish: Jika AWS menunjukkan akselerasi signifikan, profit iklan dan ritel tetap solid, serta manajemen memberikan sinyal positif terkait visibilitas permintaan dan perbaikan arus kas, hal ini dapat memperkuat posisi Amazon sebagai saham inti infrastruktur cloud AI, mendukung pemulihan valuasi (saat ini PER sekitar 20,4 kali, berada di titik terendah dalam tiga tahun terakhir).
Risiko Bearish: Jika pertumbuhan inti datar, CAPEX terus naik, atau fluktuasi hasil investasi menutupi kualitas operasional, hal ini dapat memicu aksi ambil untung, terutama dalam kondisi volatilitas tinggi pada saham teknologi.
Data Kunci:
- Pertumbuhan YoY total pendapatan dan AWS
- Kinerja margin profit iklan dan ritel
- Panduan belanja modal dan arus kas bebas
- Pisah pendapatan investasi terkait Anthropic dan laba operasional utama
Saran Operasional: Jika kinerja melampaui ekspektasi dan visibilitas permintaan positif, bisa mempertimbangkan peluang masuk setelah terjadi technical correction; jika data hanya sesuai ekspektasi atau tekanan CAPEX terlihat signifikan, harap waspada risiko volatilitas jangka pendek dan hindari pengejaran harga tinggi. Penyesuaian posisi dan stop loss harus fleksibel tergantung kemampuan toleransi risiko pribadi.
Disclaimer: Konten di atas hanya untuk referensi, bukan merupakan rekomendasi investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Veteran teknologi Wall Street Niles optimis Anthropic (ANT.US) akan menang dalam perang harga agen AI, tetapi memperingatkan harga saham mungkin jatuh di bawah harga penawaran
IPO Anthropic melebihi ekspektasi, namun Dan Niles memperingatkan adanya risiko valuasi, pertumbuhan pendapatan AI yang melambat, dan persaingan harga.
Setelah Huang Renxun mengundurkan diri, Nvidia menghadapi ancaman baru: kehilangan insinyur terbaiknya
Ribuan karyawan Nvidia menandatangani petisi meminta Huang Renxun kembali menjabat, sebagian karyawan secara terbuka mengkritik keputusan dewan direksi, dan beberapa karyawan telah mengumumkan pengunduran diri. CEO sementara Kress telah lebih awal memberikan kenaikan gaji dan penghargaan saham untuk menstabilkan tim, namun AMD, Broadcom, dan startup AI sedang mencari peluang untuk merekrut karyawan. Analis memperingatkan, jika lima hingga sepuluh pemimpin teknologi kunci hengkang, hal ini dapat memengaruhi keputusan arsitektur chip dan perangkat lunak, iterasi produk, serta perencanaan teknologi AI generasi berikutnya.

Defisit Inggris pada bulan Oktober 1 miliar poundsterling lebih rendah dari yang diperkirakan! Pajak menahan dampak energi, UBS bertaruh poundsterling dan obligasi emas akan menguat secara bersamaan
Karena ketahanan ekonomi yang meningkat, jumlah pinjaman Inggris pada bulan Oktober lebih rendah dari perkiraan, membantu mengimbangi tekanan pengeluaran akibat kenaikan inflasi. Data dari Kantor Statistik Nasional Inggris menunjukkan defisit anggaran sebesar £17 miliar ($22,3 miliar), sedikit meningkat dibandingkan tahun sebelumnya, namun masih di bawah median prediksi sebesar £18 miliar dalam survei yang dilakukan terhadap para ekonom oleh lembaga.
Harga kripto
Lainnya


