
Obligasi Prancis: “Mata badai” pasar

Baru-baru ini, pasar obligasi Eropa terus mengalami tekanan, dengan pasar obligasi Prancis menjadi "pusat badai" di pasar. Sejak Oktober, imbal hasil obligasi pemerintah Prancis tenor 10 tahun sempat mendekati 5%, selisih spread Prancis-Jerman melebar hingga sekitar 159 basis poin, biaya pembiayaan bahkan lebih tinggi dari negara-negara berisiko tinggi masa lalu seperti Yunani dan Italia, sehingga stratifikasi risiko tradisional di pasar obligasi Zona Euro terganggu.
Perbandingan Spread Prancis-Jerman (biru, kiri) dengan Obligasi 10Y Prancis (merah, kanan)
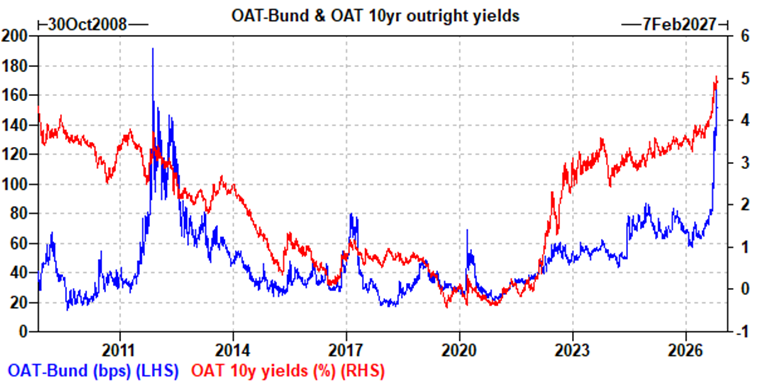
Defisit dan utang tinggi jangka panjang Prancis, pada tahun 2027 juga menghadapi tekanan penerbitan dan refinancing obligasi sekitar 340 miliar euro; pemerintah berencana meluncurkan skema konsolidasi senilai 54 miliar euro dan menargetkan defisit turun menjadi 5%, namun dengan situasi parlemen dan gangguan pilpres, pelaksanaan kebijakan masih diragukan.
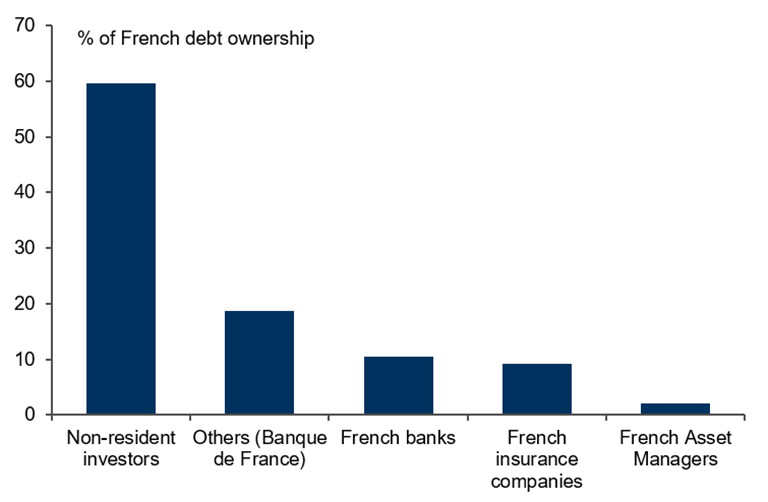
Selain itu, porsi kepemilikan asing atas obligasi Prancis tinggi dan sensitif risiko, sehingga penjualan oleh investor asing semakin memperburuk volatilitas.Investor internasional memegang 55% dari total obligasi pemerintah Prancis, bank domestik dan institusi non-bank Prancis memegang 29%, dan bank sentral Prancis memegang 16%. Secara keseluruhan, baik rekening dana asing maupun domestik, pengurangan kepemilikan obligasi Prancis dan diversifikasi portofolio menjadi salah satu logika utama perdagangan, yang dapat dilihat dari volume transaksi EURJPY dan obligasi Prancis yang melonjak bersamaan sehingga menunjukkan sinyal penjualan yang jelas dari Jepang. Menggabungkan tren pelebaran cepat spread obligasi negara sejak September, penjualan oleh investor asing telah menjadi pendorong penting dalam pelemahan harga putaran ini.
Proporsi Kepemilikan Obligasi Prancis
Berbanding terbalik, pelebaran spread obligasi Spanyol dan Portugal relatif terbatas, sedangkan obligasi pemerintah Jerman dan Belanda unggul dibandingkan produk swap, menunjukkan adanya redistribusi dana setidaknya di dalam Zona Euro.
Apakah ada kemungkinan terjadinya reli pada obligasi Prancis sebelum pemilihan presiden 2027? Apakah obligasi Prancis akan bullish, bergantung pada tiga faktor pendorong potensial:
Pertama: di tingkat domestik, jika kubu tengah dan tengah kanan dapat mengajukan kandidat tunggal, hal ini kemungkinan besar akan menjadi perubahan fundamental yang paling mendukung obligasi Prancis menjelang pilpres. Saat ini, pasar memperkirakan Philippe/Attal akan mencalonkan diri sebagai kandidat gabungan. Jika kubu tengah (Philippe, Attal) dan kubu tengah kanan (Retailleau, Lisnard) dapat mengajukan satu kandidat, skenario dasar pasar akan berubah. Saat ini, Attal, Retailleau, dan Lisnard semua menyatakan dukungan untuk pemilihan utama bersama, tetapi Philippe yang sementara unggul dalam jajak pendapat menentang hal tersebut.
Kedua, anggaran 2027 harus sedekat mungkin dengan target defisit 5%. Berdasarkan perhitungan model Goldman Sachs: bahkan dengan mempertimbangkan karakteristik non-linear dalam pemeringkatan pasar terhadap indikator utang, valuasi spread Prancis-Jerman saat ini masih sekitar 60 basis poin lebih tinggi dari estimasi wajarnya. Oleh karena itu, jika volatilitas suku bunga mereda, ditambah dengan komitmen pengurangan defisit yang kredibel, ada ruang bagi spread Prancis-Jerman menyempit.
Ketiga, perbaikan lingkungan makro global. Menurut estimasi Goldman Sachs, energi dapat berdampak pada volatilitas spread obligasi Prancis-Jerman hingga 20–30 basis poin. Dalam beberapa bulan ke depan, ketidakpastian energi yang dihadapi Eropa kemungkinan akan tetap tinggi; tetapi jika kondisi cuaca musim dingin menjadi jelas, atau ketegangan geopolitik mereda, peningkatan selera risiko global diharapkan dapat menghadirkan pemulihan pasar sebelum pilpres 2027.
Secara keseluruhan, pergerakan obligasi Prancis menjelang pemilihan presiden 2027 akan menjadi pertarungan antara "harapan dan risiko." Meskipun sentimen pasar saat ini rapuh dan dana asing terus keluar, potensi restrukturisasi politik domestik, kemajuan nyata dalam konsolidasi fiskal, dan perbaikan marjinal di lingkungan makro global berpotensi menghasilkan reli signifikan di pasar obligasi. Disarankan untuk memantau dinamika politik domestik Prancis, proses legislasi anggaran, serta fluktuasi harga energi guna menangkap peluang investasi yang mungkin muncul.
BFC 汇谈
Bersama Anda di 2026
Silakan tinggalkan pesan di back office
Berinteraksilah dengan kami
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Nasdaq dan Semikonduktor: Alasan Penurunan Tajam + Kemungkinan Titik Berhenti 261106
Fox telah mengakuisisi Roku dengan biaya 22 miliar USD, membentuk raksasa streaming yang menjangkau lebih dari 100 juta rumah tangga.
Perusahaan Fox mengumumkan pada hari Jumat bahwa mereka telah menyelesaikan akuisisi platform streaming Roku senilai 22 billions dolar.
Harga kripto
Lainnya


