Episodio 2 – Opzioni multi-leg per mercati laterali, copertura e rendimento
1. Nozioni di base sulle opzioni multi-leg
Una posizione su opzioni multi-leg è composta da due o più contratti di opzione utilizzati contemporaneamente. I contratti possono differire per tipo di opzione, prezzo di esercizio o data di scadenza. Combinando le opzioni long e short, gli investitori possono ridurre il costo di apertura di una posizione, limitare il rischio o definire un profilo di profitto e perdita basato su una specifica previsione di mercato.
Tra le strategie multi-leg e combinate più comuni figurano le strategie covered, gli spread verticali, gli straddle, gli strangle e i collar. Questo articolo ne illustra la struttura di base, i casi d'uso e le caratteristiche di rischio/rendimento.
Panoramica delle strategie su opzioni multi-leg di Bitget
| Famiglia di strategie |
Strategie specifiche |
Casi d'uso |
| Strategie covered |
Covered call e covered put |
Detieni già l'azione (oppure hai una posizione short sull'azione) e vuoi generare un reddito aggiuntivo incassando il premio dalla vendita di opzioni |
| Spread verticali |
Bull call spread, bear call spread, bull put spread e bear put spread |
Hai una visione direzionale, ma vuoi ridurre il costo iniziale o definire un limite di rischio massimo |
| Straddle |
Straddle long e straddle short |
Prevedi un ampio movimento dei prezzi, ma hai incertezza sulla direzione, oppure ti aspetti un calo della volatilità implicita |
| Strangle |
Strangle long e strangle short |
Simile a uno straddle, ma solitamente ha un costo inferiore e richiede un movimento di prezzo maggiore |
| Collar |
Collar long e collar short |
Vuoi gestire sia il rischio al rialzo sia quello al ribasso su una posizione azionaria esistente |
Strategie covered
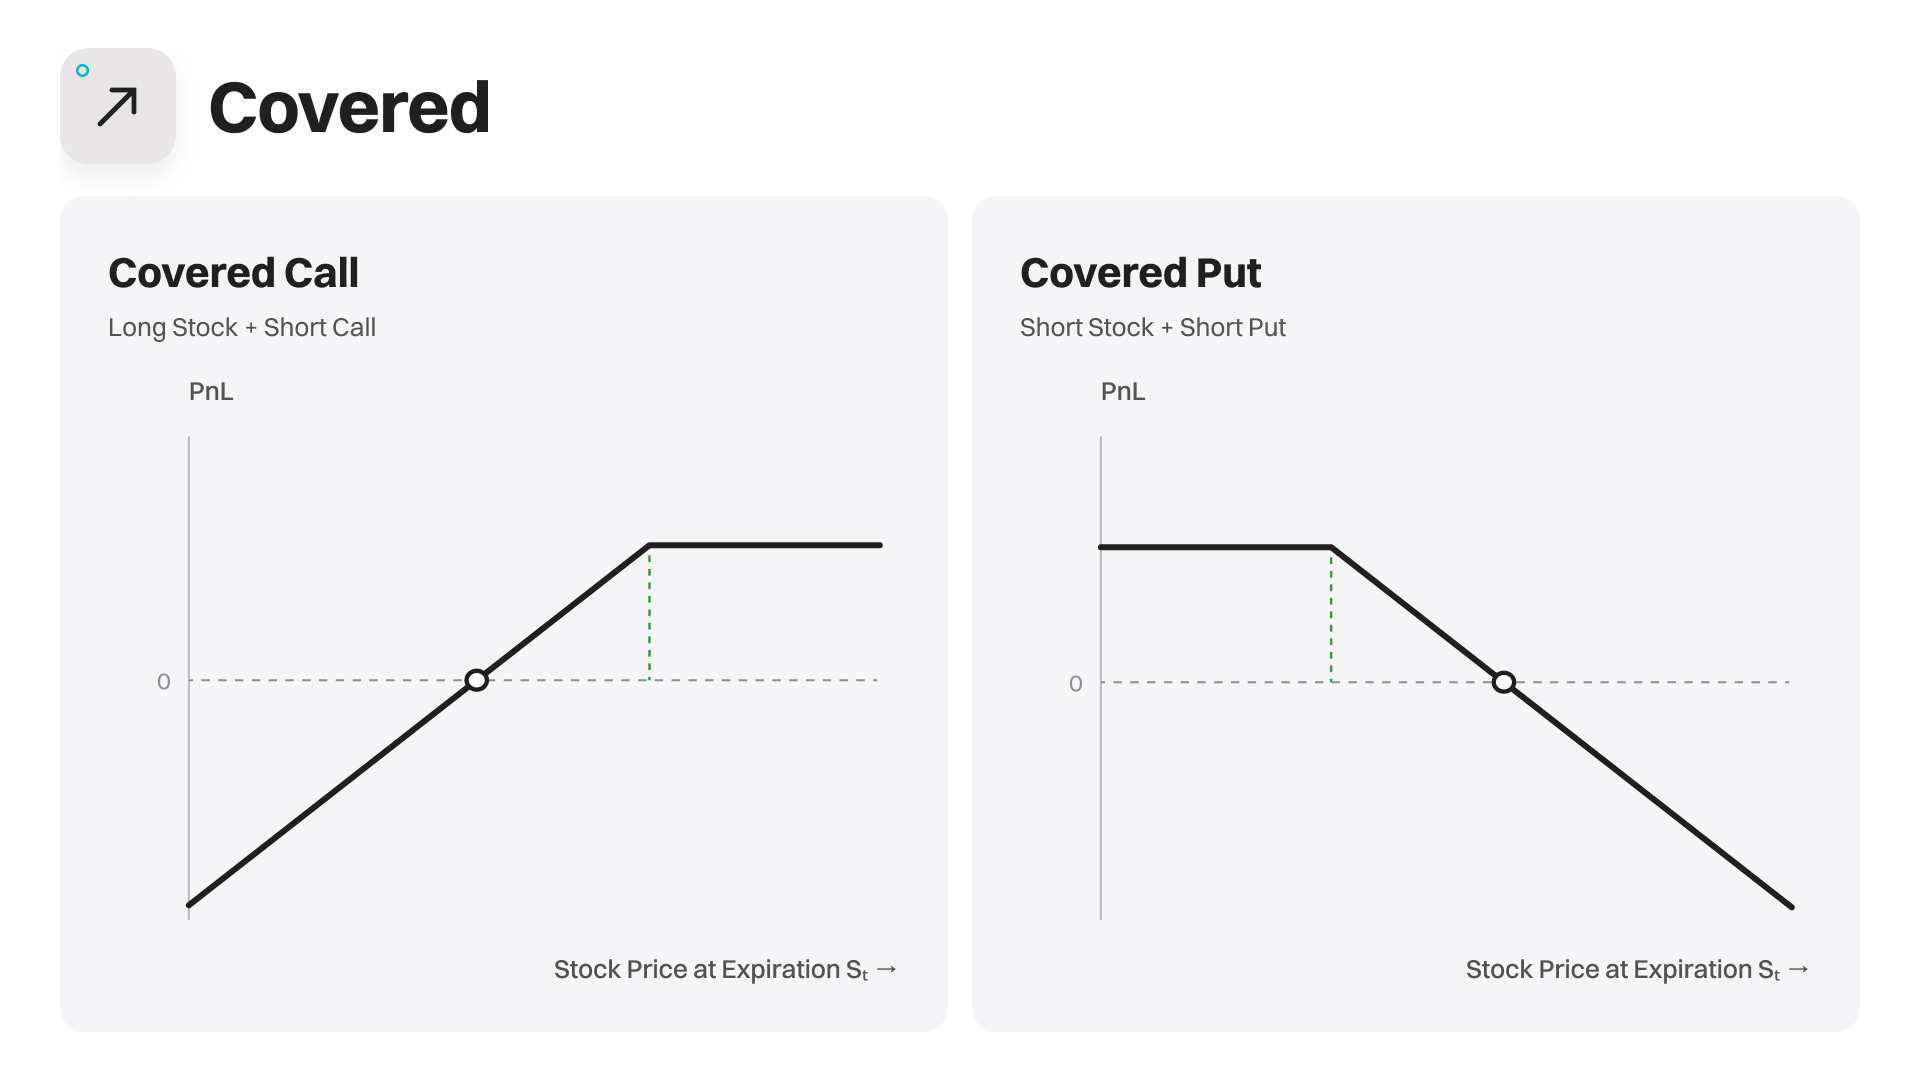
Le principali strategie covered sono la covered call e la covered put.
-
Covered call: detenere l'azione e vendere una call su di essa.
-
Covered put: assumere una posizione short sull'azione e vendere una put su di essa, incassando il premio per incrementare il rendimento della posizione.
Esempio: un investitore detiene 100 azioni scambiate a $100 e vende una call con un prezzo di esercizio di $110. Se alla scadenza l'azione viene scambiata a $110 o a un prezzo inferiore, l'opzione potrebbe scadere priva di valore e l'investitore conserverebbe sia le azioni sia il premio. Se il prezzo supera i $110, l'investitore potrebbe dover vendere le azioni al prezzo di esercizio.
Queste strategie sono adatte agli investitori che detengono già l'azione (o una posizione short) e non si aspettano forti movimenti unidirezionali nel breve termine. Lo svantaggio principale risiede nel limitare il potenziale di profitto in caso di rialzo. Il rischio di prezzo della posizione azionaria rimane comunque presente.
Spread verticali
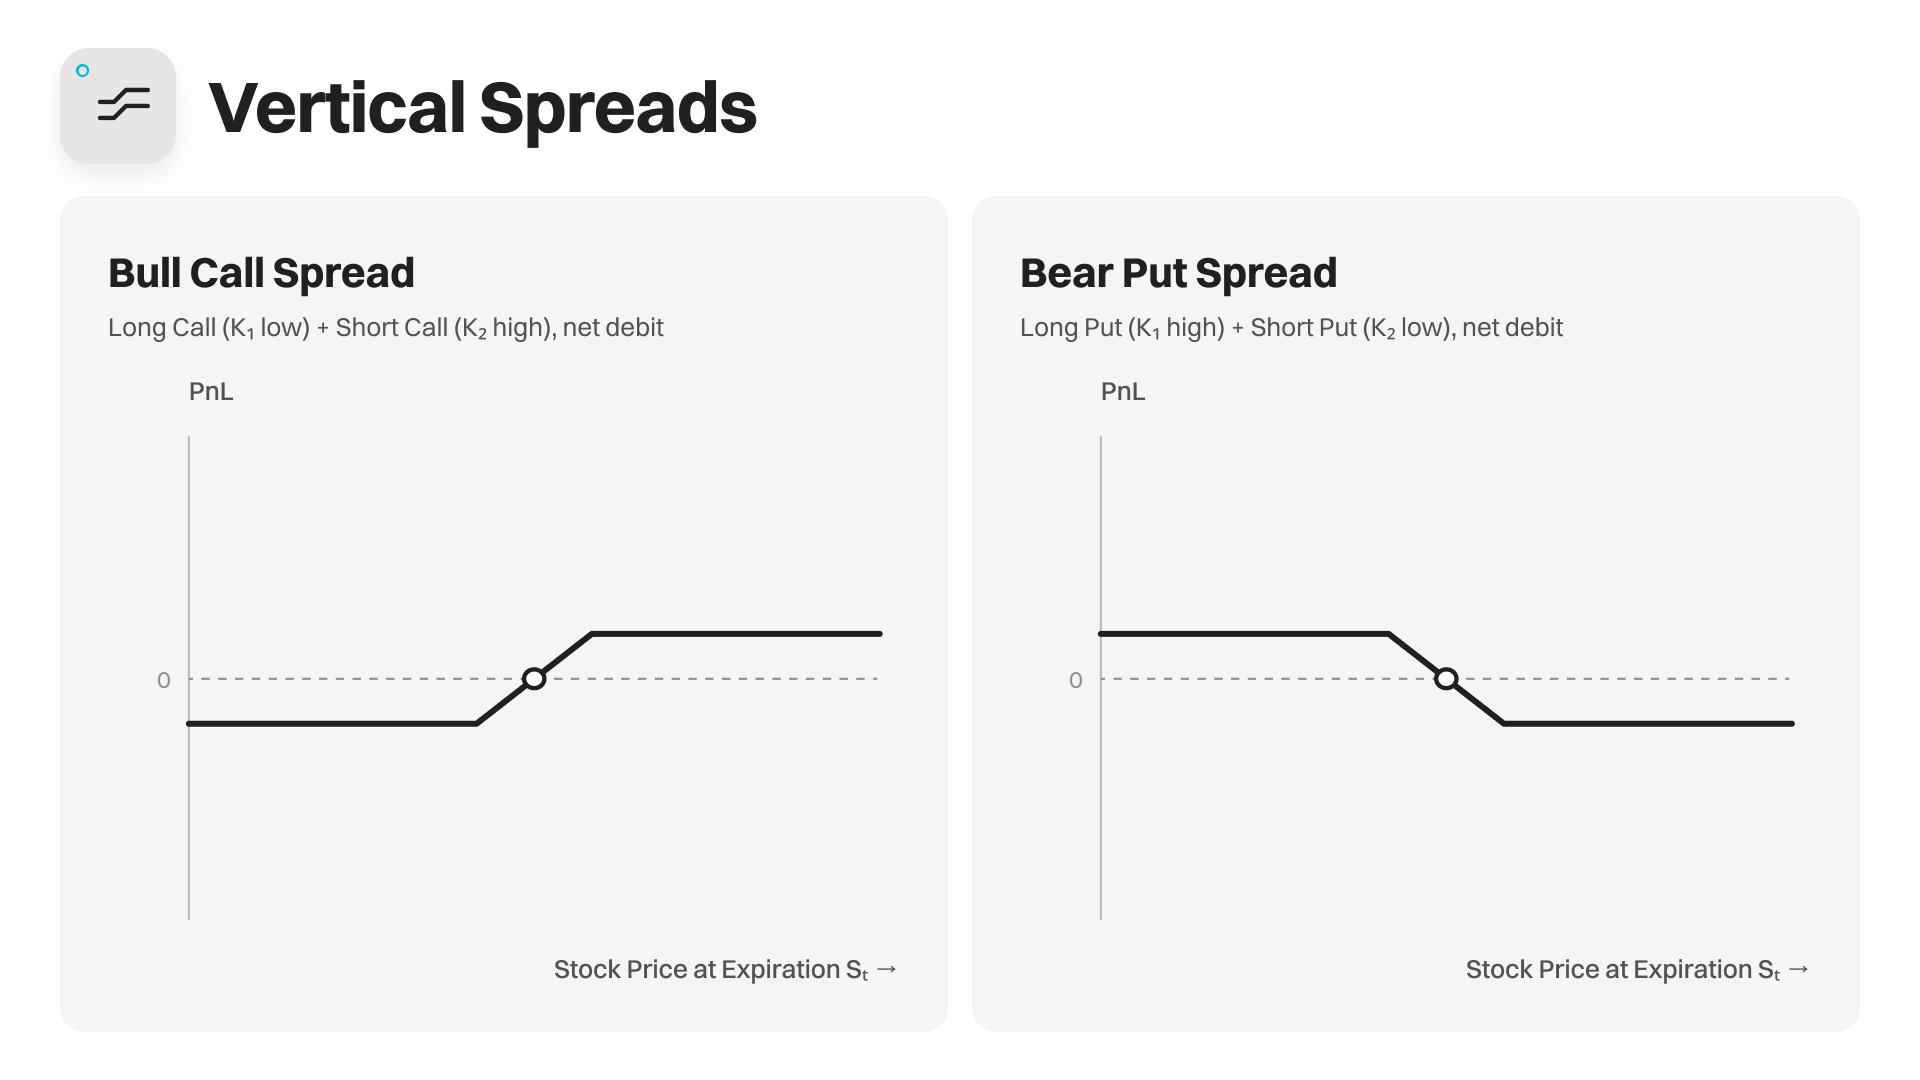
Uno spread verticale consiste nell'acquisto e nella vendita di opzioni sullo stesso asset sottostante, con la medesima data di scadenza e tipologia di opzione, ma con prezzi di esercizio diversi. L'acquisto di un'opzione e la vendita dell'altra abbassano il premio netto pagato e definiscono fin da subito sia il profitto massimo sia la perdita massima.
Tra le tipologie più comuni figurano:
-
Bull call spread: acquistare la call con il prezzo di esercizio più basso e vendere la call con il prezzo di esercizio più alto. È adatto a una previsione moderatamente rialzista.
-
Bear call spread: vendere la call con il prezzo di esercizio più basso e acquistare la call con il prezzo di esercizio più alto. È adatto a una previsione moderatamente ribassista o di mercato privo di un trend definito.
-
Bull put spread: vendere la put con il prezzo di esercizio più alto e acquistare la put con il prezzo di esercizio più basso. È adatto a una previsione moderatamente rialzista.
-
Bear put spread: acquistare la put con il prezzo di esercizio più alto e vendere la put con il prezzo di esercizio più basso. È adatto a una previsione moderatamente ribassista.
Esempio: acquistando la call 100 e vendendo la call 110, il premio incassato dalla call short ammortizza parte del costo di acquisto. Tuttavia, una volta che l'azione supera i $110, l'ulteriore rialzo non genererà guadagni aggiuntivi.
Collar
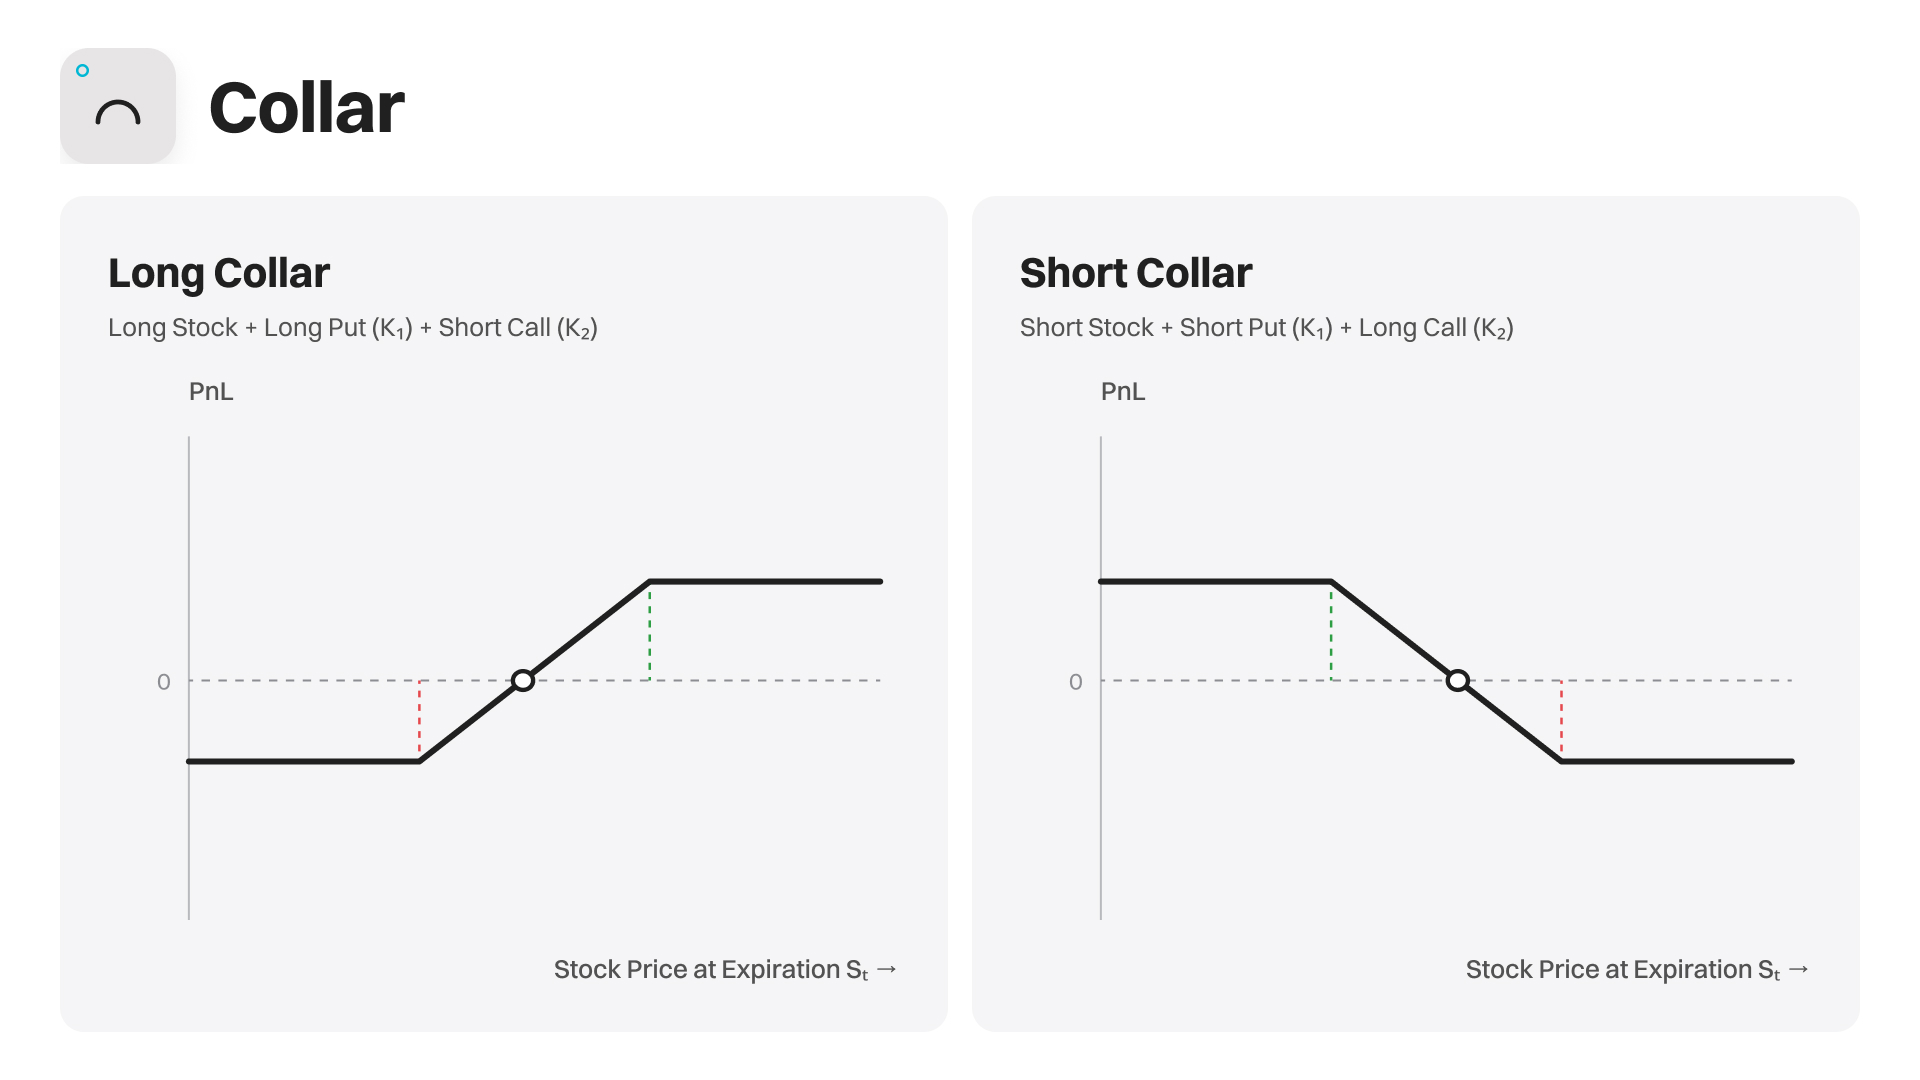
I principali collar sono il collar long e il collar short.
-
Collar long: posizione long sull'azione + acquisto di una put + vendita di una call; utilizzato per proteggersi dal rischio di ribasso su una posizione azionaria.
-
Collar short: posizione short sull'azione + vendita di una put + acquisto di una call; utilizzato per limitare le perdite in caso di rialzo imprevisto su una posizione azionaria short.
Esempio: un investitore detiene azioni quotate a $100, acquista la put 90 e vende la call 110. La put offre una protezione contro i ribassi, mentre il premio ricevuto sulla call compensa parte del costo della protezione.
Queste strategie sono adatte agli investitori che vogliono mantenere una posizione esistente su un'azione controllando il rischio di un movimento estremo. Un collar long limita il rischio al ribasso, ma limita anche parte del potenziale rialzo. Un collar short produce l'effetto opposto: limita il rischio di un forte rialzo contrario a una posizione short sull'azione.
Straddle
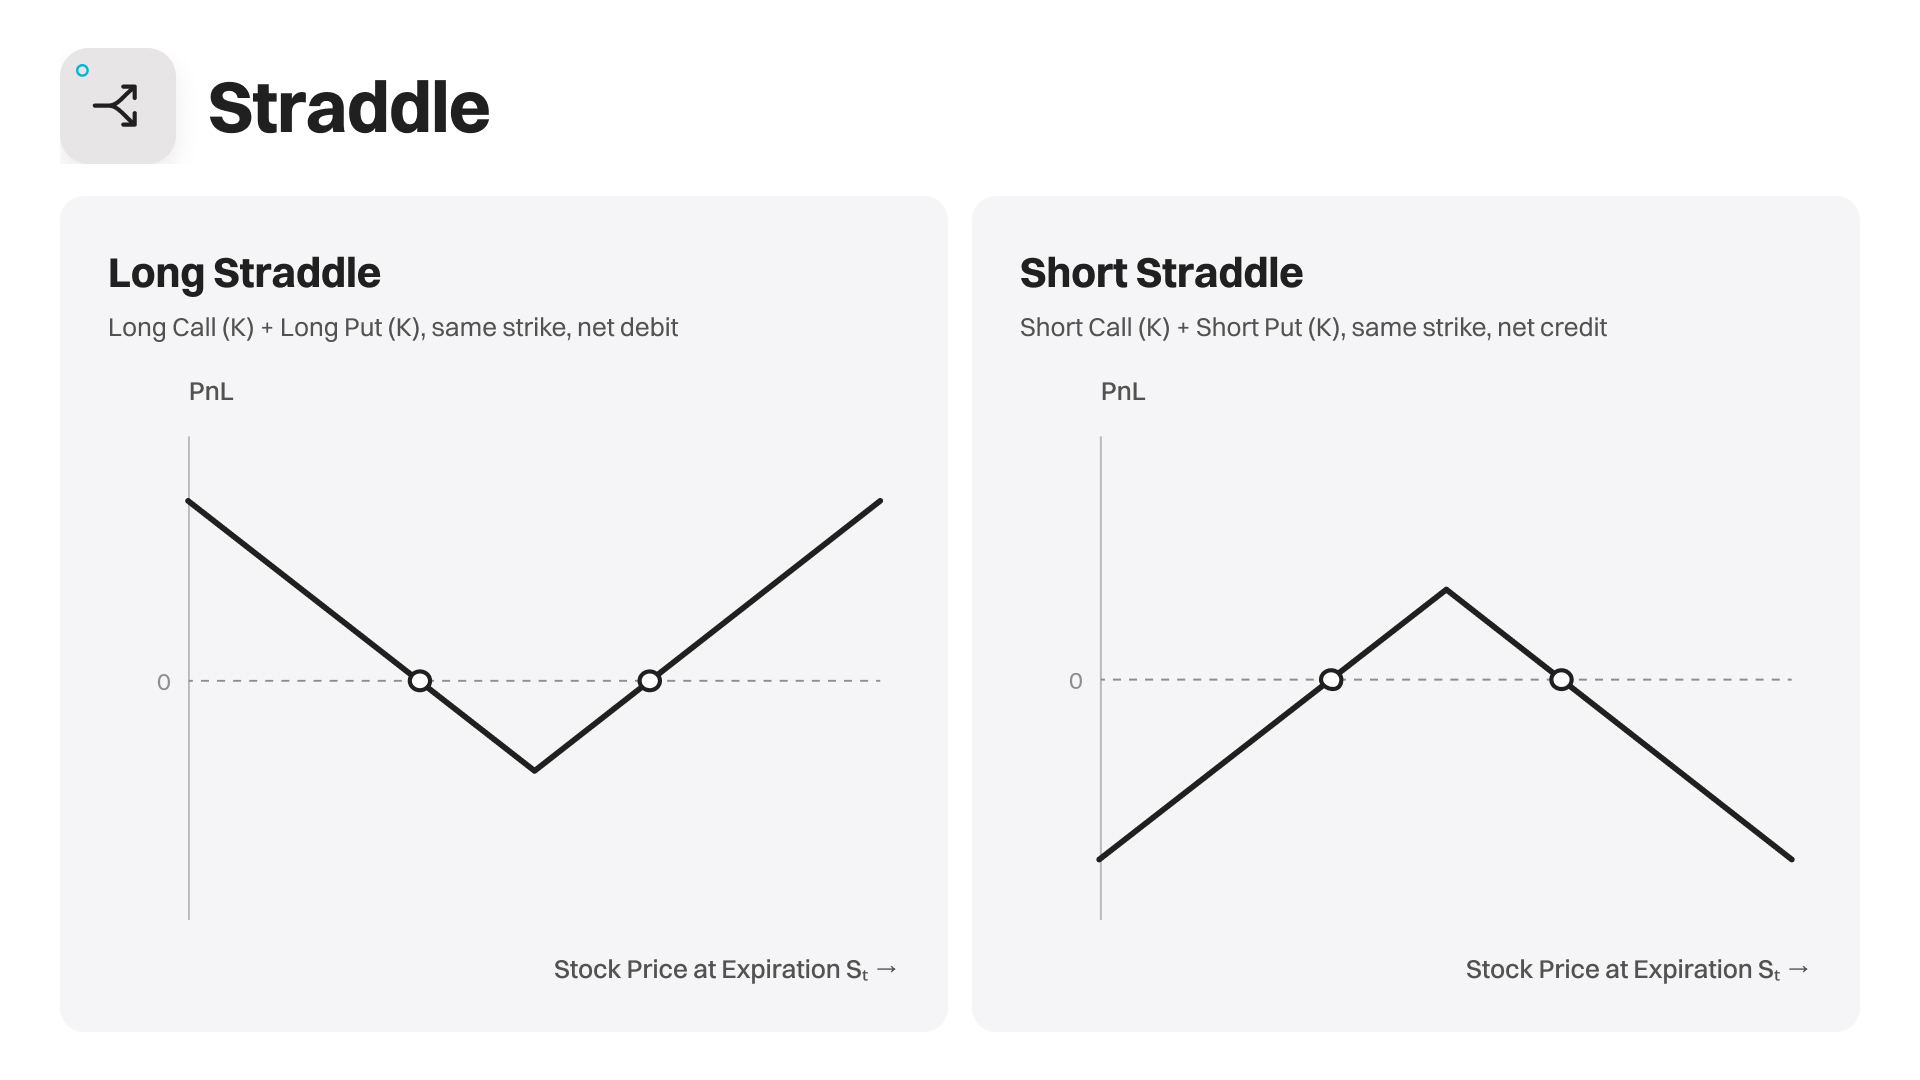
Gli straddle si suddividono in straddle long e straddle short.
-
Straddle long: acquistare un'opzione call e un'opzione put con lo stesso prezzo di esercizio e la stessa data di scadenza. È indicato quando si prevede un ampio movimento senza una direzione chiara. Esempio: con un'azione a $100, acquistare la call 100 e la put 100 può generare un profitto a patto che il prezzo registri un'oscillazione sufficientemente ampia in una delle due direzioni.
-
Straddle short: vendere un'opzione call e un'opzione put con lo stesso prezzo di esercizio e la stessa data di scadenza. È più indicato quando si prevede che il prezzo rimanga entro un intervallo, ma comporta un rischio di perdita notevolmente più alto.
Strangle
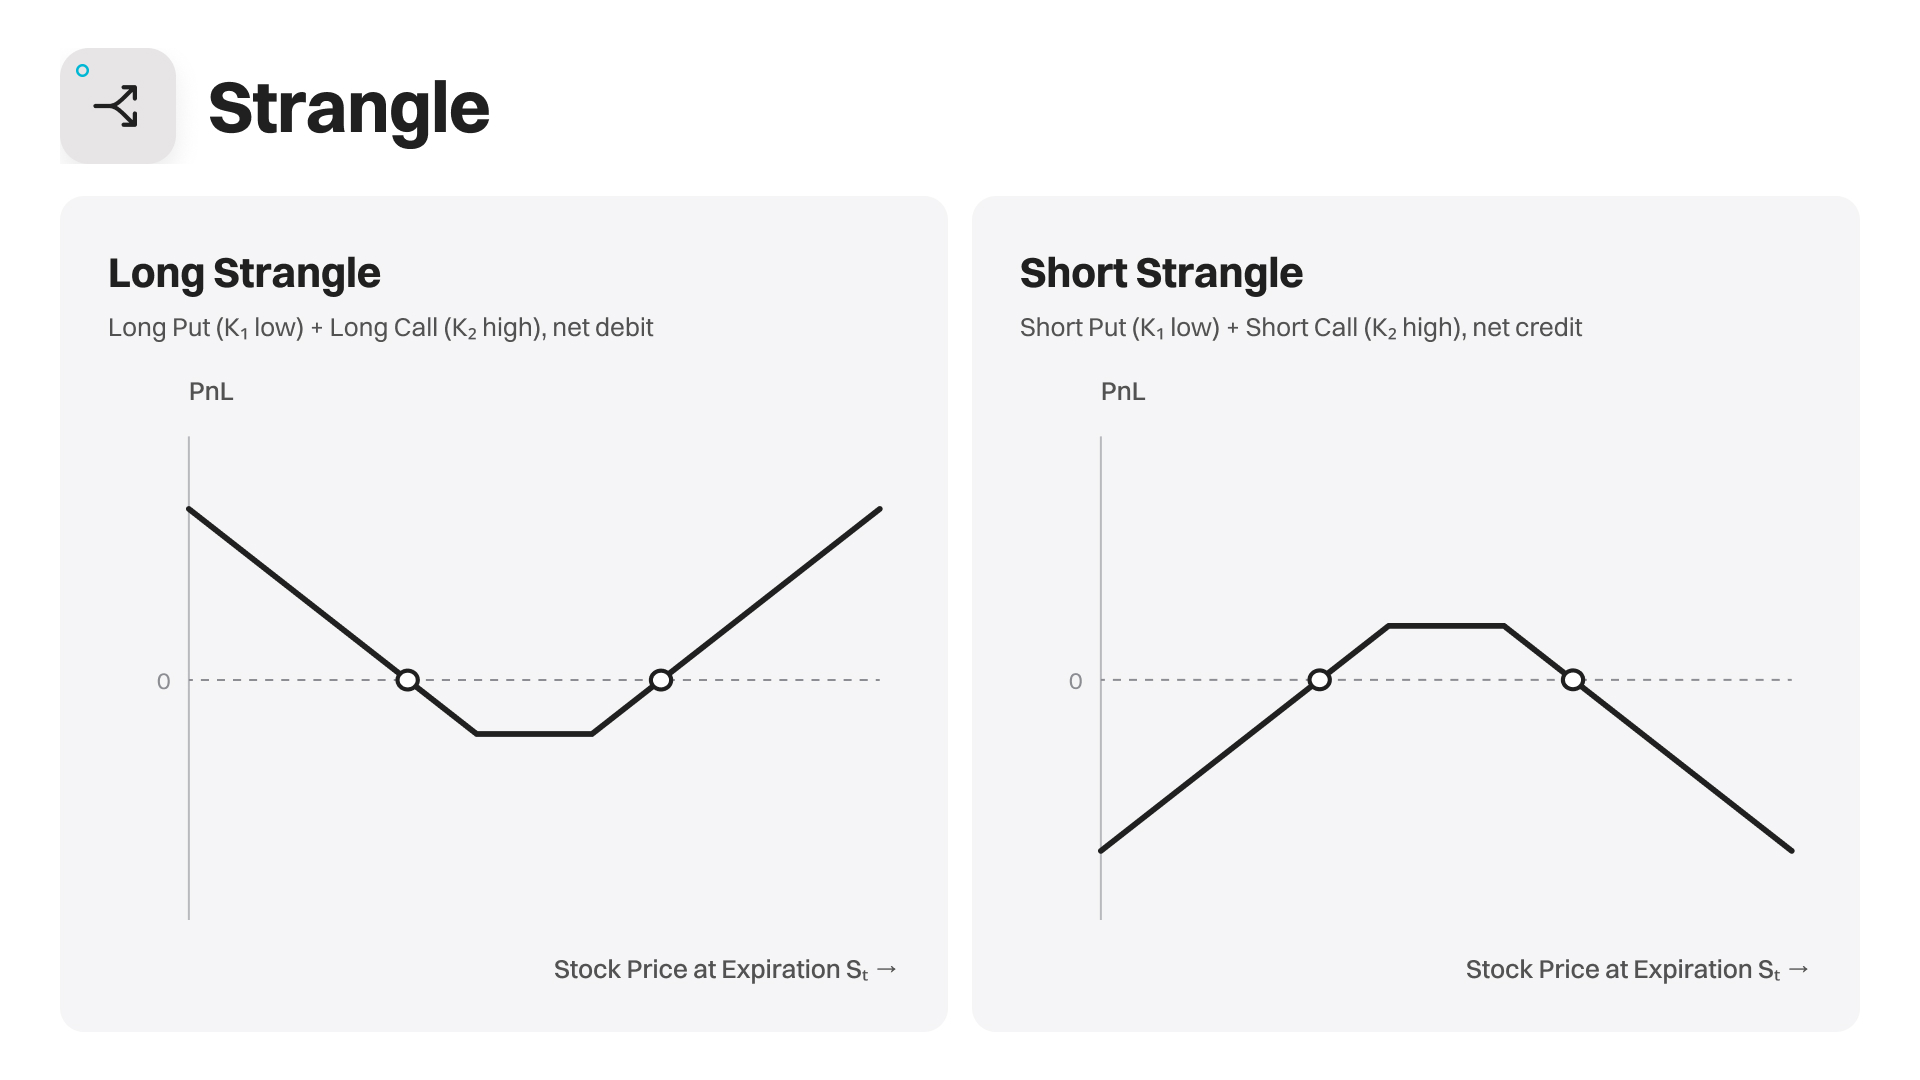
Gli strangle si suddividono in strangle long e strangle short. Sono simili agli straddle, ma la call e la put hanno prezzi di esercizio diversi: il prezzo di esercizio della call è solitamente superiore a quello della put.
-
Strangle long: acquistare una call con un prezzo di esercizio più alto e una put con un prezzo di esercizio più basso. È indicato quando si prevede un ampio movimento senza una direzione chiara.
-
Strangle short: vendere una call con un prezzo di esercizio più alto e una put con un prezzo di esercizio più basso. È più indicato quando si prevede che il prezzo rimanga entro un intervallo, ma comporta un rischio di coda maggiore.
Esempio: con un'azione a $100, potresti acquistare la call 105 e la put 95. Poiché entrambe le opzioni sono generalmente out of the money, uno strangle long in genere ha un costo di apertura inferiore rispetto a uno straddle long, ma richiede un movimento di prezzo più ampio per diventare redditizio.
2. Confronto dei margini: opzioni tradizionali su azioni statunitensi e opzioni Bitget
| Aspetto |
Opzioni su azioni statunitensi presso broker tradizionali |
Opzioni multi-leg di Bitget Stock+ |
| Calcolo del margine |
Dipende dalle regole del broker, come la Regulation T (Reg T) o il margine di portafoglio. Le combinazioni in copertura possono ridurre i requisiti di margine. |
Supporta il margine di portafoglio, che calcola il margine in base al rischio complessivo della posizione. Le combinazioni in copertura possono ridurre i requisiti di margine. |
| Commissione di trading |
Varia a seconda del broker. Alcuni applicano una commissione per contratto, mentre altri offrono il trading senza commissioni. |
Attualmente non applichiamo alcuna commissione di trading sulle opzioni su azioni statunitensi. |
| Commissioni di piattaforma e di terze parti |
Possono includere le commissioni della piattaforma e altre commissioni correlate, come quelle di SEC, FINRA e OCC, a seconda del broker e del tipo di operazione. |
Si applica una commissione di piattaforma separata e potrebbero essere applicate anche altre commissioni correlate (come SEC, TAF, ORF, OCC, compensazione e CAT). |
| Orari di trading |
Gli orari normali sono generalmente dalle 09:30 alle 16:00 (ET), sebbene alcuni broker o prodotti offrano anche il trading con orario esteso. |
Attualmente supportiamo le strategie multi-leg solo durante il normale orario di trading, dalle 09:30 alle 16:00 (ET). |
| Regolamento e consegna |
Le opzioni su azioni statunitensi vengono generalmente regolate a T+1; l'esercizio comporta di norma la consegna delle azioni sottostanti. |
Regolamento a T+1, in linea con il mercato azionario statunitense. Le opzioni in the money alla scadenza vengono esercitate e regolate in base agli asset presenti sul conto e alle regole della piattaforma. |
3. Strategie multi-leg nella pratica
Azioni tech a mega capitalizzazione e leader dell'IA con IV elevata (stagione delle trimestrali e strategie basate sugli eventi)
La volatilità implicita (IV) delle opzioni sui colossi tecnologici (Magnificent 7) e sulle azioni legate all'IA è estremamente elevata in prossimità della pubblicazione dei risultati trimestrali e prima delle conferenze tecnologiche. L'acquisto diretto di una singola opzione espone notevolmente alle perdite causate dal crollo improvviso della volatilità (IV crush); per questo motivo, una struttura multi-leg rappresenta la scelta più solida.
Azioni da monitorare: NVDA (NVIDIA), TSLA (Tesla), AMD, AAPL (Apple), AMZN (Amazon)
Strategie applicabili:
1. Bull call spread
Ideale per gli investitori con aspettative positive sui dati trimestrali che prevedono un rialzo moderato dell'azione. Consiste nell'acquistare una call con un prezzo di esercizio più basso e nel vendere una call con un prezzo di esercizio più alto, riducendo così il costo di apertura della posizione.
Esempio: con l'azione a $100, acquisti la call 100 per $7 e vendi la call 110 per $3, ottenendo un costo netto di $4 per azione. Se alla scadenza l'azione si trova a $110 o a un prezzo superiore, il profitto massimo è di $6. Se scende a $100 o a un prezzo inferiore, la perdita massima è di $4. Il punto di pareggio (breakeven) è $104. Questa struttura riduce il costo di acquisto dell'opzione, ma limita il potenziale rialzo.
2. Straddle long
Ideale quando si prevede che la pubblicazione dei conti trimestrali provochi una marcata oscillazione di prezzo, ma non si ha certezza sulla direzione. Acquista contemporaneamente una call e una put con lo stesso prezzo di esercizio e la stessa data di scadenza.
Esempio: con l'azione a $100, acquisti la call 100 e la put 100 per un premio complessivo di $11. I punti di pareggio alla scadenza sono $89 e $111. Se l'azione sale a $120 o scende a $80, ottieni in entrambi i casi un profitto di $9 per azione.
È importante considerare che un'IV elevata prima della pubblicazione degli utili aumenta il costo di apertura della posizione, mentre il crollo dell'IV successivo alla pubblicazione può ridurre il valore delle opzioni. Il movimento effettivo deve essere sufficientemente ampio da coprire il premio pagato.
3. Collar long
È adatto agli investitori che detengono azioni NVDA o AAPL a lungo termine e vogliono proteggersi da un ribasso durante la stagione delle trimestrali. L'acquisto di una put offre protezione dal ribasso, mentre la vendita di una call genera un premio che compensa parte del costo di tale protezione.
Esempio: possiedi azioni quotate a $100, acquisti la put 90 e vendi la call 110. Se l'azione scivola sotto i $90, la put può compensare le ulteriori perdite sulle azioni. Se invece supera i $110, il potenziale di rialzo ulteriore è limitato.
Questa strategia definisce un intervallo di protezione del prezzo relativamente chiaro per una posizione esistente su un'azione. Il costo effettivo e il P&L finale dipendono dal premio netto delle due opzioni.


- 1. Nozioni di base sulle opzioni multi-leg
- 2. Confronto dei margini: opzioni tradizionali su azioni statunitensi e opzioni Bitget
- 3. Strategie multi-leg nella pratica
 Bitget rToken Earn: ottieni rendimenti su rSPY e rQQQ2026-11-18 | 5m