Riepilogo settimanale TradFi dal 26 al 30 ottobre
La Fed mantiene alti i tassi mentre si approfondiscono le divisioni interne: dollaro e rendimenti trovano sostegno, mentre gli asset legati all'IA e i mercati petroliferi affrontano una maggiore volatilità
I. Riepilogo settimanale dei mercati
Questa settimana, l'attenzione dei mercati si è concentrata sulla riunione di ottobre del FOMC della Federal Reserve e sulla volatilità dei prezzi del petrolio innescata dalla rivalutazione dei rischi geopolitici in Medio Oriente.
Come ampiamente previsto, la Fed ha mantenuto l'intervallo obiettivo per il tasso sui federal funds tra il 3.75% e il 4.00%. Tuttavia, il messaggio di politica monetaria non si è orientato verso un allentamento. Due voti contrari erano favorevoli a un rialzo dei tassi di 25 punti base, segnalando un aumento dei timori per i rischi inflazionistici all'interno della Fed. La banca centrale ha inoltre sottolineato la necessità di raccogliere più dati economici prima di determinare l'orientamento appropriato della politica monetaria. Con un mercato del lavoro ancora resiliente e una crescita economica stabile, le aspettative di rapidi tagli dei tassi sono state ridimensionate.
Il presidente della Fed Kevin Warsh ha inoltre indicato che in futuro le riunioni del FOMC dedicate alle decisioni sui tassi potrebbero diventare meno frequenti, mentre la Fed ha ulteriormente ridimensionato il ricorso a indicazioni prospettiche esplicite. Ciò significa che, per rivalutare le prospettive dei tassi d'interesse, i mercati potrebbero affidarsi sempre più a CPI, PCE core, occupazione non agricola, vendite al dettaglio, PIL, crescita salariale e dichiarazioni dei funzionari della Fed. Di conseguenza, la pubblicazione dei singoli dati potrebbe generare una volatilità più significativa dei prezzi degli asset.
Per quanto riguarda le materie prime, questa settimana i prezzi del petrolio hanno registrato una notevole flessione. L'Iran ha tenuto colloqui sulla sicurezza regionale con funzionari di Arabia Saudita, Turchia e Pakistan, mentre gli Stati Uniti hanno continuato a lasciare spazio ai negoziati nella propria politica verso l'Iran. Questi sviluppi hanno indotto i mercati a ridurre temporaneamente la probabilità di un'immediata escalation del conflitto in Medio Oriente. Il greggio Brent è sceso brevemente sotto i 110 USD al barile, mentre il WTI ha ripiegato verso i 100 USD al barile.
Tuttavia, il calo dei prezzi del petrolio non significa che i rischi geopolitici siano scomparsi. L'aumento degli attacchi alle navi vicino allo Stretto di Hormuz, il forte rincaro dei noli per il trasporto del greggio, l'aumento dei costi delle assicurazioni marittime e le basse scorte petrolifere globali continuano a mantenere UKOUSD e USOUSD in un contesto di elevata volatilità. Il mercato sta attualmente bilanciando le aspettative di una distensione diplomatica con il rischio, tuttora presente, di interruzioni dell'offerta.
I principali temi di mercato da seguire questa settimana includono:
- Se i segnali restrittivi della Fed successivi alla riunione continueranno a spingere al rialzo il dollaro statunitense e i rendimenti dei Treasury a breve e medio termine;
- Se i due voti contrari indichino che un maggior numero di funzionari della Fed potrebbe sostenere rialzi dei tassi o opporsi a tagli anticipati;
- Se CPI, PCE core e dati sull'occupazione e sui consumi sostengano la prospettiva di tassi "più alti più a lungo";
- Se US02Y e US10Y aumentino ulteriormente, esercitando pressioni sulle valutazioni di NAS100;
- Se DXY riesca a mantenersi forte grazie al sostegno dei differenziali di rendimento e della domanda di beni rifugio;
- Se NAS100 riesca a fare leva sulla spesa in conto capitale per l'IA e sugli utili societari per resistere alla pressione degli alti tassi;
- Se US500 e US30 mostrino una rotazione settoriale tra tecnologia, finanza, industria ed energia;
- Se XAUUSD subisca la pressione di un dollaro più forte e dell'aumento dei rendimenti reali oppure trovi sostegno nei rischi geopolitici;
- Se UKOUSD riesca a mantenersi su livelli elevati o registri un'ulteriore riduzione del premio per il rischio a causa della distensione diplomatica;
- Se lo Stretto di Hormuz, il Mar Rosso o gli impianti energetici mediorientali subiscano nuove interruzioni dell'offerta o delle rotte di trasporto.
Nel complesso, il mercato è passato dalla domanda della scorsa settimana, "La Fed sospenderà i rialzi?", a "Per quanto tempo la Fed manterrà elevati i tassi dopo la pausa?". La Fed non si è impegnata a tagliare i tassi e resta poco propensa a fornire un percorso chiaro per la politica monetaria, rendendo i mercati molto più sensibili ai nuovi dati economici.
II. Principali temi di mercato della settimana
1. La Fed mantiene invariati i tassi ma conserva un orientamento restrittivo
La Fed ha mantenuto l'intervallo obiettivo per il tasso sui federal funds tra il 3.75% e il 4.00%, in linea con le aspettative del mercato. Tuttavia, una pausa nei rialzi non significa che la Fed abbia adottato un orientamento accomodante.
Nella sua dichiarazione, la Fed ha continuato a sottolineare che l'inflazione rimane elevata e che i responsabili della politica monetaria necessitano di più dati prima di determinarne l'orientamento futuro. Ciò indica che la Fed non è ancora disposta ad assumere impegni specifici sulla tempistica dei tagli, sul tasso terminale o sul futuro percorso della politica monetaria.
Dal punto di vista del mercato, la decisione può essere interpretata come "i tassi restano invariati, ma l'orientamento antinflazionistico rimane intatto". Se i dati sull'inflazione, sui salari o sulla spesa dei consumatori dovessero accelerare nuovamente, i mercati potrebbero ridurre ulteriormente le aspettative di taglio dei tassi e potenzialmente rivalutare la possibilità di futuri rialzi.
Le potenziali implicazioni per i principali asset includono:
| Asset |
Potenziale impatto di un'interpretazione restrittiva della Fed |
| DXY |
I differenziali di rendimento e la domanda di beni rifugio potrebbero sostenere la forza del dollaro |
| US02Y |
È sensibile alle aspettative sui tassi di riferimento e potrebbe rimanere volatile su livelli elevati |
| US10Y |
È influenzato dalle aspettative su inflazione, offerta fiscale e crescita economica |
| XAUUSD |
L'Oro potrebbe subire pressioni in caso di rialzo del dollaro e dei rendimenti reali |
| NAS100 |
I titoli tecnologici con valutazioni elevate sono più sensibili ai movimenti dei rendimenti |
| US500 |
Gli utili societari e la resilienza economica potrebbero fornire sostegno, ma le valutazioni restano limitate |
| US30 |
I settori finanziario, industriale e orientati al valore potrebbero mostrare una resilienza relativamente maggiore |
Strumenti principali da monitorare: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. Emergono due voti contrari: le posizioni restrittive all'interno della Fed si fanno più forti
Uno dei segnali più attentamente osservati emersi da questa riunione del FOMC è stata la presenza di due funzionari contrari al mantenimento dei tassi invariati e favorevoli invece a un aumento di 25 punti base.
La governatrice della Fed Lisa Cook e la presidente della Fed di Cleveland Beth Hammack hanno sostenuto un rialzo dei tassi, suggerendo che non tutti i funzionari della Fed ritengono che gli attuali tassi d'interesse siano sufficientemente restrittivi. Non si tratta soltanto di una divergenza di voto in una singola riunione: potrebbe riflettere i crescenti timori di alcuni responsabili della politica monetaria riguardo alla persistenza dell'inflazione, al surriscaldamento dell'economia e a condizioni finanziarie eccessivamente accomodanti.
I mercati dovrebbero concentrarsi non solo sulla possibilità che la Fed aumenti i tassi, ma anche sui seguenti aspetti:
- Se un maggior numero di funzionari esprima pubblicamente sostegno a ulteriori rialzi;
- Se i funzionari si oppongano a tagli dei tassi troppo anticipati;
- Se l'inflazione core rimanga superiore alle aspettative;
- Se il mercato del lavoro rimanga resiliente;
- Se la spesa in conto capitale per l'IA, i consumi e gli investimenti delle imprese continuino a sostenere la crescita;
- Se il rialzo dei mercati finanziari generi effetti ricchezza e stimoli la domanda;
- Se i prezzi del petrolio e i costi di trasporto spingano nuovamente al rialzo le aspettative d'inflazione.
Se nelle prossime riunioni le posizioni restrittive continueranno a diffondersi, i mercati potrebbero scontare sempre più un contesto di tassi "più alti più a lungo". Ciò sosterrebbe il dollaro statunitense e i rendimenti dei Treasury a breve scadenza, esercitando al contempo potenziali pressioni su Oro, titoli tecnologici con valutazioni elevate e altri asset sensibili ai tassi.
3. Meno riunioni della Fed sulle decisioni relative ai tassi: dati economici e dichiarazioni ufficiali diventano più importanti
Si prevede che la Fed modifichi la struttura delle future riunioni del FOMC. A partire dal 2027, alcune riunioni potrebbero concentrarsi maggiormente sul quadro di politica monetaria, sugli obiettivi d'inflazione, sul bilancio e sulla strategia a lungo termine, senza necessariamente includere votazioni sui tassi o la pubblicazione di dichiarazioni di politica monetaria.
Entro il 2028, si prevede che la Fed tenga:
- 2 riunioni di discussione sulla strategia di politica monetaria;
- 6 riunioni ordinarie per le decisioni di politica monetaria.
Ciò significa che in futuro potrebbero esserci meno "eventi decisionali sui tassi" direttamente negoziabili. Tuttavia, questo non implica necessariamente una minore volatilità del mercato. Al contrario, con la riduzione delle indicazioni prospettiche e la rinuncia a impegnarsi preventivamente su un percorso dei tassi da parte della Fed, i dati su inflazione, occupazione, consumi e crescita potrebbero acquisire ancora più importanza.
Le potenziali caratteristiche del mercato includono:
- Una rivalutazione più rapida dei futures sui tassi dopo la pubblicazione di CPI, PCE core e dati salariali;
- Un maggiore impatto sul mercato dei dati sull'occupazione non agricola, sulla disoccupazione e sulle richieste iniziali di sussidi di disoccupazione;
- Una maggiore influenza sugli asset rischiosi da parte dei dati sulle vendite al dettaglio, sul PIL e sugli investimenti delle imprese;
- Movimenti di mercato a breve termine più ampi generati dalle dichiarazioni dei singoli funzionari della Fed;
- Reazioni più estreme alla pubblicazione di singoli dati economici;
- Una maggiore necessità per i trader di gestire il rischio legato agli eventi, il rischio di liquidità e l'esecuzione degli stop loss.
Strumenti principali da monitorare: DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. La stabilità dei prezzi resta la priorità, mentre il mercato del lavoro non giustifica tagli rapidi
La Fed ha dichiarato che le discussioni sulla politica monetaria sono attualmente più incentrate sulla "stabilità dei prezzi", indicando che il controllo dell'inflazione rimane la massima priorità finché il mercato del lavoro resta resiliente.
La valutazione della Fed sul contesto occupazionale rimane relativamente positiva e comprende i seguenti aspetti:
- Il tasso di disoccupazione è inferiore rispetto a un anno fa;
- Le richieste iniziali di sussidi di disoccupazione restano su livelli relativamente bassi;
- Nel complesso, il mercato del lavoro rimane resiliente;
- L'attività economica non ha mostrato chiari segnali di recessione;
- Le stime sulla crescita del PIL sono state riviste al rialzo;
- La crescita economica del terzo trimestre potrebbe rimanere relativamente forte.
La solidità della crescita economica e delle condizioni del mercato del lavoro fornisce sostegno a breve termine a US500, US30 e agli utili societari. Tuttavia, dal punto di vista della politica monetaria, implica anche una minore urgenza per la Fed di tagliare i tassi.
I mercati possono monitorare i seguenti dati per valutare eventuali cambiamenti nelle pressioni sulla politica della Fed:
| Tipo di dato |
Interpretazione del mercato in caso di dati solidi |
Interpretazione del mercato in caso di dati deboli |
| CPI / PCE core |
Inflazione persistente; tassi più alti più a lungo |
Le aspettative di taglio dei tassi potrebbero aumentare |
| Occupazione non agricola |
Il mercato del lavoro rimane solido; la Fed può attendere |
Aumentano i rischi di un raffreddamento economico |
| Crescita salariale |
Le pressioni inflazionistiche nei servizi potrebbero persistere |
Le pressioni inflazionistiche potrebbero attenuarsi |
| Vendite al dettaglio |
La resilienza dei consumatori sostiene crescita e inflazione |
Gli alti tassi potrebbero frenare la domanda |
| PIL |
Aumentano i timori di surriscaldamento |
I mercati potrebbero orientarsi verso una prospettiva di rallentamento della crescita |
| Richieste iniziali di sussidi di disoccupazione |
Il mercato del lavoro rimane teso |
Emergono segnali di raffreddamento del mercato del lavoro |
5. NAS100: la spesa in conto capitale per l'IA rimane solida, ma la divergenza si intensificherà con gli alti tassi
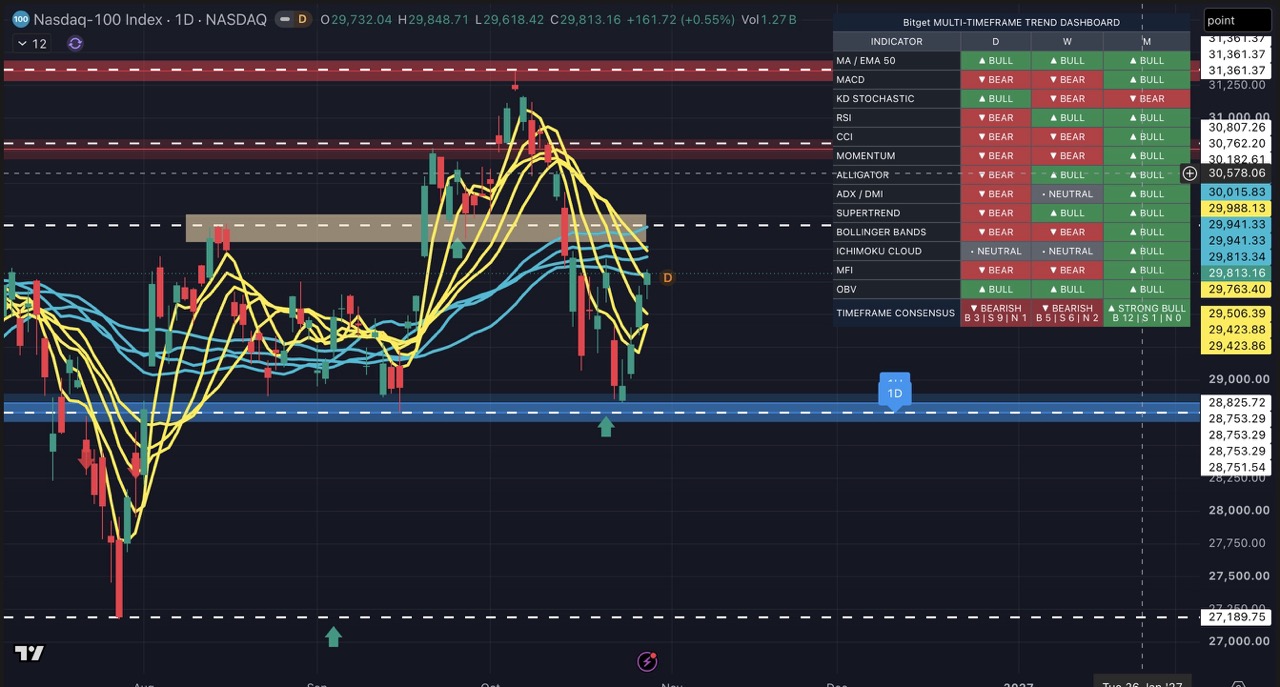
IA, semiconduttori, cloud computing, data center e spesa in conto capitale delle imprese rimangono importanti fattori di sostegno per NAS100. La Fed ha inoltre osservato che le tendenze della spesa in conto capitale negli Stati Uniti restano solide e che la crescita economica non dipende più interamente da un unico settore.
Tuttavia, gli alti tassi d'interesse stanno iniziando ad avere effetti differenziati sui vari progetti d'investimento nelle infrastrutture per l'IA. Alcune aziende e alcuni progetti devono affrontare spread creditizi più ampi, condizioni di finanziamento più rigide e costi del capitale più elevati. Il capitale non affluisce più in modo uniforme verso tutti i titoli legati all'IA; gli investitori prestano invece maggiore attenzione ai seguenti aspetti:
- Se le aziende dispongano di flussi di cassa stabili;
- Se la spesa in conto capitale possa tradursi in ricavi e profitti;
- Se la domanda di servizi cloud e data center continui a crescere;
- Se la catena di approvvigionamento dei semiconduttori rimanga solida;
- Se gli investimenti nell'IA dipendano eccessivamente da finanziamenti con leva;
- Se gli utili societari giustifichino valutazioni elevate;
- Se i rendimenti dei Treasury continuino ad aumentare.
Per NAS100, la prospettiva a lungo termine legata all'IA rimane intatta, ma è probabile che i tassi elevati aumentino la divergenza tra aziende e valutazioni.
| Fattore |
Potenziale impatto su NAS100 |
| Crescita continua della spesa in conto capitale per l'IA |
Sostiene i semiconduttori, i servizi cloud e le catene di approvvigionamento dei data center |
| Utili societari superiori alle aspettative |
Sostengono valutazioni elevate e propensione al rischio |
| Calo di US10Y |
Sostiene la ripresa delle valutazioni dei titoli growth |
| Aumento di US02Y e US10Y |
Potrebbe esercitare pressioni sui titoli tecnologici con valutazioni elevate |
| Ampliamento degli spread creditizi |
Potrebbe indebolire i temi legati all'IA fortemente dipendenti dai finanziamenti |
| Dollaro statunitense più forte |
Potrebbe pesare sulla conversione dei ricavi esteri delle principali aziende tecnologiche |
| La Fed mantiene alti i tassi più a lungo |
La volatilità dei titoli tecnologici potrebbe aumentare |
Strumenti principali da monitorare: NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD: la distensione diplomatica esercita pressioni sul petrolio, ma i rischi per l'offerta restano irrisolti
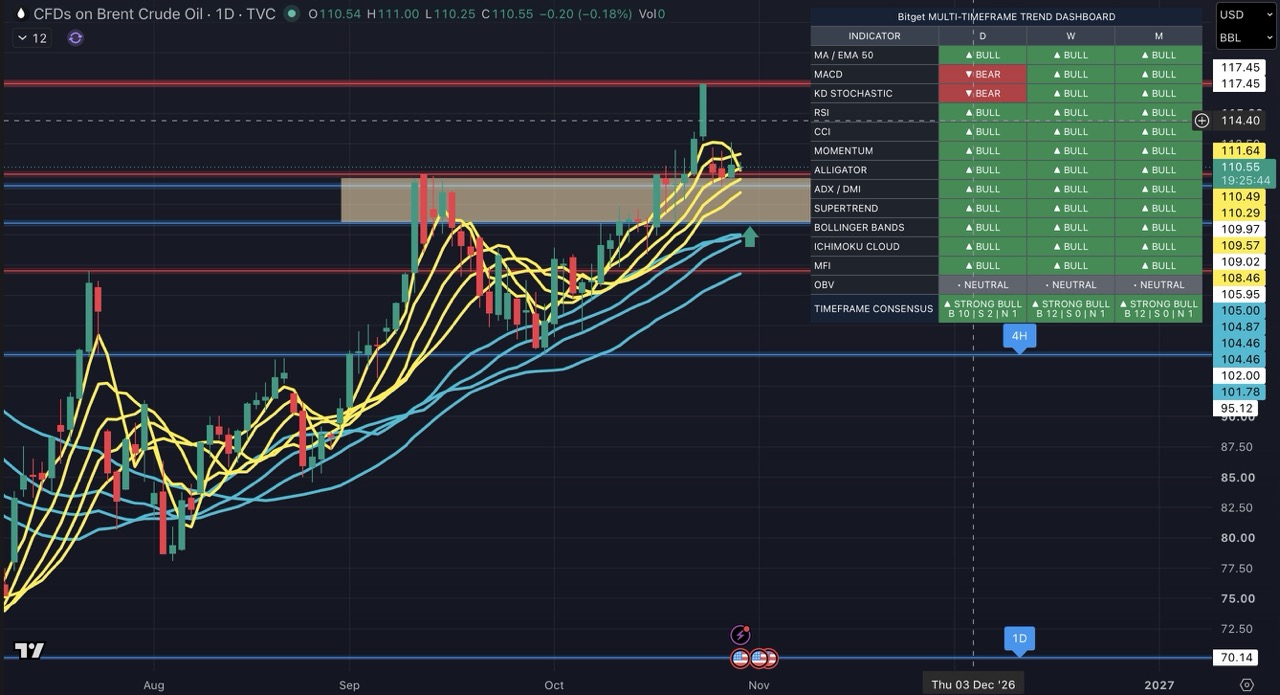
Questa settimana i prezzi del petrolio sono diminuiti principalmente perché il mercato ha rivalutato il premio per il rischio geopolitico a breve termine associato al conflitto in Medio Oriente.
I colloqui ad alto livello tra Iran, Arabia Saudita, Turchia e Pakistan hanno indotto i mercati a ritenere che vi sia ancora spazio per una distensione diplomatica. Allo stesso tempo, gli Stati Uniti non hanno intrapreso un'azione militare immediata, inducendo alcuni flussi verso i beni rifugio e alcune posizioni speculative long a realizzare profitti.
Il greggio Brent è sceso brevemente sotto i 110 USD al barile, mentre il WTI ha ripiegato verso i 100 USD al barile, indicando che i mercati stanno riducendo la probabilità degli scenari più estremi di interruzione dell'offerta.
Tuttavia, il mercato petrolifero non dovrebbe essere considerato semplicemente ribassista. I fattori fondamentali e geopolitici che sostengono i prezzi del petrolio rimangono presenti:
- Aumento degli attacchi alle navi intorno allo Stretto di Hormuz;
- Persistenza dei rischi per la sicurezza lungo le rotte marittime del Mar Rosso e del Medio Oriente;
- Costi elevati dei noli e delle assicurazioni per il greggio;
- Potenziale deviazione di alcune rotte marittime;
- Basse scorte petrolifere globali;
- Rischi geopolitici che potrebbero intensificarsi nuovamente in qualsiasi momento;
- Persistente incertezza sulle sanzioni, sulla politica militare e sulla diplomazia degli Stati Uniti nei confronti dell'Iran;
- Possibili adeguamenti dell'offerta da parte dell'OPEC+.
Di conseguenza, UKOUSD e USOUSD potrebbero entrare in un contesto di trading ad alta volatilità, guidato dalle notizie.
| Fattori rialzisti per il petrolio |
Fattori ribassisti per il petrolio |
| Aumento dei rischi per il trasporto marittimo nello Stretto di Hormuz |
Progressi nei colloqui tra l'Iran e i Paesi della regione |
| Attacchi alle navi o danni agli impianti energetici |
Gli Stati Uniti rinviano un'ulteriore escalation militare |
| Aumento dei noli per il trasporto del greggio e dei premi assicurativi |
Riduzione dei premi per il rischio geopolitico |
| Basse scorte globali |
Revisione al ribasso delle aspettative di crescita globale |
| L'OPEC+ mantiene la disciplina sull'offerta |
Aumento dell'offerta da parte dei principali produttori |
| Inasprimento delle sanzioni o escalation militare |
Un dollaro statunitense forte esercita pressioni sui prezzi delle materie prime |
Strumenti principali da monitorare: UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD: pressione del dollaro e dei rendimenti contro domanda geopolitica di beni rifugio
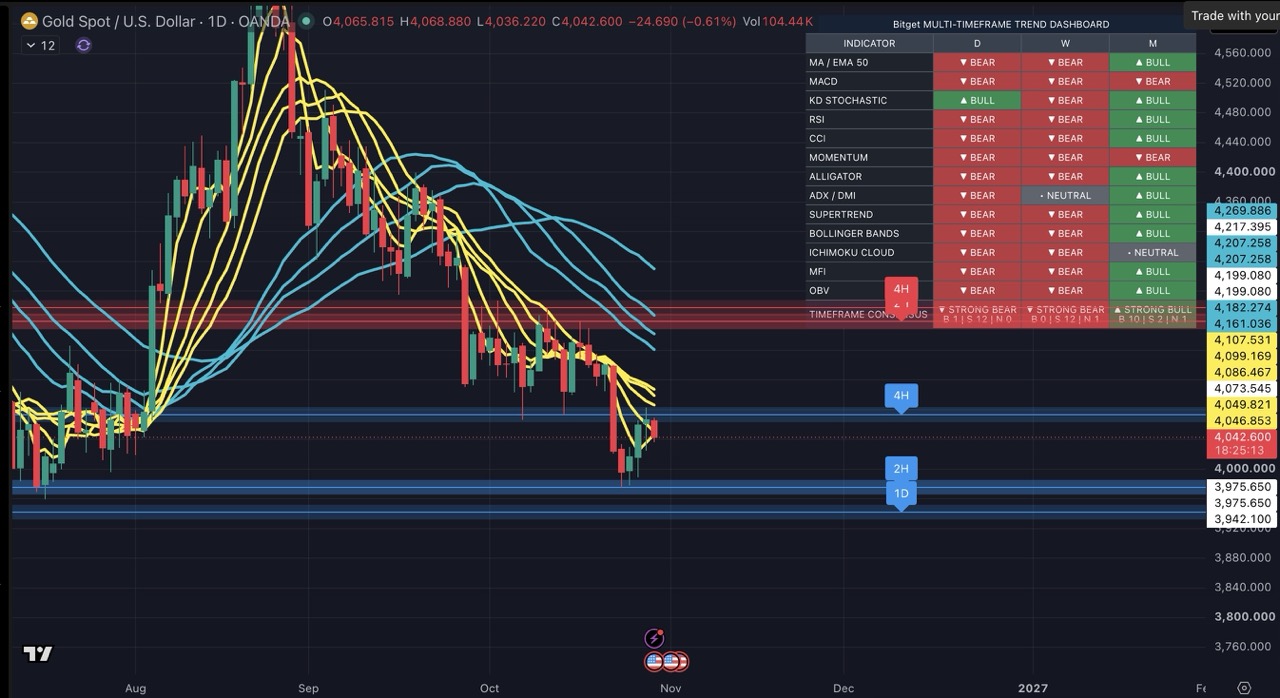
Questa settimana l'Oro si trova stretto tra due forze contrapposte.
Da un lato, l'orientamento restrittivo della Fed, i due voti contrari favorevoli a rialzi dei tassi e le aspettative che i tassi restino alti più a lungo sostengono il dollaro statunitense e i rendimenti dei Treasury. Ciò aumenta il costo opportunità di detenere asset che non generano rendimenti ed esercita pressioni su XAUUSD.
Dall'altro lato, sebbene in Medio Oriente siano emersi segnali di distensione diplomatica, resta elevata l'incertezza sulla sicurezza delle rotte marittime, sull'offerta di petrolio, sugli schieramenti militari e sulle politiche sanzionatorie. La domanda di beni rifugio potrebbe limitare il ribasso dei prezzi dell'Oro.
La direzione a breve termine dell'Oro dipenderà principalmente dalle variazioni relative del dollaro, dei rendimenti reali e del rischio geopolitico.
Fattori ribassisti per l'Oro:
- La Fed mantiene alti i tassi e ridimensiona le aspettative di rapidi tagli;
- Aumentano le posizioni restrittive all'interno della Fed;
- US02Y, US10Y e i rendimenti reali aumentano;
- DXY rimane forte;
- I rischi geopolitici continuano ad attenuarsi;
- Migliora la propensione al rischio sul mercato azionario statunitense.
Fattori di sostegno per l'Oro:
- Nuova escalation del conflitto in Medio Oriente o dei rischi per il trasporto marittimo;
- Flessioni del dollaro statunitense e dei rendimenti dei Treasury;
- Dati più moderati sull'inflazione che riaccendano le aspettative di taglio dei tassi;
- Correzioni del mercato azionario statunitense dovute a rischi legati alle valutazioni o agli utili;
- Dati economici più deboli che aumentino la domanda di beni rifugio;
- Un forte aumento dei prezzi del petrolio che accresca l'inflazione e la volatilità del mercato.
Strumenti principali da monitorare: XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Quadro operativo per i principali asset CFD
| Asset CFD |
Principali fattori trainanti della settimana |
Scenario rialzista |
Rischi principali |
| XAUUSD |
DXY, rendimenti reali, politica della Fed, rischi geopolitici |
I rendimenti diminuiscono, il dollaro si indebolisce e i rischi geopolitici aumentano |
Fed restrittiva, dollaro più forte e rendimenti reali più elevati |
| NAS100 |
Spesa in conto capitale per l'IA, utili, rendimenti, spread creditizi |
Migliore redditività dell'IA, rendimenti più bassi e maggiore propensione al rischio |
Tassi più alti più a lungo, correzione delle valutazioni e condizioni di finanziamento più rigide |
| US500 |
Crescita economica, utili, tassi, rotazione settoriale |
Resilienza economica, utili solidi e rendimenti stabili |
Inflazione elevata, rendimenti in aumento e previsioni societarie più deboli |
| US30 |
Industria, finanza, energia e operazioni cicliche e legate alle politiche |
Rendimenti stabili a lungo termine, espansione continua e rotazione verso i titoli value |
Rallentamento economico, rischi di credito e incertezza fiscale |
| UKOUSD |
Tensioni in Medio Oriente, trasporto marittimo, offerta, scorte, dollaro |
Interruzioni dell'offerta, peggioramento della sicurezza delle navi e riduzione delle scorte |
Distensione diplomatica, riduzione del premio per il rischio e maggiore offerta |
| DXY |
Differenziali di rendimento, aspettative restrittive sulla Fed, domanda di beni rifugio |
Tassi più alti più a lungo, inflazione più forte e crescente avversione al rischio |
Dati economici più deboli, rinnovate aspettative di taglio dei tassi e miglioramento della propensione al rischio |
| US02Y / US10Y |
Percorso della Fed, inflazione, crescita, offerta fiscale |
Dati solidi su inflazione e occupazione e dichiarazioni più restrittive |
Rallentamento della crescita, inflazione in calo e aumento delle aspettative di allentamento |
IV. Principali aree di attenzione della settimana
Dichiarazioni dei funzionari della Fed e possibile ampliamento delle divisioni restrittive
I mercati osserveranno se un maggior numero di funzionari della Fed sosterrà rialzi dei tassi o si opporrà esplicitamente al fatto che i mercati scontino troppo presto eventuali tagli. Se le posizioni restrittive dovessero aumentare, DXY, US02Y e US10Y potrebbero ricevere ulteriore sostegno.
Dati statunitensi su inflazione, occupazione e consumi
Con la riduzione delle indicazioni prospettiche da parte della Fed, CPI, PCE core, occupazione non agricola, disoccupazione, crescita salariale, vendite al dettaglio e richieste iniziali di sussidi di disoccupazione diventano sempre più importanti.
Possibile aumento simultaneo di US02Y e US10Y
Se i rendimenti dei Treasury a breve e lungo termine aumentassero contemporaneamente, i mercati potrebbero scontare ulteriormente un contesto di tassi più alti più a lungo. Ciò potrebbe esercitare pressioni su NAS100 e XAUUSD, sostenendo al contempo DXY.
Spesa in conto capitale per l'IA e utili del settore tecnologico
I mercati continueranno a valutare se gli investimenti nell'IA possano tradursi in ricavi e redditività per le aziende. Le prospettive dei titoli tecnologici dipenderanno non solo dalle narrative sull'IA, ma anche dall'efficienza del capitale, dai costi di finanziamento e dalla qualità dei flussi di cassa.
Colloqui diplomatici in Medio Oriente e politica statunitense verso l'Iran
La capacità dei rapporti diplomatici tra l'Iran e i Paesi della regione di produrre una distensione significativa influenzerà il premio per il rischio geopolitico del petrolio. Le sanzioni statunitensi, gli schieramenti militari e l'approccio negoziale verso l'Iran potrebbero diventare catalizzatori fondamentali della volatilità a breve termine di UKOUSD.
Rischi per il trasporto marittimo nello Stretto di Hormuz e nel Mar Rosso
Anche se i prezzi del petrolio dovessero diminuire nel breve termine, gli attacchi alle navi, gli elevati costi di trasporto, i maggiori premi assicurativi e le modifiche alle rotte potrebbero continuare a influenzare il mercato fisico del petrolio e determinare variazioni dello spread Brent-WTI.
V. Conclusione settimanale
Il messaggio principale di questa settimana è il seguente: sebbene la Fed abbia sospeso i rialzi dei tassi, non si è orientata verso un allentamento.
I due voti contrari favorevoli a rialzi dei tassi, la persistente attenzione ai rischi inflazionistici, la riduzione delle indicazioni prospettiche e i piani per diminuire il numero di riunioni dedicate alle decisioni sui tassi indicano che la Fed intende preservare un elevato grado di flessibilità della politica monetaria e impedire ai mercati di scontare troppo presto eventuali tagli.
Con un mercato del lavoro ancora solido, una crescita economica resiliente e una spesa in conto capitale per l'IA in continua espansione, la Fed ha margine per mantenere elevati i tassi d'interesse più a lungo. Ciò potrebbe sostenere il dollaro statunitense e i rendimenti dei Treasury a breve e medio termine, ma potrebbe aumentare la volatilità dei titoli tecnologici con valutazioni elevate, dell'Oro e di altri asset sensibili ai tassi.
Nel frattempo, sebbene i prezzi del petrolio siano diminuiti a causa dei colloqui diplomatici in Medio Oriente e della parziale riduzione dei premi per il rischio, restano irrisolti i rischi relativi al trasporto marittimo attraverso lo Stretto di Hormuz, agli elevati costi di trasporto, alle basse scorte e alle potenziali interruzioni dell'offerta. UKOUSD potrebbe continuare a essere guidato dalle notizie nel breve termine, con forti oscillazioni dei prezzi in entrambe le direzioni.
I trader a breve termine possono concentrarsi sulle seguenti relazioni tra mercati:
- Aumentano le aspettative di una Fed restrittiva e i rendimenti salgono:
Scenario favorevole per DXY e US02Y, ma potenzialmente negativo per XAUUSD e NAS100.
- L'inflazione rallenta e i dati economici si indeboliscono:
I mercati potrebbero tornare a scontare futuri tagli dei tassi, favorendo Oro, titoli growth e alcuni asset rischiosi.
- I temi legati all'IA rimangono solidi, ma i rendimenti aumentano:
NAS100 potrebbe conservare un sostegno strutturale, anche se la divergenza tra titoli e settori potrebbe ampliarsi.
- Le tensioni in Medio Oriente si attenuano:
I premi per il rischio di UKOUSD potrebbero ridursi ulteriormente, aumentando la volatilità degli asset legati all'energia.
- Aumentano i rischi per il trasporto marittimo o le infrastrutture energetiche:
Petrolio, Oro e beni rifugio potrebbero registrare un rapido rimbalzo, mentre aumenterebbe la volatilità complessiva del mercato.
💡 Concentrati sull'approccio della Fed basato sui dati, sui movimenti del dollaro e dei rendimenti dei Treasury e sull'impatto degli sviluppi in Medio Oriente sui premi per il rischio del petrolio.
Nella prossima settimana, i mercati continueranno ad assimilare la decisione della Fed, i dati su inflazione e occupazione, le prospettive della spesa in conto capitale del settore tecnologico e gli sviluppi geopolitici in Medio Oriente. In occasione della pubblicazione di dati importanti e di eventi imprevisti, i mercati potrebbero registrare una minore liquidità, spread più ampi e rischi di gap.
I trader possono utilizzare Bitget CFD per monitorare i principali strumenti, tra cui US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y e US10Y, posizionandosi con flessibilità sulle opportunità generate da tassi d'interesse, dollaro statunitense, IA, prezzi del petrolio e geopolitica. I CFD sono prodotti con leva ad alto rischio. I trader dovrebbero utilizzare stop loss, gestire le dimensioni delle posizioni e controllare attentamente il rischio legato agli eventi.
Tutti i contenuti formativi sul trading forniti da Bitget hanno esclusivamente finalità educative e non devono essere considerati una consulenza finanziaria. Le strategie e gli esempi condivisi sono forniti unicamente a titolo di riferimento e potrebbero non riflettere le effettive condizioni di mercato. Il trading di CFD comporta rischi significativi, inclusa la potenziale perdita del capitale. I risultati passati non garantiscono quelli futuri. È necessario condurre ricerche approfondite e assicurarsi di comprendere i rischi connessi. Bitget non è responsabile delle decisioni di trading prese dagli utenti.


- I. Riepilogo settimanale dei mercati
- II. Principali temi di mercato della settimana
- III. Quadro operativo per i principali asset CFD
- IV. Principali aree di attenzione della settimana
- V. Conclusione settimanale