
L’allocazione del 3% del TGE di Meteora agli staker di JUP è una mossa intelligente per la liquidità?

La proposta TGE di Meteora mira a premiare gli staker di JUP con LP NFT invece che con token, incentivando la liquidità ma sollevando dibattiti sull’equità.
Meteora sta scuotendo la community di Solana con una proposta controversa: destinare il 3% del fondo TGE agli staker di JUP, non in token regolari ma in NFT di Liquidity Position.
Questo approccio innovativo promette di avviare una profonda liquidità per MET fin dal primo giorno, ma solleva interrogativi su equità e rischio di concentrazione. Sarà una mossa astuta per unire le due community, o scatenerà un dibattito prolungato?
Allocazione del 3% per gli staker di JUP
Come riportato da BeInCrypto, Meteora si sta preparando per un TGE a ottobre. La piattaforma ha presentato una delle proposte più rilevanti della community in vista del TGE di MET.
Secondo il piano, il progetto intende destinare il 3% del fondo TGE agli staker di JUP di Jupiter sotto forma di NFT di Liquidity Position. In particolare, Meteora utilizzerebbe il 3% per fornire liquidità MET in un pool Single-Sided DAMM V2, quindi assegnerebbe le posizioni agli staker di Jupiter in base allo staking ponderato per il tempo, all’importo e all’attività di voto.
L’obiettivo è creare liquidità MET/USDC al momento della quotazione senza aumentare immediatamente la fornitura circolante di MET. La proposta sottolinea inoltre che “nessun token aggiuntivo in circolazione sarà aggiunto a causa di questa proposta.” Si tratta di un approccio “liquidity-first” piuttosto che di un pagamento diretto in token.
Il Co-Lead di Meteora, Soju, ha pubblicato un calcolo pubblico per visualizzare la scala dell’operazione. Secondo Soju, attualmente sono in staking circa 600 milioni di JUP. Un’allocazione del 3% corrisponderebbe a 30 milioni di token MET. Questo equivale a circa 0,05 MET per ogni JUP in staking.
“Penso che sia ragionevole,” ha condiviso Soju.
Un utente su X ha fatto un rapido calcolo e ha prodotto una cifra simile di ~0,05035 MET/JUP a seconda delle ipotesi sull’FDV. La ricompensa per ogni JUP è piccola ma, aggregata su larga scala, può servire come incentivo significativo per convertire gli utenti in fornitori di liquidità MET.
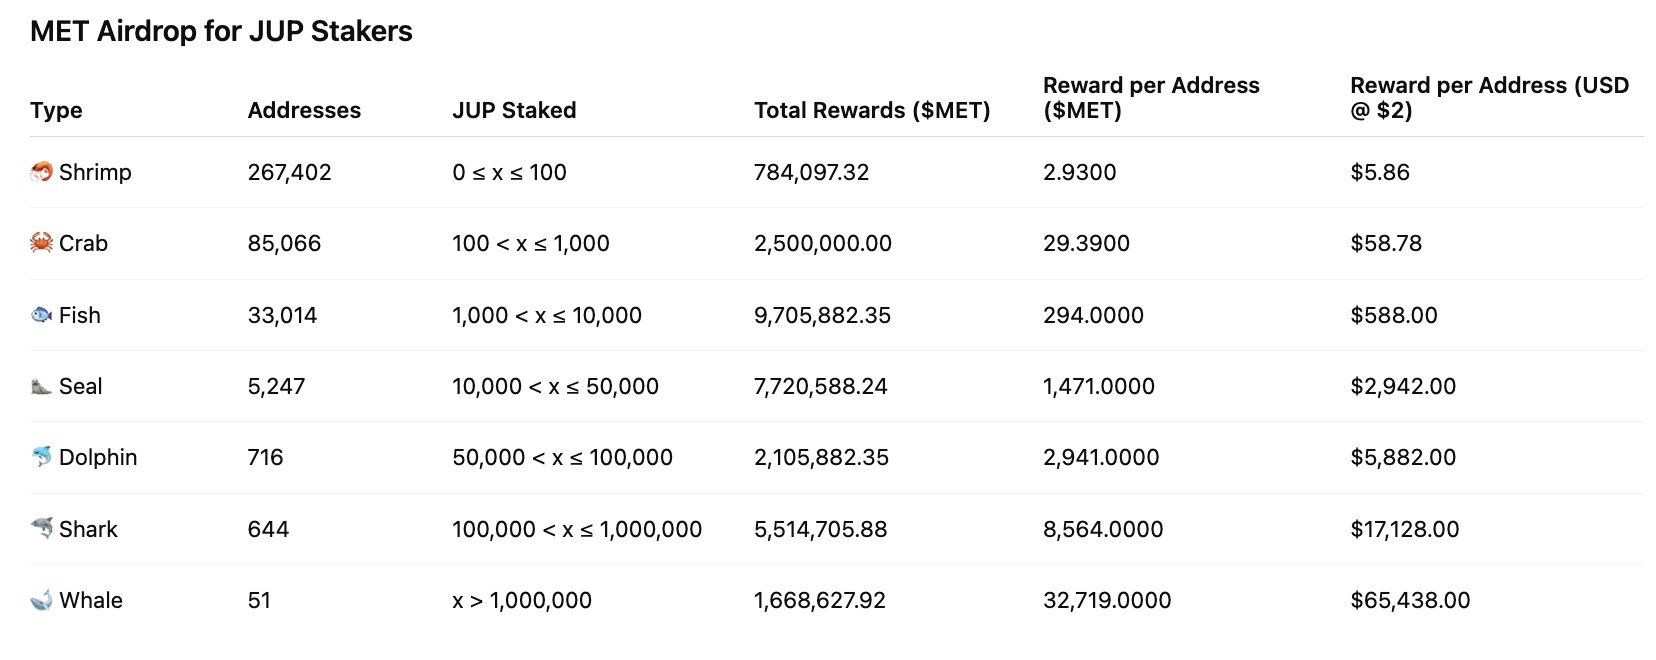 Airdrop MET per gli staker di JUP. Fonte: fabiano
Pro e Contro
La proposta di Meteora presenta vantaggi evidenti rispetto ad altri progetti che premiano gli utenti tramite airdrop. Riconosce esplicitamente il ruolo di Jupiter nell’ecosistema Solana, aiuta ad avviare la liquidità MET/USDC al TGE e riduce la pressione di vendita immediata poiché la ricompensa iniziale è una posizione di liquidità e non token liberamente scambiabili. Con un’attenta ingegnerizzazione (distribuzione ponderata per il tempo, vesting collegato agli NFT, restrizioni di prelievo), questa potrebbe essere un ponte efficace tra le due community.
Tuttavia, permangono rischi significativi. La community ha sollevato dubbi sull’equità: perché gli staker di JUP dovrebbero ricevere una quota così ampia? Un “LP Army” o wallet di grandi dimensioni potrebbero catturare una quota sproporzionata delle ricompense? Quale sarà la fornitura circolante al TGE? Le prime bozze di allocazione menzionavano fino al 25% riservato per la liquidità/riserva TGE, quindi la fornitura circolante iniziale totale rimane una questione di trasparenza rilevante.
“Difficile discutere di ‘equità’ quando JUP ha ceduto il 5% a Meteora (tramite stakeholder mercuriali). L’LP army merita di più -> L’LP Army catturerà una parte significativa di tutte le emissioni future (ricompense LM in corso), e possiederà ancora il 20% (8% + 5% + 2% + 3% + 2%) della fornitura totale al TGE,” ha osservato Soju.
Dagli eventi di airdrop passati, il team di Meteora deve essere trasparente sulla tokenomics, divulgare chiaramente le meccaniche di riscatto/vesting degli LP NFT, fissare limiti per indirizzo e considerare incentivi aggiuntivi per i detentori di MET. Se eseguito male, una distribuzione concentrata e la successiva pressione di vendita potrebbero erodere il valore del TGE.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il copione della fine del 2018: la Fed continua ad alzare i tassi, i mercati azionari statunitensi crollano del 20% dai massimi di settembre, costringendo la Fed a “cambiare rotta” a gennaio
Il responsabile delle operazioni di Goldman Sachs ritiene che il mercato azionario statunitense stia rivivendo una situazione simile a quella di fine 2018, caratterizzata da una stretta monetaria e una pressione sulle azioni. L’indice delle condizioni finanziarie di Goldman Sachs si è irrigidito di circa 8 punti nelle ultime due settimane, raggiungendo il massimo di un anno; la vendita di asset si è estesa dai titoli tecnologici ai settori difensivi. Oro e azioni stanno diminuendo simultaneamente, segnalando che gli investitori stanno vendendo asset per raccogliere liquidità; l’oro è così diventato un indicatore chiave per monitorare le tensioni di liquidità.

I trader di Goldman Sachs "riprendono il copione del 2018": ricordo ancora chiaramente "il 24 dicembre di allora, i clienti mi chiedevano perché il calo fosse così importante. Non ne avevo assolutamente idea".
Brian Garrett ha sottolineato che l’attuale correzione delle azioni USA è simile al crollo dell’ultimo trimestre del 2018: lo S&P 500 ha già recuperato il 42% del calo registrato nello stesso periodo di quell’anno e il VIX si avvicina al picco pre-natalizio. Se la storia dovesse ripetersi, il minimo di questo ciclo potrebbe presentarsi a gennaio del prossimo anno, ma il mercato del credito e la politica della Federal Reserve non hanno ancora dato segnali chiari di un possibile bottom.
Anthropic (ANT.US) ha rischiato di "rompere il prezzo", ma Claude si è avvicinato alla "prima montagna sacra della matematica"! 17 milioni di righe di codice Lean per scrivere una possibile dimostrazione della congettura di Riemann
Il 20 novembre, ora della costa orientale degli Stati Uniti, nel suo secondo giorno di quotazione, Anthropic ha toccato un minimo intraday di 83,05 dollari, solo 5 centesimi sopra il prezzo di emissione di 83 dollari, chiudendo infine a 88,91 dollari, in calo dell'8,50%. Nello stesso giorno, il matematico dell'azienda Levant Alpırğa ha annunciato sul suo sito personale di aver trovato, insieme a Claude, una possibile dimostrazione della congettura di Riemann che da 167 anni pone un enigma alla comunità matematica, rendendo pubbliche circa 17 milioni di righe di codice formale in formato Lean.

Mentre le azioni americane crollano, la società madre di 《GTA 6》 chiude in rialzo controcorrente! Vendite record il primo giorno con 3,79 miliardi di dollari, Wall Street sposta l’attenzione sulla prossima generazione di GTA Online.
I dati di Rentrak mostrano che il botteghino globale di Grand Theft Auto VI ha superato anche quello del film con il più alto incasso di sempre, Avengers: Endgame, il cui incasso globale è di circa 2,94 miliardi di dollari.

Prezzi delle criptovalute
Altro


