
Evoluzione di Preconfs: da "patch" a "infrastruttura di base", come UniFi AVS può cambiare le regole del gioco per i Based Rollup?

Come patch universalmente riconosciuta come necessaria per Based Rollup, Preconfs ha finalmente compiuto un passo fondamentale verso la standardizzazione.
Scritto da: Web3 Farmer Frank
Perché il Based Rollup, considerato la "soluzione ortodossa" per il scaling di Ethereum, continua a ricevere elogi ma poca adozione?
Da un lato, restituisce il potere di ordinamento ai validatori L1, raggiungendo il massimo allineamento in termini di sicurezza e decentralizzazione con la mainnet; dall'altro, deve sopportare un ritardo di conferma di 12 secondi, che scoraggia quasi completamente il trading ad alta frequenza e gli scenari finanziari in tempo reale.
Per questo motivo, i Preconfs sono stati proposti come patch necessaria per i Based Rollup, cercando di eliminare la latenza con promesse di transazione a livello sub-secondo, ma per molto tempo, i Preconfs sono rimasti in una fase di esplorazione su piccola scala e non standardizzata, mancando di un meccanismo unificato e di rendimenti stabili, senza mai raggiungere una vera scalabilità.
Recentemente, il prodotto di infrastruttura di sicurezza Ethereum "UniFi AVS" lanciato da Puffer Finance, tenta finalmente di trasformare i Preconfs da patch temporanee a infrastruttura standardizzata e riutilizzabile, offrendo velocità di conferma inferiori a 10 ms e introducendo design istituzionali sia in termini di sicurezza che di incentivi economici.
In questo articolo, dal punto di vista di un osservatore del settore, analizzeremo le capacità chiave, il percorso tecnologico e l'impatto sull'ecosistema di UniFi AVS, discutendo se possa davvero diventare la variabile chiave per i Based Rollup—e più in generale per l'ecosistema dei Rollup di Ethereum.
1. UniFi AVS: Preconfs, non più solo una "patch"
Per comprendere l'importanza di questo aggiornamento, è necessario prima ripercorrere la logica centrale dei Based Rollup.
Nella narrazione sullo scaling di Ethereum, i Based Rollup restituiscono il potere di ordinamento ai validatori L1, allineandosi completamente in termini di sicurezza e decentralizzazione con la mainnet, ma portano anche a un compromesso inevitabile: ereditando la sicurezza della mainnet, introducono anche un ritardo di conferma di circa 12 secondi.
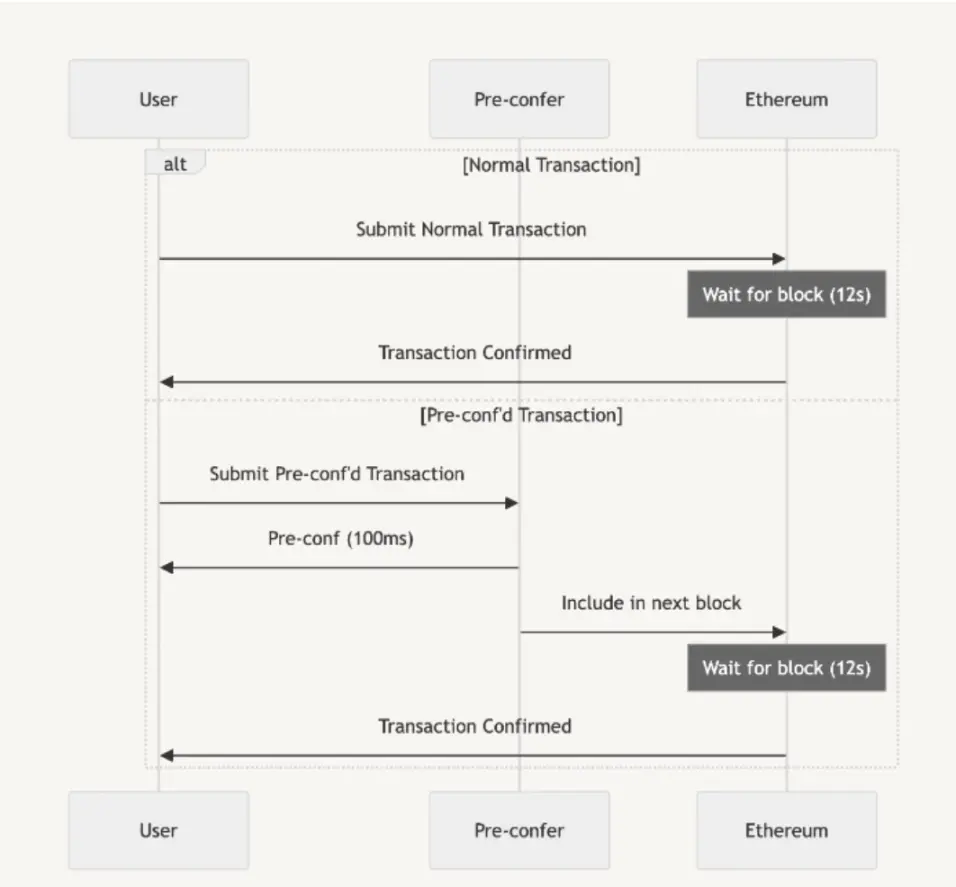
Per questo, le pre-conferme (Preconfs) sono diventate una patch necessaria per i Based Rollup, fornendo agli utenti un impegno di esecuzione della transazione prima che questa venga effettivamente inviata a L1 (per ulteriori approfondimenti si veda "Comprendere Puffer UniFi AVS: dai Preconfs al prossimo decennio di Ethereum?"), si può dire che, per sfruttare appieno il potenziale dei Based Rollup, è necessario implementare un servizio di pre-conferma permissionless, neutrale e flessibile.
Tuttavia, per molto tempo, i Preconfs sono rimasti nella fase di "piccolo laboratorio" (soluzioni non standardizzate e punto a punto), solitamente gestiti da pochi nodi o team di progetto, senza standard unificati né modelli di reddito stabili. Se il nodo responsabile della pre-conferma si disconnette o si comporta male, la transazione può fallire o essere soggetta ad attacchi MEV, con gravi carenze in termini di affidabilità e sostenibilità.
UniFi AVS di Puffer propone una soluzione sistemica a questo problema, non considera più i Preconfs come una patch temporanea, ma li eleva a livello di infrastruttura richiamabile, ricostruendoli come un servizio cloud standardizzato in stile AWS.
In particolare, UniFi AVS si basa su tre linee guida principali, non solo rendendo i Based Rollup più veloci, ma anche sostenibili e con garanzie istituzionali di sicurezza:
- Prestazioni: riduce la conferma delle transazioni a meno di 10 ms, offrendo un'esperienza d'uso paragonabile a Solana o addirittura agli exchange centralizzati;
- Economia: grazie a un meccanismo di revenue sharing a livello di protocollo, i Rollup non "lavorano più solo per L1", ma condividono i profitti con validatori e gateway;
- Sicurezza: facendo leva su 13 miliardi di dollari di ETH restaked come garanzia e un meccanismo di slashing, trasforma le "promesse verbali" in "contratti con costi", creando vincoli istituzionali;
Per sviluppatori e progetti Rollup, l'arrivo di UniFi AVS significa non dover più progettare e mantenere logiche complesse di ordinamento e conferma, ma poter integrare direttamente un'infrastruttura di pre-conferma collaudata, come si farebbe con un servizio cloud AWS: plug-and-play, scalabile su richiesta, permettendo di concentrare più energie su prodotto e utenti.
Questo design modulare permette anche ai Preconfs di diventare prodotti a sé stanti con effetti spillover: non solo i team Rollup possono evitare di reinventare la ruota, ma in futuro wallet, DApp e protocolli di livello superiore potranno accedere tramite API standardizzate, beneficiando di "conferma istantanea + allineamento economico + garanzia di sicurezza", trasformando "velocità e stabilità" in un servizio pubblico di base per l'ecosistema Ethereum.
Da questo punto di vista, UniFi AVS fa sì che i Preconfs superino il ruolo di semplice patch prestazionale, standardizzando in un colpo solo prestazioni, profitti e sicurezza, promuovendoli da funzionalità accessoria a infrastruttura di livello intermedio per lo scaling di Ethereum, aprendo una strada più sostenibile per la scalabilità dei Based Rollup.
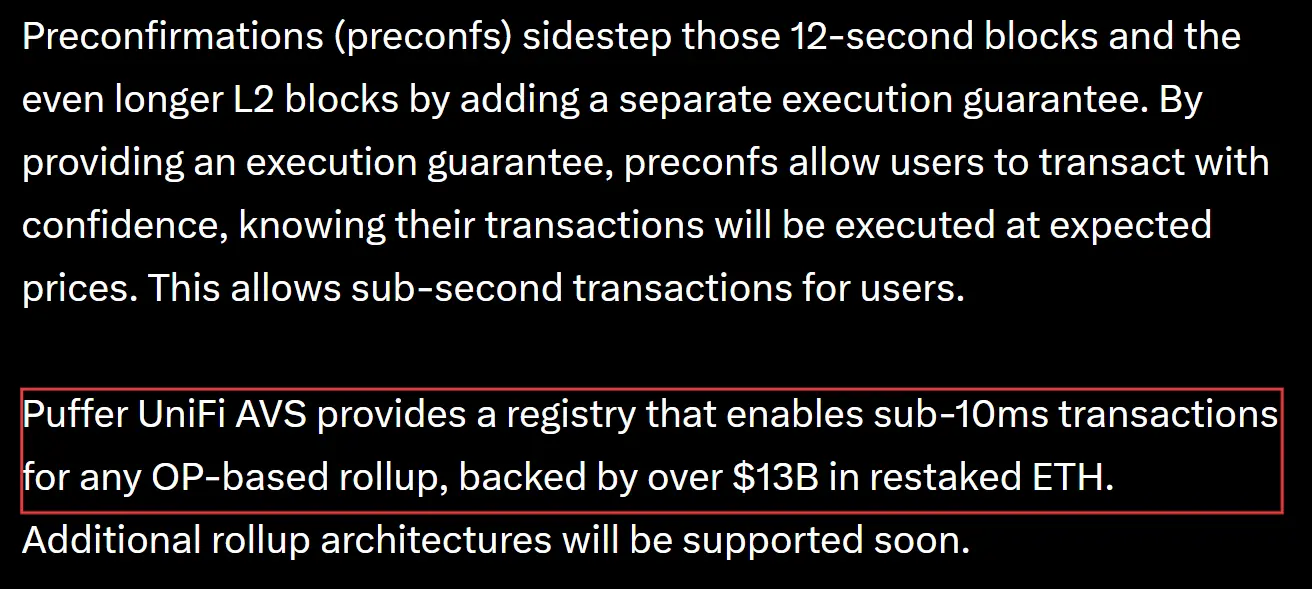
Vale la pena notare che Puffer sottolinea che UniFi AVS non è limitato ai Based Rollup: dal punto di vista del design, il suo meccanismo di registro può fornire conferme istantanee sub-10ms a qualsiasi OP Stack Rollup e prevede di supportare più architetture Rollup in futuro. In altre parole, è concepito come un'infrastruttura di pre-conferma universale con potenziale cross-architettura.
Naturalmente, resta da vedere se tutti i Rollup saranno disposti a cedere i profitti dei Sequencer ad AVS; anzi, si può affermare che sarà difficile all'inizio—dopotutto, il sequencer non è solo una questione tecnica, ma anche di distribuzione degli interessi:
Nell'economia L2, chi decide come spartire la torta, a chi darla e come?
Pertanto, se i Preconfs diventeranno uno standard pubblico per tutto l'ecosistema Rollup o resteranno prerogativa del percorso Based, non è solo una scelta tecnica, ma anche una questione di modello di business e distribuzione degli interessi, destinata a rimanere un tema di osservazione nei prossimi anni.
2. Come i Preconfs vengono ricostruiti come infrastruttura standardizzata?
Oggettivamente, da quando è stato proposto il concetto di Rollup, ciò che è mancato allo scaling di Ethereum non sono le idee, ma la capacità di implementazione ingegneristica.
Dopotutto, per trasformare una tecnologia da una "funzionalità" ingegnosa a un'"infrastruttura" robusta, sono necessari tre elementi chiave: impegno di servizio chiaro, garanzia di sicurezza affidabile e modello economico sostenibile.
In altre parole, solo passando dal concetto tecnico all'"implementazione ingegneristica" si può davvero raggiungere la scalabilità, e l'approccio di UniFi AVS di Puffer va in questa direzione—trasformare i Preconfs da tentativi sporadici su piccola scala a infrastruttura riutilizzabile, scalabile e con incentivi economici.
In altre parole, come fare in modo che i Preconfs non siano più "promesse temporanee" di alcuni nodi, ma un servizio di rete standardizzato.
1. Execution Preconfs: da "garanzia di inclusione" a "garanzia di esecuzione"
Il primo passo è l'aggiornamento da Inclusion Preconfs a Execution Preconfs.
Nella modalità tradizionale Inclusion Preconfs, all'utente viene solo promesso che la transazione sarà inclusa in un blocco, ma non viene garantito lo stato di esecuzione, quindi l'utente può comunque subire slippage di prezzo o front-running MEV.
Gli Execution Preconfs invece offrono una "garanzia di esecuzione", assicurando che la transazione venga eseguita nello stato in cui è stata inviata dall'utente—una volta effettuato l'ordine, lo stato viene bloccato e la transazione verrà eseguita solo in quello stato, altrimenti sarà annullata.
Ad esempio, effettui un ordine per acquistare ETH al prezzo di 4400 USDC:
- In modalità Inclusion, al momento dell'esecuzione il prezzo di mercato potrebbe essere già 4410 USDC, la transazione avverrà comunque, ma il prezzo non sarà quello previsto di 4400;
- In modalità Execution, indipendentemente dalle fluttuazioni di mercato, il sistema garantirà il prezzo di 4400 USDC; la transazione verrà eseguita solo se questa condizione è soddisfatta;
Questo aggiorna i Preconfs da "biglietto d'ingresso anticipato" a "esecuzione deterministica", migliorando notevolmente l'esperienza utente e offrendo maggiore affidabilità per applicazioni finanziarie sensibili al prezzo come DeFi, derivati e pagamenti.
2. Architettura Gateway e tecnologia frags: latenza compressa sotto i 10 ms
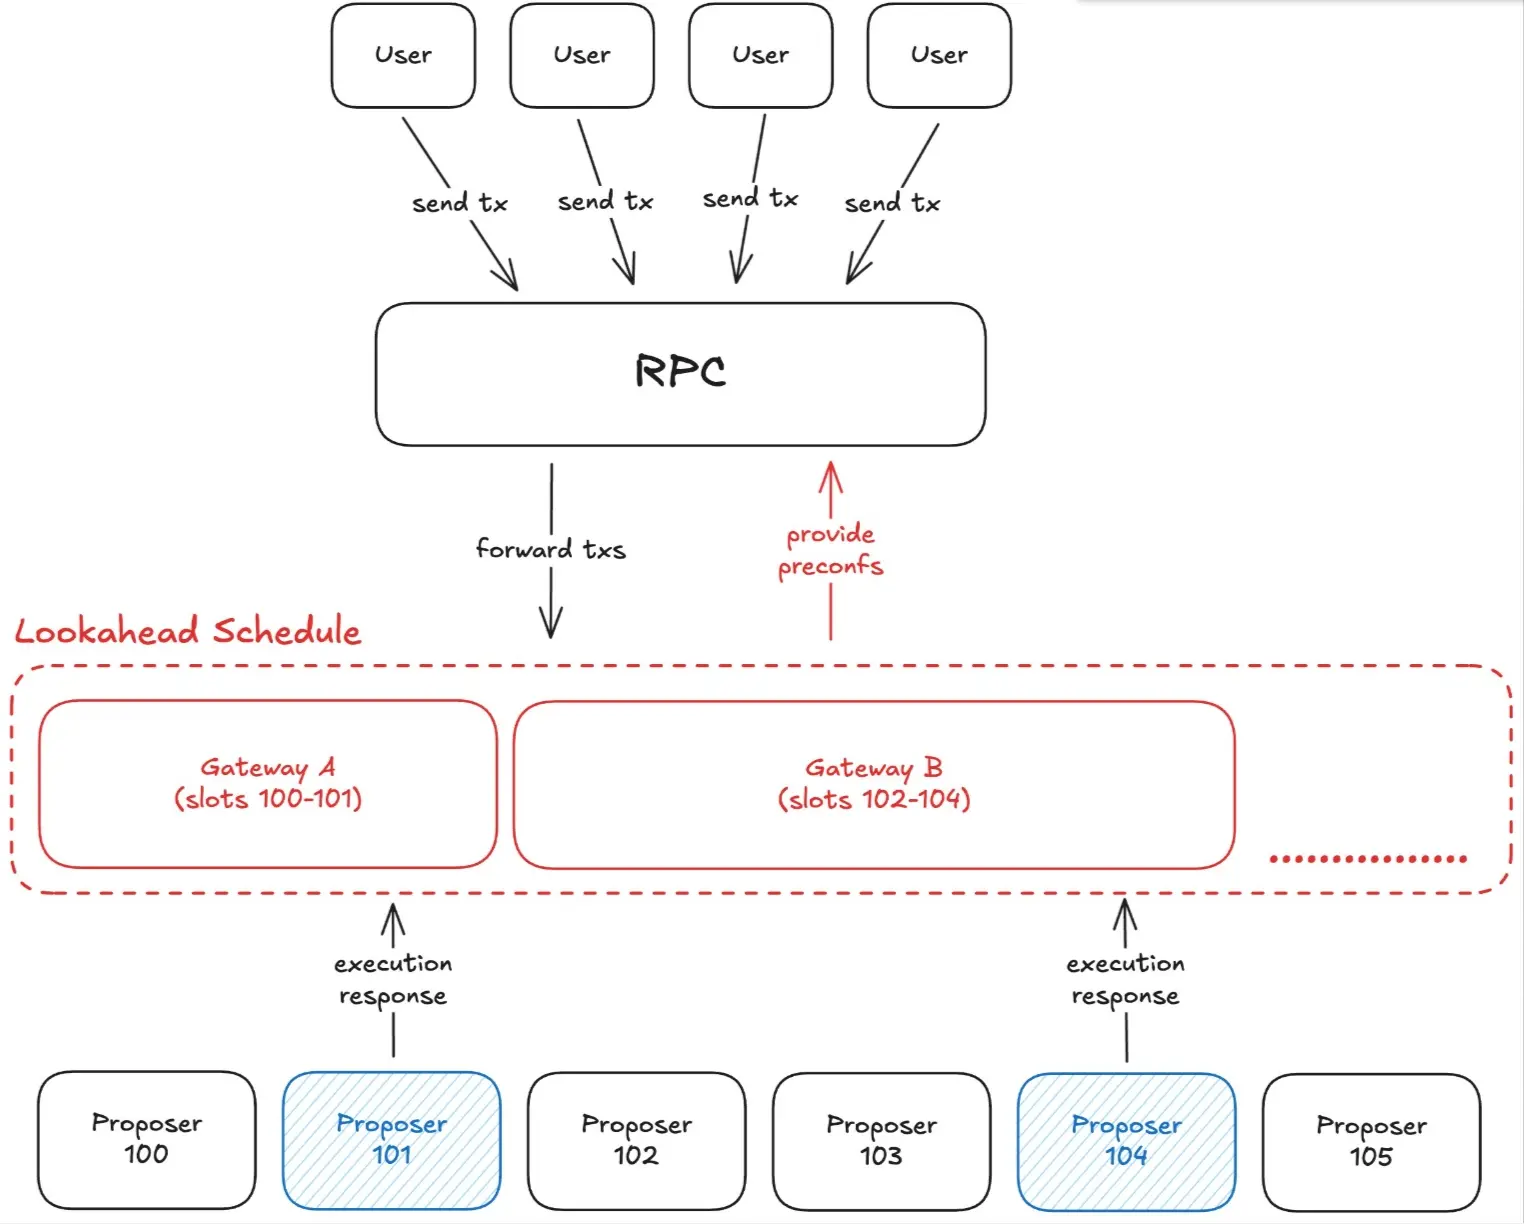
Puffer introduce anche l'architettura Collateral-backed Gateway (ideata dal team Gattaca), che consente al proponente L1 di delegare il potere di pre-conferma a Gateway più specializzati.
Grazie alla tecnologia frags (frammenti di blocco) e al meccanismo lookahead, il Gateway può elaborare le transazioni in anticipo rispetto alla produzione del blocco, riducendo il periodo di inattività dello stato; teoricamente, con la configurazione ottimale, la latenza può scendere sotto i 10 ms (sub-10ms).
Questo permette di offrire agli utenti un'esperienza teoricamente paragonabile a quella di Solana e altre blockchain ad alte prestazioni.
3. Garanzia di sicurezza tramite Restaked ETH: rendere le promesse "costose"
In passato, i Preconfs si basavano in gran parte sulla "buona volontà" dei nodi; se un nodo si disconnetteva o si comportava male, l'utente non aveva quasi nessun meccanismo di compensazione.
La versione aggiornata di Puffer, tramite il meccanismo di restaking di EigenLayer, fa sì che ogni Gateway sia garantito da ETH messo in staking dai validatori (implementazione graduale)—se il nodo diventa inattivo, può essere penalizzato con la confisca di 1 ETH; se estrae MEV in modo malevolo o viola la promessa, può essere soggetto a uno slashing di 1000 ETH.
A differenza delle penalità PoS, l'ETH confiscato tramite Preconf viene utilizzato per compensare gli utenti che hanno utilizzato il servizio Preconf, rafforzando direttamente l'allineamento economico e trasformando le promesse soft basate sulla reputazione dei nodi in promesse hard con un chiaro meccanismo di slashing, aumentando notevolmente la forza dei vincoli istituzionali.
Allo stesso tempo, Puffer ha istituito il Canonical Preconf Gateway Registry, assicurando che tutti i Gateway siano inseriti in un sistema di registrazione ordinato, pubblico e verificabile.
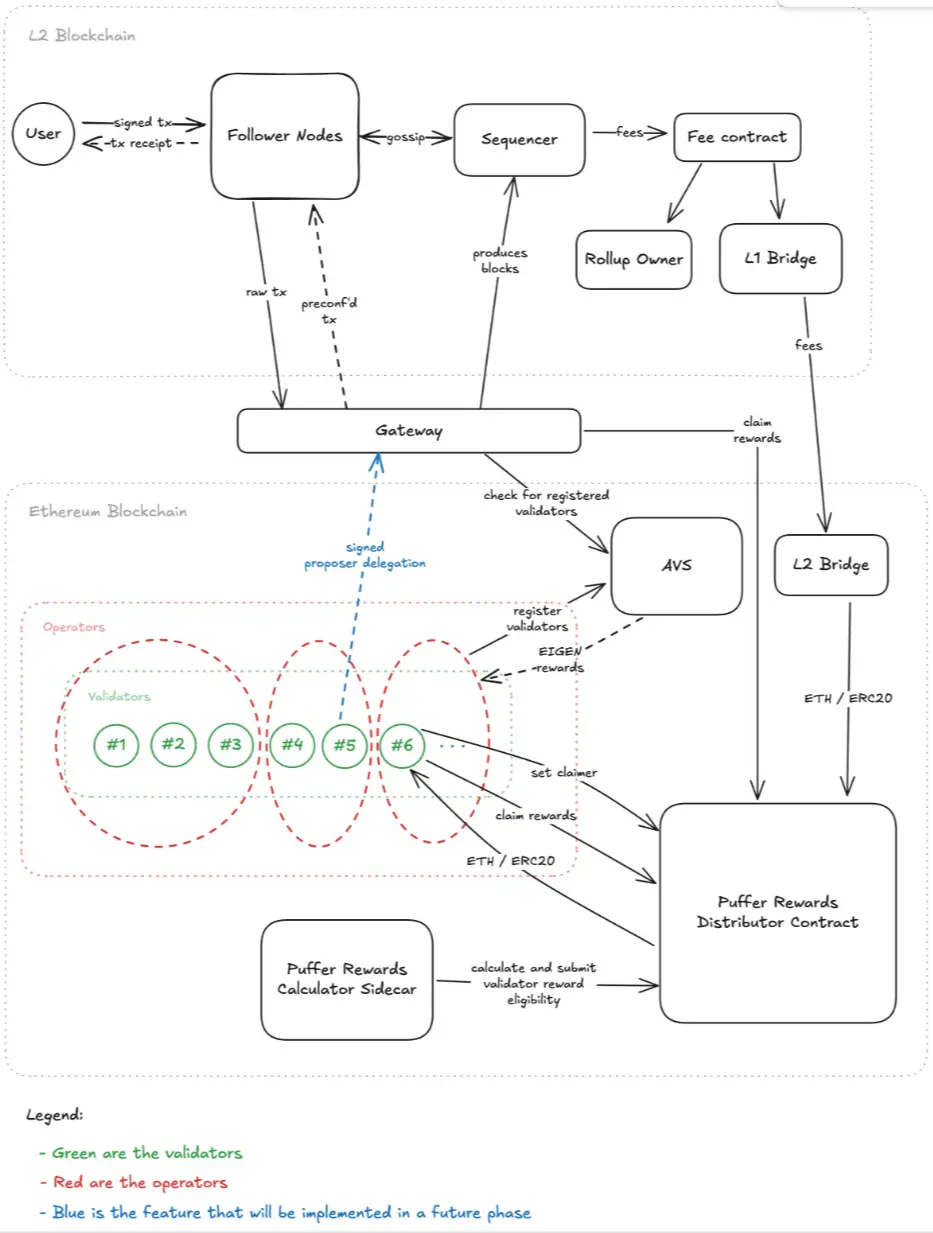
4. Revenue sharing programmabile: distribuzione istituzionalizzata del valore tra più parti
Velocità e sicurezza non bastano: per diventare infrastruttura, i Preconfs devono essere anche sostenibili.
Per questo, la versione aggiornata di UniFi AVS integra un Rewards Distributor, che permette di distribuire i profitti in modo flessibile tra team Rollup, proponenti Ethereum e fornitori Gateway, realizzando un revenue sharing programmabile a livello di protocollo:
- Team Rollup: trattiene una parte delle commissioni di transazione, non "lavora più solo per L1";
- Proponenti Ethereum (validatori): ottengono entrate aggiuntive fornendo Preconfs;
- Fornitori Gateway: vengono incentivati per mantenere la rete, garantendo la stabilità del servizio;
Così, la divisione dei profitti non è più un accordo temporaneo, ma una regola scritta nel protocollo ed eseguita automaticamente, creando un ciclo chiuso di allineamento economico tra Rollup, validatori e Gateway.
Questo design multidimensionale è la chiave per trasformare i Preconfs da soluzione puntuale a infrastruttura pubblica scalabile e affidabile.
3. Mappa dei beneficiari nel gioco a più parti
Ogni aggiornamento infrastrutturale non è solo un'evoluzione tecnica, ma anche una ridistribuzione degli interessi.
La particolarità di UniFi AVS è che lega insieme prestazioni, sicurezza e incentivi economici, permettendo a diversi attori dell'ecosistema di trovare valore nello stesso meccanismo—dal team Rollup, ai validatori Ethereum, agli sviluppatori e agli utenti finali, trasforma i Preconf da patch a servizio modulare sostenibile, permettendo a tutti i partecipanti di beneficiare di una nave più solida.
Innanzitutto, ovviamente, i team Rollup, che ottengono sia prestazioni che profitti.
In passato, i Based Rollup sono stati criticati dal mercato per essere "lenti e poco redditizi", soprattutto perché il modello economico lasciava quasi tutti i profitti ai validatori L1. Grazie agli Execution Preconfs di UniFi AVS, i Rollup possono ottenere velocità di conferma sub-10ms plug-and-play, migliorando notevolmente l'esperienza utente.
Allo stesso tempo, il meccanismo di revenue sharing a livello di protocollo consente ai team Rollup di trattenere parte dei profitti, senza dipendere completamente da sussidi esterni: per i team, è un doppio vantaggio di velocità e condivisione dei profitti.
In secondo luogo, i validatori Ethereum / Restaker, che ottengono nuove fonti di reddito.
Poiché i validatori L1 sono gli esecutori diretti dei Preconfs, partecipando a UniFi AVS possono ottenere nuovi profitti dai servizi Preconf oltre alle ricompense tradizionali per la produzione di blocchi.
Allo stesso tempo, il Restaked ETH non solo offre una garanzia di sicurezza, ma aumenta anche le opportunità di profitto per i validatori, rafforzando l'attrattiva dello staking di ETH e migliorando la sicurezza economica complessiva di Ethereum, trasformando i validatori da semplici runner di nodi a "fornitori di servizi a valore aggiunto con profitti extra".
Inoltre, ci sono i fornitori Gateway, il cui ruolo è stato formalmente istituzionalizzato in questo aggiornamento.
Puffer ha istituito il Canonical Gateway Registry, rendendo i Gateway nodi standardizzati della rete e non più ruoli temporanei. Una volta ottenuta la delega, i Gateway possono, grazie alla tecnologia frags e al meccanismo lookahead, offrire pre-conferme inferiori a 10 ms;
I loro servizi sono direttamente collegati agli incentivi economici e soggetti al meccanismo di slashing: ci sono sia profitti che costi, trasformando i Gateway da "volontari" a veri fornitori di infrastrutture.
Allo stesso tempo, gli sviluppatori beneficiano di una soglia più bassa e maggiore componibilità.
In passato, per implementare la conferma istantanea su Rollup, gli sviluppatori dovevano costruire meccanismi complessi, dispendiosi in termini di tempo e difficili da standardizzare. L'UniFi AVS aggiornato, tramite API modulari, consente agli sviluppatori di integrare direttamente la conferma istantanea come un servizio cloud.
Sia DEX, protocolli di derivati o applicazioni GameFi ad alta frequenza possono rapidamente beneficiare della conferma sub-10ms, riducendo i costi di infrastruttura e il rischio di furto MEV, permettendo agli sviluppatori di concentrarsi sull'innovazione applicativa.
Infine, gli utenti comuni, che sono i beneficiari più diretti, ottengono per la prima volta su Ethereum Rollup un'esperienza paragonabile a Solana o quasi a quella di un CEX:
- In termini di velocità, il tempo di conferma delle transazioni passa da 12 secondi a 10 millisecondi, paragonabile agli exchange centralizzati;
- In termini di determinismo, gli Execution Preconfs garantiscono il prezzo bloccato a livello di protocollo, evitando slippage e front-running;
- In termini di sicurezza, la garanzia Restaked ETH e il meccanismo di slashing rendono le promesse "costose", con compensazione per l'utente in caso di inadempienza;
Da una prospettiva più ampia, l'aggiornamento di Puffer UniFi AVS non è solo un'evoluzione di prodotto, ma stabilisce uno standard di settore per i Preconfs, trasformandoli da patch a infrastruttura, fino a diventare un servizio intermedio standardizzato per Ethereum.
Questo non solo rende i Based Rollup realmente veloci, redditizi e sicuri, ma rafforza anche la narrazione di Ethereum come Security Settlement Layer a lungo termine.
Considerazioni finali
Guardando agli ultimi 5 anni di scaling di Ethereum, i Rollup sono stati indubbiamente il tema principale, ma trovare un vero equilibrio tra prestazioni, economia e sicurezza—il cosiddetto "trilemma impossibile"—è rimasto irrisolto.
Soprattutto il Based Rollup, il "percorso ortodosso" di scaling di Ethereum, è rimasto bloccato sull'ultimo tassello per la scalabilità e la commercializzazione; oggettivamente, l'aggiornamento UniFi AVS di Puffer rappresenta uno dei tentativi più fattibili per completare questo puzzle.
Il significato più profondo è che offre una visione chiara del "finale" per il futuro delle blockchain modulari: ogni nuovo Rollup può essere costruito direttamente su UniFi AVS, ottenendo rapidamente prestazioni paragonabili a Solana, sicurezza a livello mainnet Ethereum e un modello economico autosufficiente.
Tuttavia, se riuscirà a diventare uno standard di settore dipenderà non solo dalla robustezza e apertura del design, ma anche dalla sua capacità di trovare il punto di equilibrio ottimale nell'ecosistema Rollup e nel gioco degli interessi tra le parti.
Pertanto, per il settore, rappresenta nei prossimi uno o due anni una finestra di osservazione chiave per valutare se la narrazione Based Rollup potrà davvero maturare.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Versione aggiornata 4 – Delta Air Lines avverte che, con l’aumento dei prezzi del carburante che colpisce i profitti, la capacità aerea si restringerà ulteriormente
Delta Air Lines abbassa le previsioni di profitto annuale a causa dell'aumento dei costi del carburante, previsti ora a 60 miliardi di dollari. L'amministratore delegato afferma che quest'anno le tariffe sono già aumentate di circa il 20%, mentre la resistenza dei passeggeri rimane limitata. Gli analisti avvertono che la capacità di mantenere tariffe elevate fino al 2027 sarà fondamentale per migliorare i margini di profitto. L'articolo include ulteriori dichiarazioni dalla conferenza finanziaria sui risultati e i commenti degli analisti. Rajesh Kumar Singh/Shivansh Tiwary Reuters Chicago, 9 ottobre – Delta Air Lines (DAL.N) ha dichiarato venerdì che, a causa dell'impennata dei costi del carburante, nonostante la forte domanda di viaggi e i prezzi dei biglietti in aumento, l’azienda è stata costretta a ridurre le previsioni di utile per il 2026 di quasi un quarto; ciò implica che il settore aereo potrebbe dover ulteriormente limitare la crescita dei voli l’anno prossimo per salvaguardare la redditività. Questo avvertimento evidenzia la crescente sfida affrontata dalle compagnie aeree statunitensi. Sebbene una domanda robusta e una crescita limitata dei posti abbiano consentito aumenti significativi dei prezzi per compensare i costi maggiori del carburante, espandere eccessivamente i voli rischia di intensificare la competizione per i passeggeri, rendendo più difficile mantenere tariffe alte e proteggere i margini di profitto. La compagnia, con sede ad Atlanta, ora prevede che la spesa annuale per il carburante aumenterà di circa 6 miliardi di dollari rispetto allo scorso anno, pari a circa 2 miliardi in più rispetto alle previsioni di luglio, poiché la guerra iraniana (link) ha causato una brusca risalita dei prezzi globali del carburante per aerei. Le compagnie aeree di tutto il mondo si preparano a uno shock duraturo sui costi del carburante. Michael O'Leary, CEO del gruppo Ryanair RYA.I, ha dichiarato giovedì che i prezzi elevati del carburante per aerei potrebbero persistere per altri 12-18 mesi (link), esercitando ulteriori pressioni sull’aumento delle tariffe e sul contenimento dei costi. “In un contesto di alti costi, la sola crescita non basta,” ha dichiarato l’AD di Delta, Ed Bastian, durante la conference call sui risultati e le prospettive aziendali. Ha aggiunto che il settore ha già attuato misure di contenimento dell’offerta, ma serviranno ulteriori azioni l’anno prossimo per migliorare la redditività. Bastian afferma che Delta ha già aumentato le tariffe di circa il 20% quest’anno, con resistenza limitata tra i viaggiatori. È fiducioso che queste tariffe elevate, anche se i costi del carburante dovessero calare, possano essere mantenute. Delta ha abbassato la sua previsione di utile per azione rettificato annuale dal range di luglio di 6,50-7,50 dollari a 5,10-5,60 dollari. Secondo i dati LSEG, il punto medio del nuovo intervallo è inferiore alla media delle previsioni degli analisti, pari a 5,46 dollari. L’utile rettificato per azione del terzo trimestre è stato di 1,72 dollari, 4 centesimi sotto la media degli analisti. Nelle contrattazioni di metà giornata, il titolo Delta Air Lines è sceso dell’1,7%, United Airlines UAL.O dell’1,4%, mentre American Airlines AAL.O e Southwest Airlines LUV.N sono entrambe scese di circa l’1%. Delta, grazie al possesso di una raffineria nei sobborghi di Philadelphia (link), ha in parte attenuato l’aumento dei costi del carburante e prevede che la raffineria genererà quest’anno entrate superiori a 700 milioni di dollari. Nonostante questa protezione, la compagnia si aspetta che il costo medio del carburante al gallone nel quarto trimestre salga a 4,25 dollari rispetto ai 3,61 del terzo trimestre. Delta prevede un utile rettificato nel quarto trimestre fra 1,15 e 1,65 dollari per azione, con la mediana di 1,40 dollari vicina alla stima media degli analisti di 1,39 dollari. Aumento delle tariffe Secondo dati governativi, nei primi otto mesi del 2026, la spesa per il carburante delle compagnie aeree statunitensi ha raggiunto 42,9 miliardi di dollari, con un aumento di 13,2 miliardi rispetto allo stesso periodo dell’anno precedente, nonostante un leggero calo nei consumi. Secondo il Bureau of Labor Statistics americano, da aprile ad agosto la forte domanda e la crescita limitata dei posti hanno permesso un aumento medio annuo delle tariffe delle compagnie aeree USA di circa il 25%. Gli analisti di Melius Research affermano che, nonostante l’impennata dei costi del carburante, la capacità di Delta di aumentare le tariffe sta aiutando a mantenere stabile la redditività del secondo semestre. Tuttavia, avvertono che i margini di profitto della compagnia stentano a migliorare da anni. “Riuscire a mantenere o aumentare i prezzi nel 2027 è fondamentale per il miglioramento dei margini,” scrivono nel loro rapporto. Con la crescita dell’offerta destinata ad accelerare nel quarto trimestre, questa sfida potrebbe diventare ancora più difficile. Gli anal
I risultati finanziari delle grandi banche di Wall Street saranno svelati la prossima settimana: i ricavi delle negoziazioni azionarie potrebbero avvicinarsi ai 19 miliardi di dollari, ma l’epoca del “tutti vincitori” potrebbe essere ormai passata.
Le previsioni degli analisti raccolte da Bloomberg mostrano che i ricavi totali del trading azionario delle cinque principali banche americane nel terzo trimestre si avvicineranno a 19 miliardi di dollari, mentre i ricavi del trading su reddito fisso sono previsti in calo al minimo annuale e anche l'attività di fusioni e acquisizioni si è raffreddata. Nel frattempo, gli strumenti di ottimizzazione della liquidità basati sull’AI potrebbero causare una perdita di depositi, alimentando le preoccupazioni del mercato riguardo alle azioni bancarie. Secondo gli analisti, sebbene i risultati di redditività delle diverse banche possano differenziarsi ulteriormente, le preoccupazioni del mercato sull’impatto dell’AI potrebbero ormai essere eccessive.
Delta Air Lines (DAL.US) rivela come i profitti del settore aereo siano "distrutti dall’energia": Ricavi record nel Q3, ma gli alti prezzi del petrolio riducono le prospettive di profitto
La spesa per carburante di Delta Air Lines nel terzo trimestre è aumentata del 62% su base annua, mentre il margine operativo rettificato è sceso dall’11,1% al 9,4%. Pertanto, questi risultati e le prospettive future mostrano la resilienza operativa di questo gigante dell’aviazione in un contesto di prezzi elevati del petrolio, ma non hanno ancora segnalato una ripresa dell’espansione dei margini di profitto.
Prezzi delle criptovalute
Altro


