1. Introduzione al progetto
Irys è una blockchain Layer-1 programmabile per i dati, focalizzata sull’offrire storage on-chain a basso costo ed esecuzione compatibile con EVM per applicazioni AI, NFT e data-intensive. Si posiziona come una blockchain pubblica L1 con consenso ibrido PoW/S, integrando storage e macchina virtuale (IrysVM), con la visione di diventare la “base cloud computing” del Web3 (simile ad AWS nel Web2).
Irys mira a unificare storage on-chain ad alte prestazioni, data availability (DA) ed esecuzione compatibile con EVM in un’unica rete. Il progetto è progettato per applicazioni data-intensive come AI, NFT, DePIN, DeFi, e tramite IrysVM (estensione EVM con precompilati per i dati), API compatibile S3 e opzioni di storage flessibili, risolve i limiti di gestione dati delle blockchain tradizionali.
Irys era precedentemente conosciuto come Bundlr Network, una soluzione di storage e upload dati nell’ecosistema Arweave, che aveva generato controversie per il piano di “fork” di Arweave. Alcuni progetti supportavano Sam, altri Irys, altri ancora rimanevano neutrali. Il 4 gennaio 2024, il fondatore di Irys, Josh Benaron, ha chiarito che non intendeva effettuare il fork e ha promesso di rimanere nell’ecosistema, concludendo la vicenda con una riconciliazione.
La rete supporta la scalabilità orizzontale illimitata tramite la manutenzione delle partizioni dati da parte dei validatori, adotta un meccanismo di consenso ibrido proof-of-useful-work/stake (uPoW/S), è dotata di funzioni di ritardo verificabili e di un’architettura multi-ledger con periodi di conservazione personalizzabili. Prima del lancio della mainnet, la testnet aveva già gestito oltre 900 milioni di transazioni, coprendo 4 milioni di wallet, con un TPS di 100.000.
2. Punti salienti del progetto
Vantaggi dell’innovazione tecnologica
Dati programmabili: incorporazione di istruzioni nei dati, supporto per workflow AI, licenze, royalties, esecuzione della proprietà e composabilità cross-applicazione.
Efficienza dei costi: commissioni ancorate al dollaro (minimo $0.001 per transazione per prevenire spam), tempo di blocco più veloce del 70%, più economico rispetto ai servizi cloud Web2 e alle alternative Web3.
Modello economico: deflazione tramite burn del 50% delle commissioni di esecuzione e del 95% delle commissioni di storage periodico; le commissioni di storage permanente vanno in un account della fondazione non in circolazione.
Sicurezza e scalabilità: meccanismo di staking/penalizzazione per i validatori; funzione di delega in arrivo; capacità illimitata tramite proof di partizionamento.
Sviluppo dell’ecosistema
Scala di integrazione: già integrato con oltre 80 progetti (come Polygon, Base, Aptos).
Strumenti per sviluppatori: SDK completo, explorer e faucet per testnet.
Posizionamento di mercato: debutto su Binance Alpha, etichettato come progetto AI, DePIN, EVM, L1.
3. Confronto della capitalizzazione di mercato (con progetti simili)
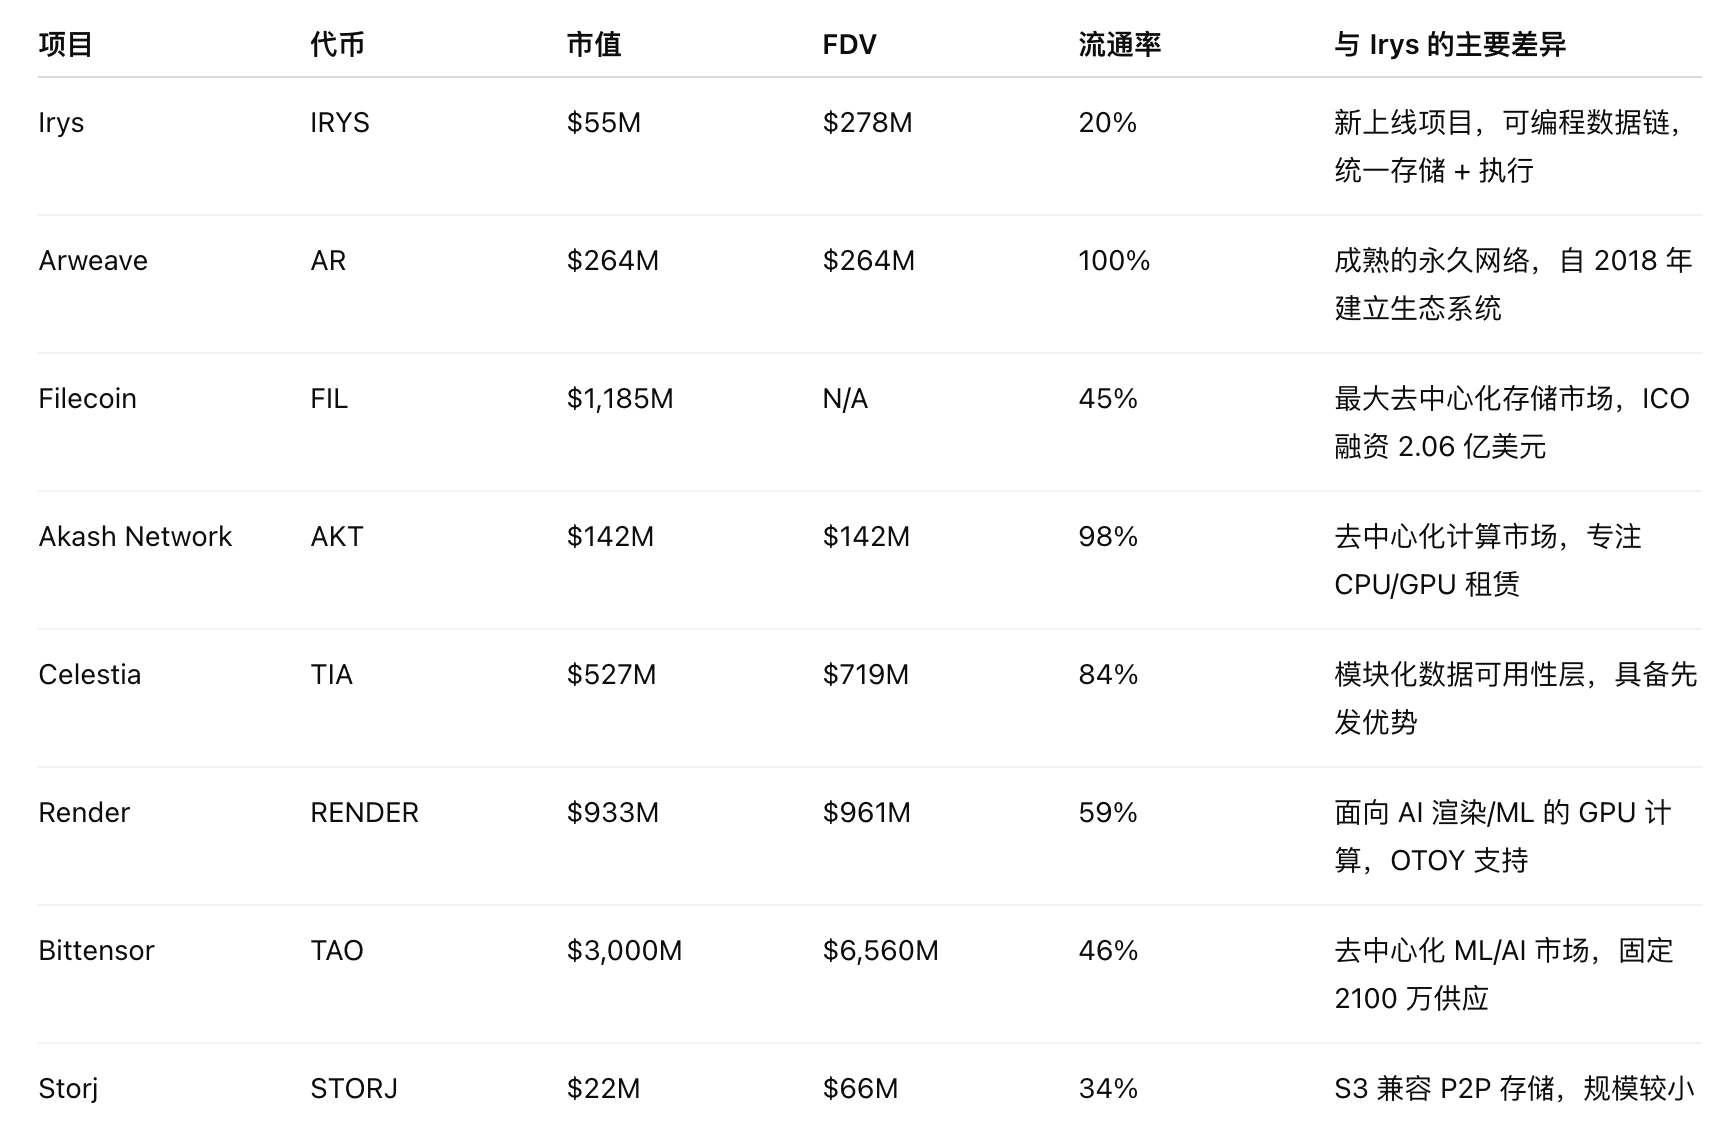
Analisi della capitalizzazione di mercato: Attualmente Irys ha la capitalizzazione di mercato più bassa, principalmente a causa del recente lancio (TGE il 25 novembre 2025), della limitata offerta in circolazione (20%) e dello stato iniziale di quotazione sugli exchange. I progetti maturi hanno una capitalizzazione di mercato superiore di 10-55 volte, grazie a anni di adozione, hype AI/DePIN e ampia presenza sugli exchange.
4. Modello economico
Distribuzione dei token
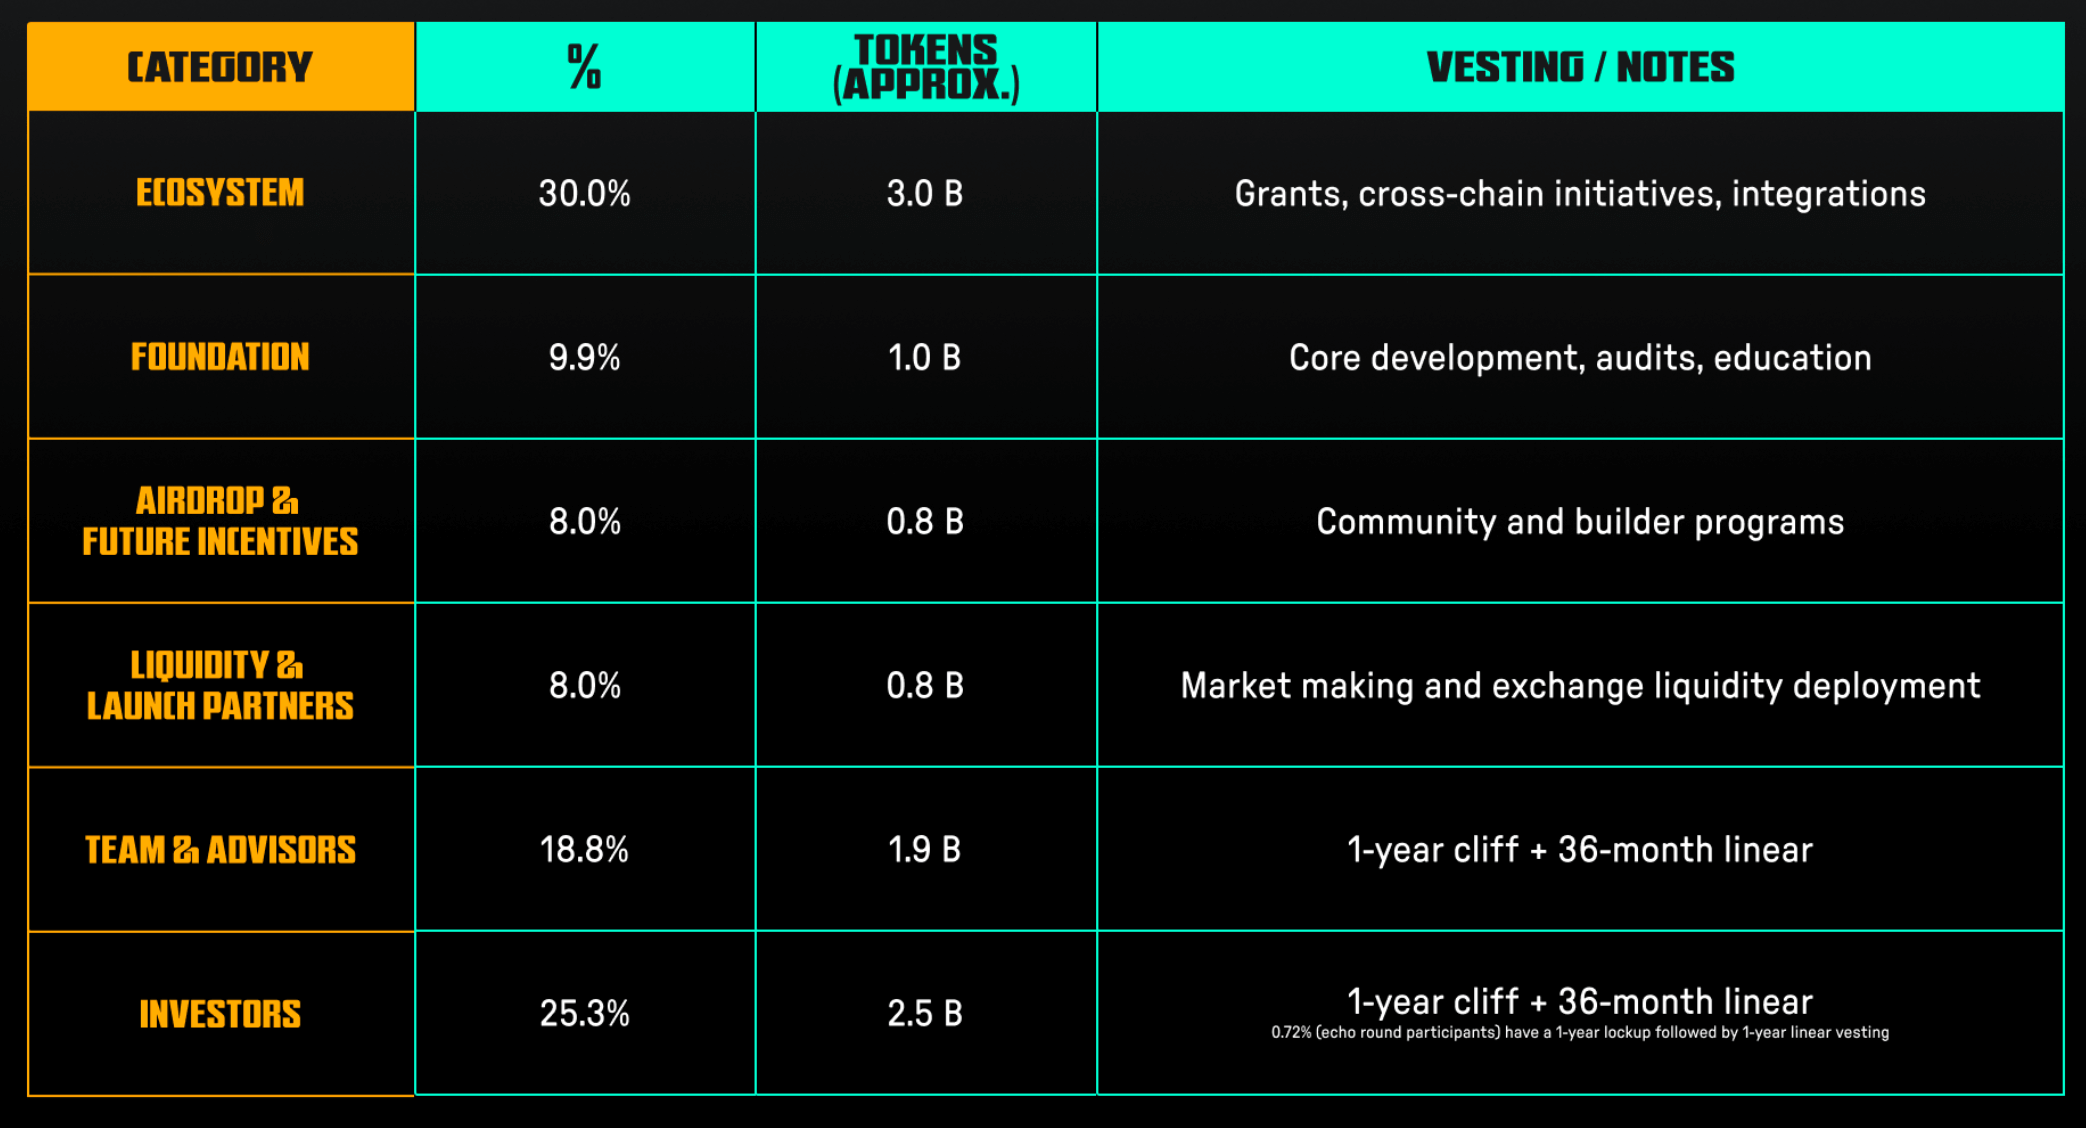
Offerta totale di 10 miliardi di token, così suddivisi:
Ecosistema: 30,0% (circa 3 miliardi di token), destinati a sovvenzioni, programmi cross-chain e integrazioni.
Fondazione: 9,9% (circa 1 miliardo di token), per sviluppo core, audit ed educazione.
Airdrop & Future Incentives: 8,0% (circa 800 milioni di token), per incentivi a comunità e costruttori.
Liquidità & Launch Partners: 8,0% (circa 800 milioni di token), per market making e liquidità sugli exchange.
Team & Advisors: 18,8% (circa 1,9 miliardi di token), rilascio con 1 anno di cliff + 36 mesi di rilascio lineare.
Investitori: 25,3% (circa 2,5 miliardi di token), rilascio con 1 anno di cliff + 36 mesi di rilascio lineare (di cui 0,72% round Echo: 1 anno di lock + 1 anno di rilascio lineare).
Vesting
Team/Investitori: 1 anno di lock (fino a novembre 2026), poi rilascio lineare su 36 mesi (totale circa 4 anni).
Unlock iniziale: 20% (comunità/liquidità/ecosistema/fondazione).
Emissioni future: 2% annuo come ricompensa ai validatori (halving ogni 4 anni).
Utilità del token
Pagamento per calcolo e storage:
Esecuzione: chiamare smart contract su IrysVM richiede il pagamento di commissioni di calcolo.
Storage temporaneo: l’upload di dati temporanei richiede commissioni calcolate in base alla durata, con prezzo ancorato al dollaro.
Storage permanente: pagamento una tantum, con conservazione permanente tramite “Storage Endowment Pool”.
Sicurezza della rete:
Staking, validazione e ricompense. I validatori devono mettere in staking $IRYS per partecipare al consenso e validare l’integrità dei dati. I validatori onesti ricevono ricompense di blocco (tasso di emissione annuo 2%, halving ogni quattro anni) e una parte delle commissioni di rete. In caso di comportamento scorretto o perdita di dati, viene attivato il meccanismo di slashing, che comporta la perdita dei token messi in staking.
Meccanismo di burn:
Burn dei token e Storage Endowment Pool: ogni transazione riduce la quantità di token in circolazione. Il 50% delle commissioni di esecuzione viene bruciato direttamente, oltre il 95% delle commissioni di storage viene bruciato.
5. Team principale
Josh Benaron: Fondatore/CEO, sviluppatore autodidatta (nel settore dal 2020), background in informatica presso l’Università del Surrey. Esperienza in ingegneria e consulenza presso VantagePoint e BAE Systems. In precedenza ha costruito Bundlr, il middleware principale di Arweave, supportando la maggior parte del suo traffico.
Nick Galang: Direttore creativo, ex BD Director di Irys, portfolio manager di Social Capital, Arca BD, laureato in Ohio, responsabile brand/UI.
Connor King: Head of BD, fondatore di Novora, ex BD Director di Irys, portfolio manager di Social Capital, esperienza VC per lo sviluppo di partnership.
Jesse Wright: Chief Engineer, UK (Guildford/Università del Surrey), sviluppo core dell’infrastruttura, ex Connect Digital Security.
Altri membri chiave includono Tiffany L. (VP Ecosystem/Partnerships), Dan MacDonald (Protocol Lead), ecc. I membri del team sono pubblici, i ruoli sono chiari, nessun segnale di rischio rilevante.
6. Finanziamento del progetto
Finanziamento totale di 20 milioni di dollari, così suddivisi:
Maggio 2022 (Seed): 5,2 milioni di dollari, co-lead da Framework Ventures, Arweave, Hypersphere Ventures e Permanent Ventures;
Giugno 2024 (Strategico): 3,5 milioni di dollari, lead da Lemniscap;
Agosto 2025 (Serie A): 10 milioni di dollari, lead da CoinFund.
7. Analisi dei rischi
Rischio di pressione di vendita dai token unlock
La pressione di vendita dei token Irys deriva principalmente da investitori e team, per un totale superiore al
44% (4,4 miliardi) dei token che verranno rilasciati gradualmente nei 36 mesi successivi al cliff di 1 anno, rappresentando la principale fonte di pressione sui prezzi nel medio termine; il meccanismo di burn è forte, ma serve una rete sufficientemente grande per compensare la pressione di vendita da unlock.
Rischi fondamentali di mercato
Progetto molto recente: online da solo 1 giorno, manca di dati di adozione verificati e di trazione dell’ecosistema.
Volatilità iniziale: il token nel primo giorno è sceso dall’apice di $0,11 dell’85% fino a $0,0135, mostrando scarsa liquidità e pressione di vendita da profit taking.
Reazione negativa all’airdrop: la community ha espresso forte insoddisfazione per la distribuzione dell’airdrop, con premi minimi per i contributor di lungo termine, potenzialmente minando la fiducia della community.
Forte concorrenza: affronta la concorrenza di player maturi come Arweave, Filecoin e soluzioni DA modulari come Celestia.
Opportunità e prospettive
Nonostante i rischi a breve termine, Irys, come data chain programmabile che unifica storage ed esecuzione, ha potenziale a lungo termine nel contesto della rapida crescita delle applicazioni AI e data-intensive. La chiave sarà la capacità di costruire rapidamente un ecosistema di sviluppatori e dimostrare valore tecnico e domanda di mercato prima del periodo di unlock principale nel 2026.
8. Link ufficiali
Disclaimer: Questo report è generato da AI, con verifica umana solo per l’informazione. Non costituisce alcun consiglio di investimento.