
Pulsazione del Mercato BTC: Settimana 11

Panoramica
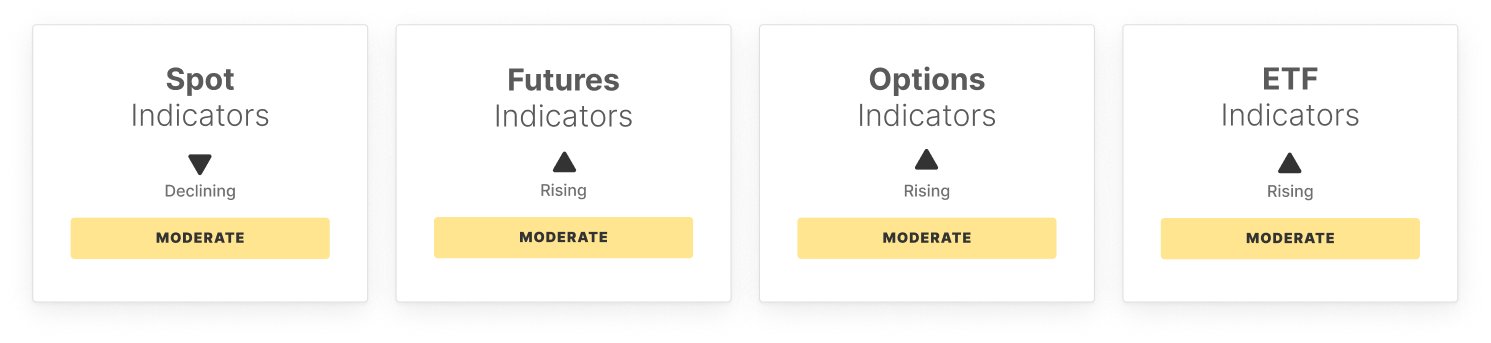
Bitcoin ha registrato un ritracciamento dai 74.000$, mentre gli indicatori interni mostrano segnali timidi di miglioramento. Il momentum si è rafforzato in modo modesto, con l’RSI che si è sollevato dai minimi recenti, ma il movimento dei prezzi manca ancora della forza di un deciso impulso rialzista. L’attività spot rimane contenuta, con volumi di trading più bassi che indicano una partecipazione più debole anche se le condizioni cominciano a stabilizzarsi.
Il posizionamento sui derivati è misto. L’open interest sui futures è aumentato, segnalando una lieve crescita della leva, mentre il funding per le posizioni long è diventato nettamente negativo, riflettendo una maggiore domanda per esposizioni short. Il CVD delle perpetual è salito in modo aggressivo, suggerendo il ritorno dell’attività sul lato acquisti nei mercati a leva, anche se la convinzione rimane limitata.
I mercati delle opzioni sono diventati meno difensivi. Lo spread sulla volatilità si è ristretto in modo significativo, con la volatilità implicita che si avvicina alle condizioni realizzate, mentre lo skew a 25-delta è diminuito, indicando una domanda minore per coperture al ribasso e uno scenario di breve periodo più equilibrato.
L’attività sugli ETF resta una delle aree di minor debolezza. I flussi netti in entrata hanno accelerato e i volumi di trading sono aumentati, evidenziando l’interesse persistente della finanza tradizionale. Tuttavia, il rapporto ETF MVRV è crollato nettamente in territorio negativo, mostrando che in media gli holder degli ETF sono ora in perdita e le pressioni sul posizionamento restano elevate.
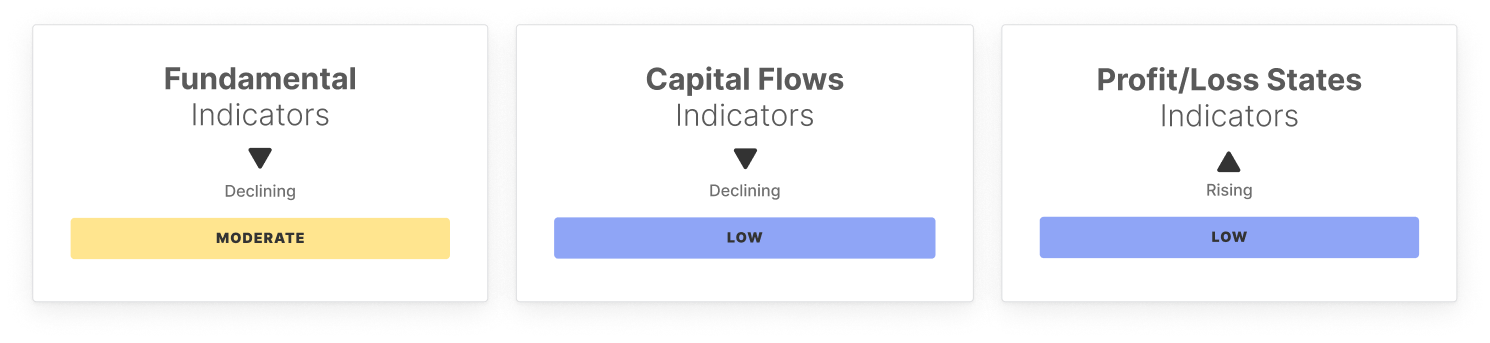
I segnali on-chain sono contrastanti ma leggermente costruttivi. Il volume dei trasferimenti è migliorato, indicando movimenti di capitale più solidi, mentre indirizzi attivi e volume delle fee rimangono deboli, coerenti con uno scenario di rete più tranquillo. Il cambiamento della realized cap è ancora negativo, sebbene i deflussi stiano rallentando leggermente, suggerendo che la pressione sul capitale potrebbe iniziare a stabilizzarsi.
I parametri di posizionamento e redditività riflettono ancora una struttura fragile ma in miglioramento. Il rapporto STH/LTH rimane elevato, segnalando che la partecipazione nel breve termine è ancora alta, mentre la quota di hot capital resta compressa, indicando una limitata rotazione speculativa. Nel frattempo, l’offerta in profitto, il NUPL e il rapporto utili/perdite realizzati sono tutti migliorati moderatamente, suggerendo una riduzione dello stress sul mercato.
Nel complesso, le condizioni si stanno stabilizzando, con momentum, domanda di ETF e metriche di redditività in leggero miglioramento. Tuttavia, i flussi di capitale restano deboli, la partecipazione speculativa è limitata e una più ampia fiducia non è ancora completamente tornata.
Indicatori Off-Chain
Indicatori On-Chain
Non perderlo!
Intelligenza di mercato smart, direttamente nella tua casella di posta.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Guardando agli ultimi 100 anni di storia, Deutsche Bank prevede: “Le azioni USA hanno già registrato l’ultimo calo dell’anno”
Deutsche Bank, citando quasi un secolo di dati di mercato, rivela che il 27 ottobre storicamente rappresenta l’ultimo punto basso dell’anno per l’indice S&P 500, dopo il quale inizia un trend rialzista tipico del “rally natalizio”. L’andamento del 2026 coincide strettamente con quello degli anni delle elezioni di medio termine: dopo aver raggiunto un nuovo massimo storico a maggio, l’indice rimane stabile per circa cinque mesi. Con il conto alla rovescia verso le elezioni del 3 novembre, la stagionalità e il ciclo elettorale stanno creando una rara finestra di risonanza favorevole.

I forti risultati accendono l’entusiasmo per i chip, SK Hynix vola dell’8%, la borsa sudcoreana schizza al +6%, Kioxia guida il Nikkei con un balzo del 10%
Mercoledì l’indice MSCI Asia-Pacifico è salito dello 0,8%, guidato dal Kospi sudcoreano con un balzo superiore al 6%, grazie ai solidi risultati di SK Hynix che hanno trainato al rialzo tutto il settore dei semiconduttori. Kioxia è schizzata in alto del 10,43%, mentre Ibiden, Taiyo Yuden, Murata e Renesas, tra le altre azioni del comparto chip, hanno registrato forti incrementi. La Reserve Bank della Nuova Zelanda ha sorprendentemente sospeso il rialzo dei tassi di interesse: il dollaro neozelandese è sceso di oltre l’1%, toccando contro l’australiano la maggiore perdita giornaliera dal 2017. Il Brent è risalito dell’1,6%, mentre l’oro ha leggermente corretto verso i 4045 dollari/oncia.
Conferenza telefonica NXP (NXPI.US) Q3: aumenta l’obiettivo per i data center a 1 miliardo di dollari, prevede una crescita a doppia cifra e un margine lordo del 60% entro il 2027
I ricavi di NXP nel terzo trimestre ammontano a 3,79 miliardi di dollari, con un aumento del 19% su base annua; il settore automobilistico supera per la prima volta i 2 miliardi, mentre SDV raggiunge un tasso annuo superiore a 1,5 miliardi. È stata aggiunta un’autorizzazione di riacquisto di 5 miliardi, portando il totale a 6,3 miliardi di dollari; la previsione per il quarto trimestre è di 3,85 miliardi.
Prezzi delle criptovalute
Altro


