
JP Morgan: Il rischio latente nei mercati azionari USA: la leva finanziaria è tornata

Ciao a tutti, sono You Dou.
Quando il mercato sale, è facile cambiare il proprio giudizio sul rischio.
Dopo una fase di correzione, a preoccuparci è come perdere il meno possibile. Quando il mercato torna forte, i pensieri diventano: il mio posizionamento è troppo leggero? Devo ricomprare le azioni vendute in precedenza? Dovrei aggiungere un po’ di leva per recuperare i guadagni mancati?
Il 30 settembre, J.P. Morgan ha pubblicato un rapporto “Flows & Liquidity”, il cui sottotitolo è “Equity vulnerabilities”, ovvero "I punti deboli del mercato azionario".
Questo rapporto affronta una questione che può essere facilmente nascosta dall'andamento positivo: dopo la riduzione della leva finanziaria di giugno e luglio, alcune posizioni e leve sono tornate. E una parte della leva, forse, non è mai realmente scesa in modo evidente.
Quello che mi ha colpito di più, dopo la lettura, è perché queste due cose possano accadere contemporaneamente.
Dopo la riduzione della leva finanziaria di giugno e luglio, chi ha davvero abbassato la leva?
A fine luglio, J.P. Morgan aveva rilevato che la riduzione della leva partita a giugno era progredita più rapidamente del previsto e che l'eccesso precedente di posizioni azionarie e leva era stato digerito quasi interamente.
Ma due mesi dopo, hanno notato che alcuni indicatori di surriscaldamento stavano ricomparendo.
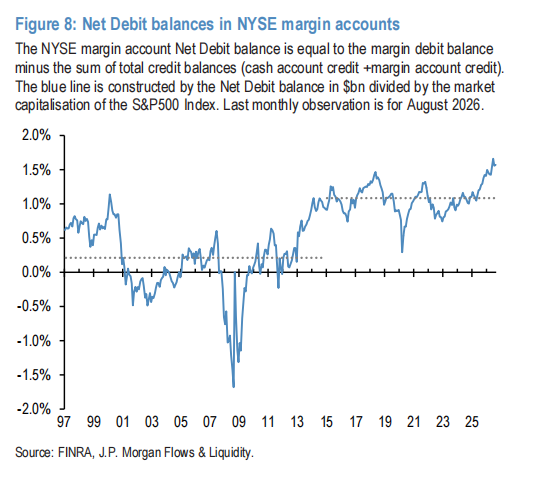
Un aspetto degno di nota riguarda i conti a margine.
Il rapporto utilizza il saldo netto del debito dei conti a margine, in rapporto alla capitalizzazione totale dello S&P 500, per osservare la leva degli investitori retail americani. Questa grandezza esclude le disponibilità liquide a credito nei conti, perciò non corrisponde esattamente all’ammontare totale del debito a margine riportato solitamente nelle notizie finanziarie.
Fino ad agosto, questo indicatore rimaneva su livelli molto elevati.Secondo J.P. Morgan, la riduzione della leva di giugno e luglio ha avuto un impatto quasi nullo sulla leva nei conti a margine.
Qui occorre specificare meglio: questi conti includono sia privati che istituzionali. J.P. Morgan ritiene che la maggior parte provenga da investitori privati, per cui lo usa come indicatore di proxy della leva dei piccoli investitori. Non si tratta quindi di un’indagine su ogni singolo conto retail.
La differenza evidenziata è però chiara:che il mercato abbia ridotto la leva non significa che tutte le classi di partecipanti abbiano realmente ridotto la loro.
Alcuni capitali hanno ridotto l’esposizione al rischio, altri restano con un livello elevato di debito in circolazione. Guardando solo i numeri degli indici è difficile scorgere questa differenza.
Anche i capitali che erano usciti stanno tornando ad aumentare la loro esposizione.
Se la leva nei conti a margine non è scesa in modo marcato, da un'altra parte alcune istituzioni hanno ricominciato ad ampliare il loro rischio.
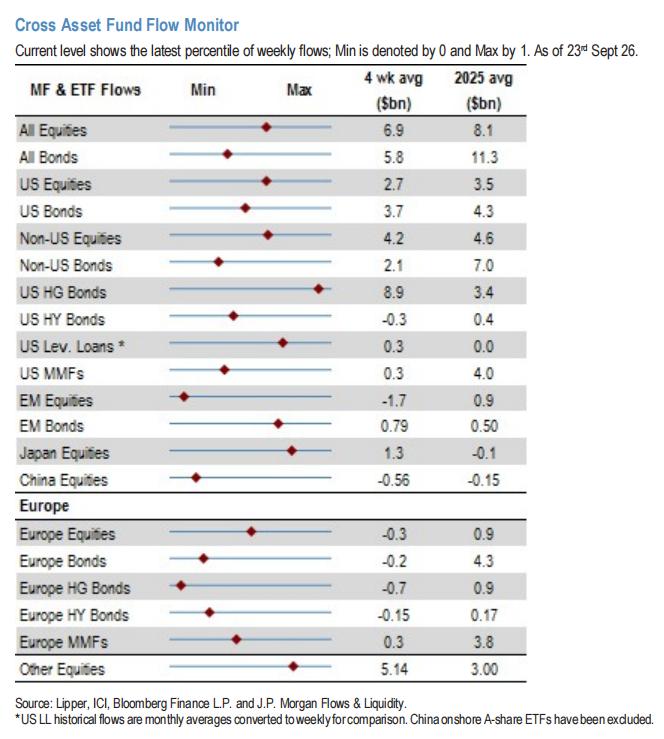
Il rapporto mostra che la posizione aggregata di asset manager e fondi a leva nei futures azionari USA è rimbalzata, tornando vicino ai massimi annuali.
Anche l’indicatore sintetico dell'esposizione azionaria più diffusa è tornato a settembre vicino ai precedenti livelli massimi. Tuttavia, J.P. Morgan segnala che questo indicatore potrebbe aver già raggiunto il picco a settembre. Non si può quindi leggere il "ritorno ai massimi" come se tutti i capitali stessero ancora aumentando le posizioni.
I capitali che seguono strategie di trend mostrano un comportamento simile. Secondo i segnali di momentum di J.P. Morgan, trader come CTA potrebbero aver ricominciato a costruire posizioni long su Nasdaq e su alcuni indici di tecnologia asiatica, ma restano comunque lontani dai livelli estremi precedenti.
Gli ETF a leva offrono un ulteriore punto di osservazione.
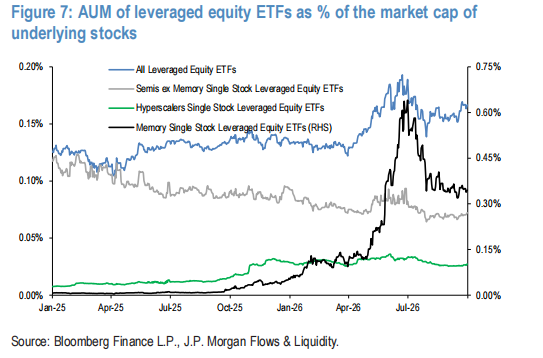
Il rapporto traccia la dimensione patrimoniale degli ETF azionari a leva in rapporto alla capitalizzazione delle azioni sottostanti. Questo indicatore, toccato un minimo a fine luglio, è risalito nelle ultime settimane, tornando a circa il 70% della fascia compresa tra il minimo di aprile e il massimo di giugno.
Il 70% qui si riferisce alla posizione raggiunta in quel range, non significa che gli ETF a leva rappresentino il 70% dell’intero mercato.
La preoccupazione di J.P. Morgan è che, se il rapporto dovesse continuare a salire, gli ETF a leva potrebbero tornare a essere una sorgente di deleveraging e volatilità anomala.
Mettendo insieme questi indizi, la struttura del mercato risulta più comprensibile: una parte dei capitali mantiene sempre una leva elevata mentre un’altra parte ha rinnovato l’esposizione al rischio dopo l’aggiustamento. Tuttavia, secondo J.P. Morgan, l’attuale livello di surriscaldamento delle posizioni e della leva rimane inferiore rispetto a giugno e luglio.
Secondo me, questo rende il mercato più sensibile ai cambiamenti di volatilità. Se diversi investitori dovessero aver bisogno contemporaneamente di ridurre l’esposizione, il motivo della vendita potrebbe non essere legato ai fondamentali aziendali, ma piuttosto a limiti di rischio specifici di ciascun fondo.
Anche la spinta al rialzo ha, però, un limite.
Il report menziona anche la copertura degli short.
All'inizio di settembre, la quota delle azioni SPY vendute allo scoperto rispetto al flottante era ai minimi storici, ma poi ha dato segni di rimbalzo. Anche per gli ETF legati ai semiconduttori, come SMH e DRAM, le quote di short elevate sono tornate a livelli più normali.
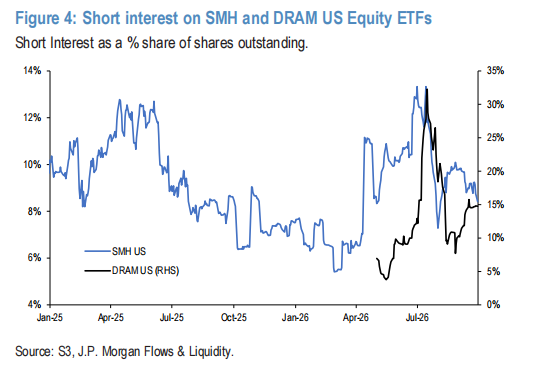
Da ciò, J.P. Morgan conclude che la forza propulsiva derivante dalla copertura degli short è ormai in gran parte esaurita.
Quando gli short chiudono le posizioni ricomprano i titoli. Questi acquisti possono provocare un rialzo dei prezzi, ma non necessariamente implicano una rivalutazione del valore di lungo periodo da parte di nuovi capitali.
Quando la copertura degli short si esaurisce, il mercato ha bisogno che altri compratori prendano il testimone.
Questo, ovviamente, non dimostra che il mercato sia destinato subito a scendere; un basso livello di vendite allo scoperto non è un segnale da cui poter prevedere la cima del ciclo. Serve solo a ricordarci che una forza che aveva sostenuto il rialzo, potrebbe non essere più efficace con la stessa intensità.
Date queste criticità, perché J.P. Morgan resta ottimista sulla tecnologia?
Questo è anche l'aspetto più interessante della relazione.
Da una parte J.P. Morgan segnala rischi legati a posizioni e leva finanziaria, dall’altra continua a ritenere che la tecnologia e i settori collegati all’AI abbiano fondamentali solidi.
I motivi elencati sono tre.
Primo, i prezzi dello storage sono ancora in salita, supportando le società del settore.
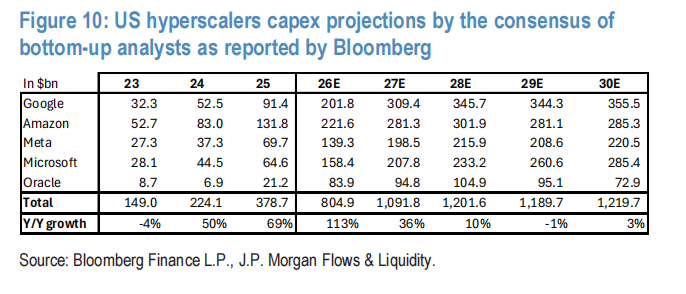
Secondo, gli analisti continuano a rivedere al rialzo le previsioni di investimento delle grandi aziende cloud. Il rapporto cita cinque società: Google, Amazon, Meta, Microsoft e Oracle. Le previsioni di capex aggregato per il 2026 sono salite da circa 758 miliardi di dollari del 1° luglio a circa 805 miliardi; quelle per il 2027 sono salite da circa 925 a circa 1100 miliardi di dollari.
Questi dati sono previsioni degli analisti sulle spese in conto capitale, non sono impegni già presi né vanno equiparati totalmente agli investimenti esclusivamente in AI. Tuttavia, indicano che il mercato continua a correggere al rialzo le aspettative sugli investimenti infrastrutturali.
Terzo, i prezzi della potenza di calcolo, come quelli di affitto delle GPU della serie Hopper di Nvidia, mostrano segnali di miglioramento. J.P. Morgan ritiene che questo favorisca la redditività della spesa per AI e mitighi le preoccupazioni di alcuni investitori riguardo all'obsolescenza accelerata dei dispositivi e all'eccessiva svalutazione.
Di conseguenza, la loro valutazione è che anche in caso di un nuovo shock di riduzione del rischio come quello di giugno-luglio, non necessariamente sarebbe compromessa la fase rialzista della tecnologia.
Questa è una valutazione di J.P. Morgan, non una garanzia sull’andamento futuro.
Personalmente, la cosa più preziosa di questo rapporto è il suggerimento di considerare insieme andamento operativo aziendale e posizionamento di mercato.
La domanda per AI può continuare a crescere, le aziende possono continuare a investire, e al contempo il prezzo del titolo può essere soggetto a forti oscillazioni per via del sovraffollamento delle posizioni e della riduzione della leva.
Sia i progressi dell’azienda sia la capacità dei suoi detentori di sopportare la volatilità possono influenzare il prezzo delle azioni.
Se si interpreta il rialzo come se "il rischio sia scomparso", allora è facile trascurare questo secondo aspetto.
Mentre entriamo nel quarto trimestre, lo spunto che traggo dalla lettura di questo rapporto è: per capire un trend, oltre a chiedersi cosa stia succedendo nelle aziende, bisogna domandarsi anche come gli investitori stiano detenendo quegli asset.
Chi sta usando la leva? Quali posizioni sono quasi al massimo ciclo? Se la volatilità dovesse aumentare improvvisamente, chi passerà da compratore a venditore?
Queste domande forse non ci permettono di prevedere la prossima correzione, ma ci aiutano a capire perché un trend ancora supportato dai fondamentali possa improvvisamente diventare difficile da mantenere.
Credere nel futuro di un’azienda e resistere alla volatilità mentre la si possiede sono due aspetti che vanno presi in seria considerazione.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I rendimenti elevati dei titoli di Stato USA esercitano pressione, l'indice bancario rimane in una zona di aggiustamento, Citi perde quasi il 5% durante la sessione
Durante la sessione di giovedì, il KBW Bank Index ha toccato il minimo degli ultimi quattro mesi, registrando un calo del 14% rispetto al massimo di metà agosto. Gli analisti hanno sottolineato che, a settembre di quest'anno, il settore finanziario ha mostrato la peggiore performance rispetto agli altri settori dal 1990 nello stesso periodo. Alcuni analisti hanno inoltre osservato che il mercato sta esagerando le preoccupazioni riguardo alle minacce degli agenti AI, le possibili conseguenze delle elezioni di medio termine negli Stati Uniti e l’aumento dei tassi d'interesse. La stagione dei risultati delle principali banche inizierà il 13 ottobre e la performance degli utili sarà la verifica fondamentale.
A settembre negli Stati Uniti il numero di licenziamenti aziendali ha raggiunto il livello più basso degli ultimi quattro anni per lo stesso periodo, ma la volontà di assumere è scesa al minimo degli ultimi quindici anni.
Secondo il rapporto di Challenger, Gray & Christmas, il numero di licenziamenti annunciati dalle aziende statunitensi a settembre è diminuito di quasi il 20% su base annua, mentre il numero di licenziamenti nei settori tecnologici è aumentato del 77% su base mensile. Il numero di offerte di lavoro previste dalle aziende a settembre è diminuito del 23% su base annua. Nello stesso giorno, il numero di richieste di sussidi di disoccupazione negli Stati Uniti della scorsa settimana è sceso a 197.000, avvicinandosi al minimo dal 1969.

La carenza di NAND potrebbe durare fino al 2028! Citigroup ottimista sull'aumento dei prezzi dei chip di memoria trainato dalla domanda di AI, ribadisce il rating "Buy" su SanDisk (SNDK.US)
Secondo Citi Research, i risultati del quarto trimestre appena annunciati da Micron Technology confermano ulteriormente la tendenza di continua scarsità nell'offerta del mercato delle memorie NAND flash. Si prevede che questa situazione di squilibrio tra domanda e offerta nell'industria potrebbe persistere fino al 2028, offrendo così un sostegno ai prezzi dei chip di memoria.

Nebius (NBIS.US) acquisisce la startup israeliana Inferize per rafforzare il business dell’intelligenza artificiale; il valore dell’operazione potrebbe arrivare fino a 150 milioni di dollari.
Il fornitore di servizi di infrastruttura cloud AI Nebius ha annunciato l'acquisizione della startup israeliana di intelligenza artificiale Inferize, rafforzando ulteriormente le sue capacità di infrastruttura per l'elaborazione AI.
Prezzi delle criptovalute
Altro


