
I dati statunitensi superano le aspettative, ma dollaro e titoli di Stato americani calano; dietro la brillantezza del settore retail si celano preoccupazioni sul consumo

汇通网15 ottobre—— Inflazione, vendite al dettaglio e dati PPI USA pubblicati insieme: i dati sui consumi appaiono robusti ma con fondamenta fragili, la persistenza dell'inflazione aumenta
Negli Stati Uniti sono stati pubblicati diversi dati economici, tutti superiori alle aspettative, ma la reazione degli asset e la logica tradizionale “dati forti = aumento di dollaro e rendimenti dei Treasury USA” hanno mostrato un notevole disallineamento: l’indice del dollaro, dopo un’impennata breve di circa 12 punti fino a 102,23, è rapidamente calato; l’oro spot è sceso temporaneamente di 13 dollari da 4150 a 4137, poi i rialzisti hanno ripreso vigore; i rendimenti dei Treasury USA sono scesi in sintonia.
Il mercato non ha interpretato semplicemente i dati sopra le attese di vendite al dettaglio, PPI e CPI come “l’economia è surriscaldata, la Fed deve alzare i tassi in modo aggressivo”, ma ha invece indagato i segnali recessivi nascosti dietro i numeri. Questa è la caratteristica principale di questa fase di mercato.
Le vendite al dettaglio superano le attese in superficie, ma celano preoccupazioni
Le vendite al dettaglio USA di agosto sono cresciute dello 0,8% mese su mese, attese allo 0,3%; le vendite al dettaglio core +0,9%, attese allo 0,5%, su base annua sono rimaste al 6,01%, largamente sopra le aspettative di mercato.
Tuttavia, molte istituzioni segnalano che la qualità di questi dati sulle vendite al dettaglio non è elevata:
Gran parte dell’aumento del valore nominale delle vendite si deve all’incremento dei prezzi, non a un reale aumento delle quantità acquistate; la crescita reale dei consumi, depurata dall’inflazione, è nettamente inferiore a quella nominale e la quantità reale di consumi da parte dei residenti è debole;
I dati precedenti sono stati rivisti al ribasso e, insieme al marcato indebolimento dei dati sui salari, con i salari settimanali in calo dello 0,5% su base mensile e dello 0,1% su base annua, la componente di reddito è già negativa. L’aumento della spesa dei residenti è sostenuto dal consumo dei risparmi e dalla crescita dell’indebitamento, non dal reddito;
Consumi di energia e carburanti trainano il totale delle vendite al dettaglio; escludendo l’energia, la domanda delle componenti discrezionali è debole.
In sintesi: le vendite al dettaglio nominali sono brillanti, i consumi reali sono deboli e questa resilienza dei consumi non è sostenibile nel lungo periodo. Il mercato non vede una forte economia, ma residenti che chiedono prestiti e spendono risparmi per affrontare l’aumento dei prezzi, mentre la forza trainante di fondo dei consumi si sta indebolendo.
I dati sono collettivamente sopra le attese, ma la reazione degli asset e la logica tradizionale “dati forti = aumento di dollaro e rendimenti dei Treasury USA” mostrano un notevole disallineamento: l’indice del dollaro, dopo un’impennata breve di circa 12 punti fino a 102,23, è rapidamente calato; l’oro spot è sceso temporaneamente di 13 dollari da 4150 a 4137, poi i rialzisti hanno ripreso vigore; i rendimenti dei Treasury USA sono scesi.
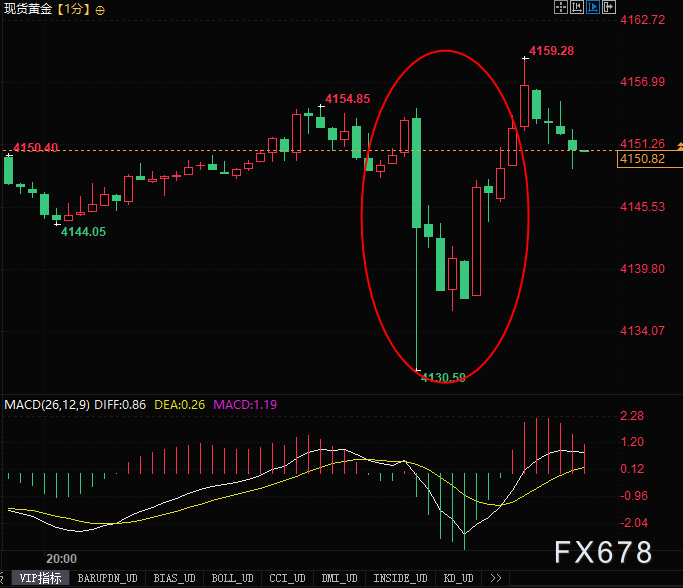
(Grafico oro spot 1 minuto, fonte: 易汇通)
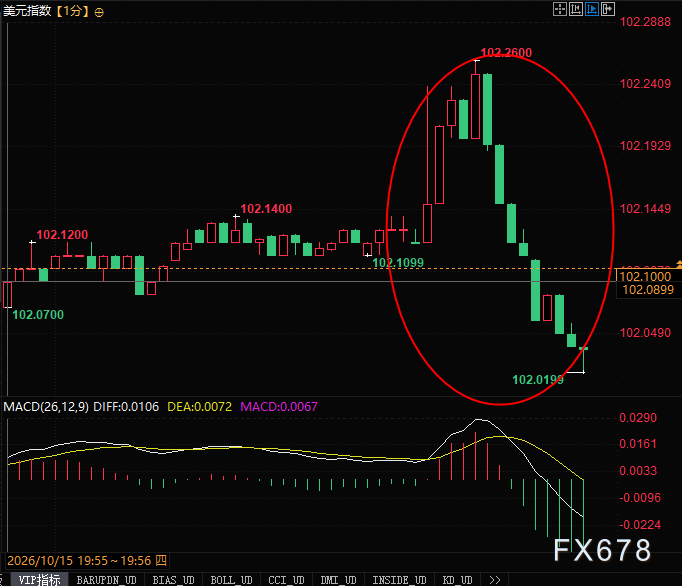
(Grafico indice del dollaro 1 minuto, fonte: 易汇通)
Il PPI mostra un rimbalzo simultaneo dell’inflazione a monte e a valle: energia come principale motore, la persistenza dell’inflazione core non è svanita
L’inflazione dei prodotti industriali a monte rimbalza nuovamente, preannunciando rischio di trasmissione della pressione dei prezzi sui beni di consumo a valle.
Punto chiave: la fonte dell’aumento dell’inflazione sono i prezzi dell’energia (fattori geopolitici esterni), non un surriscaldamento interno dei consumi e dei salari. Questo tipo di inflazione trainata dall’energia risente poco della stretta della Fed.
Il mercato del lavoro mostra segnali di raffreddamento: prezzi in crescita, redditi nominali negativi
I dati sul reddito da lavoro mostrano segnali chiari di raffreddamento: i salari settimanali USA sono calati dello 0,5% su base mensile (precedente +0,2%); su base annuale scesi a -0,1% (precedente +0,3%), con salari sia su base mensile che annua entrambi negativi.
I prezzi salgono, ma i redditi nominali dei residenti si riducono, erodendo il loro potere d’acquisto reale. Questa è la prova più rilevante e dovish dei dati pubblicati.
Il mercato ritiene che la discesa dei salari significhi che il motore endogeno dell’inflazione nei servizi stia perdendo forza. Anche se nel breve il CPI cresce a causa del petrolio, il rischio di una spirale prezzi-salari è in calo.
I dati rimodellano le attese sulla politica Fed e spiegano perché dollaro e rendimenti Treasury USA non salgono ma scendono
Logica tradizionale: CPI, PPI e vendite al dettaglio tutte sopra attese → la Fed deve continuare ad alzare i tassi → forte balzo di dollaro e rendimenti Treasury USA
Ma questa volta la logica di mercato è leggermente diversa
Prima di tutto, l’inflazione è dovuta a shock esterni sui prezzi dell’energia, non a domanda interna surriscaldata;
Poi, le vendite al dettaglio risultano gonfiate nominalmente dai prezzi, ma i consumi reali sono deboli;
In seguito, i dati sulle retribuzioni mostrano una netta discesa, riducendo il rischio della spirale salari-prezzi, che è quello che la Fed teme di più;
Infine, si sommano le dichiarazioni del presidente della Fed di San Francisco, Daly: in futuro potrebbe rendersi necessario un aumento dei tassi, ma a ottobre non è necessario agire subito, mostrando un atteggiamento generalmente cauto.
I trader ritengono che l’inflazione spinta una tantum dai prezzi del petrolio difficilmente costringerà la Fed ad alzare i tassi in modo consecutivo. La domanda interna sta lentamente indebolendosi e i rischi di rallentamento economico futuro sono ora più degni di attenzione rispetto al semplice rimbalzo congiunturale dell’inflazione.
Così, dopo la pubblicazione dei forti dati, i flussi si sono orientati verso le aspettative di un indebolimento economico futuro: i rendimenti dei Treasury sono scesi, il dollaro ha fatto una fiammata per poi ripiegare e l’oro ha rapidamente recuperato terreno.
Conclusioni: economia in equilibrio complesso, dati “forti in apparenza, deboli nel profondo”
Nel complesso, l’economia USA presenta una serie di segnali contraddittori: dati nominali su vendite al dettaglio, CPI, PPI brillanti, ma la crescita dei consumi è sostenuta da rincari, risparmi e credito, mentre i salari dei residenti calano e la forza della domanda interna reale manca. Nel breve, l’energia spinge l’inflazione, ma la fonte centrale del rialzo endogeno dei prezzi — i salari — inizia a raffreddarsi.
La valutazione degli asset si è ormai spostata da “l’inflazione tornerà a correre?” a “quando la domanda interna sarà soffocata da tassi alti e calo del reddito?”. I focus principali da monitorare: velocità di consumo dei risparmi, tasso di insolvenza sulle carte di credito e un’eventuale netta flessione dei consumi nel quarto trimestre.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il prezzo del petrolio spinge le vendite al dettaglio negli Stati Uniti a crescere dello 0,8% su base mensile a settembre; una volta esclusi gli elementi volatili, la crescita dei consumi risulta debole.
Le vendite al dettaglio negli Stati Uniti a settembre sono aumentate dello 0,8% su base mensile, superando le aspettative, ma principalmente trainate da un aumento del 6,4% delle spese nei distributori di carburante. Le spese dei consumatori per il carburante a settembre sono aumentate di oltre il 20% su base annuale, mentre le spese complessive con carte di credito delle famiglie sono aumentate solo dello 0,2% su base mensile, un netto rallentamento rispetto all'1% di agosto.
La disputa sulla trasparenza della Federal Reserve: è davvero d'oro il silenzio?
Il presidente della Federal Reserve, Wosh, promuove uno stile di banca centrale "più silenzioso", tentando di abolire le indicazioni forward e il dot plot, ma affronta una resistenza pubblica interna. Con la volatilità dei dati sull'inflazione e le prospettive incerte sui rialzi dei tassi, i colleghi intervengono frequentemente per stabilizzare le aspettative del mercato. Un totale silenzio rischia di amplificare la volatilità dei mercati; Wosh dovrà bilanciare la trasparenza delle politiche e la comunicazione nel suo prossimo discorso.
Quando il momentum dell'AI comincia a diminuire, gli investimenti "noiosi" in stile Buffett ritornano silenziosamente
Dopo anni di dominio del trading AI e momentum, la strategia d'investimento “fattore qualità” ritorna con forza. Guidati dalla rivalutazione delle aspettative sui tassi d'interesse e dal rallentamento della crescita degli utili, i capitali si spostano dalla ricerca della crescita verso una maggiore attenzione alla qualità degli utili e a bilanci più solidi. La strategia long sulla qualità e short sul momentum ha già registrato un aumento del 55% quest’anno. Il fattore qualità mostra una correlazione negativa con AI; in un contesto di posizioni momentum altamente affollate, l'approccio alla Buffett di puntare su asset di alta qualità viene nuovamente riconosciuto da Wall Street.

Prezzi delle criptovalute
Altro


