
Come si è comportato BTC dopo ciascuna delle quattro elezioni di medio termine nella storia?

Autore: Gemini, TechFlow
Il 3 novembre si avvicinano le elezioni di metà mandato negli Stati Uniti. In questo periodo, si riaccendono sempre le discussioni sul "maledizione degli asset rischiosi".
Dal punto di vista macro, è vero che le elezioni di metà mandato possono influire sugli asset rischiosi, principalmente a causa dell'"incertezza politica". Chi controlla il Congresso ha impatto diretto sulle questioni chiave come la spesa pubblica, la politica fiscale, la regolamentazione e il limite del debito.
Queste aspettative vengono prezzate in anticipo dai mercati; quando aumenta l'incertezza, il capitale tende istintivamente a diventare più cauto, diminuendo la propensione al rischio.
Oggi BTC è ormai ampiamente integrato nei canali della finanza tradizionale e assomiglia sempre più a un asset rischioso ad alto Beta; la sua correlazione con l'azionario USA, la liquidità in dollari e il sentiment globale di rischio si è notevolmente rafforzata.
Pertanto, è molto probabile che i cambiamenti delle aspettative politiche dovuti alle elezioni di metà mandato si riflettano anche sul prezzo di BTC; tuttavia, occorre notare che ciò non significa che BTC sia direttamente legato all’esito delle elezioni, semplicemente in questo ciclo BTC mostra una sensibilità massimizzata al sentiment di rischio macroeconomico.
Ma quanto è stato effettivamente incisivo nello storico questo tipo di shock macro dovuto alle elezioni di metà mandato?
Non è vero che c’è sempre un calo durante le elezioni
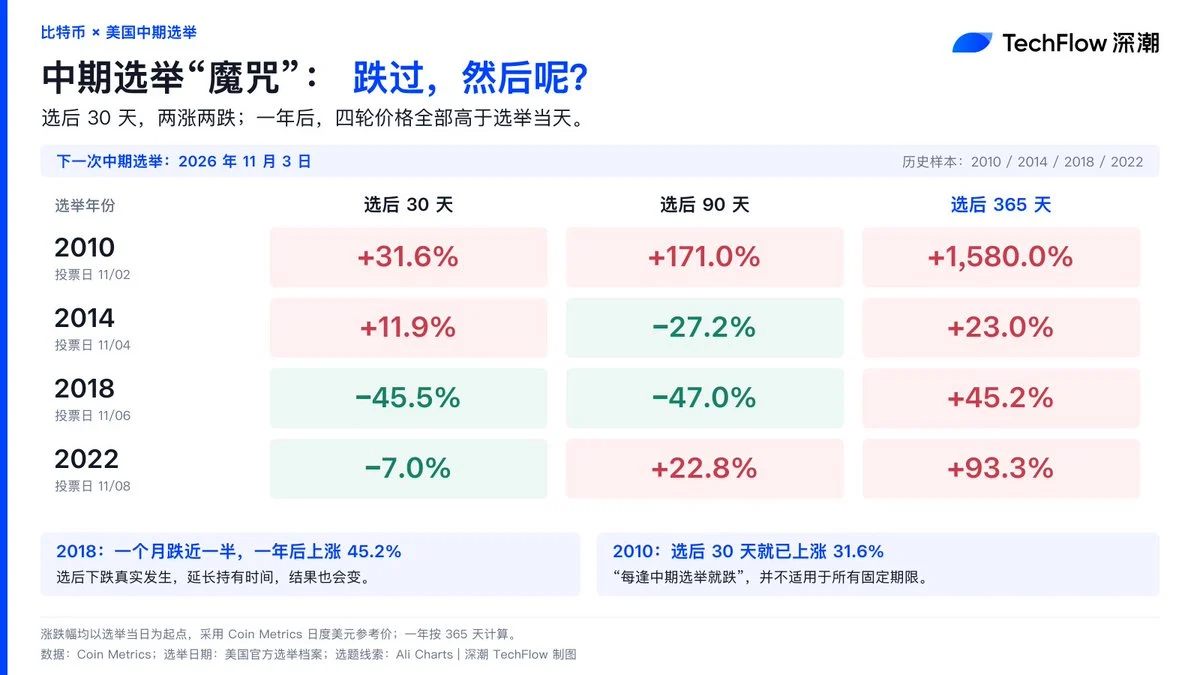
Abbiamo analizzato i dati di mercato di BTC prima e dopo le ultime quattro elezioni di metà mandato negli Stati Uniti (2010, 2014, 2018, 2022) e abbiamo riscontrato che, nei fatti, la cosiddetta “discesa durante le elezioni di metà mandato” è frutto di un bias cognitivo di fronte ai dati reali di mercato.
Considerando l’effetto a breve termine delle elezioni di metà mandato, BTC mostra volatilità e movimenti discordanti.
Nel 2018, il mese successivo alle elezioni si è registrato un crollo quasi del 50% per BTC, con una perdita mensile del 45,5%. Tuttavia, nel 2010, nei 30 giorni successivi alle elezioni, si è verificato un aumento diretto del 31,6%.
“Calano sempre durante le elezioni di metà mandato” non si applica a ogni periodo di riferimento prestabilito. Questo indica che, nel breve termine, l’esito delle elezioni non elimina subito i disaccordi, ma anzi intensifica la lotta tra tori e orsi.
Inoltre, si tratta solo di una variabile: per ogni ciclo di quattro anni BTC affronta condizioni di mercato, adozione e contesto macroeconomico differenti.
Per quanto riguarda le prestazioni a lungo termine, nei 12 mesi successivi alle elezioni, BTC ha quasi sempre ottenuto rendimenti assolutamente positivi.
L’incremento minimo si è avuto nel 2014 (+23,0%), mentre quello massimo si è registrato nel 2010 (+1580,0%). L’esempio più eclatante è il 2018: il calo post-elezioni c’è stato, ma prolungando l’orizzonte temporale, dopo un anno si è comunque registrato un rendimento positivo del 45,2%.
Trappole di liquidità e redistribuzione dei capitali
I grandi capitali non temono la volatilità politica di lungo termine; al contrario, l’incertezza macro di breve periodo portata dalle elezioni rappresenta per loro lo scenario ideale per il passaggio di mano dei token.
Di fronte al clima di avversione al rischio nei pressi delle elezioni, i long altamente a leva e i piccoli investitori in preda al panico rischiano facilmente il panic selling, consegnando i loro asset nel vivo delle forti correzioni dei 30 giorni successivi. I capitali più astuti approfittano di queste trappole di liquidità create dal rumore macroeconomico per assorbire le vendite a basso prezzo degli investitori retail, accumulando posizioni di lungo periodo a livelli più bassi.
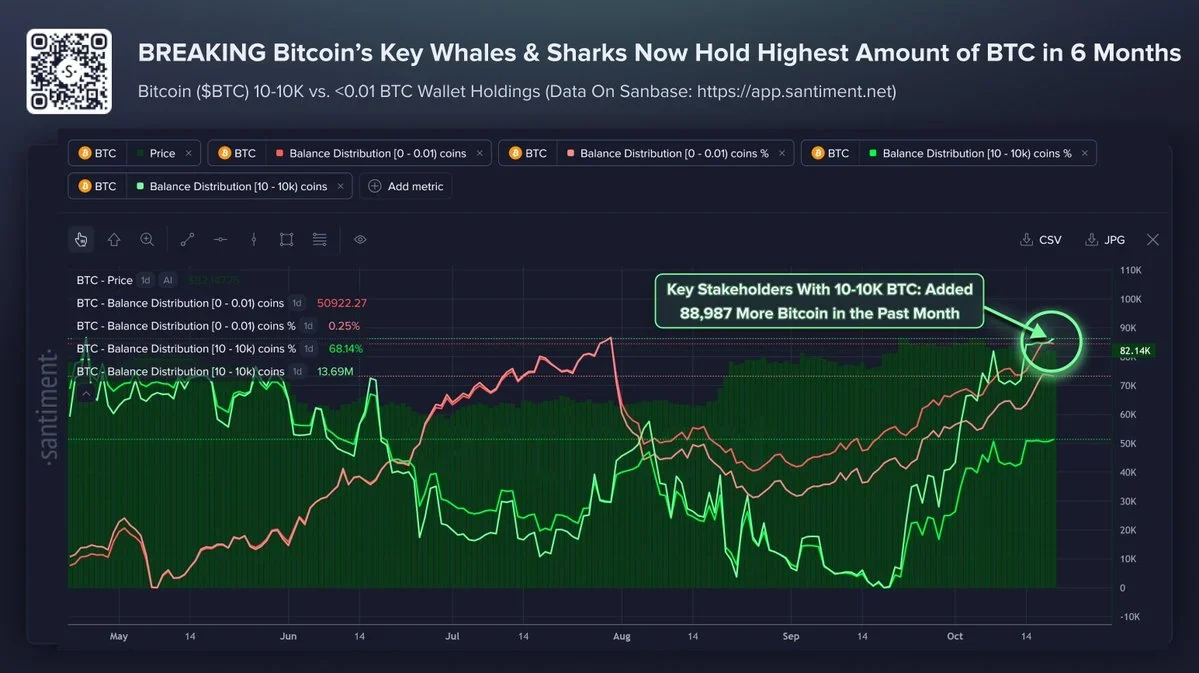
In un altro articolo abbiamo anche menzionato che nell’ultimo mese la velocità di accumulo dei grandi investitori on-chain di BTC sta aumentando, raggiungendo addirittura nuovi massimi da febbraio di quest’anno.
Dal punto di vista di BTC, la cosiddetta “maledizione delle elezioni di metà mandato” sembra piuttosto uno scenario di redistribuzione dei capitali favorito dal rumore macroeconomico. I capitali spinti fuori dal panico macro di breve periodo finiscono per diventare gli extra-rendimenti nei bilanci altrui un anno dopo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
A soli circa tre mesi dalla quotazione, due ETF a leva di SK Hynix saranno ritirati dal mercato negli Stati Uniti.
Tradr ETFs ha annunciato che due dei suoi prodotti a leva collegati agli ADR di SK Hynix saranno liquidati e cancellati dalle negoziazioni intorno al 12 novembre, uno long e uno short. Questi ETF, quotati solo da pochi mesi, hanno visto il loro volume totale ridursi a circa 1,3 milioni di dollari, una diminuzione di oltre il 60% rispetto al picco. Il prezzo delle azioni SK Hynix a Seoul è già sceso del 56% dal massimo, e prodotti simili nello stesso settore stanno generalmente subendo pressioni. Inoltre, la Corea del Sud ha ulteriormente rafforzato la regolamentazione sui prodotti a leva.
Prodotto da 5 miliardi di dollari emerge? JPMorgan mantiene il rating “neutrale” su AMGN.US: Un buon farmaco non equivale a un buon punto di acquisto
Amgen Imdelltra mantiene un dato di prima linea HR di 0,42, raddoppiando quasi la sopravvivenza. Secondo i calcoli di Morgan Stanley, diventerà un prodotto da 5 milliards di dollari; tuttavia, mantiene un rating neutro con un target price di 350 dollari.
Prezzi delle criptovalute
Altro


