
Previsione del rapporto finanziario Q1 FY2027 di Seagate Technology (STX): Battere tutte le aspettative non basta contro l’ansia delle operazioni AI?
 2026/10/26 11:07
🔥 Radar dei titoli caldi del mercato azionario USA ora disponibile! 3 principali tematiche US Stock + 6 azioni selezionate + 7 eventi in calendario: quali sono le opportunità della settimana sul mercato azionario USA? Clicca qui per vedere in una sola immagine 22 strategie di trading→
1. Sintesi dei punti chiave d’investimento
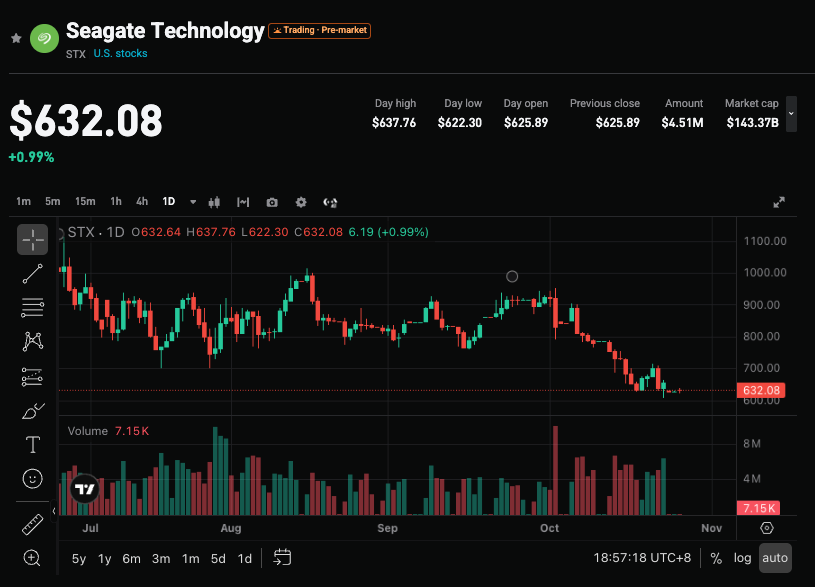
Seagate Technology (STX.US) pubblicherà i risultati del primo trimestre FY2027 dopo la chiusura di mercato USA il 27 ottobre 2026. Guidance aziendale su ricavi pari a 4,0-4,2 miliardi di dollari, EPS non-GAAP 7,10-7,50 dollari; consenso di Wall Street circa 4,14 miliardi di dollari (+57,5% a/a) di ricavi, EPS non-GAAP circa 7,40 dollari. Il consenso sugli EPS negli ultimi 90 giorni è stato rivisto al rialzo da 5,88$ a 7,40$. Il mercato è fortemente focalizzato sulla visibilità degli ordini di capacità nearline già bloccati fino al 2028, sulla possibilità di ottenere ancora una volta "sorprese positive + revisione al rialzo delle stime" in un contesto di crescente preoccupazione per le spese capitali AI, e sull’ulteriore espansione del margine lordo.
2. Quattro tematiche di interesse
Punto 1: Capacità nearline bloccata fino al 2028, circa il 90% ai data center
Il management ha chiarito in precedenza che la capacità nearline in unità EB è stata sostanzialmente bloccata mediante contratti a lungo termine fino all’intero 2028, e le spedizioni data center rappresentano circa il 90% delle spedizioni totali EB. Le spedizioni cloud in unità EB sono in crescita sequenziale da tre anni senza segni di rallentamento. Negli ultimi 1-2 mesi la domanda HDD ha accelerato, con nuovi acquirenti provenienti da nuovi fornitori cloud e aziende AI "fisiche". La memorizzazione dei dati per AI agent-driven richiede investimenti fissi di storage superiori rispetto ai tradizionali chatbot, rafforzando la rigidità della domanda. Questo rende la struttura dei ricavi di Seagate più simile a quella della "monetizzazione della potenza di calcolo AI già sotto contratto" piuttosto che a un tradizionale business ciclico.
Punto 2: Espansione dei margini e validazione del potere di determinazione prezzi
Nell’ultimo trimestre (FY26 Q4) ricavi per 3,629 miliardi di dollari (+48,5% a/a), margine lordo non-GAAP 52,7%, EPS non-GAAP 5,71 dollari (sopra le attese). Il mercato si attende un ulteriore incremento dei margini lordi, con istituti come Wedbush che proiettano oltre il 58%. La concorrente Western Digital nel Q1 FY27 ha già ottenuto un margine lordo non-GAAP del 58,1% (+1420 bps a/a) e margine operativo del 49,1%. Se Seagate riuscirà a dimostrare crescita di volume e prezzo garantendo margini elevati, rafforzerà la propria forza negoziale nell’ambito AI storage.
Punto 3: Efficacia del “Beat All” in un contesto di timori per i costi AI
Recentemente Meta ha alzato la guidance sui capex 2026 e incrementato fortemente contratti e leasing, portando ad allargamento degli spread CDS; il rendimento delle obbligazioni CoreWeave supera il 15%, il titolo ha perso oltre il 50% dal massimo. Il 22 ottobre il Nasdaq è sceso del 2,60%, il settore semiconduttori è crollato del 6,7%. Il mercato ora si concentra di più sulla capacità dei clienti di firmare contratti oltre il 2028, e meno sui soli risultati trimestrali. Seagate deve dimostrare che la visibilità dei contratti può essere ulteriormente estesa, senza subire danni dalla catena di finanziamento.
Punto 4: Ramp-up tecnologico HAMR e vincoli dal lato offerta
La piattaforma Mozaic 4 HAMR da 44TB di Seagate sta salendo di livello presso i due maggiori fornitori cloud, con l’obiettivo di raggiungere il 50% delle spedizioni HAMR entro la fine del 2026. Toshiba manca di capacità nearline ad alta densità e tecnologia HAMR, fissando importanti barriere tecnologiche. Tuttavia, rischi di yield possono influire sull’obiettivo di un margine operativo del 50%. Se i vincoli di offerta dovessero persistere, sosterrebbero crescita di volumi/prezzi e margini; se il ramp-up sarà inferiore alle attese, potrebbe limitare la crescita nella seconda metà dell’anno.
3. Rischi e opportunità vanno di pari passo
Catalizzatori al rialzo:
- Ricavi ed EPS nettamente superiori al consenso ed eventuale revisione al rialzo della guidance trimestrale o annuale, confermando l’efficienza della conversione ordini-bloccati in ricavi.
- Margine lordo non-GAAP nettamente sopra il 52,7%, prossimo o sopra il 58%, a conferma del potere di pricing e del miglioramento del mix prodotto.
- Il management conferma visibilità contrattuale oltre il 2028 o nuovi clienti cloud/AI fisica contribuiscono sopra le attese.
Rischi al ribasso:
- Risultati in linea con la guidance mediana, assenza di revisione al rialzo delle prospettive, combinato con crescenti preoccupazioni sulle spese AI, con conseguente compressione del multiplo.
- Peggioramento del contesto di finanziamento dei clienti che rallenta la stipula di nuovi contratti o l’impossibilità di estendere la visibilità oltre il 2028.
- Ramp-up dello yield HAMR inferiore alle attese, limitando il volume degli hard disk ad alta capacità e la realizzazione del target di margini elevati.
4. Suggerimenti di strategia di trading
View rialzista: Se i risultati trimestrali arrivassero nettamente sopra le attese e il management rivedesse al rialzo la guidance, enfatizzando l’estensione dei contratti anche oltre il 2028, questo potrebbe rafforzare la fiducia degli investitori su Seagate come titolo AI storage di riferimento, sostenere la rivalutazione del multiplo. Il titolo ha già corretto molto dal massimo, con un trailing P/E intorno a 45x, offrendo un certo margine di sicurezza.
Rischio ribassista: Se i dati fossero solo in linea con le attese, la guidance cauta o i segnali di spesa dei clienti deboli, ciò potrebbe alimentare le recenti preoccupazioni sul trade AI nei tech stock, portando a ulteriori prese di profitto. Il mercato delle opzioni presenta un put/call ratio di circa 1,06, segnalando un sentiment prudente.
Dati chiave:
- Ricavi e crescita a/a (consenso +57,5% a/a)
- EPS non-GAAP e margine lordo
- Quota di spedizioni data center/nearline e avanzamento nel lock dei contratti
- Eventuale rialzo della guidance per il trimestre/ytd
Raccomandazioni operative: In caso di risultati sopra le attese e guidanza positiva, valutare opportunità dopo correzioni; se i dati sono solo in linea con le attese o segnali deboli dai clienti, prestare attenzione alla volatilità a breve termine ed evitare di inseguire il prezzo. Posizione e stop loss devono essere regolati in base alla propria tolleranza al rischio.
Disclaimer: I contenuti sopra riportati sono solo a scopo informativo e non costituiscono un consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
I risultati del terzo trimestre di Verizon (VZ.US) sono contrastanti, si raggiunge un accordo da oltre 2 miliardi di dollari con Amazon AWS per l'infrastruttura AI.
Verizon (VZ.US) ha pubblicato il rapporto finanziario del terzo trimestre del 2026.
AST SpaceMobile (ASTS.US) pianifica di espandere il proprio spettro, ma il "price to dream ratio" di 140 volte viene preso di mira dai veterani di Wall Street
AST SpaceMobile (ASTS.US) sta attivamente ampliando il proprio spettro per rafforzare le capacità di banda larga satellitare, ma il mercato non sembra esserne convinto.
L'indice delle aspettative IFO tedesco di ottobre aumenta per la sesta volta consecutiva a 91,6: la ripresa economica continua, la frattura strutturale non è ancora colmata
L'indice delle aspettative commerciali di ottobre dell'Ifo Institute for Economic Research in Germania ha registrato un aumento inaspettato per il sesto mese consecutivo, salendo da 90,4 di settembre a 91,6, mentre gli economisti intervistati dal mercato avevano generalmente previsto un lieve calo a 90.

La Federal Reserve sembra destinata a mantenere i tassi invariati questa settimana! L’attenzione del mercato si sposta sull’aumento dei tassi di dicembre, mentre Wosch affronta una “grande sfida comunicativa”.
Se la Federal Reserve decide di mantenere i tassi d’interesse invariati questa settimana, il presidente Walsh si troverà nuovamente di fronte a un problema familiare: dovrà convincere gli investitori che la Federal Reserve è impegnata a contenere l’inflazione, spiegando al contempo perché i funzionari hanno scelto di non aumentare i tassi.
Prezzi delle criptovalute
Altro


