
L'oro non ha dimenticato le vecchie regole: dietro il crollo anomalo, ciò che cambia è il modo in cui il mercato opera

L'andamento dell'oro nelle ultime settimane ha lasciato perplessi molti operatori macroeconomici. Diversi fattori che solitamente sostengono il prezzo dell'oro sono infatti risultati favorevoli, eppure il metallo prezioso ha continuato a scendere.
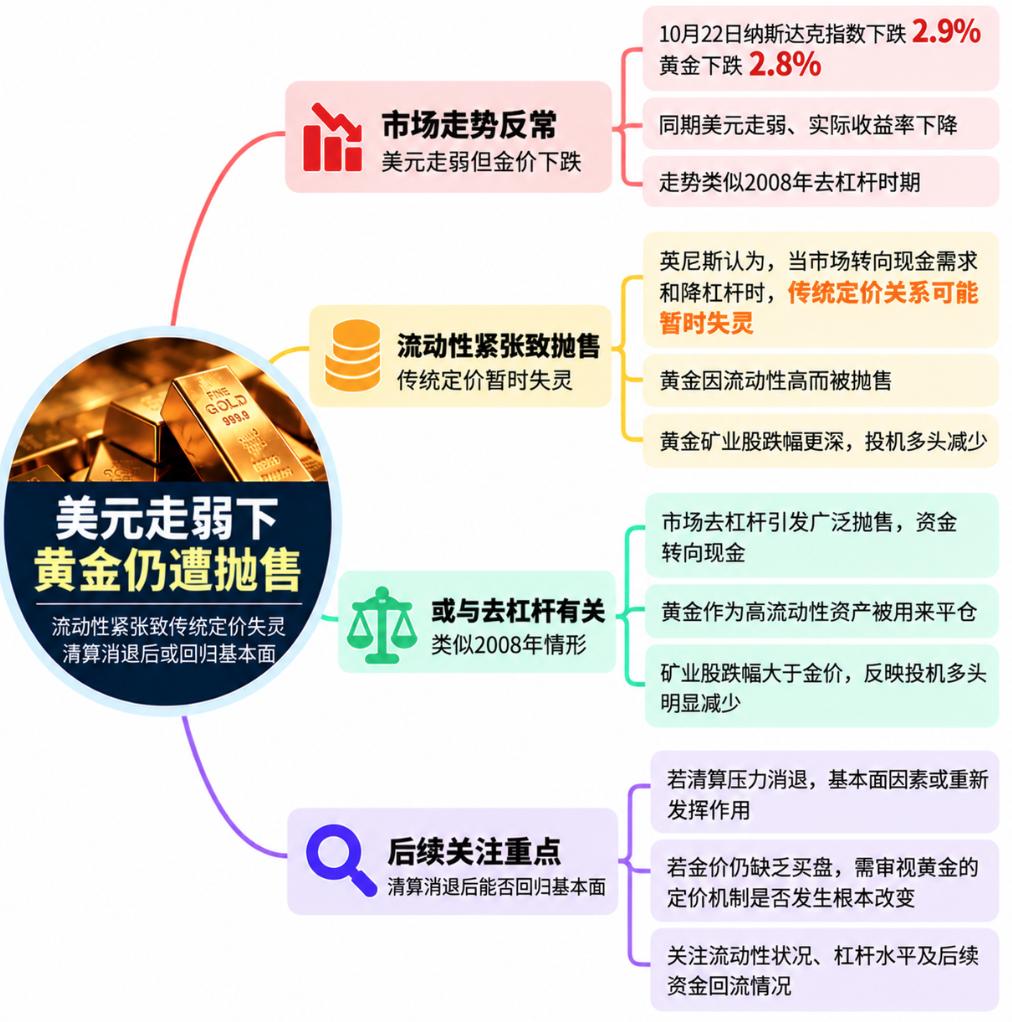
Il 22 ottobre, questa divergenza è stata particolarmente evidente: il Nasdaq ha perso il 2,9%, il dollaro si è indebolito, il rendimento nominale dei Treasury decennali statunitensi è sceso di circa 17 punti base e quello reale è calato di circa 14 punti base. Tuttavia, l'oro non ha beneficiato della domanda di copertura attesa, ma è sceso del 2,8%.
Non si tratta solo di un comportamento difficile da comprendere, ma anche di un fenomeno piuttosto raro nella storia. L’ultima volta che si è vista una dinamica simile risale al periodo di deleveraging precedente e successivo al 2008.
Stephen Innes, noto strategist macro e esperto internazionale di valute e materie prime, ha scritto che ciò non significa che il mercato stia rivivendo una crisi finanziaria, ma sottolinea agli investitori che: quando l’attenzione del mercato si sposta dai fondamentali macro alle esigenze di bilancio, leva e liquidità, le tradizionali relazioni di prezzo tra asset possono temporaneamente venire meno.
Il deleveraging colpisce la liquidità: anche l'oro può finire nel mirino delle vendite
Nei tipici contesti di avversione al rischio, il calo dei rendimenti reali, l’indebolimento del dollaro e le pressioni sui mercati azionari tendono a favorire l’oro. Tuttavia, durante le fasi di deleveraging forzato, la priorità per gli investitori non è più cercare i migliori asset rifugio, ma raccogliere liquidità, ridurre l’esposizione complessiva e far fronte alle richieste di margine.
In questi contesti, la liquidità diventa spesso più importante dei fondamentali stessi.
L’elevata liquidità del mercato dell’oro è uno dei motivi che lo rendono così attraente per gli investitori. Tuttavia, quando la priorità è coprire fabbisogni immediati di cassa, questo vantaggio può far sì che proprio l’oro diventi uno degli asset più facilmente liquidabili, usato per colmare i vuoti in altre porzioni di portafoglio.
Pertanto, il fatto che oro e azioni scendano insieme non implica necessariamente che le sue qualità di bene rifugio siano venute meno. Preoccupazioni per l’inflazione, rendimenti reali in calo e rischi geopolitici possono continuare a supportare il metallo prezioso; tuttavia, se la pressione principale deriva da un deleveraging forzato, gli investitori potrebbero vendere anche asset su cui mantengono una view positiva.
Negli ultimi vent’anni la relazione tra oro e rendimento dei Treasury USA è notevolmente cambiata. La correlazione tra asset non è immutabile e, quando a dominare sono esigenze di liquidità e pressioni sulle posizioni aperte, anche le regole considerate consolidate possono temporaneamente perdere efficacia.
I titoli minerari d’oro scendono ancora di più: i capitali a breve fuggono dal settore
L’andamento delle società minerarie aurifere dimostra che lo shock attuale non è dovuto solo alla variazione del prezzo dell’oro.
Nell’ultimo mese, le azioni del settore minerario hanno perso circa il 16,5%, mentre il Nasdaq 100 ETF (QQQ) è sceso nello stesso periodo di circa il 5,75%. Tuttavia, negli ultimi tre mesi il comparto minerario ha sovraperformato il Nasdaq di circa il 6%.
Le compagnie minerarie risentono non solo dell’andamento dell’oro, ma anche dei rischi azionari e dei costi legati a lavoro, energia, finanziamenti ed esecuzione dei progetti. Se la discesa dell’oro coincide con la riduzione dell’esposizione azionaria da parte degli investitori, il settore minerario subisce un doppio colpo.
Rispetto all’oro fisico, le azioni minerarie possono essere ancora più inclini a essere vendute dagli investitori. Quando l’obiettivo primario diventa ridurre la leva e soddisfare richieste di margine, le decisioni di vendita non seguono più esclusivamente una logica d’investimento di lungo periodo.
Di conseguenza, un calo del 20% o anche 30% delle azioni minerarie non contraddice necessariamente una view positiva di lungo periodo sull’oro. Piuttosto, riflette il fatto che, nelle fasi di liquidazione forzata, gli asset azionari legati all’oro possono accusare una pressione ancora maggiore rispetto al metallo stesso.
Anche i dati sulle posizioni offrono un indizio: con la discesa del prezzo dell’oro, le posizioni speculative long si stanno riducendo, segnalando che parte dei capitali di breve termine precedentemente accumulati sta uscendo dal mercato. Al contrario, la domanda strutturale di lungo periodo non sembra essere svanita allo stesso modo.
Tuttavia, ciò non significa che il mercato abbia raggiunto un minimo. Innes scrive che le vendite forzate potrebbero continuare a lungo e i ribassi potrebbero essere ben superiori a quanto suggerito dai modelli valutativi o dai rapporti macroeconomici. Agire d’impulso solo perché la logica di lungo periodo sembra confermata può comportare pesanti perdite a breve termine.
Le lezioni del 2008: i fondamentali possono momentaneamente cedere il passo alla necessità di liquidità
All’inizio della crisi finanziaria del 2008, anche l’oro venne liquidato dagli investitori. Allora, la necessità primaria era il cash e la sua liquidità spinse molti a venderlo. Solo successivamente, con l’avvento di nuove politiche monetarie, l’oro tornò a reagire con movimenti ancora più forti.
Questa esperienza storica non implica necessariamente che il mercato del 2026 seguirà la stessa traiettoria. Il vero punto da osservare è che, quando emergono pressioni sui mercati, i beni rifugio tradizionali possono tornare a svolgere il loro ruolo solo dopo un periodo di turbolenza e sfasamento temporale.
Attualmente, la dinamica dell’oro lancia segnali da non trascurare: i rendimenti nominali e reali calano, il dollaro si indebolisce, i mercati azionari sono sotto pressione, eppure l’oro non reagisce in modo atteso; le azioni minerarie accusano perdite maggiori e le posizioni speculative diminuiscono ulteriormente.
Ma non è ancora chiaro se questi fenomeni segnalino un cambio strutturale dei fondamentali dell’oro o se siano solo il risultato di uno shock di liquidità in grado di sopraffare temporaneamente la logica dei prezzi.
Se gli investitori stanno abbandonando l’oro perché la sua logica di valore di lungo periodo è venuta meno, questa debolezza dovrebbe riflettersi su tutta la domanda globale. Innes ritiene che la situazione odierna si adatti di più a una violenta rotazione delle posizioni speculative e ad alta leva, dove le società minerarie sono penalizzate dall’esposizione al prezzo dell’oro e al rischio azionario.
Ciò è nettamente diverso dal veder smentite le fondamenta dell’investimento strategico sull’oro.
Dopo la fine delle vendite forzate, l'oro tornerà alla logica tradizionale di prezzo?
Innes tende a credere che il mercato potrà progressivamente recuperare la sua normale logica di prezzo.
Una volta che la leva finanziaria sarà stata ridotta, la pressione del margine alleviata e che gli investitori forzati non peseranno più sui prezzi, i fondamentali solitamente tornano a influire: la discesa dei rendimenti reali, l’indebolimento del dollaro e l’aumento delle incertezze macro e geopolitiche possono nuovamente sostenere l’oro.
Tale ipotesi va comunque testata nei fatti dal mercato.
Se, una volta completato il ribilanciamento delle posizioni, i rendimenti reali dovessero continuare a calare, il dollaro rimanere debole e l’oro non attirare comunque domanda, allora sarà necessario interrogarsi in modo serio su cambiamenti più profondi del meccanismo di pricing dell’oro.
Se invece, con la riduzione delle vendite forzate, il prezzo dell’oro tornasse a rispondere ai tassi reali, al dollaro e alla domanda di copertura, il recente crollo sarebbe più facilmente spiegabile come effetto temporaneo della liquidità, non come la fine della logica di lungo periodo. Innes afferma:
"Nel breve termine, non intendo espormi contro le vendite forzate solo perché l’ambiente macro sembra favorevole all’oro. Allo stesso modo, non considero la temporanea inefficacia delle relazioni di mercato come una loro disfatta permanente."
Forse l’oro non ha dimenticato le sue vecchie regole: è solo che, al momento, le priorità del mercato sono cambiate – gli investitori hanno temporaneamente bisogno di liquidità, non di sicurezza. Solo quando la pressione dei margini e le liquidazioni forzate svaniranno, si potrà valutare se l’oro tornerà a seguire la logica macro tradizionale, e quindi se la tesi di investimento di lungo periodo rimarrà valida.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La decisione della Federal Reserve si avvicina, i tori e gli orsi dell'oro si contendono la soglia dei 4000 dollari
Tripla pressione simultanea: le chiusure delle posizioni dovute al trading AI causano vendite di liquidità, l’allentamento diplomatico tra Stati Uniti e Iran trascina il prezzo del petrolio in calo e indebolisce la logica anti-inflazionistica, mentre l’alto costo dell’energia rafforza nuovamente le aspettative di un rialzo dei tassi entro quest’anno. Standard Chartered mette in guardia: 3886 dollari rappresentano una linea tecnica fondamentale; una volta persa, si aprirà rapidamente lo spazio per ulteriori ribassi.
Il colosso americano dei PCB, TTM Technologies (TTMI.US), riceve valutazione positiva dagli analisti: il comparto AI ridefinisce le prospettive di profitto e la minaccia del "picco ciclico" è temporaneamente scongiurata.
Dopo la pubblicazione dell'ultimo rapporto finanziario, alcuni analisti hanno dichiarato di aver alzato il loro rating su TTM Technology da "vendere" a "comprare", in seguito a una forte revisione della valutazione e al miglioramento dei fondamentali.
 VIPStrategia Settimanale Sandisk
VIPStrategia settimanale Google
Prezzi delle criptovalute
Altro


