
Opinione: l'oro verrà prima spinto a 3500, poi le politiche lo porteranno a 7500?

Huitong Network, 27 ottobre—— Alcuni operatori di mercato ritengono che, in una vera fase di deleveraging, l’oro venga inizialmente venduto insieme agli asset a rischio, mentre le azioni delle società minerarie d’oro potrebbero subire perdite ancora maggiori; questo punto di vista utilizza i livelli di 3500 dollari e 7500 dollari per oncia come scenari estremi di riferimento, sottolineando la seconda fase successiva alla risposta delle politiche.
Secondo alcune opinioni del mercato, durante un vero shock di deleveraging, l’oro viene per primo liquidato insieme agli asset rischiosi, mentre le azioni dei produttori d’oro possono subire ribassi anche più marcati; questo punto di vista utilizza i valori di 3500 dollari e 7500 dollari per oncia come riferimenti per scenari estremi, enfatizzando la seconda fase condizionata dalla risposta delle politiche.
Opinione di mercato: prima giù, poi su, non è solo un trend rialzista unidirezionale
Di recente, la volatilità degli asset a rischio è aumentata, i titoli tecnologici e gli asset speculativi sono sotto pressione, mentre oro e azioni minerarie seguono entrambi il ribasso. I commenti dei mercati esteri suggeriscono che questo non smentisce la logica rialzista di lungo termine, bensì rappresenta la prima fase dello shock di liquidità da deleveraging. Tale opinione suddivide il percorso in due fasi: prima il ribasso, poi il rialzo; il primo è condizionato, il secondo dipende dalla risposta delle politiche. Discutendo di scenari estremi di crollo, vengono menzionati i prezzi di 3500 dollari e 7500 dollari per oncia come riferimento per le due fasi dell'analisi, senza rappresentare raccomandazioni operative.
Prima fase: si vende ciò che si può, le azioni minerarie sono più vulnerabili
Secondo questa visione, durante un vero deleveraging, gli investitori non vendono ciò che desiderano, ma ciò che possono; richieste di margini aggiuntivi, riduzione della leva finanziaria e necessità di liquidità portano a vendere indiscriminatamente anche asset di buona qualità. L’oro non è immune, e le azioni minerarie - essendo titoli con leva operativa - sono ancora più facili da vendere rispetto all’oro fisico, e le perdite percentuali potrebbero essere persino superiori. Si discute persino della possibilità di correzioni del 20%, 30% o maggiori per le azioni minerarie durante una liquidazione generalizzata del mercato, sottolineando che questo non significa la fine della logica di lungo termine.
Seconda fase: la risposta delle politiche è la variabile chiave
Secondo questa prospettiva, la vendita iniziale non è il cuore del problema, ma ciò che segue lo è. Il sistema finanziario è fortemente dipendente dal credito a basso costo e dall’ampia liquidità; il debito federale, i deficit e la pressione degli interessi spingeranno i policy maker a intervenire in caso di eventi di credito, disordini obbligazionari, forti ribassi azionari o crisi di liquidità, piuttosto che continuare con il rigore. Se la Federal Reserve dovesse rispondere con tagli dei tassi, acquisti di asset, o strumenti di liquidità, l’oro potrebbe rimbalzare rapidamente dai minimi del deleveraging verso i 7500 dollari/oz o anche di più; le azioni minerarie, grazie alla leva operativa, potrebbero mostrare ancora maggiore elasticità al rialzo, a patto che il bilancio, i costi di produzione e la base di business rimangano solidi. Questa opinione ammette di non conoscere il minimo, l’entità del ribasso o il timing della svolta, e non raccomanda di “prendere il coltello che cade” alla cieca.
Tecnico: debole volatilità, la pressione di medio termine persiste
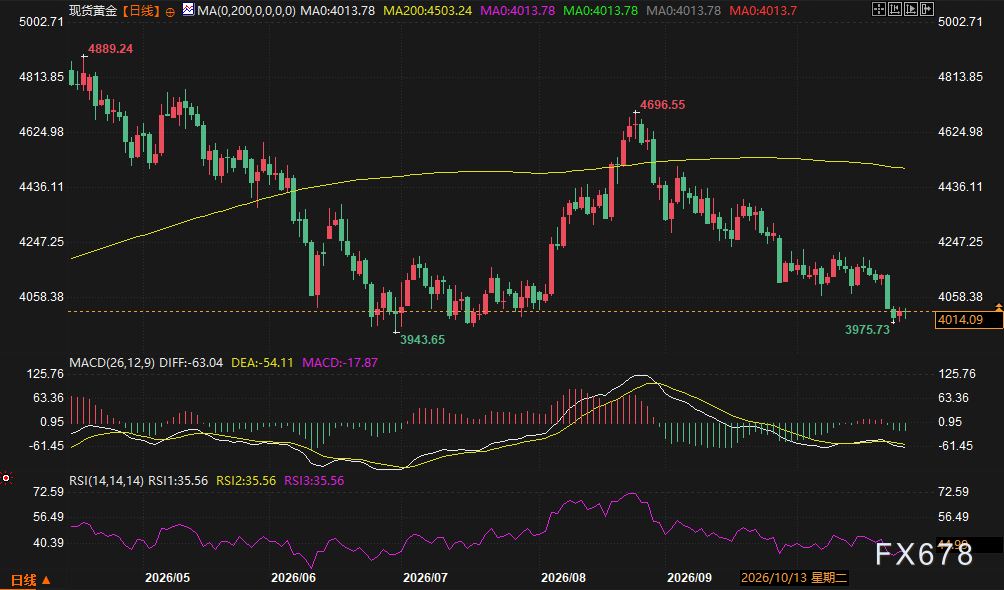
Il grafico giornaliero mostra che dopo il top, l’oro è tornato a scendere, il successivo rimbalzo non ha superato il massimo precedente e la debolezza è proseguita, attualmente oscillando vicino alla soglia psicologica tonda e ai minimi precedenti. Il prezzo si muove intorno alla media mobile a 20 giorni, ed è ancora molto al di sotto della media annuale, che ha rappresentato una chiara resistenza durante il rimbalzo precedente, mantenendo un trend di medio termine orientato al ribasso. Il MACD è sotto la linea dello zero, con barre verdi che si restringono, segnalando una debolezza attenuata ma un indebolimento della pressione ribassista; l’RSI è neutro e leggermente debole, ma non ancora in ipervenduto. Nel breve non c’è direzionalità chiara, e la discussione si concentra sul fatto che l’area tra la soglia psicologica ed i minimi precedenti possa reggere; in caso di rimbalzo si guarda alle aree intorno e poco sopra la media mobile a 20 giorni; l’analisi tecnica non supporta l’idea che un ribasso in contemporanea rappresenti una variazione della logica di lungo termine.
QA
Domanda: 3500 e 7500 sono previsioni di riferimento?
Risposta: No. Questa visione li utilizza come parametri per scenari estremi: 3500 è riferito a discussioni di ribassi durante forti deleveraging, 7500 alle discussioni di rialzi in seguito a politiche di stimolo aggressive; la stessa prospettiva afferma chiaramente di non conoscere minimi e tempistiche.
Domanda: Perché il ribasso delle azioni minerarie potrebbe essere più marcato?
Risposta: Le azioni minerarie sono titoli con leva operativa e una maggiore liquidità rispetto all’oro fisico, quindi in caso di deleveraging sono più soggette a vendite; tuttavia, nella fase di risposta delle politiche, la leva operativa può anche amplificare il rimbalzo, purché bilancio e costi siano solidi.
Domanda: Qual è la condizione chiave perché si realizzi prima il ribasso e poi il rimbalzo?
Risposta: Non conta la vendita in sé, ma se questa scatenerà una risposta politica sufficientemente forte. Se la Fed mantiene una politica restrittiva più a lungo, o se il crollo deteriora i fondamentali delle società minerarie, la fase di risalita potrebbe essere rinviata o non arrivare affatto.
Domanda: Cosa sostiene attualmente l’analisi tecnica?
Risposta: Il giornaliero mostra una fase debole e laterale dopo il calo dai massimi, prezzi intorno alla media mobile a 20 giorni e molto sotto la media annuale, MACD sotto lo zero con barre verdi in restringimento, RSI neutro e leggermente debole senza ipervenduto; nel breve la direzione non è chiara e la pressione di medio termine resta presente.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Quando la narrazione sull’AI inizia a vacillare, quei rischi a lungo ignorati dal mercato stanno silenziosamente emergendo
Citadel Securities avverte che la svendita del mercato azionario mostra che la pazienza degli investitori nei confronti dei rendimenti dell’AI sta diminuendo; i tassi d’interesse elevati rendono ancora più urgente il problema della redditività degli investimenti in infrastrutture, e la spesa in conto capitale per l’AI è diventata un’arma a doppio taglio. La pressione combinata di fattori fiscali, dazi, energetici e geopolitici lascia la Federal Reserve in una posizione difficile. Secondo il rapporto, i rischi sono stati a lungo nascosti dalla narrativa dell’AI e della crescita, e il margine di tolleranza del mercato è ormai estremamente limitato.

"Abbiamo già visto questo schema!" Un famoso trader ribassista spiega in dettaglio: perché sta shortando la nuova star dell'AI, CoreWeave
Seawolf Capital, fondata dai tre trader che hanno ispirato il film "La Grande Scommessa", ha aperto una posizione short su CoreWeave, ritenendo che l'elevato consumo di capitale, la durata economica incerta delle GPU e l’espansione dell’offerta di chip concorrenti pongano rischi al modello di business dell’azienda. Ancora più importante, CoreWeave avrà bisogno di raccogliere centinaia di miliardi di dollari in finanziamenti nei prossimi anni; se il costo del capitale aumentasse o l’accesso ai capitali fosse ostacolato, l’attività diventerebbe insostenibile. Questa operazione di short non è una scommessa contro il settore dell’AI, ma punta piuttosto sulle capacità di finanziamento e sul costo del capitale dell’azienda.

Il rally del mercato azionario britannico si scontra con “la grande prova del bilancio”! L’aumento delle tasse, i rendimenti dei titoli di Stato e le pressioni sui consumi influenzano i nervi del mercato
Mentre gli investitori globali tornano a mostrare fiducia nel mercato britannico, la legge finanziaria d'autunno che sarà presentata questo mercoledì rappresenterà una prova significativa per il mercato azionario del paese.

Prezzi delle criptovalute
Altro


