
L’"effetto elettorale" di Bitcoin: catalizzatore politico o coincidenza con il ciclo dell'halving?

I rendimenti annuali su tre cicli completi sono sempre stati positivi, ma in tutti i casi si è verificato prima un ulteriore ribasso.
Scritto da: IOSG Ventures
Dal 1950, negli Stati Uniti si sono tenute complessivamente 19 elezioni di metà mandato. Secondo le nostre statistiche, ogni volta, a un anno dal voto, l’indice S&P 500 era superiore al livello registrato il giorno delle elezioni. Bitcoin ha attraversato 3 cicli completi di elezioni di metà mandato, e anche in questi casi il prezzo risultava più alto dopo un anno, sebbene nelle settimane successive a ogni voto ci sia stato prima un periodo di ribasso.
Il 3 novembre di quest’anno, la posizione dei due mercati è però diversa. Le azioni statunitensi sono vicine ai massimi storici, mentre Bitcoin si sta ancora riprendendo da precedenti vendite massicce. Storicamente, si può essere relativamente ottimisti sulla performance di entrambi a un anno di distanza, ma il percorso intermedio potrebbe essere molto differente.
Tuttavia, il valore di riferimento di questi dati storici per il 2026 resta incerto. Negli anni precedenti alle elezioni di metà mandato, la mediana dei massimi drawdown delle azioni USA è stata del 16%, mentre quest’anno è di circa il 9%, con un margine di recupero quindi ridotto. Per Bitcoin i casi sono solo tre, e ogni volta le elezioni sono cadute fra i due e i due anni e mezzo dopo l’halving, con una sovrapposizione tra due cicli. È dunque difficile giudicare quanto la crescita dipenda davvero dalle elezioni.
Punti chiave
- Azioni USA: Storicamente, la performance dopo le elezioni di metà mandato è stata molto forte, ma il mercato ha registrato un rialzo superiore rispetto agli anni precedenti già nella fase pre-elettorale. Non è quindi prudente assumere che si ripeterà automaticamente la media delle performance storiche.
- Bitcoin: I rendimenti annuali su tre cicli completi sono sempre stati positivi, ma tutti hanno visto in precedenza un ulteriore ribasso. Con solo tre esempi, non si può ancora confermare l’esistenza di un vero “effetto elezioni”.
- Politica: Il controllo del Congresso influenzerà la legislazione e la regolamentazione del settore crypto. Tuttavia, i fattori chiave che determinano il mercato restano la redditività aziendale, i tassi di interesse e i flussi finanziari.
Azioni USA: performance storiche brillanti, ma quest’anno il punto di partenza è diverso
Dal 1950 al 2022 ci sono state 19 elezioni di metà mandato. Nei 12 mesi successivi a ciascuna elezione, l’indice S&P 500 ha sempre registrato un rialzo: la media è stata del 15,1%, la mediana del 14,5%, e anche la volta in cui è andata peggio si è avuto comunque un +1,1%.
Nel confronto, negli anni senza elezioni di metà mandato – prendendo come punto di partenza sempre inizio novembre – il rendimento medio a un anno è stato del 7,2%, con il 70% dei casi in crescita.
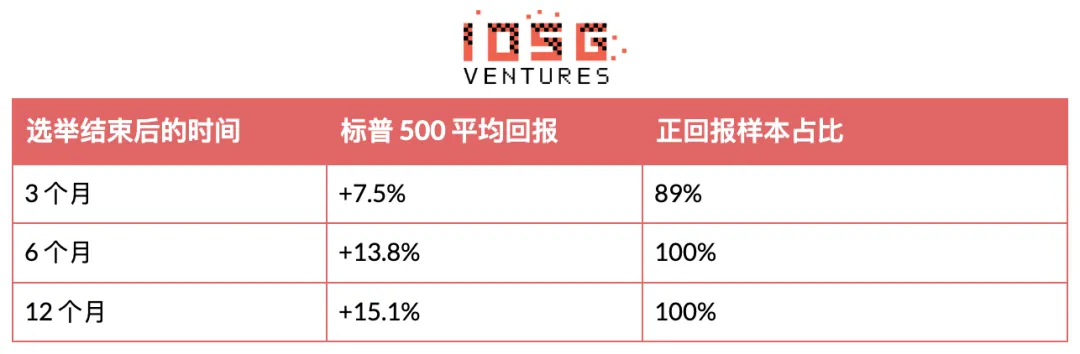
▲ Fonte: IOSG, calcolo sui prezzi di chiusura giornalieri
I ribassi storici si sono verificati soprattutto prima delle elezioni. Nell’anno precedente la metà mandato, la mediana del massimo drawdown di mercato è stata del 16%. Nell’osservazione attorno alla data di voto su una finestra di sei mesi, in 17 elezioni su 19 il punto più basso è stato toccato prima del giorno delle elezioni.
Spesso i rialzi non attendono nemmeno la conclusione delle elezioni. Secondo un’analisi di BlackRock, man mano che i risultati si chiarificano, storicamente l’azionario americano tende a salire già circa un mese prima delle elezioni di metà mandato. A fine ottobre di quest’anno, le previsioni di mercato attribuivano circa il 93% di probabilità che la Camera fosse controllata dai Democratici e il 68% per il Senato. Ciò significa che la prospettiva di un presidente e un Congresso di partito diverso era già largamente scontata dal mercato, e potrebbe non essere una sorpresa il giorno del voto.
Questo non implica che tutti gli effetti politici siano già inclusi nei prezzi, ma risultati in linea con le aspettative potrebbero avere un impatto minore rispetto a sorprese inaspettate. Quindi, il giorno delle elezioni può essere un riferimento temporale per l’osservazione dell’andamento del mercato, senza essere necessariamente un punto di svolta.
Quest’anno il mercato parte comunque da un livello diverso. A fine ottobre, l’S&P 500 era solo circa il 3% distante dal record di chiusura del 6 ottobre, e il massimo ribasso dell’anno precedente era stato intorno al 9%. In altre parole, non ci sono molte perdite da recuperare.
Ci sono stati cinque casi storici in cui le elezioni di metà mandato hanno soddisfatto due condizioni: incremento superiore al 10% prima del voto e drawdown inferiore al 10%. Questi si sono verificati nel 1954, 1958, 1986, 2006 e 2014. Nei 12 mesi successivi, i rendimenti sono stati tra l’1,1% e il 33,2%, con una mediana del 6,7%.
Più che concentrarsi sulla mediana precisa, è importante notare questo ampio intervallo. Questi casi mostrano che un mercato in salute può continuare a salire anche dopo le elezioni, ma ciò non basta a fissare un obiettivo di rendimento affidabile per il 2027.
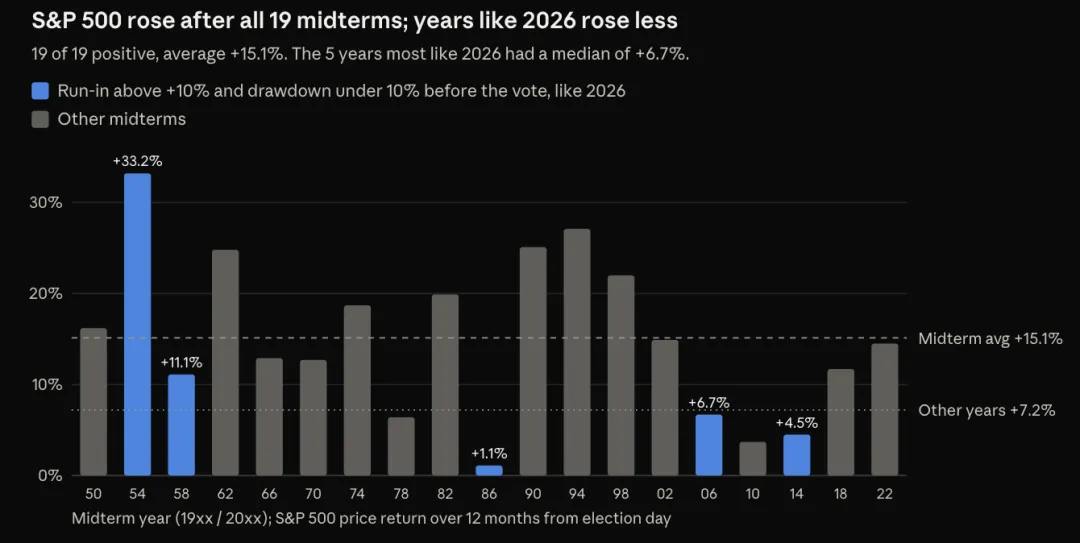
▲ Figura 1. Rendimenti S&P 500 nei 12 mesi dopo ogni elezione di metà mandato. Le barre blu segnalano i cinque casi storici con “forte rialzo pre-elezioni, drawdown contenuto”, per confronto col 2026.
L’esperienza storica è orientata all’ottimismo, ma per una prossima crescita saranno comunque necessari sostegno dagli utili aziendali e dall’ambiente dei tassi di interesse.
Bitcoin: crescita a un anno, ma la ripresa non è facile
La storia di Bitcoin è più breve e il periodo di detenzione spesso più difficile da sopportare.
Nei tre cicli completi di elezioni di metà mandato del 2014, 2018 e 2022, il BTC ha visto un calo nelle settimane subito seguenti il voto, ma un anno dopo il prezzo era sopra i livelli del giorno delle elezioni. La correzione del 2022 è durata meno, con Bitcoin già in rialzo tre mesi dopo il voto. La performance a breve termine nei tre casi è stata molto differente.
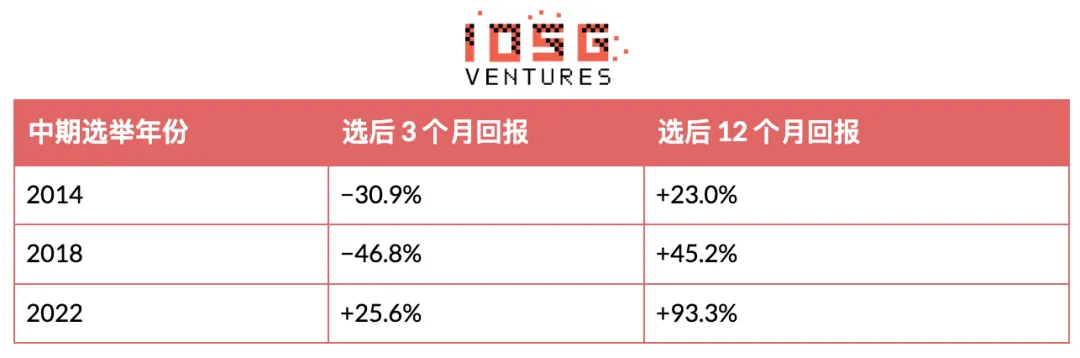
▲ IOSG, calcoli su dati CoinMetrics BTC PriceUSD
Secondo Binance Research, Bitcoin ha registrato una crescita media del 54% nell’anno dopo le elezioni di metà mandato, in linea con il nostro campione (53,8%). Ma anche il processo di crescita è cruciale: la mediana dei rendimenti tre mesi dopo il voto è circa –31%, che sale a +45% dopo dodici mesi. Anche avendo ragione sulla direzione della ripresa, l’investitore potrebbe subire perdite significative prima di vedere arrivare il rialzo.
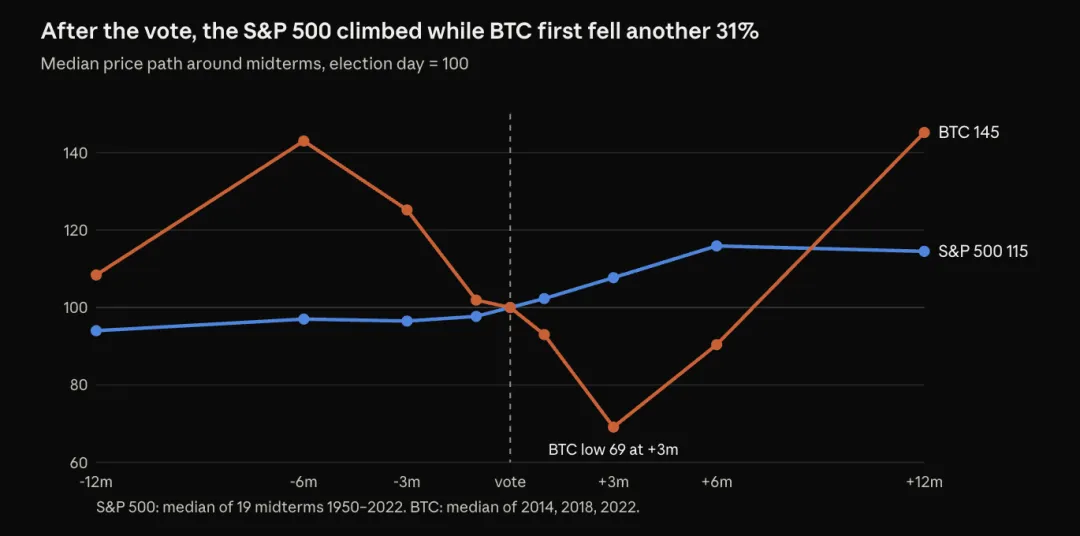
▲ Figura 2. Mediana delle performance prima e dopo le elezioni di metà mandato, con il giorno del voto come base (indice=100). Il campione S&P 500 comprende 19 elezioni tra il 1950 e il 2022; quello di Bitcoin le tre elezioni tra il 2014 e il 2022. Le linee collegano solo certi punti di osservazione e non rappresentano una previsione.
Tuttavia, questi campioni non permettono di identificare l’effetto specifico delle elezioni. Ogni elezione di metà mandato è coincisa con il periodo tra il secondo e il due anni e mezzo post-halving di Bitcoin, sempre in un mercato “orso”. Il prossimo voto del novembre 2026 sarà circa due anni e mezzo dopo l’halving dell’aprile 2024.
Con solo tre dati a disposizione e due cicli che si sovrappongono, non è possibile stabilire se siano state effettivamente le elezioni a condizionare questo andamento.
Allo stesso modo, non bisogna considerare la curva della mediana come una previsione del prezzo. Essa raccoglie risultati di anni diversi e non riflette ciò che l’investitore sperimenta realmente in un singolo ciclo di mercato. Applicarla meccanicamente ai prezzi attuali porta a una falsa precisione non supportata dai dati.
Con l’ingresso di ETF spot e di fondi di tesoreria aziendale, la struttura degli investitori bitcoin è cambiata. Questi veicoli possono portare domanda, ma anche trasmettere pressione su riscatti, finanziamenti e cambiamenti di appetito al rischio sul mercato.
È utile ricordare: essere ottimisti sull’anno prossimo non esclude ulteriori ribassi nel breve. Però, quando finiranno i ribassi, i dati storici non lo possono dire.
Quali cambiamenti porteranno le elezioni al settore crypto?
Per il settore crypto, l’effetto più diretto viene dalla politica. Se il presidente e il Congresso saranno di partiti diversi, come previsto dal mercato, sarà importante vedere in che modo il nuovo Congresso modificherà legislazione, vigilanza e nomine degli organi regolatori.
Il progresso della legge “CLARITY” è un esempio di questa incertezza. Il 15 settembre, il Senato si è espresso 49 a favore e 50 contro sull’ordine procedurale per porre fine al dibattito e avanzare sulla legge, bloccando così la procedura. Poi il Senato ha avanzato una mozione per ripetere la votazione, quindi la legge è sospesa ma non definitivamente abbandonata. Tuttavia, prima della pausa elettorale il Senato non ha votato di nuovo: l’unica finestra che resta per questo Congresso è la cosiddetta “lame duck session” (sessione di transizione) tra le elezioni e il giuramento del nuovo Congresso.
Il prossimo Congresso deciderà chi guiderà le commissioni, l’ordine di priorità legislativo e i termini della ripresa delle trattative.
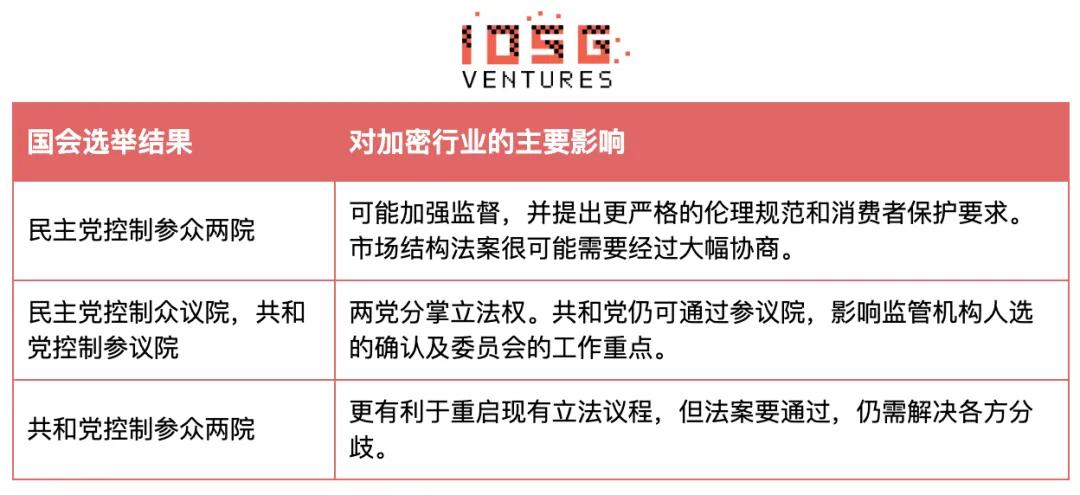
Se i Repubblicani manterranno il controllo del Senato, potranno forse spingere più facilmente leggi favorevoli al settore crypto, ma non c’è garanzia che possano approvarle. Al contrario, con i Democratici al Congresso, nulla esclude future collaborazioni bipartisan.
Nel frattempo, le autorità di vigilanza possono ancora agire nell’ambito delle loro competenze. L’adozione di regole e linee guida può risolvere alcuni problemi specifici, ma la loro portata e durata non sono quelle di una legislazione completa.
Lo stesso risultato elettorale può avere impatti diversi su azioni e crypto. Se il presidente e il Congresso sono di partiti opposti, i nuovi programmi di spesa pubblica potrebbero essere limitati, riducendo la pressione verso l'alto sui rendimenti obbligazionari e sostenendo così le valutazioni azionarie. Tuttavia, per le attività crypto, uno stallo legislativo può significare una maggiore incertezza sulla regolamentazione del mercato.
Si potrebbe quindi avere una divergenza: i mercati finanziari apprezzano il freno alla spesa pubblica, mentre il settore crypto soffre per le incertezze del quadro legale. Ovviamente, nessuno di questi scenari è garantito; anche se il Congresso è bloccato, l’Esecutivo e gli organi di vigilanza potrebbero ugualmente attuare cambiamenti.
Quali fattori possono sostenere il mercato fino al 2027?
Il mio giudizio di base è che le prospettive per le azioni USA restano nel complesso ottimistiche, ma con probabili turbolenze nel percorso di crescita; le previsioni a breve su Bitcoin sono più difficili. Questo è il risultato di una valutazione basata sull’esperienza storica, non una semplice estrapolazione dei dati del passato.
Per l’azionario USA, la crescita sostenuta degli utili e un allentamento della pressione dei rendimenti obbligazionari favorirebbero nuovi rialzi. Se l’aumento sarà diffuso anche oltre le grandi aziende tech, la ripresa sarà più solida. Viceversa, chiunque controlli il Congresso, se l’inflazione resterà alta o gli utili deluderanno, le ragioni per essere ottimisti verranno meno.
Per Bitcoin, valuterò se gli ETF spot possono continuare ad attirare flussi, se la liquidità migliora, e se in caso di debolezza di mercato il BTC riesce a mantenere i livelli conquistati. In caso di deflussi costanti o nuovo aumento della pressione sul credito, non si potrà dare per finito il bear market.
Tre fattori, soprattutto, meritano attenzione:
- Riunione Fed del 8-9 dicembre: la Fed ha mantenuto il tasso tra 3,75% e 4,00% a ottobre, con due membri contrari, e il mercato prezza la possibilità di un rialzo a dicembre. Le nuove previsioni aiuteranno a capire se la pressione dei rendimenti si stia attenuando.
- Utili e ampiezza del rialzo: se la crescita degli utili e dei prezzi si estenderà oltre i titoli leader attuali.
- Flussi su Bitcoin: se la domanda istituzionale resta consistente per diverse settimane e non solo in singole giornate di trading.
I risultati elettorali andranno valutati insieme a questi indicatori, non possono sostituirsi ad essi.
Conclusioni
Il dato più solido della storia recente è la straordinaria coerenza del rialzo dell’azionario USA dopo le elezioni di metà mandato. Occorre però notare che il mercato era già molto forte prima del voto del 2026.
Il caso di Bitcoin insegna invece che, nei tre cicli esaminati, il prezzo a un anno cresce sempre, ma chi investe deve comunque attraversare una fase di ribasso. Questo aiuta a capire il rischio di detenere, ma non basta a prevedere il prossimo ciclo con certezza.
Le elezioni del 3 novembre influenzeranno il quadro politico dei prossimi anni. Se le borse continueranno a crescere fino al 2027, dipenderà infine dagli utili aziendali, dalla liquidità e dai flussi finanziari successivi.
Tabelle e grafici storici: IOSG, elaborazione su dati di chiusura giornaliera S&P 500 da Yahoo Finance (^GSPC, senza dividendi) e dati CoinMetrics BTC PriceUSD.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L’ondata del Partito Democratico travolge il Congresso, perché Wall Street punta al rialzo?
Goldman Sachs e Deutsche Bank ritengono che la chiusura concentrata delle posizioni di copertura pre-elettorali abbia alimentato il rimbalzo, mentre la compressione del premio di rischio sostiene l’andamento a breve termine. Tuttavia, la sospensione della costruzione dei data center in Texas, le prospettive di investimento nell’AI e la crisi del tetto del debito prevista per il secondo trimestre del prossimo anno rappresentano ancora rischi centrali. Il vero banco di prova delle politiche di mercato arriverà con l’insediamento del nuovo Congresso a gennaio dell’anno prossimo.
Prezzi delle criptovalute
Altro


