
週間マーケット見通し | 非農業部門雇用者数を受け利上げ観測が再燃、原油のリスクプレミアムが急速に剥落、米国株価指数でローテーション
先週の市場は、3つの主要テーマに大きく振り回されました。米国の10月非農業部門雇用者数は予想を大幅に上回り、米連邦準備制度理事会(FRB)による12月の利上げ観測が再燃し、ドルが上昇するとともに米国債利回りも上昇しました。国際原油価格は、米国とイランの緊張緩和への期待と供給過剰への懸念から週間で約13%急落しましたが、ホルムズ海峡でのタンカー攻撃と海運リスクが下落幅を抑えました。米国株は、大幅に売られた半導体株の急反発にけん引されて一部持ち直しましたが、NasdaqとS&P 500はなお4週連続で下落し、指数間の明確な乖離が見られました。CFDトレーダーにとって、今週の焦点は方向性の判断だけでなく、ドル、利率、原油の地政学的リスク、米国株価指数のローテーションの連動性、さらに主要指標発表前後のボラティリティと流動性のリスクにもあります。
1. ドルと金利:堅調な非農業部門雇用者数で12月の利上げ観測が高まる
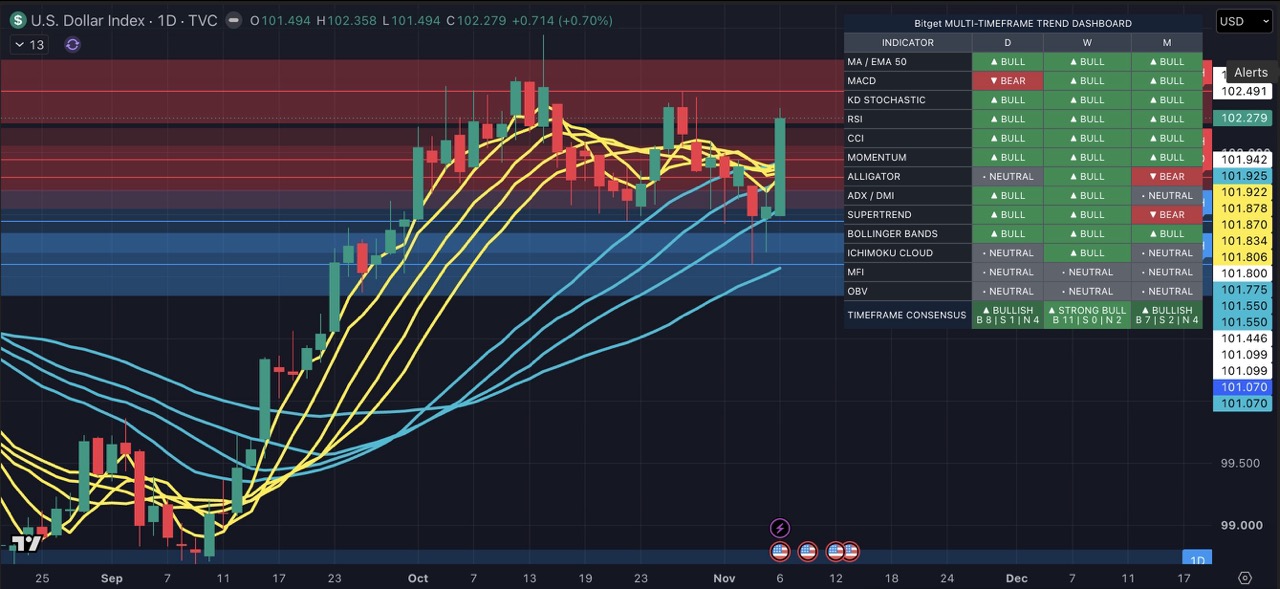
米国の10月非農業部門雇用者数は165,000人増加し、エコノミスト予想の65,000人を大幅に上回りました。異なる調査手法による予想は約59,000人〜65,000人でしたが、実際の数値は予想を明確に上回りました。9月の雇用者数増加は60,000人に上方修正され、失業率は4.1%に低下しました。堅調な雇用統計は、米国経済が引き続き底堅く、FRBが金融引き締め政策を維持する余地が拡大したことを示しています。
CME FedWatchツールによると、同統計の発表後、12月会合で少なくとも25ベーシスポイントの利上げが実施される確率は、一時約67%まで低下していたものの、80%近くまで回復しました。主要6通貨に対するドルの動きを示すICE米ドル指数は金曜日に0.77%上昇して102.26となり、6月17日以来最大の1日上昇率を記録しました。週間では0.3%上昇し、前週比で上昇して取引を終えました。
主要通貨ペアも連動して動きました。EUR/USDは0.67%下落して1.11437となり、10月1日以来最大の1日下落率を記録しました。週間では0.1%下落し、3週連続の下落となりました。GBP/USDは0.71%急落して1.3355となり、9月23日以来最大の1日下落率を記録しました。週間では約0.3%下落し、3週連続の上昇が途切れました。USD/JPYは0.47%上昇して158.430となり、円は週間で約0.6%下落し、9月18日の週以来最大の週間下落率を記録しました。
米国債利回りも上昇しました。10年債利回りは1.6ベーシスポイント上昇して4.85%、2年債利回りは4.1ベーシスポイント上昇して4.52%となりました。FRB当局者の発言も利上げ観測を支えました。ニューヨーク連銀のWilliams総裁は、経済成長は引き続き底堅いものの、インフレ率は依然として高すぎると述べました。セントルイス連銀のMusalem総裁は、インフレが引き続き最も注視される問題の1つだと述べました。サンフランシスコ連銀のDaly総裁は、ハイテク株が「痛みを伴う」急落に見舞われた後でも、FRBは追加利上げを行う必要がある可能性を示しました。
CFD取引の注目点:ドル指数CFDは短期的に、堅調な非農業部門雇用者数と利上げ観測に支えられていますが、その後の雇用統計やインフレ指標が悪化すれば、ドルは上昇分を急速に失う可能性があります。EUR、GBP、JPYは米国の政策見通しに非常に敏感であり、指標発表前後にはスプレッドとボラティリティが拡大する可能性があります。トレーダーは一方向への偏った取引を避け、イベントリスクとポジション管理を優先すべきです。
2. 原油:地政学的リスクプレミアムの剥落と供給途絶のテールリスクが綱引き
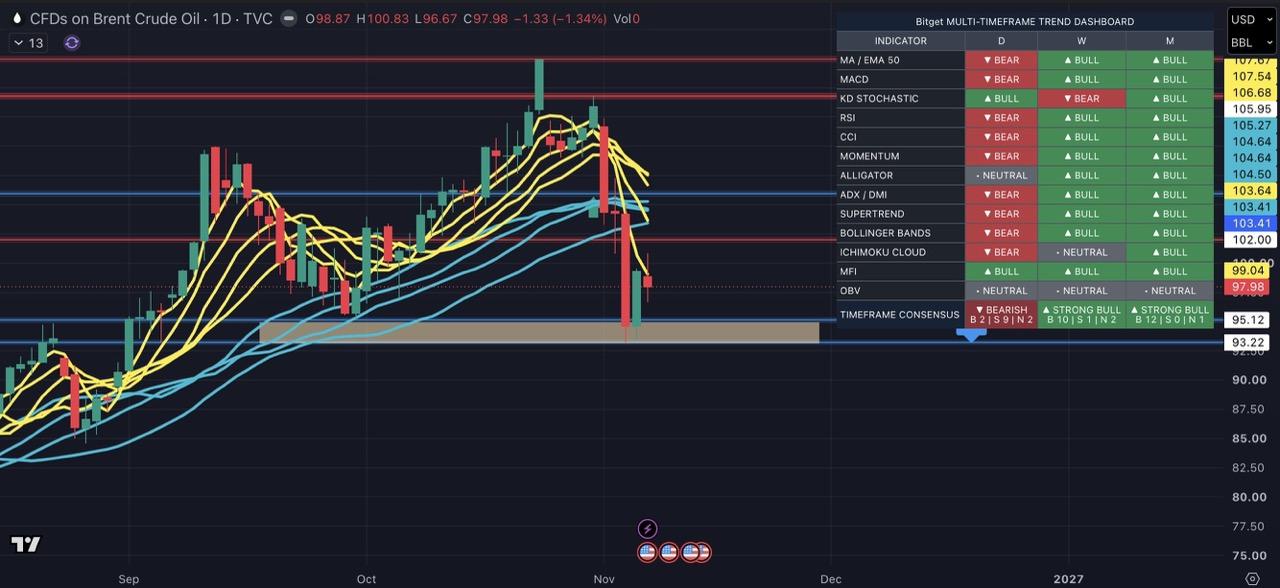
先週、原油価格は急落しました。Brentは前週金曜日の113.43ドルから98.32ドルに下落し、週間で15.11ドル、約13.3%下落しました。WTIは104.12ドルから90.83ドルに下落し、13.29ドル、約12.8%の下落となりました。両指標とも、今年これまでで最大級の週間下落率を記録しました。
下落の主因は米国中間選挙の結果で、米国とイランの対立が緩和するとの期待が高まりました。民主党の大勝を受け、紛争による経済的影響を抑えるようホワイトハウスへの政治的圧力が強まり、緊張緩和に向けた外交努力の可能性が高まると市場は予想しています。投資家はまた、中東の原油輸出がさらに回復する余地があると見込んでいます。Reutersは、原油価格が水曜日に約8%急落して2か月ぶりの安値となったと指摘しました。これは、中東での紛争激化への予想が急速に後退し、従来織り込まれていたリスクプレミアムが徐々に剥落したことを反映しています。
需給のファンダメンタルズにも弱含みの兆しが見られました。中東産原油のスポット指標におけるプレミアムは紛争前の水準に戻り、域内の供給逼迫が緩和したことを示しています。エネルギー価格の高騰は消費者需要を抑え始めており、市場では供給が需要を上回る可能性を示す兆候が徐々に現れています。Rystad Energyのアナリストは、品質の違いは残っており、製油所は設備で処理可能な原油のグレードに応じて調整する必要があるものの、原油市場は徐々に供給過剰へ移行していると指摘しました。ホルムズ海峡周辺の海運制限により、事業者はより長い航路や船舶間の積み替えを利用せざるを得なくなっています。
ただし、供給リスクが消えたわけではありません。ギリシャの船舶管理会社によると、11月5日にペルシャ湾で石油製品タンカーが爆発し、乗組員1人が死亡しました。この事案はミサイル攻撃が原因とみられています。UKMTOのデータでは、最近のタンカー攻撃の頻度は依然として過去最高水準に近いことが示されました。イランは木曜日、ホルムズ海峡でほかに3隻のタンカーが攻撃されたと発表し、海運の安全性への懸念が高まりました。Kplerのアナリストは、エネルギーコストが高額になるために原油価格が1バレル117ドルまで戻る必要はなく、93ドルでも当初の問題は解消していないと指摘しました。
CFD取引の注目点:原油CFDの短期的な主要変数は、「地政学的リスクプレミアムの剥落」と「供給途絶のテールリスク」の綱引きです。米国とイランの外交協議が実質的に進展すれば、原油価格に織り込まれたリスクプレミアムはさらに低下する可能性があります。一方、タンカー攻撃が続くか、報復にまで発展すれば、供給リスクによって原油価格が再び押し上げられる可能性があります。UKOUSDはニュースに大きく左右され、ボラティリティも非常に高くなっています。トレーダーは、ポジション管理、損切設定、ニュース前後のギャップリスクに特に注意すべきです。
3. 米国株価指数:半導体株は力強く反発したものの、指数内部の乖離がより重要
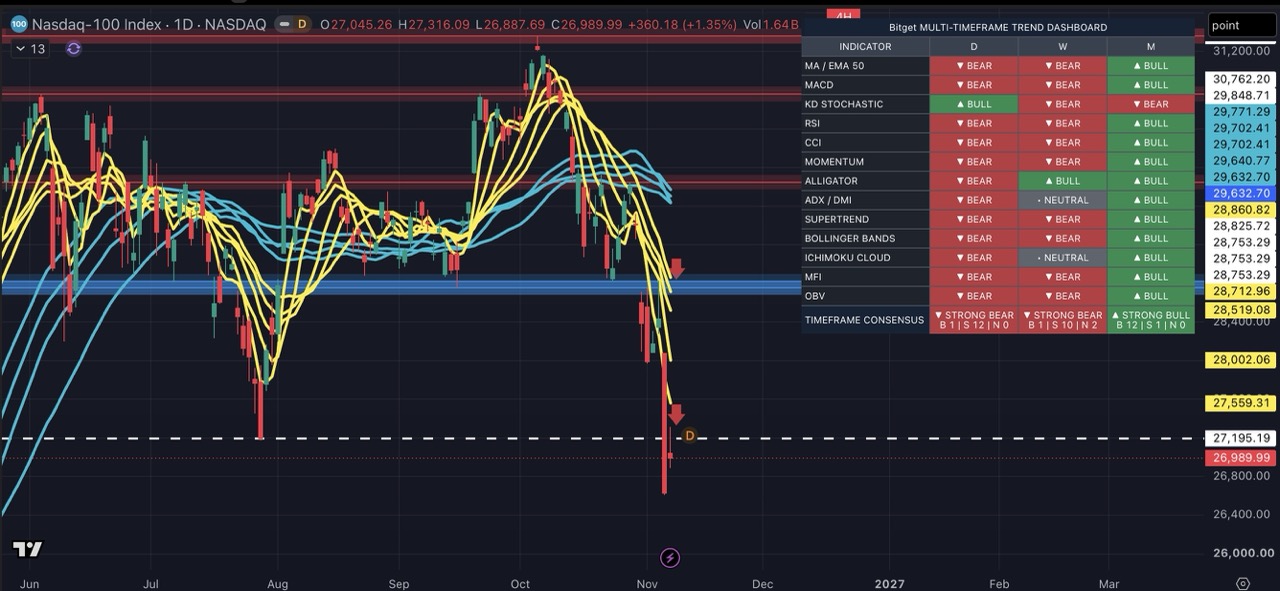
米国株は金曜日に反発しましたが、リスク選好が完全に回復したというより、大幅下落後の部分的な修復に近い動きでした。前取引日に半導体株が激しく売られた後、押し目買いが半導体セクターに戻りました。
主要3指数はいずれも週間では下落して取引を終えました。Nasdaqは3.4%、S&P 500は2.7%下落し、ともに4週連続の下落となりました。Dowは比較的底堅く、週間下落率は0.9%でした。これは、金曜日の半導体株の反発が、週間全体の弱い基調をまだ反転させていないことを示しています。
個別銘柄のニュースは注目を集めました。Intelは7.7%超急騰し、Lam Researchは8%超上昇、IonQは好決算を受けて23%超急騰し、ModernaとTeslaも上昇しました。ただし、CFDトレーダーにとっては、指数レベルのシグナルの方が資金フローとリスク選好の判断に適しています。Philadelphia Semiconductor Indexの力強い反発は半導体セクターのセンチメントが短期的に回復したことを示していますが、NasdaqとS&P 500が4週連続で下落したことは、市場全体が圧力を完全には脱していないことを投資家に改めて示しています。
マクロ面では、堅調な非農業部門雇用者数を受けて12月の利上げ観測が高まり、米国債利回りとドルがそろって上昇しました。10年債利回りは約4.86%まで上昇し、バリュエーションの高い成長株の重しとなる傾向があります。政策面では、米国中間選挙後、データセンター建設への規制が強化される可能性を市場は懸念しています。AI関連株と半導体株のボラティリティは、業績や受注だけでなく、規制見通しにも左右されます。新たに選出されたTexas州知事は、データセンター建設を進める前に住民を保護する法律を制定すべきだと述べており、関連する不確実性がAI関連株に引き続き影響する可能性があります。
CFD取引の注目点:AMD、Nvidia、TSMC ADRなどの個別銘柄の日中の値動きだけに注目するのではなく、指数レベルへ視点を引き上げるべきです。Philadelphia Semiconductor Indexは半導体セクター全体の強さを示します。Nasdaqはハイテク株と成長株の先行指標であり、利率見通しやAI規制関連のニュースに敏感です。S&P 500は市場の上昇・下落の広がりを測るために利用できます。Dowはハイテク株と比較したリスク選好の判断に利用できます。市場の焦点が個別銘柄の値動きから指数間のローテーションへ移る局面では、米国株価指数CFDを利用することで、単一企業の決算やニュースによるギャップリスクを負わずに、市場全体の方向性、セクターの強弱、指数間の相対的なパフォーマンスに対する見方をより直接的に反映できます。
今週のCFD取引計画チェックリスト
1. ドル指数CFD:利上げ観測が続くか、今後の雇用統計、インフレ指標、FRB当局者の発言によってドルの上昇が弱まるかに注目してください。
2. 主要通貨ペアCFD:EUR、GBP、JPYは米国の政策見通しに敏感です。指標発表前後にはボラティリティとスプレッドが拡大する可能性があるため、レバレッジを引き下げ、ポジションサイズを管理することが賢明です。
3. 原油CFD(UKOUSD): 米国とイランの協議、タンカー攻撃、ホルムズ海峡の海運リスクを注意深く監視してください。ニュースに左右される値動きのなかで、一方向に偏った大きなポジションは避けてください。
4. 米国株価指数CFD: Philadelphia Semiconductor Index、Nasdaq、S&P 500、Dowの相対的な強さに注目してください。指数が上昇していても構成銘柄の大半が下落している場合、その反発は市場全体に広がっていません。
5. ボラティリティと流動性のリスク: 主要指標の発表前後には、スリッページとスプレッド拡大のリスクが高まり、レバレッジをかけたポジションのリスクもそれに応じて上昇します。損切を事前に設定し、段階的にポジションを構築して、資金運用の柔軟性を確保してください。
結論:期待は依然として確実性ではない—連動性とリスク管理を重視
堅調な非農業部門雇用者数を受け、市場はFRBによる12月の利上げ観測を織り込み直しました。ドル指数は週間で上昇して取引を終え、EURとGBPには下落圧力がかかり、米国債利回りは上昇しました。原油市場では、米国とイランの緊張緩和への期待と供給途絶リスクが激しくせめぎ合っています。米国の半導体株は力強く反発しましたが、指数内部のローテーションと週間の軟調なパフォーマンスは、個別銘柄だけを見るべきではないことをトレーダーに示しています。CFDトレーダーにとって、今週の焦点は方向性だけでなく、ドル、利回り、原油の地政学的リスク、米国株価指数の連動性、さらに主要ニュース前後のボラティリティと流動性のリスクにもあります。
ドル指数、主要通貨ペア、原油UKOUSD、米国株価指数CFDを取引したいですか?今すぐBitget CFDにアクセスし、従来型金融市場商品の価格変動機会を捉えましょう。注文前に損切とポジションサイズを設定し、FRBの政策見通し、米国とイランの協議、ホルムズ海峡の海運リスクを注意深く監視し、より包括的なクロスアセットの視点から今週の取引を計画してください。
Bitgetが提供するすべての取引教育コンテンツは、教育目的のみで提供されるものであり、金融アドバイスとみなされるべきではありません。共有される戦略および事例は参考情報にすぎず、実際の市場状況を反映していない場合があります。CFD取引には、資金を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解していることをご確認ください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- 1. ドルと金利:堅調な非農業部門雇用者数で12月の利上げ観測が高まる
- 2. 原油:地政学的リスクプレミアムの剥落と供給途絶のテールリスクが綱引き
- 3. 米国株価指数:半導体株は力強く反発したものの、指数内部の乖離がより重要
- 今週のCFD取引計画チェックリスト
- 結論:期待は依然として確実性ではない—連動性とリスク管理を重視
 エピソード1:シングルレッグオプション完全ガイド:オプションチェーンの見方と一方向相場でのポジション構築2026-11-09 | 5m
 米国非農業部門雇用者数が165,000人増:Fedの12月利上げ観測が強まる中、CFDトレーダーが注目すべきポイント2026-11-09 | 5m
 半導体株は反発するも4週連続安:個別株を追うより、米国株指数のローテーションシグナルに注目2026-11-09 | 5m