
TradFi週間レビュー 10月26日〜10月30日
内部対立が深まる中、Fedは高金利を維持:ドルと利回りが下支えされる一方、AI関連資産と原油市場のボラティリティは上昇
I. 週間市場サマリー
今週の市場の注目は、Federal Reserveの10月FOMC会合と、中東の地政学的リスクの再評価に伴う原油価格のボラティリティに集中しました。
広く予想されていた通り、Fedはフェデラルファンド金利の誘導目標レンジを3.75%〜4.00%に据え置きました。しかし、政策メッセージは緩和方向には転じませんでした。2人の反対票は25ベーシスポイントの利上げを支持しており、Fed内部でインフレリスクへの懸念が強まっていることを示しています。中央銀行はまた、適切な政策方針を決定する前に、さらなる経済データを蓄積する必要があると強調しました。労働市場が底堅く、経済成長も維持される中、急速な利下げへの期待は抑制されています。
Fed議長のKevin Warshは、今後のFOMC金利決定会合の頻度が低下する可能性も示唆し、Fedは明示的なフォワードガイダンスの活用をさらに控える姿勢を示しました。これは、市場が金利見通しを再評価する際、CPI、コアPCE、非農業部門雇用者数、小売売上高、GDP、賃金上昇率、Fed当局者の発言への依存を強める可能性があることを意味します。その結果、個々のデータ発表が資産価格により大きなボラティリティをもたらす可能性があります。
コモディティ市場では、今週、原油価格が顕著に下落しました。イランはサウジアラビア、トルコ、パキスタンの当局者と地域安全保障協議を行い、米国も対イラン政策において交渉の余地を残しました。これらの動きを受け、市場は中東紛争が直ちに激化する可能性を一時的に引き下げました。Brent原油は一時1バレル110ドルを下回り、WTI原油は1バレル100ドル付近まで下落しました。
ただし、原油価格の下落は地政学的リスクが消滅したことを意味しません。ホルムズ海峡付近での船舶攻撃の増加、原油輸送運賃の急騰、海上保険コストの上昇、世界的な原油在庫の低水準により、UKOUSDとUSOUSDは引き続きボラティリティの高い環境にあります。現在、市場は外交的な緊張緩和への期待と、依然として存在する供給途絶リスクとの間で均衡を探っています。
今週の市場の主な注目点:
- Fedの会合後のタカ派的シグナルが、米ドルと短中期米国債利回りを引き続き押し上げるか。
- 2人の反対票が、より多くのFed当局者が利上げを支持、または早期利下げに反対する可能性を示しているか。
- CPI、コアPCE、雇用、消費関連データが「より高く、より長く」という金利見通しを裏付けるか。
- US02YとUS10Yがさらに上昇し、NAS100のバリュエーションに圧力をかけるか。
- 利回り格差と安全資産需要に支えられ、DXYが堅調さを維持できるか。
- NAS100がAI設備投資と企業業績を支えに、高金利圧力に耐えられるか。
- US500とUS30で、テクノロジー、金融、資本財、エネルギーの各セクター間のローテーションが見られるか。
- XAUUSDがドル高と実質利回りの上昇に圧迫されるか、地政学的リスクに支えられるか。
- UKOUSDが高値を維持できるか、外交的な緊張緩和によりリスクプレミアムがさらに縮小するか。
- ホルムズ海峡、紅海、中東のエネルギー施設で、新たな供給または輸送の混乱が発生するか。
総じて、市場の焦点は先週の「Fedは利上げを停止するか?」から、「利上げ停止後、Fedはいつまで高金利を維持するか?」へ移りました。Fedは利下げを確約しておらず、明確な政策経路を示すことにも消極的であるため、市場は今後発表される経済データに対して大幅に敏感になっています。
II. 今週の主要市場テーマ
1. Fedは金利を据え置くも、タカ派姿勢を維持
Fedは市場予想通り、フェデラルファンド金利の誘導目標レンジを3.75%〜4.00%に据え置きました。ただし、利上げの停止はFedがハト派に転じたことを意味しません。
Fedは声明で、インフレが依然として高水準にあり、今後の金融政策の方向性を決定するにはさらなるデータが必要だと引き続き強調しました。これは、Fedが利下げの時期、ターミナルレート、今後の政策経路について、まだ具体的な確約を行う意思がないことを示しています。
市場の観点では、この決定は「金利は据え置かれたが、インフレ抑制姿勢は維持されている」と解釈できます。インフレ、賃金、個人消費のデータが再び加速すれば、市場は利下げ期待をさらに後退させ、将来の利上げの可能性を再評価する可能性があります。
主要資産への潜在的な影響:
| 資産 |
Fedの決定をタカ派的と解釈した場合の潜在的影響 |
| DXY |
利回り格差と安全資産需要がドル高を支える可能性 |
| US02Y |
政策金利予想に敏感で、高水準でボラティリティの高い状態が続く可能性 |
| US10Y |
インフレ、財政面の供給、経済成長予想の影響を受ける |
| XAUUSD |
ドルと実質利回りが上昇すれば、ゴールドには下押し圧力がかかる可能性 |
| NAS100 |
高バリュエーションのテクノロジー株は利回りの変動により敏感 |
| US500 |
企業業績と経済の底堅さが支えとなる可能性があるものの、バリュエーションには引き続き制約 |
| US30 |
金融、資本財、バリュー志向のセクターが相対的に高い底堅さを示す可能性 |
注目銘柄:DXY、US02Y、US05Y、US10Y、XAUUSD、NAS100、US500、US30
2. 2人が反対票:Fed内部でタカ派の声が強まる
今回のFOMC会合で最も注目されたシグナルの1つは、金利据え置きに反対し、代わりに25ベーシスポイントの利上げを支持した当局者が2人いたことです。
Fed理事のLisa Cook氏とCleveland Fed総裁のBeth Hammack氏は利上げを支持し、Fed当局者全員が現在の金利を十分に引き締め的だと考えているわけではないことを示しました。これは単一の会合における投票上の見解相違にとどまらず、一部の政策当局者の間で、根強いインフレ、景気過熱、過度に緩和的な金融環境への懸念が強まっていることを反映している可能性があります。
市場はFedが利上げするかどうかだけでなく、以下にも注目する必要があります:
- 追加利上げへの支持を公に表明する当局者が増えるか。
- 当局者が早期利下げに反対するか。
- コアインフレが予想を上回る状態を維持するか。
- 労働市場が底堅さを維持するか。
- AI設備投資、消費、企業投資が引き続き成長を支えるか。
- 金融市場の上昇が資産効果を生み、需要を押し上げるか。
- 原油価格と輸送コストが再びインフレ期待を押し上げるか。
今後の会合でタカ派的見解がさらに広がれば、市場は「より高く、より長く」の環境を一段と織り込む可能性があります。これは米ドルと短期米国債利回りを支える一方、ゴールド、高バリュエーションのテクノロジー株、その他の金利感応度の高い資産の重荷となる可能性があります。
3. Fedの金利決定会合が減少:経済データと当局者発言の重要性が高まる
Fedは今後、FOMC会合の構成を調整する見込みです。2027年以降、一部の会合では必ずしも金利投票や政策声明の発表を行わず、金融政策の枠組み、インフレ目標、バランスシート、長期戦略に重点を置く可能性があります。
2028年までに、Fedは以下の会合を開催する見込みです:
- 金融政策戦略に関する討議会合2回。
- 通常の政策決定会合6回。
これは、将来、直接取引材料となる「金利決定イベント」が減少する可能性を意味します。ただし、必ずしも市場のボラティリティ低下を意味するわけではありません。むしろ、Fedがフォワードガイダンスを減らし、金利経路への事前確約を避けることで、インフレ、雇用、消費、成長データの重要性がさらに高まる可能性があります。
想定される市場の特徴:
- CPI、コアPCE、賃金データ発表後、金利先物の再評価が加速。
- 非農業部門雇用者数、失業率データ、新規失業保険申請件数が市場に及ぼす影響が拡大。
- 小売売上高、GDP、企業投資データがリスク資産に及ぼす影響が拡大。
- Fed当局者個人の発言による短期的な市場変動が拡大。
- 単一の経済指標発表に対する反応がより極端化。
- トレーダーによるイベントリスク、流動性リスク、損切執行の管理の必要性が増大。
注目銘柄:DXY、US02Y、US10Y、NAS100、US500、XAUUSD
4. 物価安定が引き続き優先事項、労働市場は急速な利下げを正当化せず
Fedは、現在の政策協議では「物価安定」をより重視していると述べ、労働市場が底堅さを維持する中、インフレ抑制が引き続き最優先事項であることを示しました。
Fedによる雇用環境の評価は、以下を含め、引き続き比較的良好です:
- 失業率は1年前より低い。
- 新規失業保険申請件数は比較的低い水準を維持。
- 労働市場全体は底堅さを維持。
- 経済アクティビティに明確な景気後退の兆候は見られない。
- GDP成長率予想は上方修正。
- 第3四半期の経済成長は比較的堅調さを維持する可能性。
堅調な経済成長と労働市場環境は、US500、US30、企業業績を短期的に支えます。ただし、金融政策の観点では、Fedが利下げを急ぐ必要性が低いことも意味します。
市場は以下のデータを確認し、Fedの政策を巡る圧力が変化しているかを評価できます:
| データの種類 |
強いデータに対する市場の解釈 |
弱いデータに対する市場の解釈 |
| CPI / コアPCE |
根強いインフレ、より高い金利が長期化 |
利下げ期待が高まる可能性 |
| 非農業部門雇用者数 |
労働市場は引き続き堅調、Fedは様子見を継続可能 |
景気減速リスクが上昇 |
| 賃金上昇率 |
サービスインフレ圧力が持続する可能性 |
インフレ圧力が緩和する可能性 |
| 小売売上高 |
底堅い消費が成長とインフレを支える |
高金利が需要を抑制している可能性 |
| GDP |
景気過熱への懸念が上昇 |
市場が成長鈍化シナリオに移行する可能性 |
| 新規失業保険申請件数 |
労働市場は引き続き引き締まった状態 |
労働市場の減速の兆候が出現 |
5. NAS100:AI設備投資は引き続き堅調だが、高金利下で格差が拡大
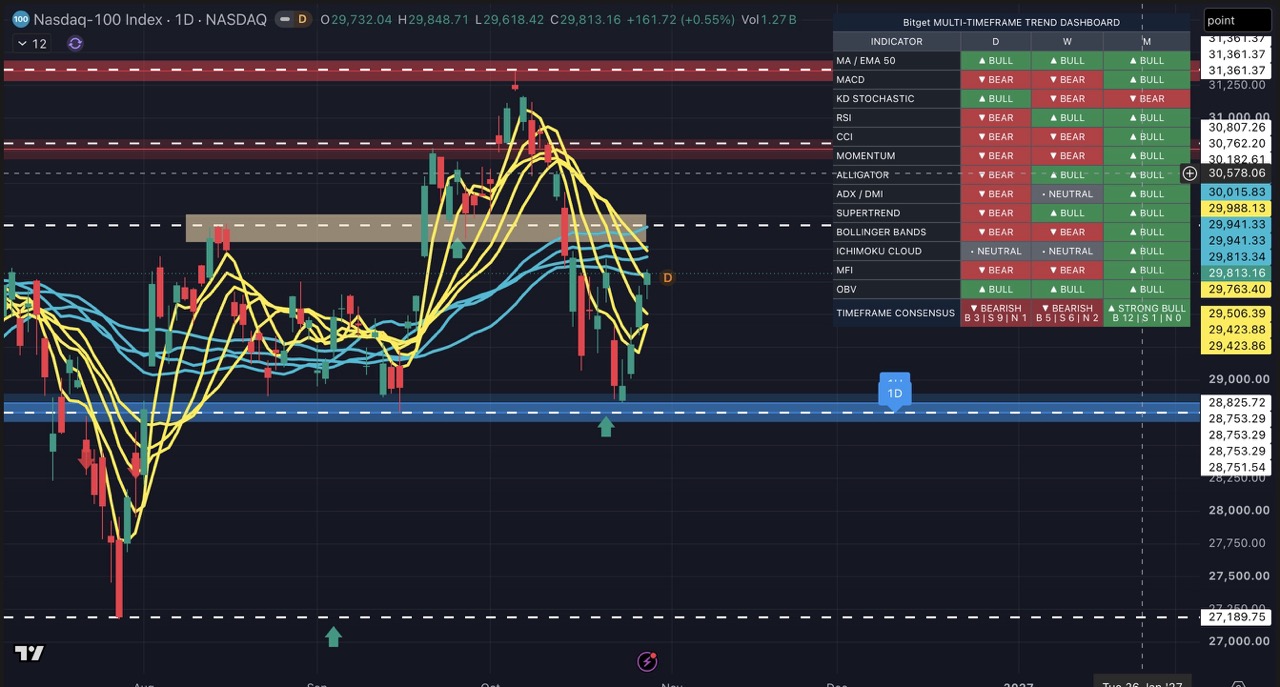
AI、半導体、クラウドコンピューティング、データセンター、企業設備投資は、引き続きNAS100の重要な支援材料です。Fedも、米国の設備投資動向が引き続き堅調で、経済成長がもはや単一の業界に全面的に依存していないと指摘しました。
ただし、高金利はさまざまなAIインフラ投資プロジェクトに異なる影響を及ぼし始めています。一部の企業やプロジェクトは、クレジットスプレッドの拡大、資金調達環境の引き締まり、資本コストの上昇に直面しています。資金はもはやすべてのAI関連株に均等に流入しておらず、投資家は以下をより重視しています:
- 企業に安定したキャッシュフローがあるか。
- 設備投資が売上高と利益につながるか。
- クラウドとデータセンターの需要が拡大し続けるか。
- 半導体サプライチェーンが堅調さを維持するか。
- AI投資がレバレッジを活用した資金調達に過度に依存していないか。
- 企業業績が高いバリュエーションを正当化できるか。
- 米国債利回りが上昇し続けるか。
NAS100については、長期的なAIの成長シナリオは維持されていますが、高金利により企業間およびバリュエーション間の格差が拡大する可能性があります。
| 要因 |
NAS100への潜在的影響 |
| AI設備投資の継続的な成長 |
半導体、クラウドサービス、データセンターのサプライチェーンを支える |
| 企業業績が予想を上回る |
高いバリュエーションとリスク選好を支える |
| US10Yの低下 |
成長株のバリュエーション回復を支える |
| US02YとUS10Yの上昇 |
高バリュエーションのテクノロジー株を圧迫する可能性 |
| クレジットスプレッドの拡大 |
資金調達への依存度が高いAIテーマを弱める可能性 |
| 米ドル高 |
大手テクノロジー企業の海外売上高の換算額を押し下げる可能性 |
| Fedが高金利をより長く維持 |
テクノロジー株のボラティリティが上昇する可能性 |
注目銘柄:NAS100、US500、US10Y、DXY、XAUUSD
6. UKOUSD:外交的な緊張緩和が原油価格を圧迫するも、供給リスクは未解消
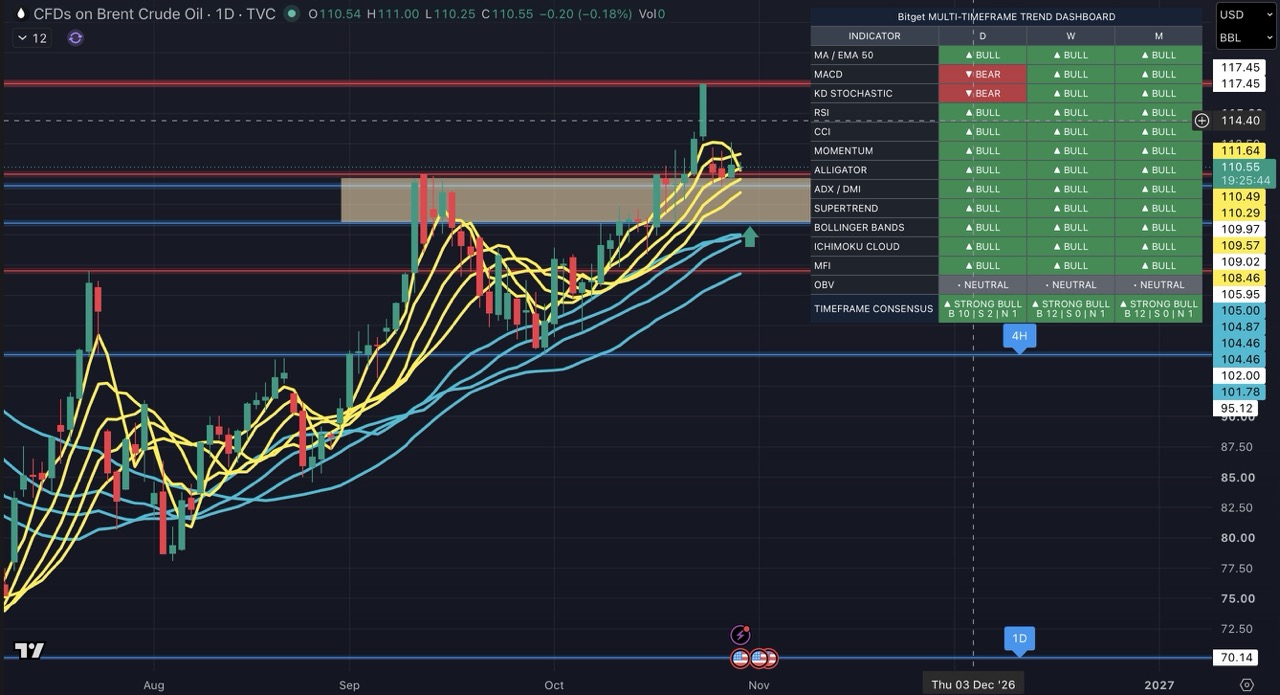
今週、原油価格が下落した主な理由は、市場が中東紛争に伴う短期的な地政学的リスクプレミアムを再評価したためです。
イラン、サウジアラビア、トルコ、パキスタン間のハイレベル協議により、市場は外交的な緊張緩和の余地がまだあると判断しました。同時に、米国が直ちに軍事行動を取らなかったため、一部の安全資産への資金流入と投機的ロングポジションで利益確定が進みました。
Brent原油は一時1バレル110 USDを下回り、WTI原油は1バレル100 USD付近まで下落しました。これは、市場が最も深刻な供給途絶シナリオの発生確率を引き下げていることを示しています。
ただし、原油市場が単純に弱気へ転じたと見るべきではありません。原油価格を支えるファンダメンタルズ要因と地政学的要因は依然として存在します:
- ホルムズ海峡周辺での船舶攻撃の増加。
- 紅海および中東の航路沿いで安全保障リスクが継続。
- 原油輸送運賃と保険コストの高止まり。
- 一部航路が変更される可能性。
- 世界的な原油在庫の低水準。
- 地政学的リスクがいつでも再び激化する可能性。
- 米国の対イラン制裁、軍事、外交政策を巡る不透明感の継続。
- OPEC+が供給を調整する可能性。
このため、UKOUSDとUSOUSDは、ボラティリティが高く、ニュースに左右される取引環境に入る可能性があります。
| 原油の強気要因 |
原油の弱気要因 |
| ホルムズ海峡での海運リスク上昇 |
イランと地域諸国間の協議進展 |
| 船舶への攻撃またはエネルギー施設の損傷 |
米国がさらなる軍事的エスカレーションを延期 |
| 原油輸送運賃と保険料の上昇 |
地政学的リスクプレミアムの縮小 |
| 世界的な在庫の低水準 |
世界経済の成長見通しの下方修正 |
| OPEC+が供給規律を維持 |
主要産油国による供給増加 |
| 制裁強化または軍事行動 |
米ドル高がコモディティ価格を圧迫 |
注目銘柄:UKOUSD、USOUSD、DXY、XAUUSD、US500
7. XAUUSD:ドルと利回りの圧力対地政学的な安全資産需要
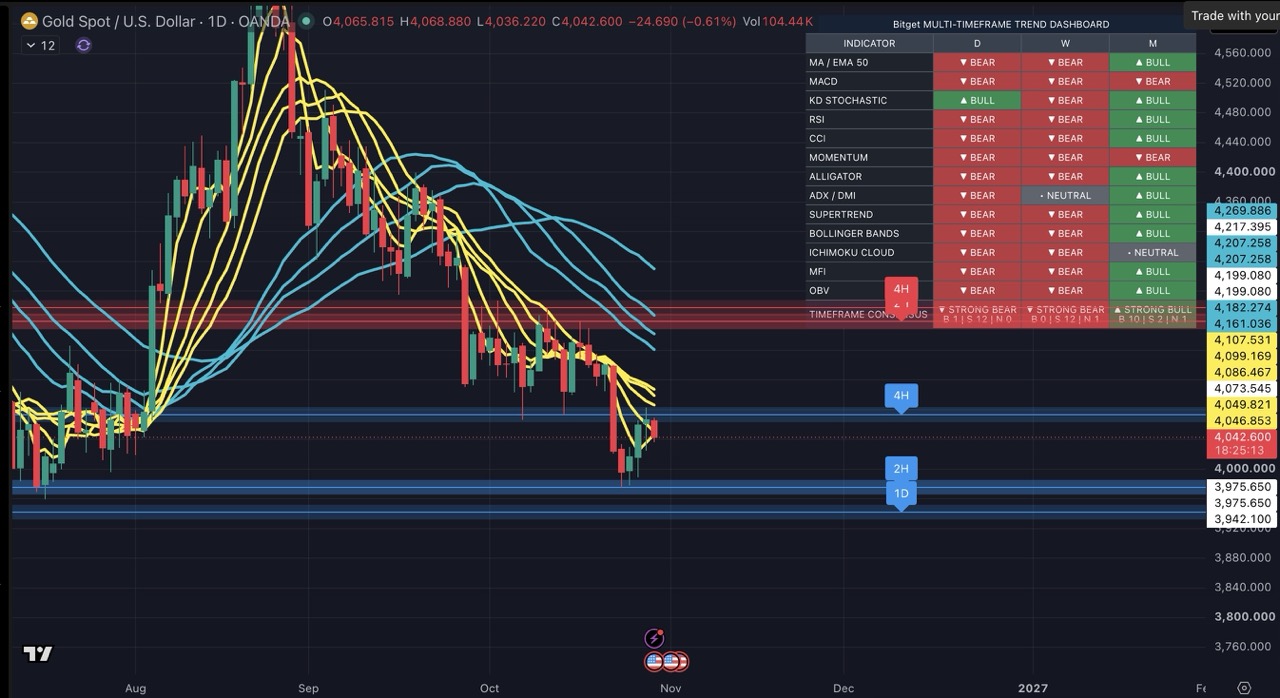
今週、ゴールドは2つの力の綱引きに直面しています。
一方では、Fedのタカ派姿勢、利上げを支持する2人の反対票、金利がより長期間高止まりするとの予想が、米ドルと米国債利回りを支えています。これにより、利回りを生まない資産を保有する機会費用が上昇し、XAUUSDに圧力がかかります。
他方では、中東で外交的な緊張緩和の兆候が見られるものの、海上輸送の安全、原油供給、軍事配備、制裁政策を巡る不透明感は依然として強く、安全資産需要がゴールド価格の下値を支える可能性があります。
ゴールドの短期的な方向性は、主にドル、実質利回り、地政学的リスクの相対的な変化に左右されます。
ゴールドの弱気要因:
- Fedが高金利を維持し、急速な利下げへの期待を抑える。
- Fed内部でタカ派の声が強まる。
- US02Y、US10Y、実質利回りが上昇。
- DXYが堅調さを維持。
- 地政学的リスクの緩和が継続。
- 米国株のリスク選好が改善。
ゴールドの支援要因:
- 中東紛争または海運リスクが再び激化。
- 米ドルと米国債利回りが下落。
- インフレデータが鈍化し、利下げ期待が再燃。
- バリュエーションまたは業績リスクにより米国株が調整。
- 経済データが悪化し、安全資産需要が増加。
- 原油価格の急騰によりインフレと市場のボラティリティが上昇。
注目銘柄:XAUUSD、DXY、US10Y、US02Y、UKOUSD、NAS100
III. 主要CFD資産の取引フレームワーク
| CFD資産 |
今週の主な材料 |
強気シナリオ |
主なリスク |
| XAUUSD |
DXY、実質利回り、Fedの政策、地政学的リスク |
利回り低下、ドル安、地政学的リスク上昇 |
タカ派的なFed、ドル高、実質利回り上昇 |
| NAS100 |
AI設備投資、業績、利回り、クレジットスプレッド |
AIの収益性改善、利回り低下、リスク選好の強まり |
高金利の長期化、バリュエーション調整、資金調達環境の引き締まり |
| US500 |
経済成長、業績、金利、セクターローテーション |
経済の底堅さ、堅調な業績、安定した利回り |
高インフレ、利回り上昇、企業見通しの悪化 |
| US30 |
資本財、金融、エネルギー、景気循環および政策テーマの取引 |
長期金利の安定、景気拡大の継続、バリュー株へのローテーション |
景気減速、信用リスク、財政の不透明感 |
| UKOUSD |
中東情勢、海運、供給、在庫、ドル |
供給途絶、船舶の安全悪化、在庫減少 |
外交的な緊張緩和、リスクプレミアムの縮小、供給増加 |
| DXY |
利回り格差、Fedへのタカ派的予想、安全資産需要 |
高金利の長期化、インフレ加速、リスク回避姿勢の強まり |
経済データの悪化、利下げ期待の再燃、リスク選好の改善 |
| US02Y / US10Y |
Fedの政策経路、インフレ、成長、財政面の供給 |
強いインフレ・雇用データ、よりタカ派的な発言 |
成長鈍化、インフレ緩和、金融緩和期待の高まり |
IV. 今週の主な注目点
Fed当局者の発言とタカ派的な意見の広がり
市場は、利上げを支持するFed当局者が増えるか、または市場による早過ぎる利下げの織り込みに明確に反対するかを注視します。タカ派の声が広がれば、DXY、US02Y、US10Yがさらに下支えされる可能性があります。
米国のインフレ、雇用、消費関連データ
Fedがフォワードガイダンスを減らす中、CPI、コアPCE、非農業部門雇用者数、失業率、賃金上昇率、小売売上高、新規失業保険申請件数の重要性が一段と高まります。
US02YとUS10Yが同時に上昇するか
短期および長期の米国債利回りが同時に上昇すれば、市場は高金利が長期化する環境をさらに織り込む可能性があります。これはDXYを支える一方、NAS100とXAUUSDを圧迫する可能性があります。
AI設備投資とテクノロジー企業の業績
市場は、AI投資が企業の売上高と収益性につながるかを引き続き評価します。テクノロジー株の見通しはAIの成長シナリオだけでなく、資本効率、資金調達コスト、キャッシュフローの質にも左右されます。
中東の外交協議と米国の対イラン政策
イランと地域諸国の外交協議が実質的な緊張緩和につながるかどうかは、原油の地政学的リスクプレミアムに影響します。米国の対イラン制裁、軍事配備、交渉姿勢は、UKOUSDの短期的なボラティリティを左右する重要な材料となる可能性があります。
ホルムズ海峡と紅海の海運リスク
原油価格が短期的に下落しても、船舶への攻撃、高水準の輸送コスト、保険料の上昇、航路変更が現物原油市場に引き続き影響し、Brent-WTIスプレッドを変動させる可能性があります。
V. 週間まとめ
今週の中心的なメッセージは、Fedは利上げを停止したものの、金融緩和へ転じたわけではないということです。
利上げを支持する2人の反対票、インフレリスクへの継続的な警戒、フォワードガイダンスの縮小、金利決定会合の回数を減らす計画はすべて、Fedが高い政策柔軟性を維持し、市場が利下げを早期に織り込むことを防ぎたいと考えていることを示しています。
労働市場が堅調さを維持し、経済成長が底堅く、AI設備投資も拡大し続ける中、Fedには金利をより長期間高水準に維持する余地があります。これは米ドルと短中期米国債利回りを支える可能性がある一方、高バリュエーションのテクノロジー株、ゴールド、その他の金利感応度の高い資産のボラティリティを高める可能性があります。
一方、中東の外交協議とリスクプレミアムの一部縮小により原油価格は下落しましたが、ホルムズ海峡の海運、高水準の輸送コスト、低い在庫、潜在的な供給途絶に関連するリスクは未解消です。UKOUSDは短期的に引き続きニュースに左右され、双方向に大きく変動する可能性があります。
短期トレーダーは、以下の市場間の関係に注目できます:
- Fedへのタカ派的予想が強まり、利回りが上昇:
DXYとUS02Yには支援材料となる一方、XAUUSDとNAS100にはマイナスとなる可能性があります。
- インフレが鈍化し、経済データが悪化:
市場は将来の利下げを再び織り込み、ゴールド、成長株、一部のリスク資産に追い風となる可能性があります。
- AIテーマは堅調さを維持する一方、利回りが上昇:
NAS100は構造的な下支えを維持する可能性がありますが、銘柄間および業界間の格差が拡大する可能性があります。
- 中東情勢が緩和:
UKOUSDのリスクプレミアムがさらに縮小し、エネルギー関連資産のボラティリティが高まる可能性があります。
- 海運またはエネルギーインフラのリスクが激化:
原油、ゴールド、安全資産が急速に反発し、市場全体のボラティリティが上昇する可能性があります。
💡 Fedのデータ依存型アプローチ、ドルと米国債利回りの動向、中東情勢が原油のリスクプレミアムに及ぼす影響に注目してください。
来週、市場は引き続きFedの決定、インフレ・雇用データ、テクノロジーセクターの設備投資見通し、中東の地政学的情勢を消化していく見込みです。主要データの発表時や予期せぬ事象が発生した際には、流動性の低下、スプレッドの拡大、価格ギャップのリスクが生じる可能性があります。
トレーダーはBitget CFDを利用して、US500、NAS100、US30、XAUUSD、UKOUSD、DXY、US02Y、US10Yなどの主要銘柄を確認でき、金利、米ドル、AI、原油価格、地政学による機会に応じて柔軟にポジションを構築できます。CFDはリスクの高いレバレッジ商品です。トレーダーは損切を設定し、ポジションサイズを管理して、イベントリスクを慎重にコントロールする必要があります。
Bitgetが提供するすべての取引教育は、教育目的のみに提供されるものであり、金融アドバイスとみなされるべきではありません。共有される戦略および例は参考情報にすぎず、実際の市場状況を反映していない場合があります。CFD取引には、元本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解していることを確認してください。Bitgetは、ユーザーが行ういかなる取引判断についても責任を負いません。


- I. 週間市場サマリー
- II. 今週の主要市場テーマ
- III. 主要CFD資産の取引フレームワーク
- IV. 今週の主な注目点
- V. 週間まとめ
 US500:3日間の上昇は、12月利上げの確率73%を乗り越えられるか?2026-10-29 | 5m
 FRBの主要決定を徹底解説:2票の反対票、金利決定会合の削減、物価安定を最優先2026-10-29 | 5m
 原油価格が急落:イランが地域協議を開始、中東のリスクプレミアムを市場が再評価2026-10-27 | 5m