
9月第1週に3つのアルトコインが強い蓄積を示す

9月初、Ethereum、Euler、Maple Financeの3つのアルトコインはリザーブが大幅に減少し、投資家による強い蓄積と今後の価格モメンタムの可能性を示唆しています。
9月第1週の暗号資産市場の時価総額は約3.8兆ドルの狭いレンジで推移し、次の動きを待っている状況です。ブレイクアウトとなるのか、それとも売りが優勢となるのか、市場はまもなく答えを出すかもしれません。このような状況下で、いくつかのアルトコインの取引所準備金が急激に減少しました。
これらのアルトコインは独自の勢いを持っています。市場全体のセンチメントが好転すれば、その相乗効果によって早期購入者に恩恵がもたらされる可能性があります。
1. Ethereum (ETH)
過去2か月間、上場企業がETHを蓄積しているというニュースがほぼ毎日のように報じられています。
Strategic ETH Reserveのデータによると、9月5日時点で企業は戦略的ETH準備金として470万ETH超(205億ドル以上相当)を購入しています。
その結果、取引所におけるETHの量は急激に減少しました。最近数か月でその減少ペースは加速しており、チャートの傾きがそれを示しています。
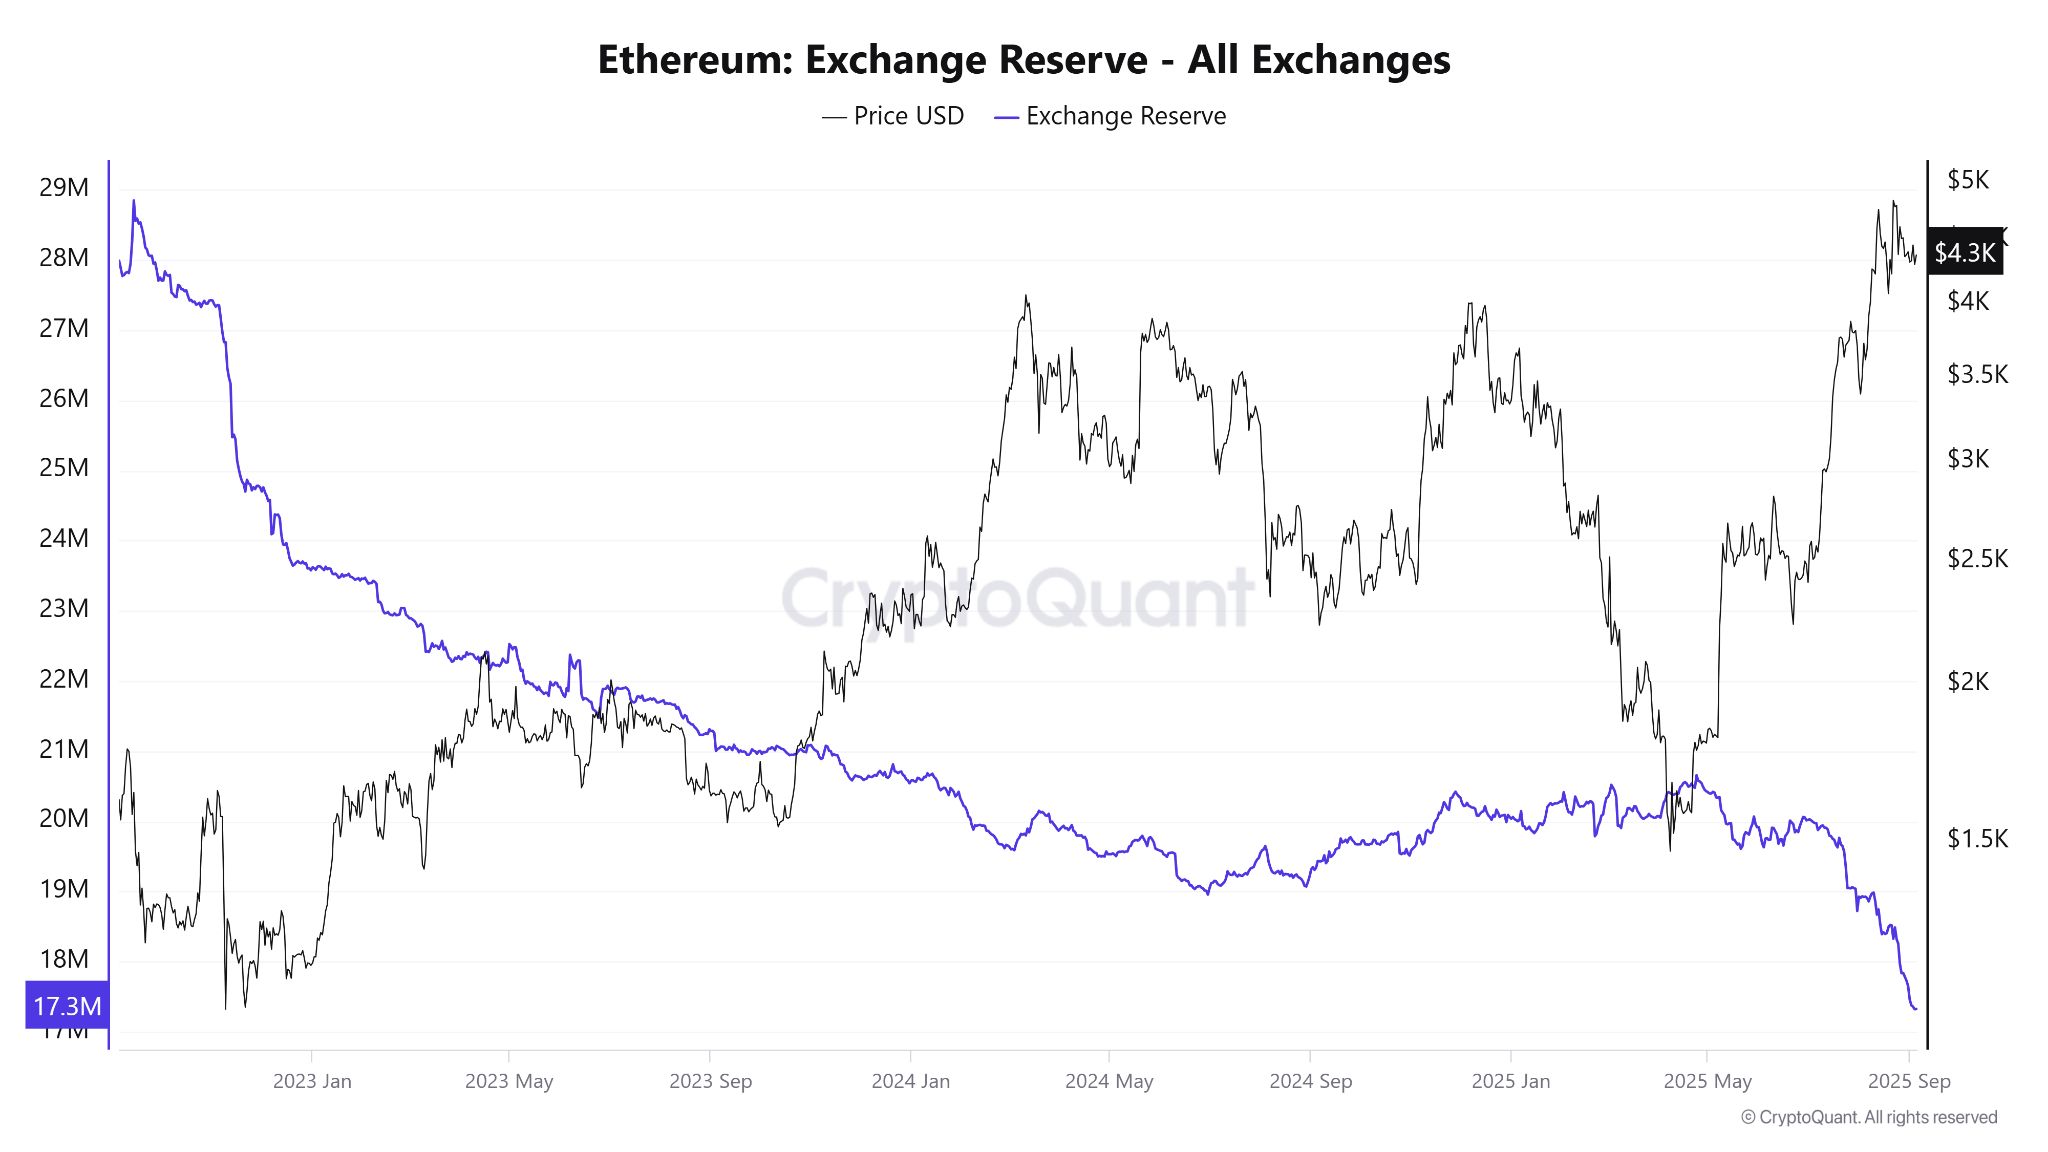 Ethereum Exchange Reserve. Source: CryptoQuant.
CryptoQuantのデータによると、9月第1週時点で取引所に残っているETHは約1,730万ETHのみとなっています。BeInCryptoの最近のレポートでは、ETHが希少な供給ショックに直面していると警告しています。
一方、EcoinometricsはEthereum ETFへの資金流入がBitcoinとの差を縮め続けていると報告しています。これは投資家の関心がETHに向かっていることを示しており、注目すべき動きです。
「7月中旬以降、Bitcoin ETFへの資金流入は横ばいとなっています。対照的に、Ethereumはローンチ以来最も強い資金流入の連続を記録しています。Bitcoinが依然として大きなリードを保っていますが、Ethereumは急速に追い上げています」とEcoinometricsは指摘しています。
2. Euler (EUL)
Santimentのデータによると、Euler (EUL) の取引所準備金は9月第1週に1年ぶりの低水準となる358,000 EULまで減少しました。
8月下旬のピーク時(795,000 EUL)から、437,000 EUL以上が取引所から引き出されています。
興味深いことに、この蓄積はEULがBithumbに上場される1週間前に発生しており、その後価格は30%以上急騰しました。
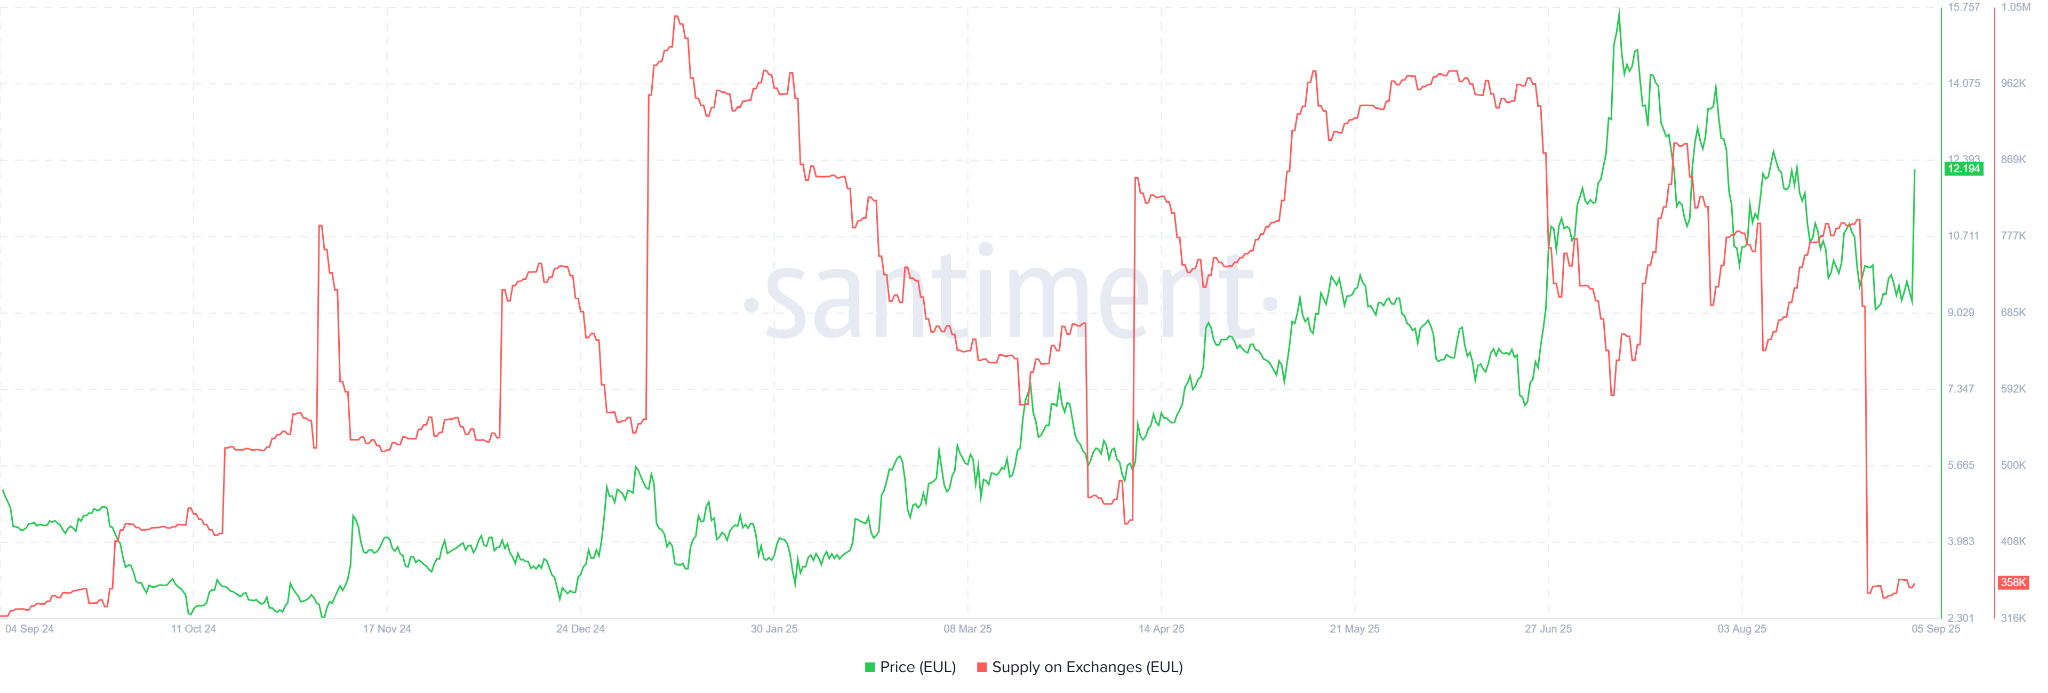 EUL Supply On Exchanges. Source: Santiment
オンチェーンデータによれば、スマートマネーは発表前に早期にEULを蓄積していたことが示唆されています。しかし、その動機は単なる「ニュースで売る」トレードを超えている可能性があり、プロジェクトへの投資家の信頼が高まっていることを反映しているかもしれません。
BeInCryptoの最近のレポートによると、このレンディングプロトコルのTVL(Total Value Locked)は9月に過去最高の15億ドル超に達しました。さらに、プロトコルの収益と手数料は2025年に500%以上急増しており、強いユーザーの採用を示しています。
3. Maple Finance (SYRUP)
Santimentのデータによると、SYRUPの取引所準備金は3か月ぶりの低水準となる6,115万SYRUPまで減少しました。9月初め以降、2,000万SYRUP以上が取引所から流出しています。
チャートによれば、この下降トレンドは7月から始まっています。しかし、SYRUPの価格は0.5ドル付近で推移し、0.6ドルを上抜けていません。
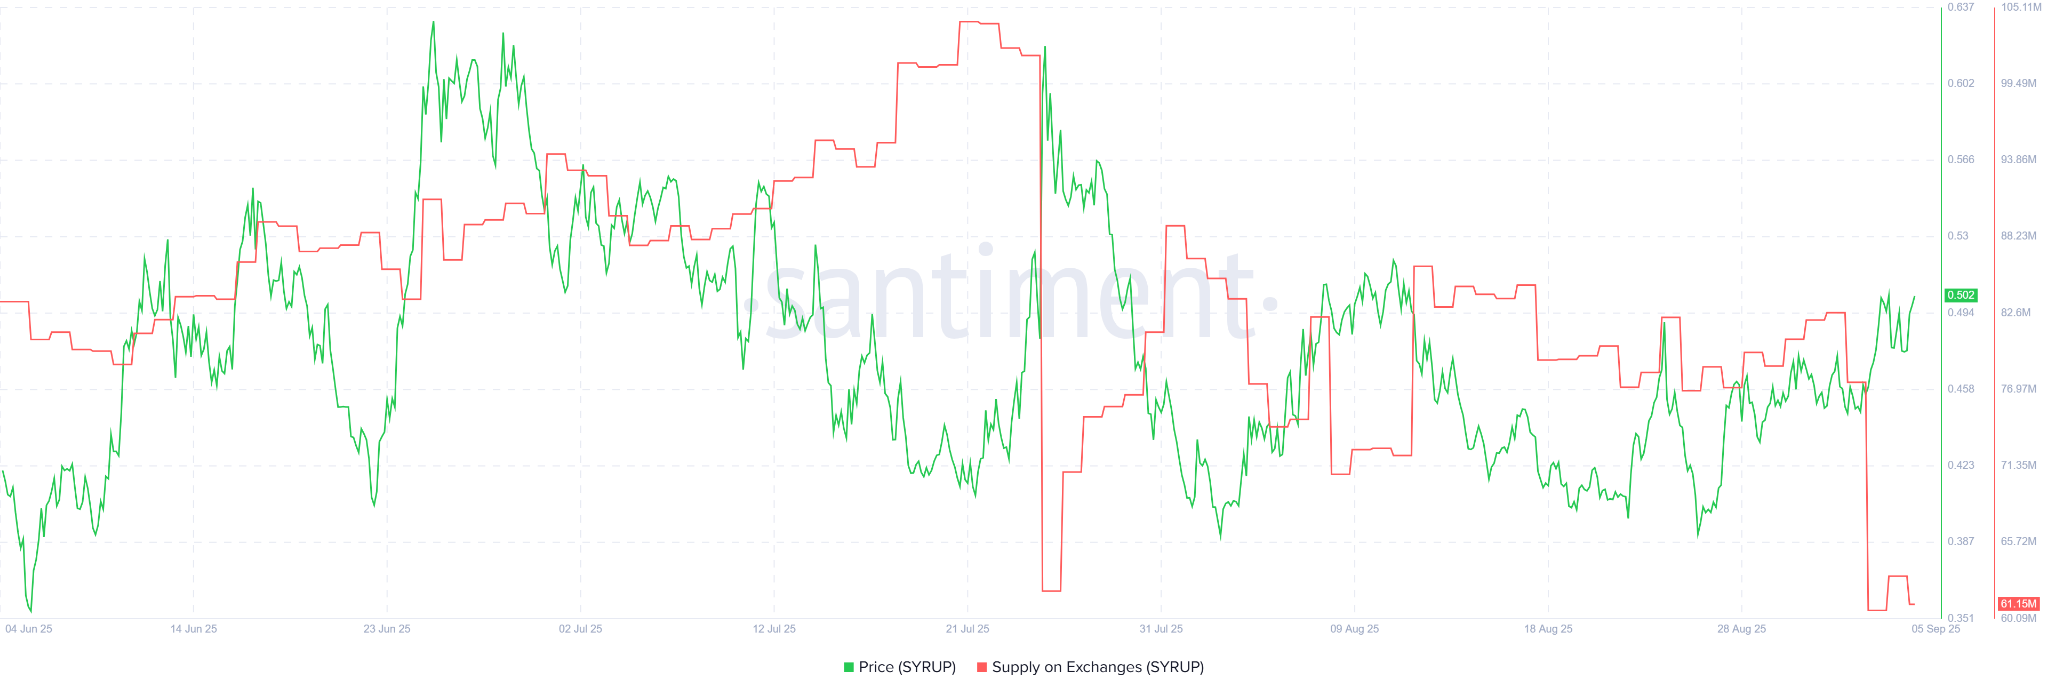 SYRUP Supply On Exchanges. Source: Santiment.
この蓄積は、SYRUPへの投資家の信頼が再び高まっていることを示唆しており、価格上昇の土台となる可能性があります。
DeFiLlamaの追加データによると、Maple FinanceのTVLは今年600%急増し、2025年初頭の3億ドルから9月には過去最高の21.8億ドルに達しました。このデジタル資産レンディングプラットフォームは現在、運用資産(AUM)が33.5億ドルに上ると報告しています。これらの数字は、SYRUPの上昇余地を強調しています。
これら3つのアルトコインはいずれも、Ethereumおよびそのエコシステム内のプロジェクトという共通のテーマを持っています。このストーリーは、年末まで市場の主要な原動力となる可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
高金利は米株の「終焉者」ではない?利益こそが重要?
JPモルガンは、利益の増加率こそが米国株式の評価耐性を決める鍵だと考えています。1950年以降のデータによれば、10年米国債の利回りとS&P500の評価は「逆U型」の関係を示しており、現在の利益水準では、利回りがおよそ5%-6%になると評価が明らかに圧縮されます。利益の増加率が15%以上維持されれば、評価にはまだ再評価の余地があります。もし利回り曲線が弱気相場で急傾斜化すれば、エネルギーや金融などの循環型セクターがより恩恵を受ける一方、もしフラット化すればテクノロジー株が相対的に優位となります。
バーキー新時代の「異常な値」投資アート

シェブロン(CVX.US)は、中東の供給停止をヘッジするための新たな道を模索し、アルゼンチンと地中海に注目して世界のLNG成長を推進し、インドとの取引を目指している
シェブロン社はアルゼンチンおよび地中海地域に注目し、世界的な液化天然ガスの成長を模索しており、インドとの合意を目指しています。

エネルギーや食品価格の圧力が強まり、インフレ再燃の可能性も!イングランド銀行はもはや「冷静」でいられないかもしれない 市場では利上げ観測が急上昇
未解決の中東戦争によるエネルギー価格の上昇圧力が急速に高まっています。新たなリスクも迫っており、インフレが来年の大半の期間、イングランド銀行の2%目標を上回り続ける可能性があります。

暗号資産価格
もっと見る


