
Fidelityによると、bitcoinの非流動供給量は2032年までに830万に達する可能性がある

現在流通しているBitcoinの約42%、すなわち830万Bitcoin
BTC$115,140は、資産運用会社Fidelityによると、現在のBitcoinトレジャリー企業の購入ペースが続けば2032年までに「非流動的」になる可能性があります。
月曜日に 発表されたレポートで、Fidelityは供給が非流動的と見なされる可能性のある2つのグループを特定しました。その基準は、過去4年間で四半期ごと、または少なくとも90%の期間においてBitcoinの保有量が増加していることです。
これに基づき、Fidelityは2つのコホートを発見しました。長期Bitcoin保有者と、少なくとも1,000Bitcoinを保有する上場企業であり、後者は今年増加しています。
Bitcoinの非流動的供給は、市場で利用可能な量が減少することを意味し、これはBitcoinの価格にとってプラスとなる可能性があります。
「この2つのグループを合わせると、2025年末までに600万Bitcoin以上、つまり存在する全21百万Bitcoinの28%以上を保有することになると推定しています」とFidelityは述べています。
長期Bitcoin保有者は、少なくとも7年間ウォレットからBitcoinを移動させていない者と定義されており、2016年以降、供給量の減少は見られていません。
2つ目のグループである、少なくとも1,000BTCを保有する上場企業も、一般的にBitcoin保有を強く維持しており、供給量の減少が見られたのは2022年第2四半期の1回のみです。
このコホートは今後も増加する可能性があり、現在105社の上場Bitcoin保有企業があります。現在、上場企業は969,000BTC以上、すなわちBitcoinの総供給量の4.61%を保有していると、Bitboのデータによれば報告されています。
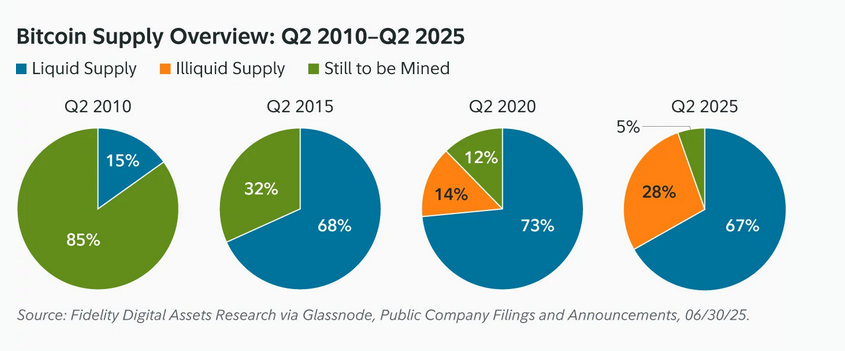 Bitcoinの供給は過去15年間で劇的に変化しました。出典: Fidelity
Bitcoin供給の42%が非流動化へ
今後を見据え、Fidelityは2032年第2四半期までに830万BTCが非流動的になる可能性があると予測しています。
同社は、少なくとも7年間BTCを保有し続けているウォレットグループが、過去10年間と同じペースで供給を増やし続けると仮定してこの数字を算出しました。
同社は、追加の上場企業による供給不足は考慮していません。
「2025年第2四半期末時点で、Bitcoinの流通供給量は約1,980万でした。そのうち、約42%、すなわち830万Bitcoin以上が2032年第2四半期までに非流動的と見なされると推定しています。」
クジラによる売却の可能性
レポートでは、2つのグループを合わせて現在、平均価格$107,700で6,280億ドル相当のBitcoinを保有しており、これは昨年の2倍となっていることが強調されました。
これにより、クジラがBTCを売却し始めた場合、Bitcoinの価格がどうなるかという疑問が生じます。
Bitcoinクジラは過去30日間で合計127億ドル相当のBTCを売却しており、これは2022年半ば以降で最大の売却規模です。一方、CoinGeckoによると、Bitcoinの価格は過去30日間で2%下落しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIエージェントがクラウドコンピューティングの第二の成長曲線を点火!ウォール街大手がIaaS拡張ブームとPaaS価値再評価を解析し、誰がTokenブームの本当の利益を手にしているのか?
CoreWeaveのような新興のクラウド勢力が急速に台頭する中、AIクラウドコンピューティング分野で潜在的なIaaS/PaaSの勝者となりうる企業として、バーンスタインはMicrosoft (MSFT.US)、Oracle (ORCL.US)、およびMongoDB (MDB.US)に対して最も積極的な「アウトパフォーム」評価を与えています。
ウォール街が眠れない夜へ!米国株式「23/5」取引モデルのカウントダウン、世界中の資金リレーは長期強気相場を強化できるのか?
12月6日から、米国株式取引所は通常の取引時間および既存のプレマーケットやアフターマーケット以外に、ニューヨーク時間の午後9時から午前4時までのオーバーナイト取引時間を追加します。今回の拡大は、外国人投資家の需要が高まっていることに対応し、暗号資産や予測市場との競争を目的としています。オーバーナイト取引量は1年前に比べて358%増加しています。
予想外の雇用統計、米国債は下落せず:ウォール街が本当に懸念していることが現れた
予想外の雇用統計が短期の利上げ予想を抑制したものの、長期金利には影響を与えなかった——ウォール街の本当の懸念は、次回の利上げからより厄介な問題へと移っている。つまり、借入コストが下がらない場合、経済がどれほど持ちこたえられるのかという点だ。
日本銀行の利上げやトランプ氏の警告も効果なし?ヘッジファンドが再び円をショート
ヘッジファンドはわずか2週間で「円高への賭け」から再び円を売る方向へ転換しました。市場は再び米日金利差に注目しています。日本銀行が利上げのペースを速めない限り、円売りの論理は依然として有効です。
暗号資産価格
もっと見る


