
米国下院議員、SECに対し暗号資産401(k)アクセスの迅速化を要請

米国議会の議員たちは、SECに対しトランプ大統領の大統領令を実施し、401(k)投資家が暗号資産へアクセスできるよう求めている。これにより、米国の9,000万人のリタイアメントセーバーに影響を与える可能性があり、市場の粘着性が今後数年間で暗号資産への大規模な投資フローを促進する可能性がある。
米国下院金融サービス委員会の9人のメンバーは月曜日、証券取引委員会(SEC)に対し、Donald Trump大統領の8月7日の大統領令を実施するよう要請しました。この命令により、米国人が401(k)プランを通じて暗号資産に投資できるようになる可能性があります。
委員長French Hillおよび資本市場小委員会委員長Ann Wagnerが率いるこの連合は、これまで高所得者層の投資家に限定されていた代替資産へのアクセスが広がる可能性を強調しました。
SECに規制ガイダンスの提供を要請
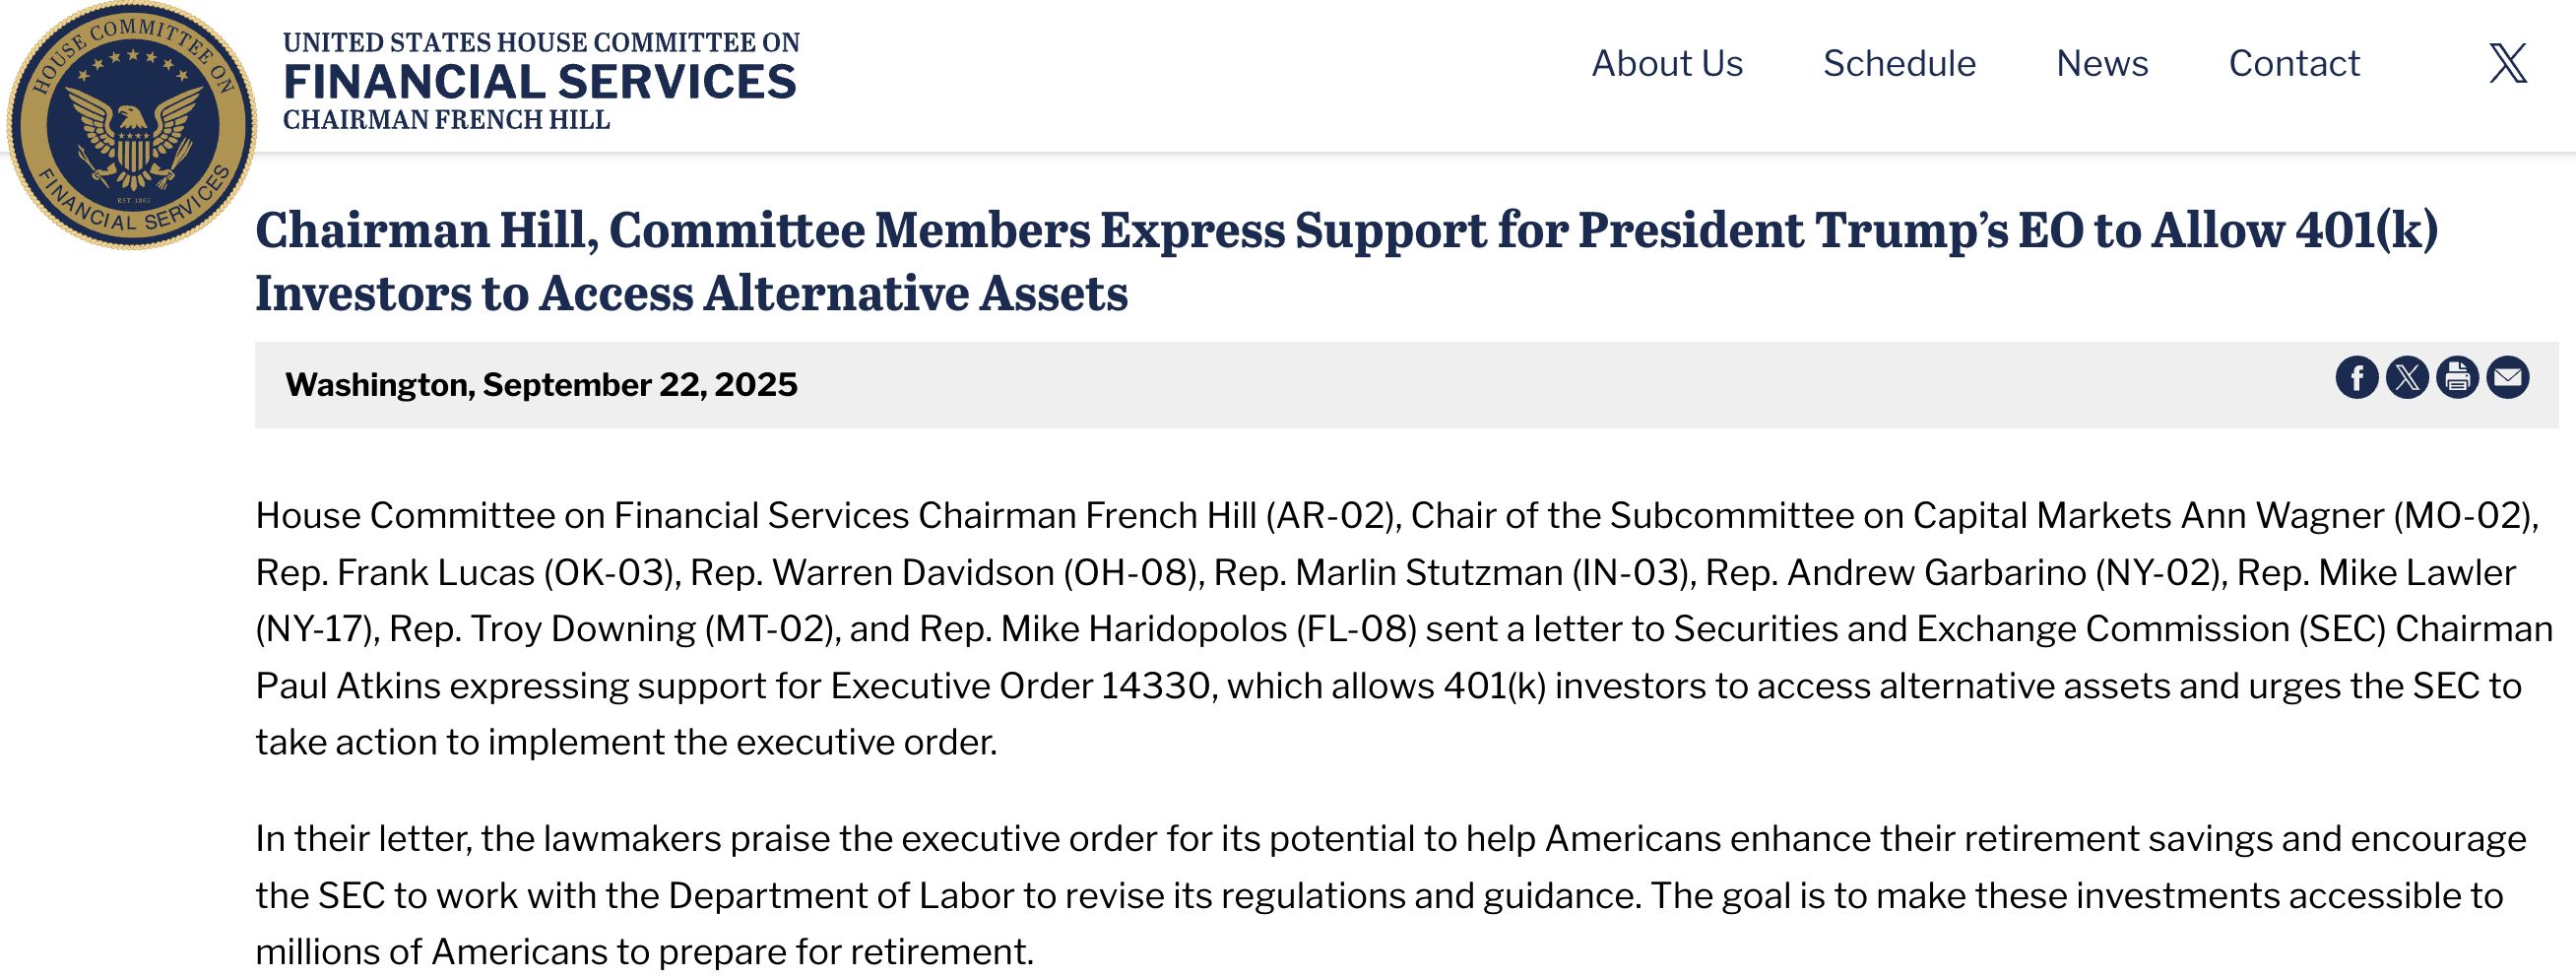
SEC委員長Paul Atkins宛ての書簡の中で、議員らはSECと労働省(DOL)が迅速に連携し、参加者主導型確定拠出型プランの規則を更新するよう求めました。完全に実施された場合、この取り組みは約9,000万人の米国の退職貯蓄者に直接影響を与える可能性があります。
「退職準備を進めるすべての米国人は、プラン受託者が適切と判断した場合、代替資産への投資を含むファンドにアクセスできるべきです」と書簡には記されています。
また、議員らは119回議会で進行中の超党派法案にも言及し、「適格投資家」の定義を現代化しようとしています。これは、一般の米国人がより広範なプライベート市場やデジタル資産にアクセスすることを妨げてきた長年の障壁です。
この点は401(k)の暗号資産アクセスの取り組みとは別ですが、投資機会の拡大を目指す全体的な動きを後押ししています。
401Kの粘着性は暗号資産に大きな影響を与える可能性
アナリストによれば、401(k)プラン内で暗号資産への割り当てがわずかでも、かなりの投資フローが生まれる可能性があります。プランのわずか10%で0.1%のデフォルト割り当てが行われた場合でも、10億ドル以上の暗号資産エクスポージャーとなり、より広範な導入シナリオでは数十億ドル規模に達する可能性があります。
特に、401(k)投資の持続性(スティッキネス)は、参加者の投資行動や暗号資産への割り当てに強い影響を与えます。2025年のVanguardレポートによると、米国のプラン参加者の84%がターゲットデートファンドを利用しており、拠出割合は2015年の46%から現在は64%に増加しています。注目すべきは、2024年にこれらの投資家のうち取引を行ったのはわずか1%であり、ターゲットデートファンドを含むデフォルト割り当てが投資家の行動にどのように影響するかを示しています。
SECが迅速に対応すれば、この命令は米国の退職計画を再定義し、参加者が長期ポートフォリオを新興資産クラスに合わせることを可能にします。今後のステップとしては、SECのガイダンス、規制の改訂、商品申請があり、その後プラン委員会が投資方針を調整できるようになります。
一方で、市場関係者は退職プラン構造に意味のある変化がすぐには起こらない可能性があると警告しています。一部の予測では、実質的な調整は2026年以降に遅れる可能性があると示唆されています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国債の利回りが高止まり!高い借入コストが米国経済に持続的な影響を与え、AI投資ブームと実体経済の乖離がさらに深まる
10年物米国債利回りが5%を超えて維持される中、投資家は短期的な市場の変動よりもさらに重要な問題に注目し始めています。それは、米国の借入コストが長期間高止まりした場合、経済や金融市場にどのような影響が及ぶのかという点です。
昨夜の米株市場 | 9月の非農業雇用者数の減速が米連邦準備制度の利上げ休止を支持、三大指数は上昇 SpaceX(SPCX.US)は7.35%上昇
取引終了時点で、ダウ・ジョーンズ指数は250.88ポイント上昇し、上昇率は0.49%、51177.44ポイントとなりました。S&P500指数は56.32ポイント上昇し、上昇率は0.73%、7722.77ポイントとなりました。ナスダック総合指数は319.27ポイント上昇し、上昇率は1.19%、27190.86ポイントとなりました。
ウォッシュは利率の先行指標を軽視、FRB(米連邦準備制度理事会)の二人の高官の発言が依然として市場を動かしている、10月の利上げ予測が大幅に冷え込む
連邦準備制度理事会(FRB)のパウエル議長が、先行き指針によって市場に明確な金利の方向性を示す意向がないと明言しているにもかかわらず、今週FRBの2人の高官による発言は依然として投資家の期待に大きな影響を与えました。

フランスとドイツの国債利回り格差が欧州債務危機以来の最高水準に急上昇、欧州中央銀行は「悪夢の状況」に直面:市場を救うか、信用を守るか?
仏独の10年債利回りスプレッドは約150ベーシスポイントに上昇し、2012年の欧州債務危機以来の高水準となっています。フランスの5年物クレジット・デフォルト・スワップ(CDS)は約87ベーシスポイントに上昇し、2013年初頭以来の最高値となっています。市場では欧州中央銀行がTPIツールを発動するかどうかが憶測されていますが、フランスの問題は実際に存在する財政赤字の失制御や政治的停滞に由来しており、「根拠のない無秩序な」市場売却が原因ではありません。欧州中央銀行が介入すれば信頼性が損なわれる可能性があり、介入しなければリスクが拡大する可能性があります。

暗号資産価格
もっと見る


