
Asterの取引量が異常?20倍の成長速度に隠された操作疑惑を解明

ユーザーの受け入れ曲線やコアメカニズムのアップグレードだけでは、Asterの今回の急速な台頭を十分に説明することはできません。
ユーザーの受け入れ曲線やコアメカニズムのアップグレードだけでは、Asterの今回の急速な台頭を十分に説明できません。
執筆:DeFi Warhol
翻訳:Saoirse,Foresight News
過去1週間、私はAsterプラットフォームの取引量急増の状況を深く調査し、Hyperliquidプラットフォームと比較しました。調査の結果、Asterの取引量の増加は自然な成長ではなく、人為的に取引量を押し上げ、自己売買によるウォッシュトレード(偽の取引活発度を作り出す取引)、および協調的な操作の結果であることが明確に示されました。
以下は私の分析論点です。
なぜこの調査を行ったのか
2025年9月16日から23日までのわずか7日間で、Asterの日次取引量は10億ドルから200億ドルへと急増し、この成長はすぐに私の疑念を引き起こしました。20倍の増加は、私が追跡してきたすべてのコンプライアンスDeFiプラットフォームの中でも最速の成長速度を上回っています。
同時に、Asterの未決済契約量(OI)は約33倍に急増(370万ドルから9月24日には13億ドルへ)、ロック総価値(TVL)は30日間で約500%増加しました。これに対し、Hyperliquidプラットフォームの同期間の各指標は安定した自然成長を示しています。
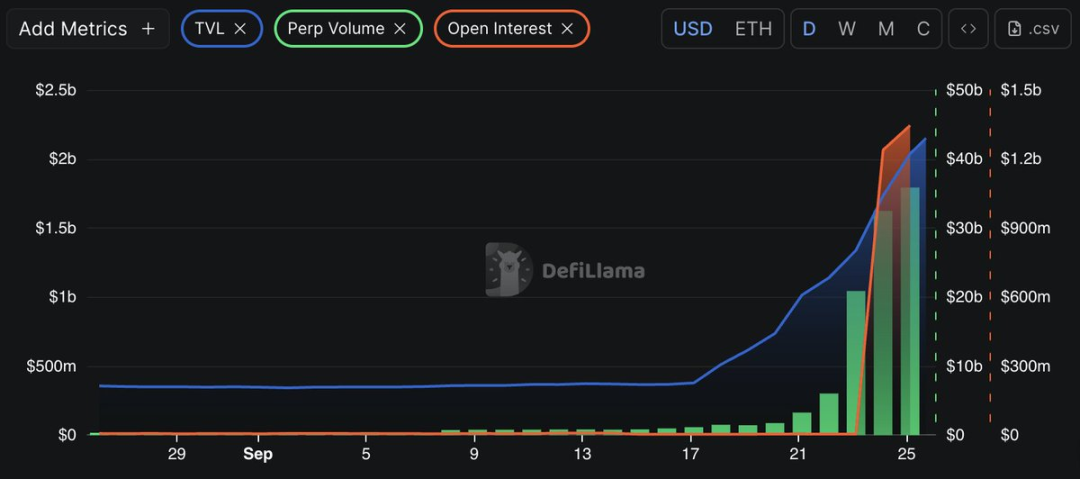
Asterの成長規模、タイミング、スピードから、私が調査せざるを得なかったのは、私たちが目にしているのは本当にプラットフォームユーザー数の爆発的な増加なのか、それとも人為的な操作の結果なのか、という点です。
取引量の異常
9月17日のAsterプラットフォームデータ:
- 取引量:11億ドル
- ロック総価値(TVL):3.78億ドル
- 未決済契約量(OI):362万ドル
9月24日のAsterプラットフォームデータ:
- 取引量:320億ドル
- ロック総価値(TVL):17億ドル
- 未決済契約量(OI):12億ドル
これに対し、Hyperliquidは同期間中、常に比較的安定した取引量パターンを維持しています。Hyperliquidの取引量の安定性は、Asterの取引量急増が人為的であることを際立たせています。
コンプライアンスのある取引量の増加は通常、ユーザー受け入れ曲線(ユーザー数が徐々に増加する法則)に従い、かつプラットフォームの基礎プロトコルの根本的な最適化と関連しています。しかし、この2点だけではAsterの今回の急速な台頭を十分に説明できません。
大口送金とウォッシュトレードの特徴
- 過去7日間で、プラットフォーム上で1000万ドル超の大口送金が156件発生し、1件あたりの平均送金規模は4520万ドルに達しました。これは典型的なDeFi取引レベルを大きく上回っています。
- 9月25日、FalconXは6時間以内に8件の送金を完了し、総額は6.804億ドルに達しました。送金パターンの分析から、取引所と未知のウォレットアドレス間で協調的な操作が存在し、その操作タイミングはAsterの取引量急増と完全に一致しています。
- 9月24日、3時間以内にBinance取引所からAaveへ連続して7件のUSDT送金が行われ、総額は8.7767億ドルに達しました。この一連の送金はちょうどAsterの取引量急増の直前に発生しています。このタイミングの関連性と送金行動のシステマティックな特徴から、組織的な流動性操作が存在し、その目的は人為的に取引指標を押し上げることにあると考えられます。
手数料と収益構造
DeFiLlamaのデータは、私の疑念を裏付けています:
- 24時間手数料収入:1203万ドル
- 30日間手数料収入:2790万ドル
- ロック総価値(TVL):22億ドル
これにより、Asterの日次手数料収入とロック総価値の比率は約0.55%となり、この比率はHyperliquidプラットフォーム(約0.04%)の14倍です。
さらに重要なのは、Asterの手数料収入のうち、純収入に転換できるのはわずか59%であるのに対し、Hyperliquidの手数料転換効率は約99%に達しています。この差異は、Asterの手数料収入の多くが人為的な循環取引(繰り返し売買による偽の手数料生成)によるものであり、実際のトレーダーによる持続可能な収入ではないことを示しています。
ポイント制度
さらに、Asterはユーザーの取引活発度と取引量に応じてポイントを付与するポイント制度を導入しました。
この制度の重要な問題点は、ユーザーに取引量を押し上げる動機を直接与えていることです:
- ウォッシュトレーダーは、循環取引による手数料獲得に加え、取引量を稼ぐことでポイントを獲得し、報酬と交換できるようになりました;
- この制度は実質的に「ユーザーのロイヤリティ」を口実に、循環取引(実際の資金移動のない偽の取引)を「合法化」しています;
- ポイント制度の導入タイミングは、Asterの疑わしい成長のピーク期とちょうど重なっており、このタイミングは制度設計の目的が操作行為の継続と、その正当化にあることを示しています。
私の結論
Asterの成長は自然な成長ではなく、主な根拠は以下の通りです:
- 7日間で日次取引量が20倍に急増;
- 未決済契約量が33倍に急増;
- 日次手数料収入が1200万ドルに達するが、純収入転換率は極めて低い;
- Binance Smart Chain(BSC)への高い依存と、クロスチェーンウォッシュトレードの循環(異なるブロックチェーンネットワーク間での偽の取引による取引量の水増し)が存在;
- ポイント制度が操作動機をさらに拡大している。
総じて、Asterの成長は組織的な協調操作によるものであり、真のユーザーによる認知やビジネス成長ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIの評価に対する意見の相違が激化!Anthropic IPO:熱狂的なシリコンバレーは2兆ドルを主張、冷静なウォール街は1.5兆ドルだけ認める
AnthropicのIPOの評価についての議論は、シリコンバレーとウォール街の間の価格設定のギャップを明らかにしています。シリコンバレーのベンチャーキャピタリストたちは依然としてAIの成長に高値で投資しており、一部の投資銀行は初期段階で約2兆ドルの評価額を議論しています。一方、ウォール街の公開市場の機関は、高金利、計算能力への資本支出、継続的な資金調達の圧力に注目し、1.5兆ドルの評価に傾いています。
マイクロン(MU.US) 第4四半期カンファレンスコール:経営陣が「需給バランスのタイミングは見えない」と強調、来年の出荷の75%はすでに確定、2028年は2027年よりもさらに逼迫する
マイクロン・テクノロジー(MU.US)の経営陣は第4四半期の電話会議で楽観的なメッセージを発信し、AIによるメモリ需要が引き続き力強いこと、2027年および2028年に供給と需要が逼迫した状態が維持されると述べました。
Museを体験した後、Airbnbを全て売却しました
Airbnbに多額を投資していたベテランのアナリストが、Meta AIのアプリMuseをわずか10日間体験した後、Airbnbの持ち株をすべて売却する決断を下しました。彼によると、Museは彼の好みを理解するだけでなく、Airbnbを経由せずに直接宿泊予約もでき、その価格は60%も安くなるとのことです。AIエージェントが価格比較や予約の変更・キャンセルを自動で行い始めることで、インターネットプラットフォームが依存してきた「トラフィックの堀」が脅かされ、「能動型EC」の時代が幕を開けつつあるのかもしれません。
ゴールドマン・サックス:AIはまず苦しみ、その後に甘さが来る
暗号資産価格
もっと見る


