
OndoのOasis Pro買収、米国での展開拡大とONDOブレイクアウトへの期待を高める

Ondo FinanceによるOasis Proの買収は、規制遵守および機関投資家向けRWAトークン化への重要な転換点となっています。ONDOの価格が勢いを増している一方で、長期的なブレイクアウトは円滑な統合と投資家の持続的な信頼にかかっています。
Ondo Financeは、複数のSEC登録ライセンスを保有するOasis Proの買収を完了したことで、大きな注目を集めています。
この動きは、急速に成長するReal World Assets(RWA)分野におけるOndoの戦略的なマイルストーンを示していますが、重要な疑問は残ります:ONDOは本当にブレイクアウトする勢いを持っているのでしょうか?
DeFiからTradFiへ:Oasis Proとの戦略的飛躍
Ondo Finance(ONDO)は、米国証券取引委員会(SEC)によって承認されたブローカーディーラー、オルタナティブ取引システム(ATS)、およびトランスファーエージェント(TA)ライセンスを含むOasis Proの買収を正式に完了しました。
「この買収により、トークン化証券市場が急速に加速し、2033年までに18兆ドルを超えると予測される中、Ondoはアクセスを拡大できるようになります」と発表で述べられています。
この買収は、Ondoが規制されたデジタル資産分野での存在感を深め、従来の金融(TradFi)とブロックチェーンのギャップを効果的に埋める重要な一歩となります。かつてはRWAトークンを発行するDeFiプロトコルだったOndoは、今や米国の金融フレームワーク内で合法的に運営できるインフラプレイヤーへと進化しており、これはオンチェーン資産への機関投資家の参入に不可欠な条件です。
DeFiエコシステム内では、OndoのTotal Value Locked(TVL)は最近過去最高の17.4億ドルに達し、第3四半期の収益と手数料は約1,370万ドルとなりました。
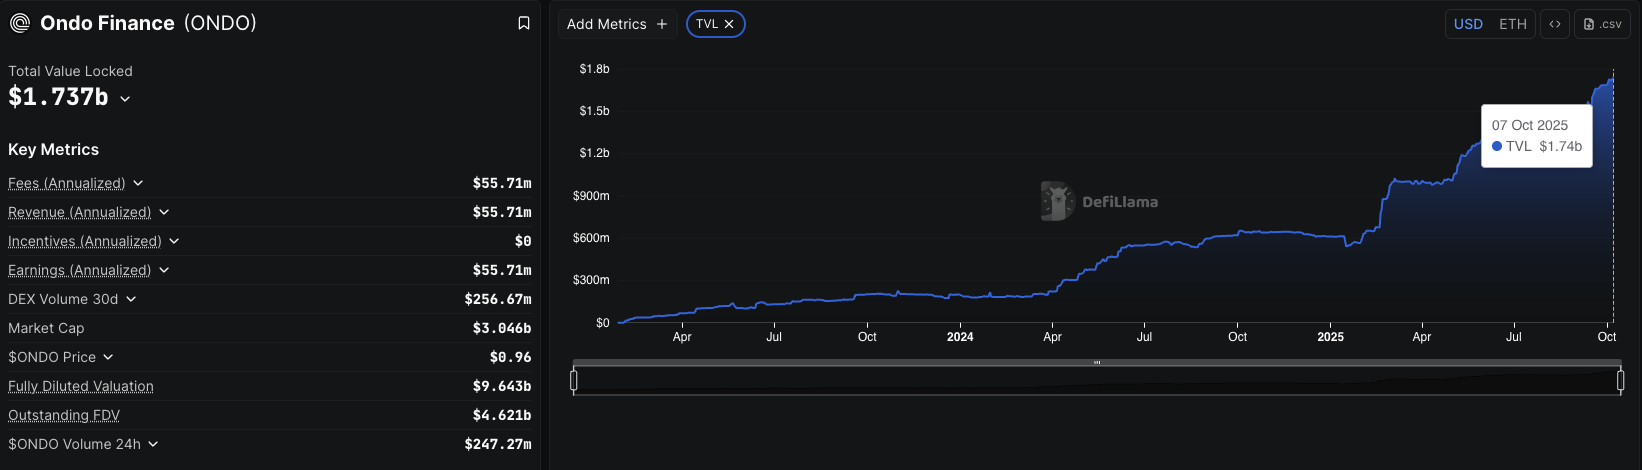 OndoのTVL。出典: DefiLlama
同時に、BeInCryptoは、Ondo Global Marketsがトークン化資産で3億ドルを突破したと報じており、トークン化された国債、株式、ステーブルコインへの強い資金流入を反映しています。
この傾向は、投資家が高い実質金利が続く中で、利回りを生み出し比較的安全な代替商品を求めていることから、現実世界のオンチェーンプロダクトへの需要が急増していることを示しています。
注目すべきテクニカルシグナル
執筆時点で、BeInCryptoのデータによるとONDOは0.94ドルで取引されており、過去24時間で2.84%上昇しています。テクニカルな観点からは、暗号資産アナリストのAliが0.86ドル付近に強いサポートゾーンがあると指摘しており、強気の勢いが続けば次の上値目標は1.12ドルとなります。
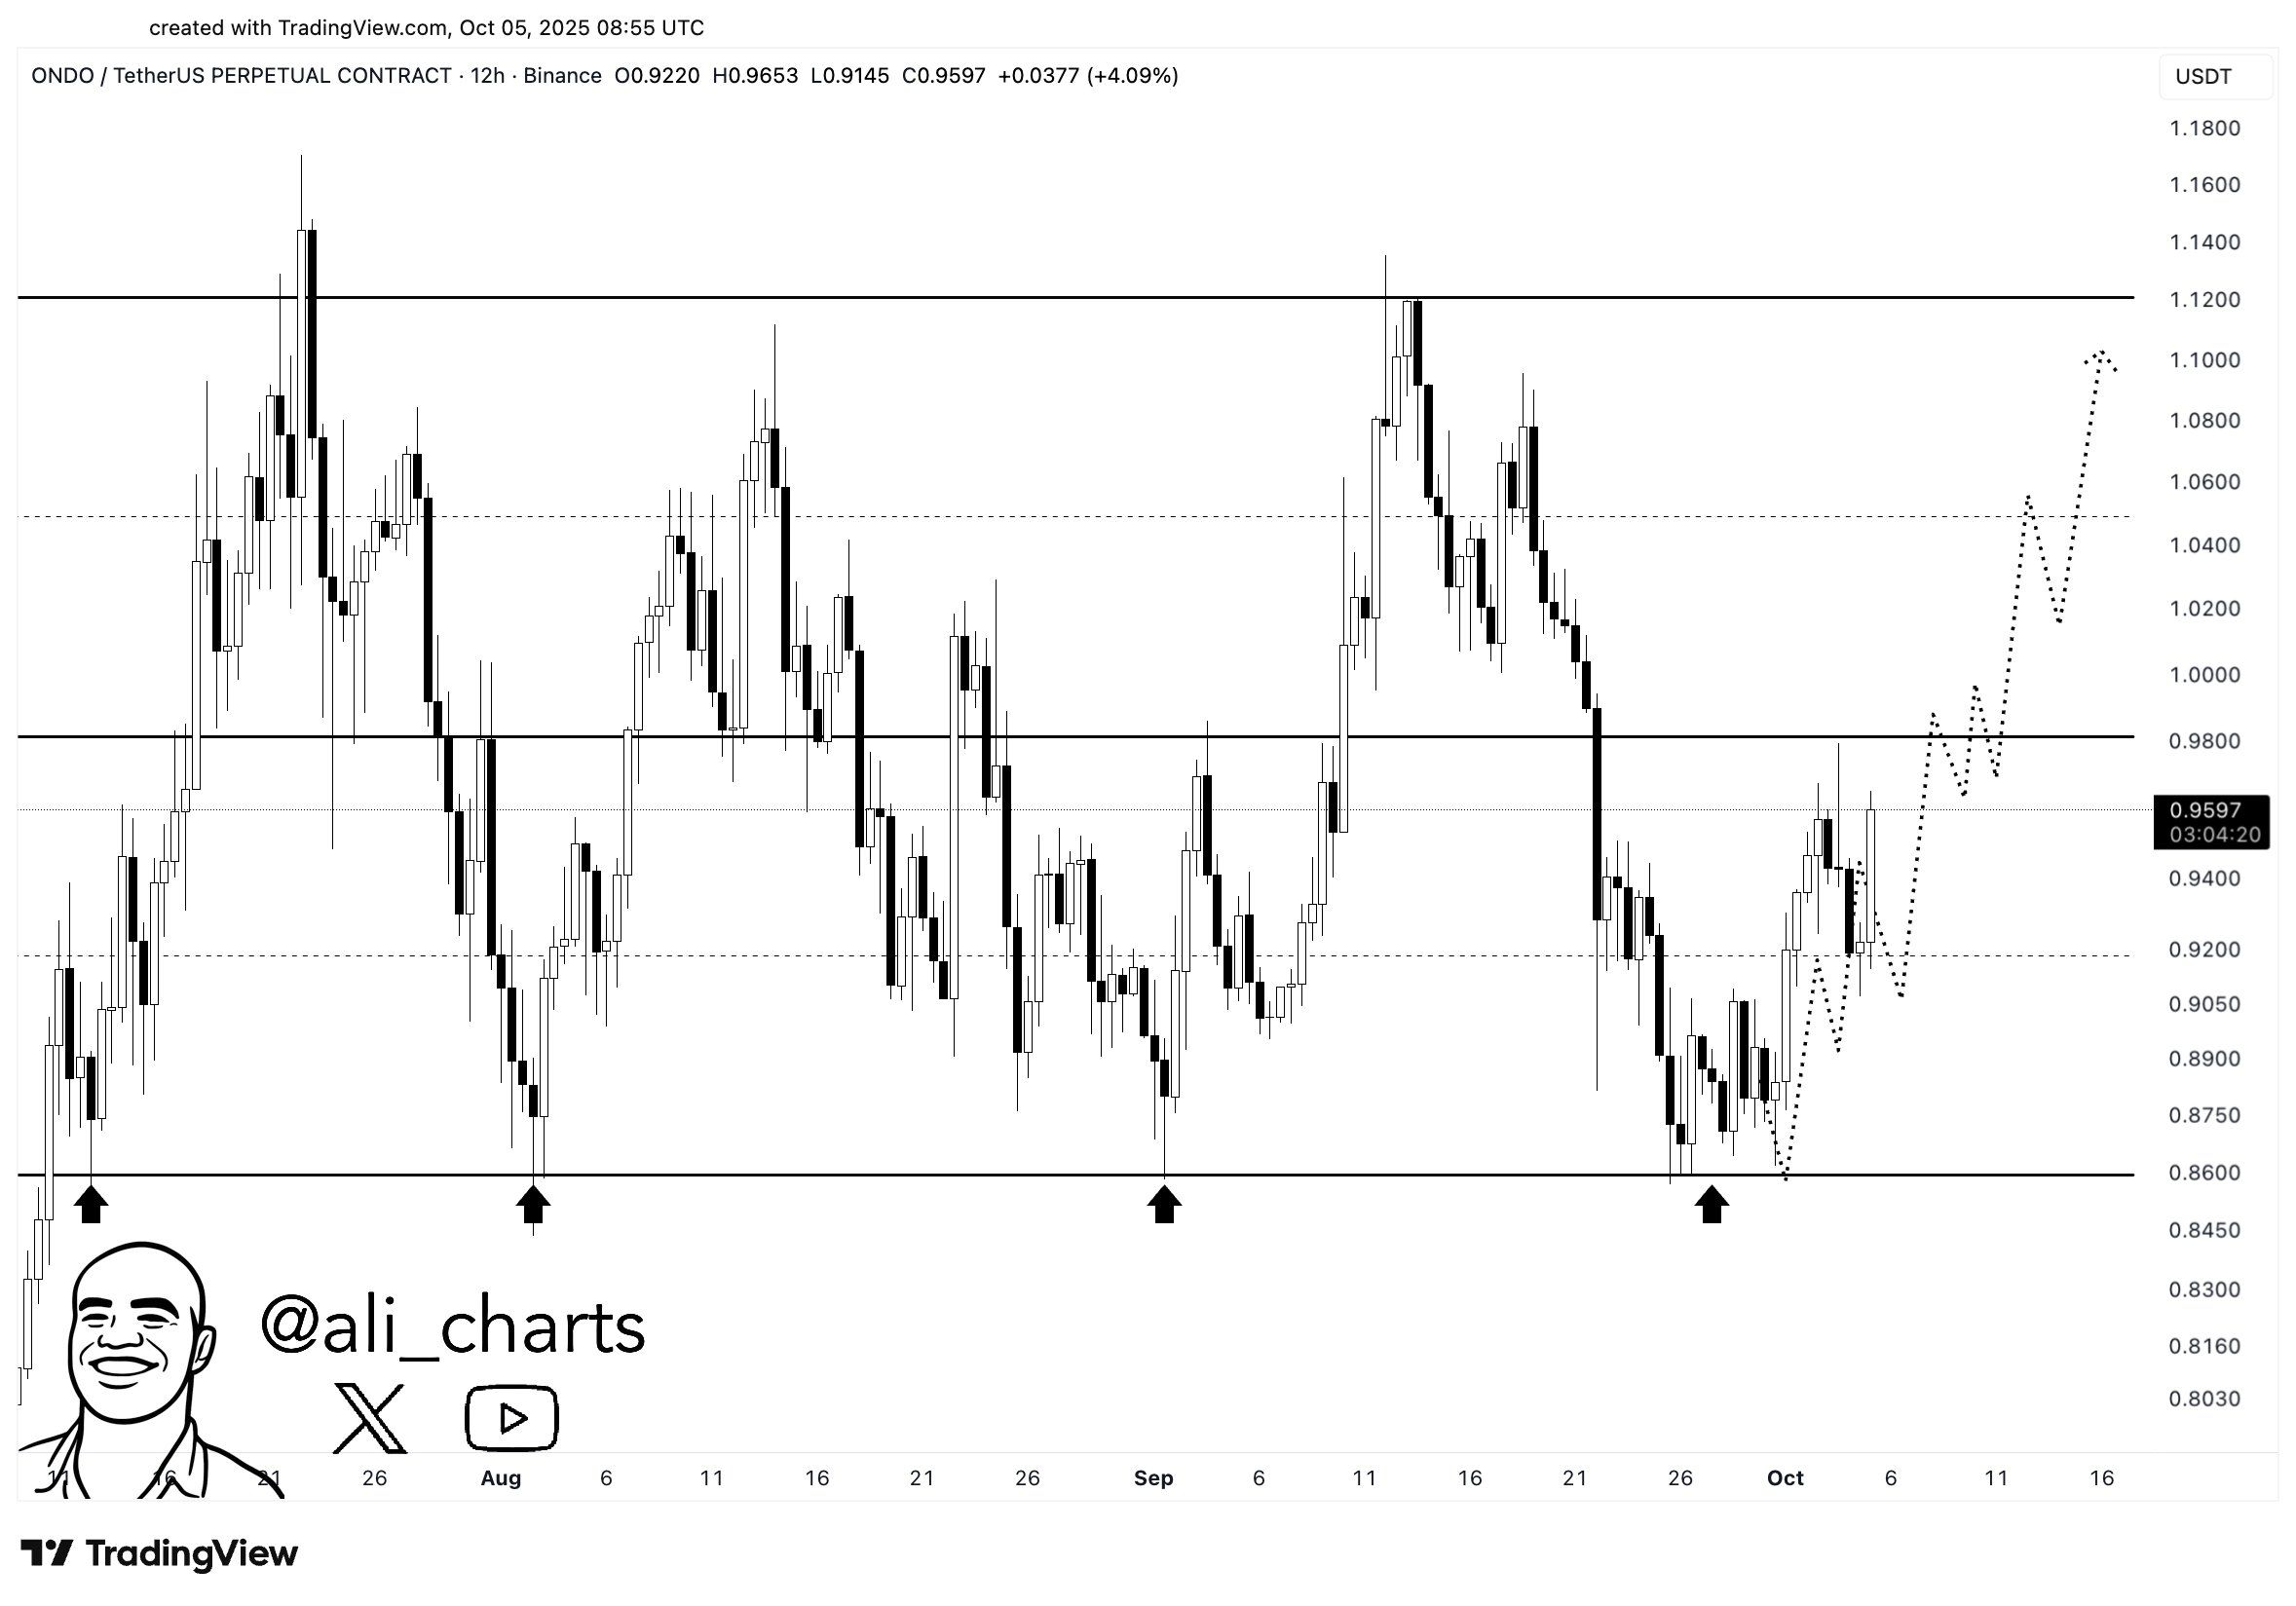 ONDO/USDT 12Hチャート。出典: Ali on X
オンチェーン指標もさらなる文脈を加えます。ONDO Short Term Bubble Risk(STBR)インジケーターは、価格と20週単純移動平均(20W SMA)の比率であり、過熱レベルを特定するのに役立ちます。
STBR値が1未満の場合は弱気フェーズを示し、1.25~1.5の範囲は勢いの増加、1.75を超えると高いバブルリスクを示します。この比率が2.0を超えると、資産が20W SMAの2倍で取引されていることになり、過去にはその後調整が続いてきました。
データによると、ONDOはすでにバブルの頂点から投げ売りフェーズを経て、安定化した完全な市場サイクルを完了しています。2025年9月末時点で市場はバランスが取れているように見えますが、アナリストは取引量がさらに急増した場合の過熱リスクに警鐘を鳴らしています。
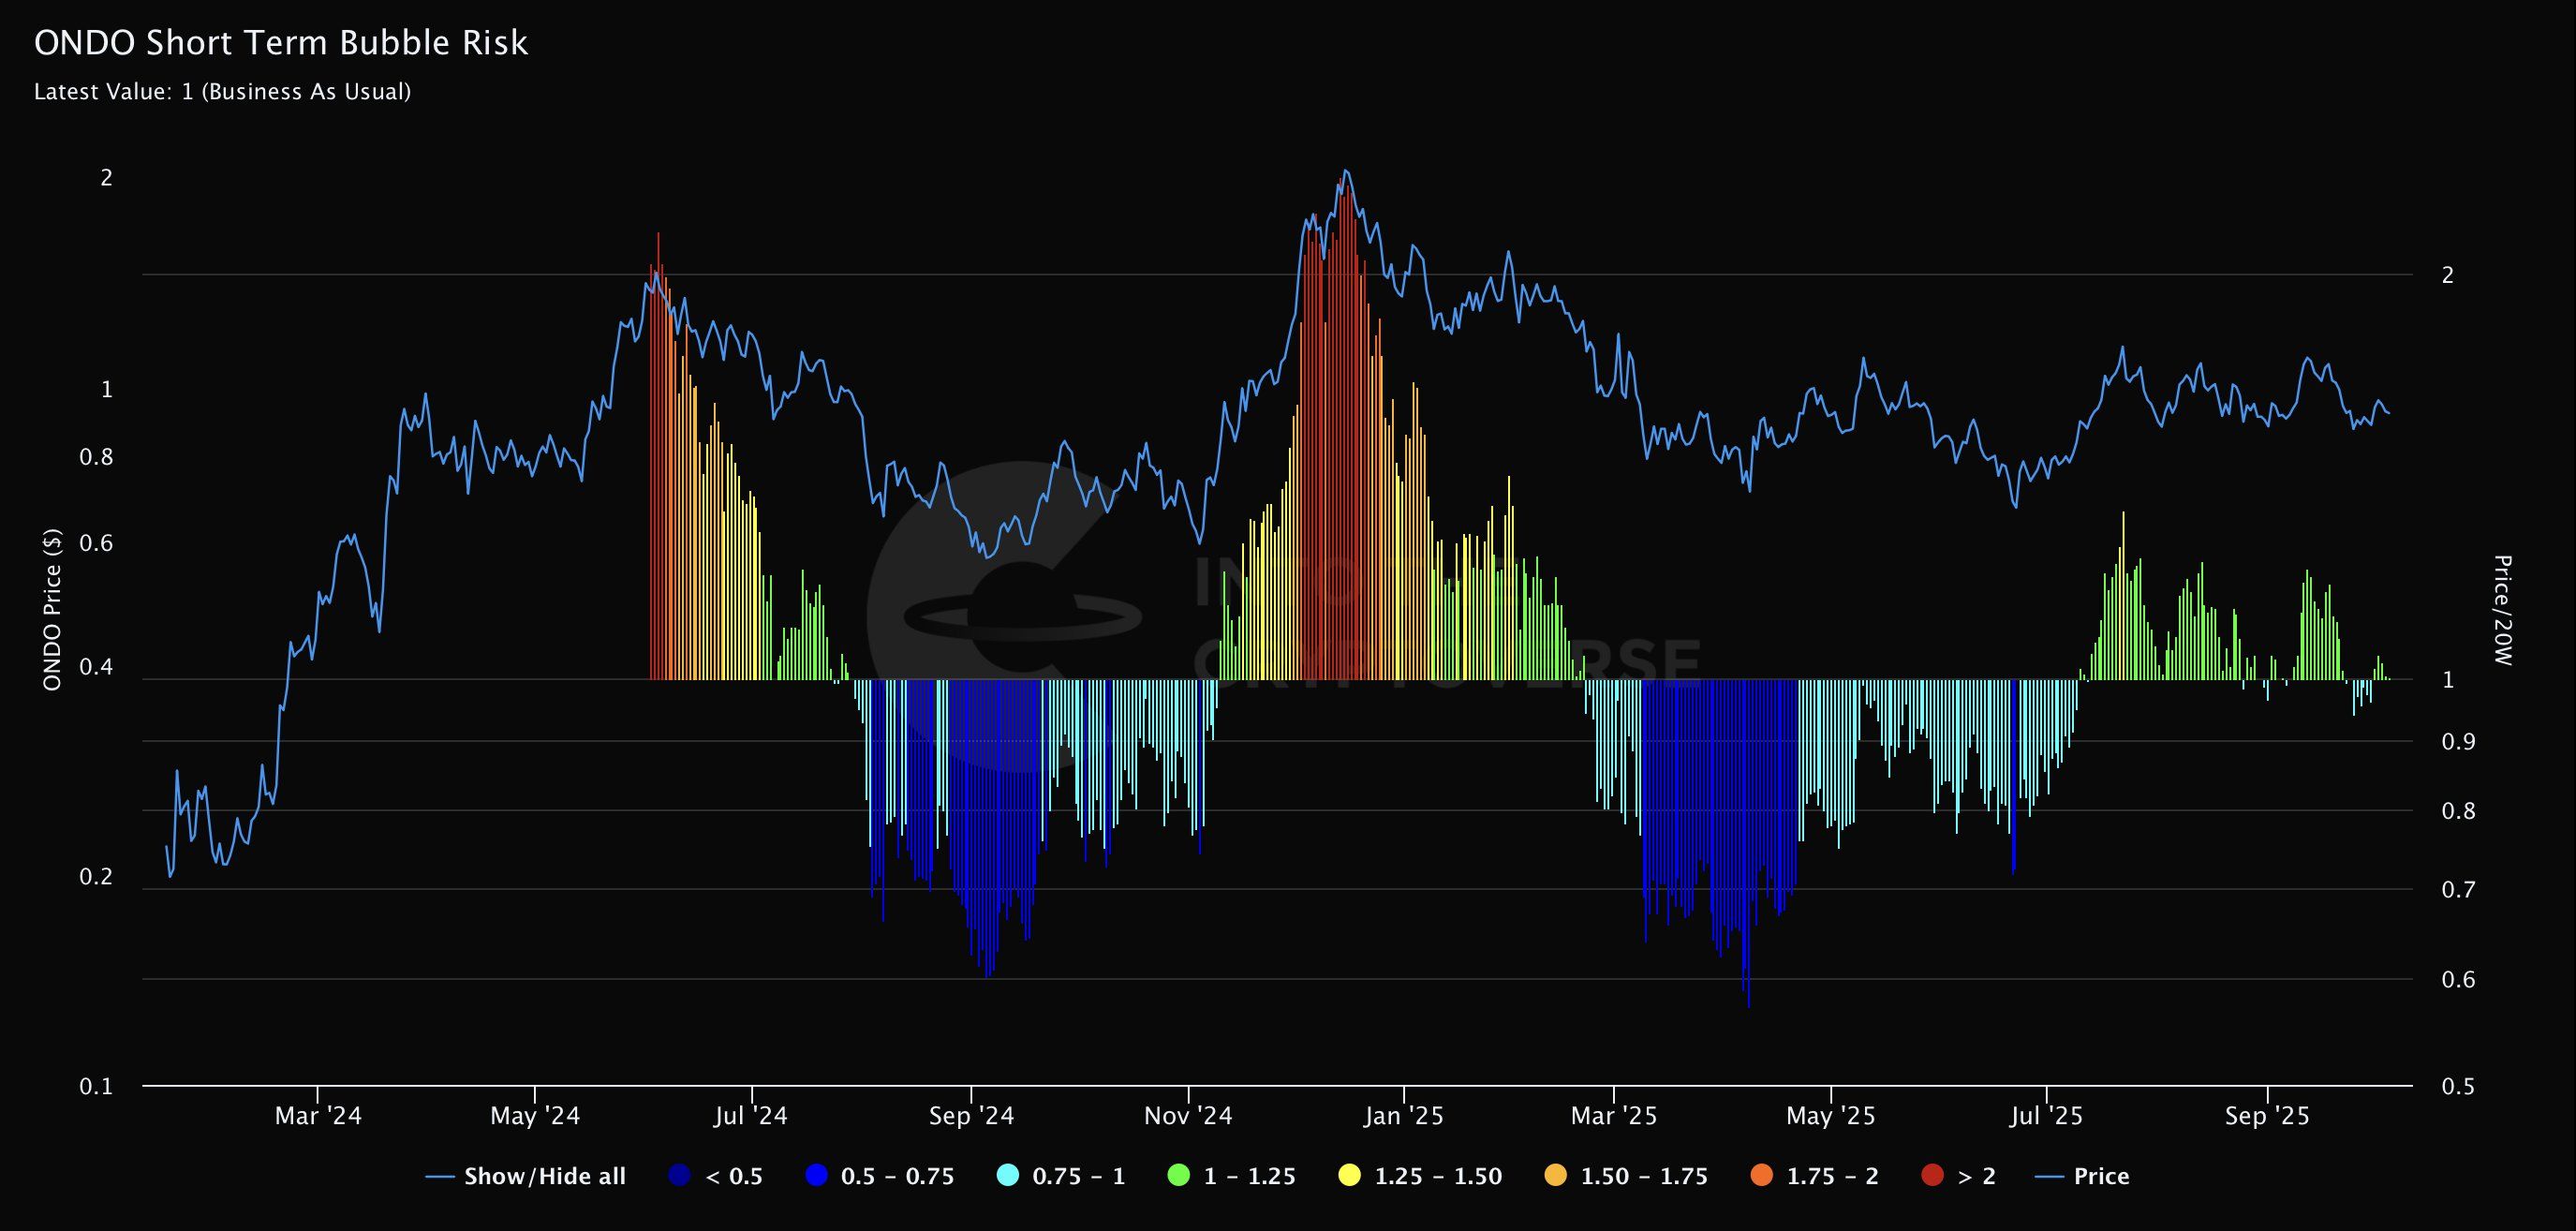 ONDO Short Term Bubble Risk(STBR)。出典: Into The Cryptoverse
ファンダメンタルズの観点からは、SECライセンス取得が真のカタリストとなっており、Ondoのトークン化モデルを米国規制枠組み内で正当化しています。これによりコンプライアンスリスクが低減し、これまで非規制DeFiプロトコルを敬遠してきた機関投資家の資本流入への道が開かれます。
しかし、ONDOが持続的なブレイクアウトを達成するには、Oasis Proのインフラ統合の成功、トークン化商品への継続的な資本流入、大口保有者(クジラ)の安定による売り圧力の回避という3つの重要な条件が揃う必要があります。
これらの要素が崩れれば、上昇は短命に終わり、再びレンジ相場に戻る可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
高金利は米株の「終焉者」ではない?利益こそが重要?
JPモルガンは、利益の増加率こそが米国株式の評価耐性を決める鍵だと考えています。1950年以降のデータによれば、10年米国債の利回りとS&P500の評価は「逆U型」の関係を示しており、現在の利益水準では、利回りがおよそ5%-6%になると評価が明らかに圧縮されます。利益の増加率が15%以上維持されれば、評価にはまだ再評価の余地があります。もし利回り曲線が弱気相場で急傾斜化すれば、エネルギーや金融などの循環型セクターがより恩恵を受ける一方、もしフラット化すればテクノロジー株が相対的に優位となります。
バーキー新時代の「異常な値」投資アート

シェブロン(CVX.US)は、中東の供給停止をヘッジするための新たな道を模索し、アルゼンチンと地中海に注目して世界のLNG成長を推進し、インドとの取引を目指している
シェブロン社はアルゼンチンおよび地中海地域に注目し、世界的な液化天然ガスの成長を模索しており、インドとの合意を目指しています。

エネルギーや食品価格の圧力が強まり、インフレ再燃の可能性も!イングランド銀行はもはや「冷静」でいられないかもしれない 市場では利上げ観測が急上昇
未解決の中東戦争によるエネルギー価格の上昇圧力が急速に高まっています。新たなリスクも迫っており、インフレが来年の大半の期間、イングランド銀行の2%目標を上回り続ける可能性があります。

暗号資産価格
もっと見る


