
健全な世界的なローン発行量がMoody'sの第4四半期収益を牽引

Moody's MCOは、2025年第4四半期および通年の決算発表を2月18日の寄り付き前に予定しています。同社のMoody's Investors Service(「MIS」)部門で最大の収益貢献を誇るコーポレートファイナンス分野は、堅調な収益成長を記録したと見込まれます。
第4四半期において、世界的な債券発行活動は、12月の季節的な低調な発行量にもかかわらず良好でした。この四半期、企業の債務スプレッドはわずかな変動を見せたものの、数年来の低水準を維持しました。これが発行量を後押ししましたが、政府閉鎖は一部の発行に影響を及ぼした可能性があります。
非金融コーポレート債の2つのサブカテゴリーのうち、投資適格ローンは前年同期比で大幅なボリューム増を記録し、ハイイールド債の発行量も健全に推移しました。一方で、レバレッジドローンの発行は、前年同期の記録的水準と比較して控えめとなりました。コーポレートファイナンス分野の収益に対するZacksコンセンサス予想は4億6,740万ドルで、前年同期比22.7%の増加を示唆しています。
金融機関ビジネスラインの収益に対するコンセンサス予想は1億7,340万ドルで、前年同期比3.8%の増加が見込まれます。公共、プロジェクト、インフラファイナンスビジネスの収益に関するZacksコンセンサス予想は1億3,910万ドルで、20.1%の成長を示しています。
ストラクチャードファイナンスについては、担保付債務証券、商業用モーゲージ担保証券、アセットバック証券の四半期発行量が好調でした。そのため、ストラクチャードファイナンスの収益も増加したと考えられます。同分野のコンセンサス予想は1億4,980万ドルで、8.5%の増加を示しています。
MIS部門の当四半期の収益に対するZacksコンセンサス予想は9億9,390万ドルで、前年同期比15.8%の増加となっています。
MCOの第4四半期業績に影響を与えるその他の主要要因
Moody's Analytics(「MA」)部門: 分析需要が着実に高まる中、MA部門の全ユニットの収益は第4四半期に増加したと見込まれます。同社が非連続的成長戦略を通じて部門の収益性強化に努めていることも、一定の支援材料となったと考えられます。したがって、当四半期に部門全体の収益は増加したと見込まれます。
MA部門の四半期収益に対するコンセンサス予想は9億4,500万ドルで、前年同期比9.1%の成長を示しています。
費用: Moody’sの非連続的成長戦略を踏まえ、買収やリストラクチャリング関連のコストが当四半期に増加し、総費用も増加したと予想されます。
Moody’sの決算サプライズ予想
実証済みの当社モデルによれば、今回MCOがZacksコンセンサス予想を上回る可能性は高いといえます。これは、ポジティブなEarnings ESPおよびZacksランク#3(ホールド)以上という2つの主要条件を満たしているためです。
当社のEarnings ESPフィルターを使用して、決算発表前に買いまたは売りの最適な銘柄を見つけることができます。
Earnings ESP: Moody’sのEarnings ESPは+0.83%です。
Zacksランク: 同社は現在、Zacksランク#2(買い)を付与されています。本日のZacksランク#1(強い買い)銘柄の一覧はこちらでご覧いただけます。
MCOの第4四半期業績および売上見通し
利益に対するZacksコンセンサス予想は3.46ドルで、過去7日間変動はありません。この数値は、前年同期比32.1%の増加を示しています。
Moody's Corporation 価格とEPSサプライズ
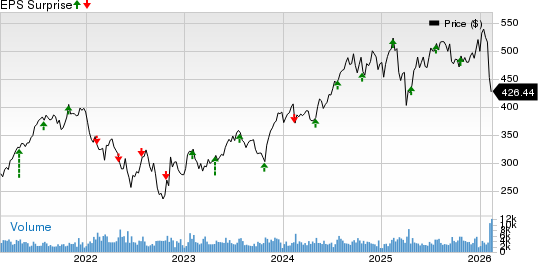
Moody's Corporation 価格-EPSサプライズ | Moody's Corporation クォート
売上高のコンセンサス予想は18億8,000万ドルで、12.2%の増加が示唆されています。
MCOの2025年見通し
Moody’sは調整後1株当たり利益を14.50~14.75ドルと見込んでいます。GAAPベースでは1株当たり利益を13.15~13.40ドルと予想しています。
Moody’sは収益が高シングルディジット(1桁後半)パーセント増加すると見込んでいます。MISおよびMA部門の収益も同様に高シングルディジット成長が期待されています。
MCOの競合他社の業績
S&P Global Inc. SPGIは2025年第4四半期決算で業績がまちまちとなりました。利益はZacksコンセンサス予想を下回りましたが、売上高はこれを上回りました。
SPGIの調整後1株当たり利益は4.30ドルで、コンセンサス予想を0.5%下回ったものの、前年同期比14.1%増加しました。売上高は39億2,000万ドルでコンセンサス予想を0.5%上回り、前年同期比9%増加しました。
Accenture plc ACNは2026年度第1四半期決算で好調な結果を発表しました。
ACNの1株当たり利益は3.94ドルで、Zacksコンセンサス予想を5.6%上回りました。この指標は前年同期比で9.8%増加しました。総売上高は187億ドルでコンセンサス予想を1%上回り、前年同期比で6%の増加となりました。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
世界的なタングステン価格が急騰する中、米鉱業会社Almonty Industries(ALM.US)は供給逼迫を緩和するため、迅速にルワンダのタングステン鉱山を取得
米国の鉱業会社Almonty Industriesはルワンダでのタングステン鉱山採掘契約を締結し、西側諸国への供給を拡大します。

原油価格が100ドルを突破、米連邦準備制度理事会(FRB)の利上げ確率は86.5%、日本銀行は金曜日に利上げが予想され、金価格は三重のプレッシャーにさらされている

ノボノルディスク(NVO.US)が「Novo」に改名し新たなスタート、多方面での突破は株価の停滞を打開できるか?
デンマークの製薬会社Novo Nordisk(NVO.US)は、より短い名称「Novo」を核とした全面的なブランドリニューアルを開始しました。企業は日常のブランドプロモーションに「Novo」を使用しますが、法的名称は引き続きNovo Nordisk A/Sとなります。

高金利は米株の「終焉者」ではない?利益こそが重要?
JPモルガンは、利益の増加率こそが米国株式の評価耐性を決める鍵だと考えています。1950年以降のデータによれば、10年米国債の利回りとS&P500の評価は「逆U型」の関係を示しており、現在の利益水準では、利回りがおよそ5%-6%になると評価が明らかに圧縮されます。利益の増加率が15%以上維持されれば、評価にはまだ再評価の余地があります。もし利回り曲線が弱気相場で急傾斜化すれば、エネルギーや金融などの循環型セクターがより恩恵を受ける一方、もしフラット化すればテクノロジー株が相対的に優位となります。
暗号資産価格
もっと見る


