
投資家はTarget株を現在の評価で買うべきか、それとも売るべきか?

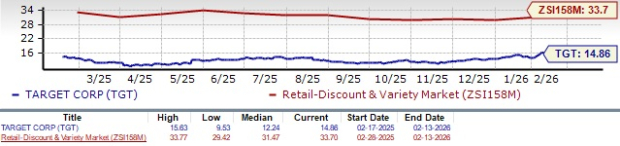
Target Corporation(TGT)は現在、フォワード12か月の株価収益率(P/E)が14.86倍で取引されており、Zacks Retail - Discount Stores業界の平均である33.70倍と比較して割安な水準にあります。投資家にとって重要な問題は、この割安なバリュエーションが根本的なビジネス上の課題を反映しているのか、あるいは買いの好機を示しているのかという点です。
TGTのバリュエーションスナップショット
画像出典:Zacks Investment Research
この割安なバリュエーションは、Dollar General Corporation(DG、フォワード12か月P/E:21.64)、Dollar Tree, Inc.(DLTR、18.75)、Costco Wholesale Corporation(COST、48.40)といった同業他社と比較しても特に注目に値します。
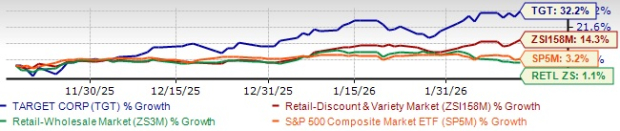
最近の株価上昇にもかかわらず、Targetの株価は依然として業界全体と比較して大きく割安な水準で取引されています。TGTの株価は過去3か月で32.2%上昇し、業界全体の成長率14.3%を上回っています。また、小売・卸売セクターおよびS&P 500指数の同期間の上昇率(それぞれ1.1%および3.2%)も凌駕しています。
TGTの過去3か月のパフォーマンス
画像出典:Zacks Investment Research
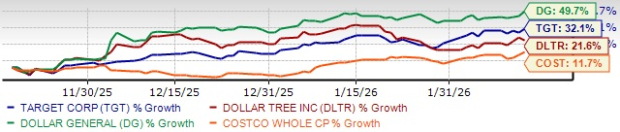
TargetはDollar Generalには劣後したものの、CostcoおよびDollar Treeをアウトパフォームしました。過去3か月間で、Dollar General、Costco、Dollar Treeの株価はそれぞれ49.7%、11.7%、21.6%上昇しています。
TGTのパフォーマンスと同業他社との比較
画像出典:Zacks Investment Research
Target株価上昇の背景にあるモメンタム
Targetは現在、デザイン主導の商品開発、顧客体験の強化、テクノロジー投資の加速による変革の重要な段階を迎えています。再ポジショニングでは、厳選された品ぞろえ、トレンドを意識した商品展開、独自ブランドの強化に注力しています。
デジタル機能は、顧客がブランドと関わる方法の中心になりつつあります。Drive Upやピックアップ、即日配送などの利便性サービスが店舗運営に一層組み込まれ、Target独自のマーケットプレイスであるTarget Plusも品ぞろえの拡大とエンゲージメントの深化を続けています。Targetの社内リテールメディアネットワークであるRoundelは影響力を増し、トラフィックやデータの収益化効率も向上しています。
テクノロジーのイノベーションは企業全体で加速しています。OpenAIとの提携を通じて、Targetは会話型ショッピング体験の開発を進めており、これにより顧客はインスピレーションから購入までかつてないほどスムーズに移行できます。これらのツールは、厳選されたおすすめ商品の提示、複数商品のバスケット化、柔軟な受け取り方法の選択を、パーソナライズと利便性を融合した直感的な体験で実現します。
新たなAI活用機能により、マーチャンダイザーはトレンドを早期に予測し、より迅速に対応できるようになっています。Target Trend Brainやシンセティックオーディエンスなどのプラットフォームにより、商品が店頭に並ぶ前にアイデアをテストし、メッセージを洗練し、品ぞろえの意思決定を強化することが可能です。
Targetは2026年度に資本支出を25%増加させ、50億ドルにする予定です。これは店舗改装、大型店舗の新設、フルフィルメントの拡大、大規模な売り場改修をサポートするためのものです。組織の簡素化や戦略の明確化とあわせて、これらの取り組みは持続的な競争力と長期成長の基盤強化を目指しています。
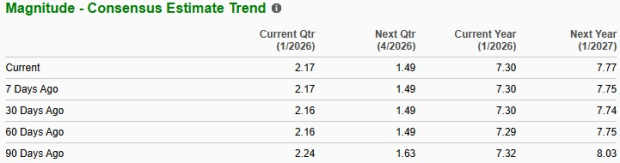
TGTの収益に対する楽観的な見方を示す上方修正
Zacksコンセンサス予想によると、Targetの2025年度の売上高は前年比1.6%減、EPSは17.6%減が見込まれています。2026年度のコンセンサス予想では、売上高が2.2%増、利益が6.4%増となっています。直近7日間で、当年度および来年度のEPSコンセンサスはそれぞれ変わらず、および2セント増の7.77ドルとなっています。
画像出典:Zacks Investment Research
金曜日の取引で115.76ドルで終値を付けたTGT株は、2025年2月19日に記録した52週高値131.70ドルから12.1%下回る水準です。Targetは50日移動平均線(102.44ドル)、200日移動平均線(95.31ドル)を上回って推移しており、テクニカル的には好調な状態です。
TGTは50日・200日移動平均線を上回って推移
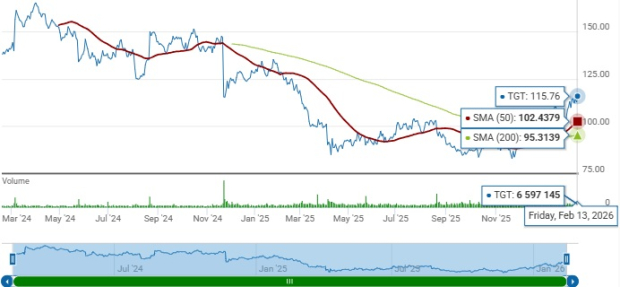
画像出典:Zacks Investment Research
TGT株をどう活用するか?
Targetの割安なバリュエーション、価格モメンタムの改善、デジタルやAI主導機能、マーチャンダイジングの着実な進展は、株式へのより建設的な見方をサポートします。高利益率プラットフォームの拡大や、店舗、フルフィルメント、テクノロジーへの継続的な投資は、トレンドが安定する中で経営レバレッジの獲得につながります。このような背景から、既存の投資家はポートフォリオへの追加を検討でき、新規投資家も現水準を魅力的な参入機会と捉えることができます。
現時点でTGTはZacksランク2(買い)を付与されています。本日のZacksランク1(強力買い)銘柄の完全リストはこちらをご覧ください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
高金利は米株の「終焉者」ではない?利益こそが重要?
JPモルガンは、利益の増加率こそが米国株式の評価耐性を決める鍵だと考えています。1950年以降のデータによれば、10年米国債の利回りとS&P500の評価は「逆U型」の関係を示しており、現在の利益水準では、利回りがおよそ5%-6%になると評価が明らかに圧縮されます。利益の増加率が15%以上維持されれば、評価にはまだ再評価の余地があります。もし利回り曲線が弱気相場で急傾斜化すれば、エネルギーや金融などの循環型セクターがより恩恵を受ける一方、もしフラット化すればテクノロジー株が相対的に優位となります。
バーキー新時代の「異常な値」投資アート

シェブロン(CVX.US)は、中東の供給停止をヘッジするための新たな道を模索し、アルゼンチンと地中海に注目して世界のLNG成長を推進し、インドとの取引を目指している
シェブロン社はアルゼンチンおよび地中海地域に注目し、世界的な液化天然ガスの成長を模索しており、インドとの合意を目指しています。

エネルギーや食品価格の圧力が強まり、インフレ再燃の可能性も!イングランド銀行はもはや「冷静」でいられないかもしれない 市場では利上げ観測が急上昇
未解決の中東戦争によるエネルギー価格の上昇圧力が急速に高まっています。新たなリスクも迫っており、インフレが来年の大半の期間、イングランド銀行の2%目標を上回り続ける可能性があります。

暗号資産価格
もっと見る


