
Array(NYSE:AD)、2025年第4四半期の好調な業績を発表

ワイヤレス通信プロバイダーのArray(NYSE:AD)は、
今、Arrayを購入するタイミングなのでしょうか?
Array(AD)2025年第4四半期 ハイライト:
- 売上高:6,033万ドル(アナリスト予想5,637万ドル、前年同期比93.8%減、予想比7%上振れ)
- EPS(GAAP):0.48ドル(アナリスト予想0.34ドル、39.6%上振れ)
- 調整後EBITDA:5,209万ドル(アナリスト予想3,877万ドル、利益率86.3%、予想比34.3%上振れ)
- 営業利益率:14.3%(前年同期の-0.9%から上昇)
- 時価総額:43.5億ドル
「2025年は変革の年となり、Arrayは2026年を強い勢いで迎えました」と、President兼CEOのAnthony Carlsonは述べました。
会社概要
1983年の設立以来、Telephone and Data Systemsの大部分を所有する子会社として運営されているArray(NYSE:Array)は、21州で460万の顧客に対し、携帯電話、インターネット、IoTサービスを提供する地域ワイヤレス通信プロバイダーです。
売上成長
企業の長期的な業績は、その全体的な質を示す指標です。どんな企業でも1、2四半期は好調な決算を出せますが、多くの持続的な企業は何年にもわたって成長を続けます。
過去12か月の売上高が19億1,000万ドルのArrayは、中規模のビジネスサービス企業であり、規模の経済の恩恵を受ける大手競合他社と比べて不利な点もあります。
下記の通り、Arrayの売上高は過去5年間で年平均13.9%減少しており、これは分析の出発点としては芳しくありません。
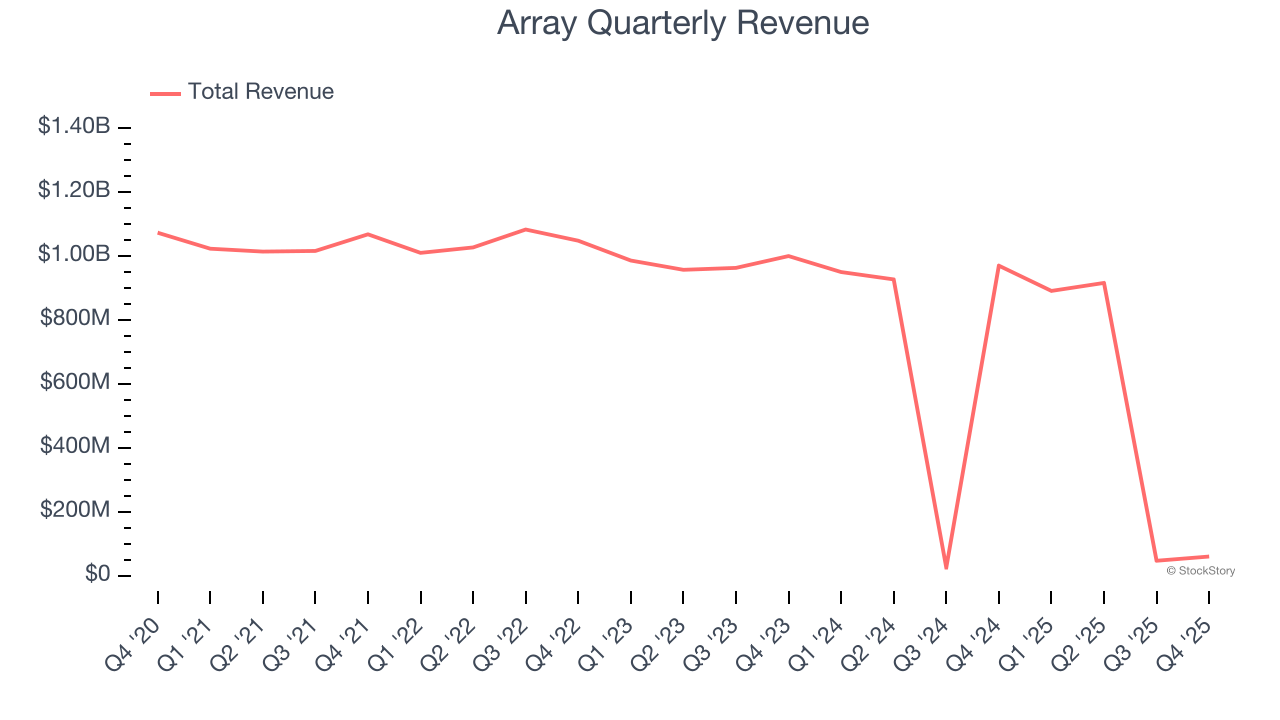
StockStoryは長期的な成長に最も重きを置いていますが、ビジネスサービス業界では、5年間の歴史的な視点だけでは最近のイノベーションや業界の破壊的トレンドを見逃す可能性があります。Arrayの直近の業績は需要が低迷し、過去2年間で売上高が年平均30%減少していることを示しています。
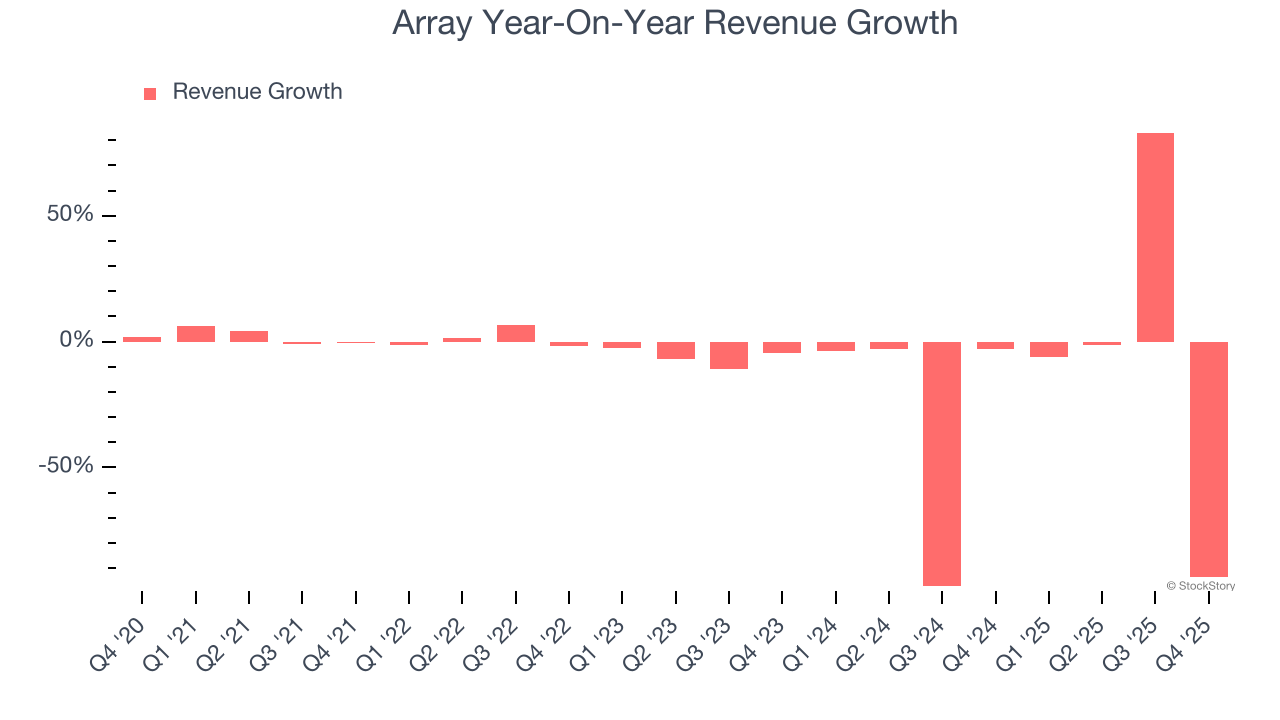
今四半期、Arrayの売上高は前年同期比で93.8%減の6,033万ドルとなりましたが、ウォール街の予想を7%上回りました。
今後については、セルサイドアナリストは今後12か月で売上高が88.4%減少すると予想しており、これは過去2年間と比べて減少率が鈍化しています。この予想は期待外れであり、同社の製品やサービスが需要面で課題に直面することを示唆しています。
Microsoft、Alphabet、Coca-Cola、Monster Beverage―これらはすべて巨大なトレンドに乗った、目立たない成長ストーリーから始まりました。私たちは次の成長銘柄を特定しています。それはウォール街がまだ見逃している利益をもたらすAI半導体関連銘柄です。
営業利益率
営業利益率は、マーケティングや研究開発などの主要経費を差し引いた後に企業がどれだけ利益を得ているかを示すため、収益性を測る最良の指標の一つです。
Arrayは過去5年間、黒字を維持していましたが、コストベースが大きいことが足かせとなっていました。平均営業利益率は1.9%で、ビジネスサービス業界としては弱い水準です。
収益性の傾向を見ると、Arrayの営業利益率は過去5年間で2.5ポイント減少しています。Arrayの業績はどの観点から見ても芳しくなく、コストが上昇し、それを顧客に転嫁できていないことが示されています。
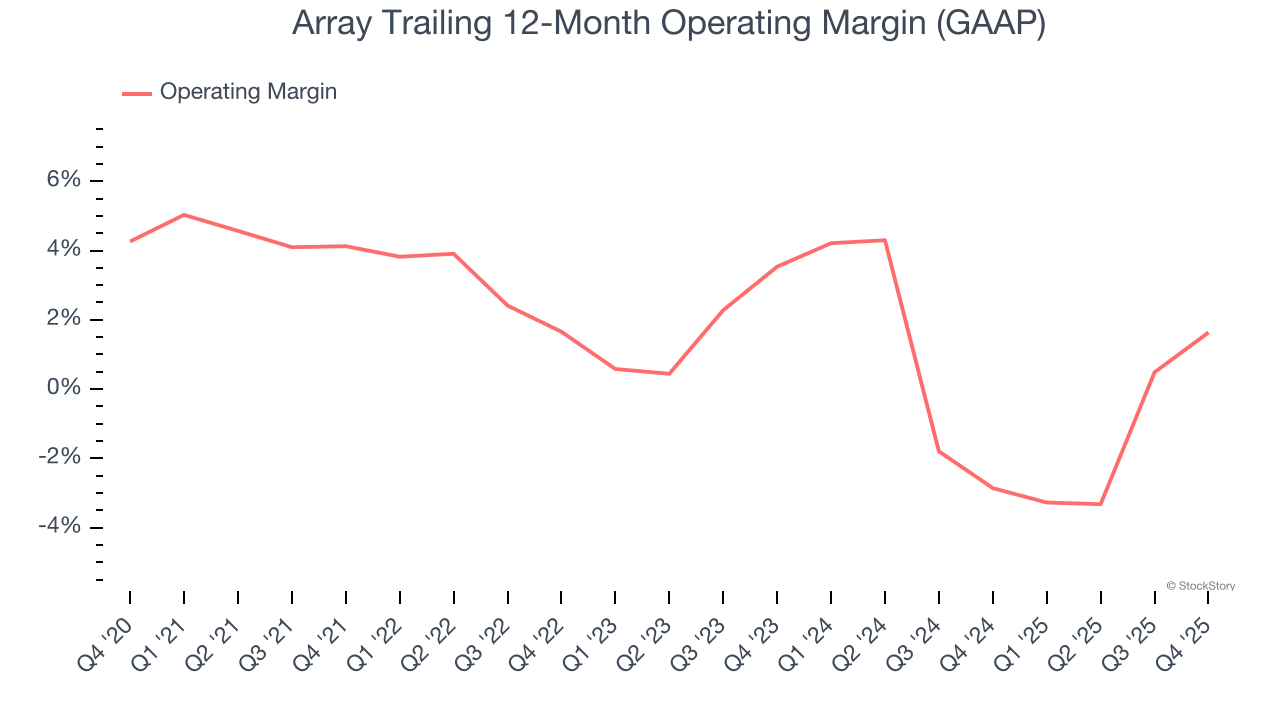
今四半期、Arrayは営業利益率14.3%を記録し、前年同期比で15.2ポイント上昇しました。この増加は歓迎すべき動きであり、売上高が減少したにもかかわらず支出を縮小して効率化を果たしたことを示しています。
1株当たり利益(EPS)
長期的な売上高成長と同様の理由で、1株当たり利益(EPS)の長期的変化も追跡しています。ただし、売上高と比べてEPSは企業の成長が利益に結びついているかどうかを示します。
残念ながら、ArrayのEPSは過去5年間で年平均25.6%減少しており、売上高以上の減少となっています。この差異は、同社が実際には営業利益率を改善し自社株買いも行ったものの、金利費用や税金が増加したことに起因しています。
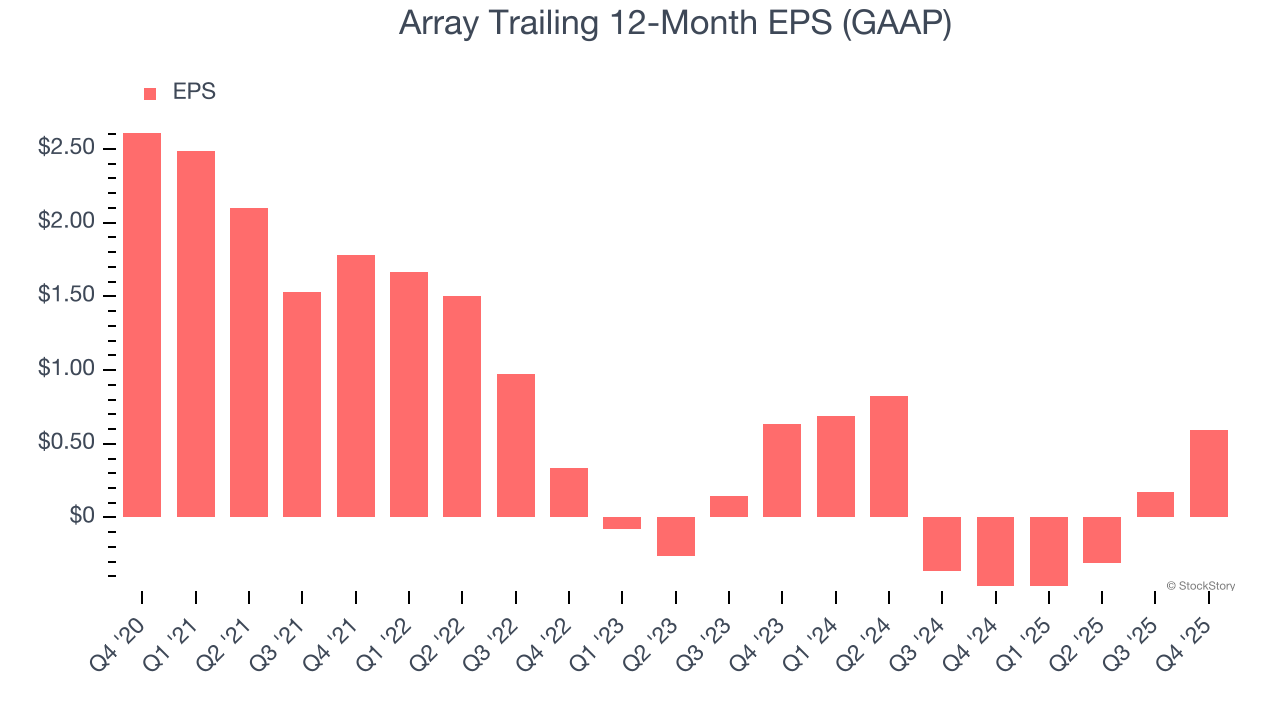
Arrayの収益をさらに詳しく分析することで、業績の要因をより深く理解できます。先にも述べた通り、今四半期は営業利益率が拡大しましたが、過去5年間では2.5ポイント減少しています。これは(売上高の影響を除けば)収益減少の最も関連性の高い要因であり、金利費用や税金もEPSに影響しますが、企業の基本的な状況について多くを語るものではありません。
売上高と同様に、EPSも直近の期間で分析することで、企業にとって新たなテーマや動向を把握できます。
好調とは言えないものの、Arrayの2年間の年平均EPS減少率3.4%は、2年間の売上高減少率を上回っています。
第4四半期には、ArrayはEPS0.48ドルを報告し、前年同期の0.06ドルから増加しました。この数値はアナリスト予想を大きく上回り、株主は結果に満足すべきでしょう。今後12か月でウォール街はArrayの通年EPSが0.59ドルとなり、98.9%の成長を見込んでいます。
Array第4四半期決算からの主なポイント
今四半期、ArrayがアナリストのEPS予想を上回ったことは良いニュースでした。また、売上高もウォール街の予想を大幅に上回ったことには興奮しました。全体的に見て、主要な分野で好調な決算だったと思います。決算発表直後の株価は50.50ドルで横ばいでした。
Arrayは堅実な利益を上げましたが、一度の好決算で株が「買い」とは限りません。これが良い投資かどうかを見極める必要があります。その判断を下す際は、バリュエーション(株価評価)、企業の質、そして最新の決算内容を総合的に考慮すべきです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
高金利は米株の「終焉者」ではない?利益こそが重要?
JPモルガンは、利益の増加率こそが米国株式の評価耐性を決める鍵だと考えています。1950年以降のデータによれば、10年米国債の利回りとS&P500の評価は「逆U型」の関係を示しており、現在の利益水準では、利回りがおよそ5%-6%になると評価が明らかに圧縮されます。利益の増加率が15%以上維持されれば、評価にはまだ再評価の余地があります。もし利回り曲線が弱気相場で急傾斜化すれば、エネルギーや金融などの循環型セクターがより恩恵を受ける一方、もしフラット化すればテクノロジー株が相対的に優位となります。
バーキー新時代の「異常な値」投資アート

シェブロン(CVX.US)は、中東の供給停止をヘッジするための新たな道を模索し、アルゼンチンと地中海に注目して世界のLNG成長を推進し、インドとの取引を目指している
シェブロン社はアルゼンチンおよび地中海地域に注目し、世界的な液化天然ガスの成長を模索しており、インドとの合意を目指しています。

エネルギーや食品価格の圧力が強まり、インフレ再燃の可能性も!イングランド銀行はもはや「冷静」でいられないかもしれない 市場では利上げ観測が急上昇
未解決の中東戦争によるエネルギー価格の上昇圧力が急速に高まっています。新たなリスクも迫っており、インフレが来年の大半の期間、イングランド銀行の2%目標を上回り続ける可能性があります。

暗号資産価格
もっと見る


