
ビットコイン価格は、CMEの「スマートマネー」がショートポジションを大幅に削減したことで8万5,000ドルまで反発する可能性

Bitcoin(BTC)は、CME先物の投機家が2025年4月にネット強気に転じた後、底打ちしました。同様のポジショニングの変化が2026年にも再び見られ、今後数週間でBTC価格が回復する可能性が高まっています。
主なポイント:
スマートマネーは過去1ヶ月でBitcoinに対する弱気ポジションを減少させました。
このようなセンチメントの変化は、2025年に70%のBTC価格上昇、2023年には190%の価格上昇の前兆となりました。
BTC先物とテクニカルが85,000ドルのターゲットを示唆
非商業的なBitcoin先物トレーダーは、CFTCによるコミットメント・オブ・トレーダーズ(COT)レポート(先週発表)によると、ネットポジションを約+1,000枚から-1,600枚へと大きく減少させました。
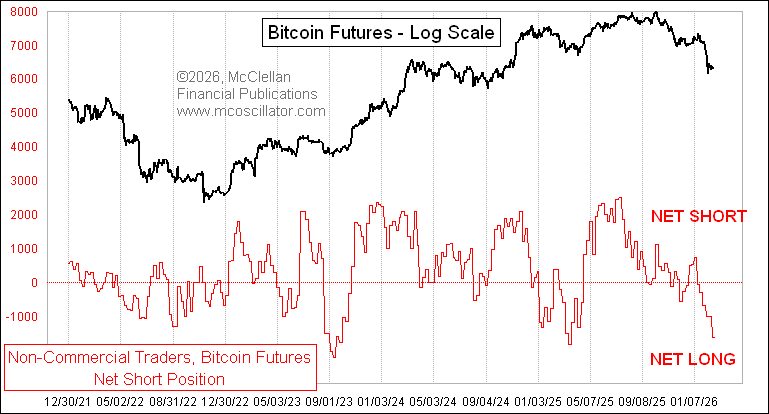 Bitcoin先物のネットショートポジション。出典: CFTC Commitment of Traders (COT)
実際には、ヘッジファンドや同様の金融機関を含む大口投機家が、CMEでネットショートからロングに転じ、強気派が弱気派を上回るようになったことを意味しています。
この急速なネットショートの巻き戻しは、「スマートマネー」が「ある程度の緊急性を持って」ロングを追加したことを示しているとアナリストのTom McClellan氏は述べ、過去にBitcoinの価格底打ち前に見られた2つの同様の動きを指摘しました。
例えば、2025年4月にCMEのBitcoin先物ネットショートが急減した後、BTCの価格は約70%上昇しました。2023年にも、同様の先物市場の状況下でBTC価格は190%以上上昇しています。
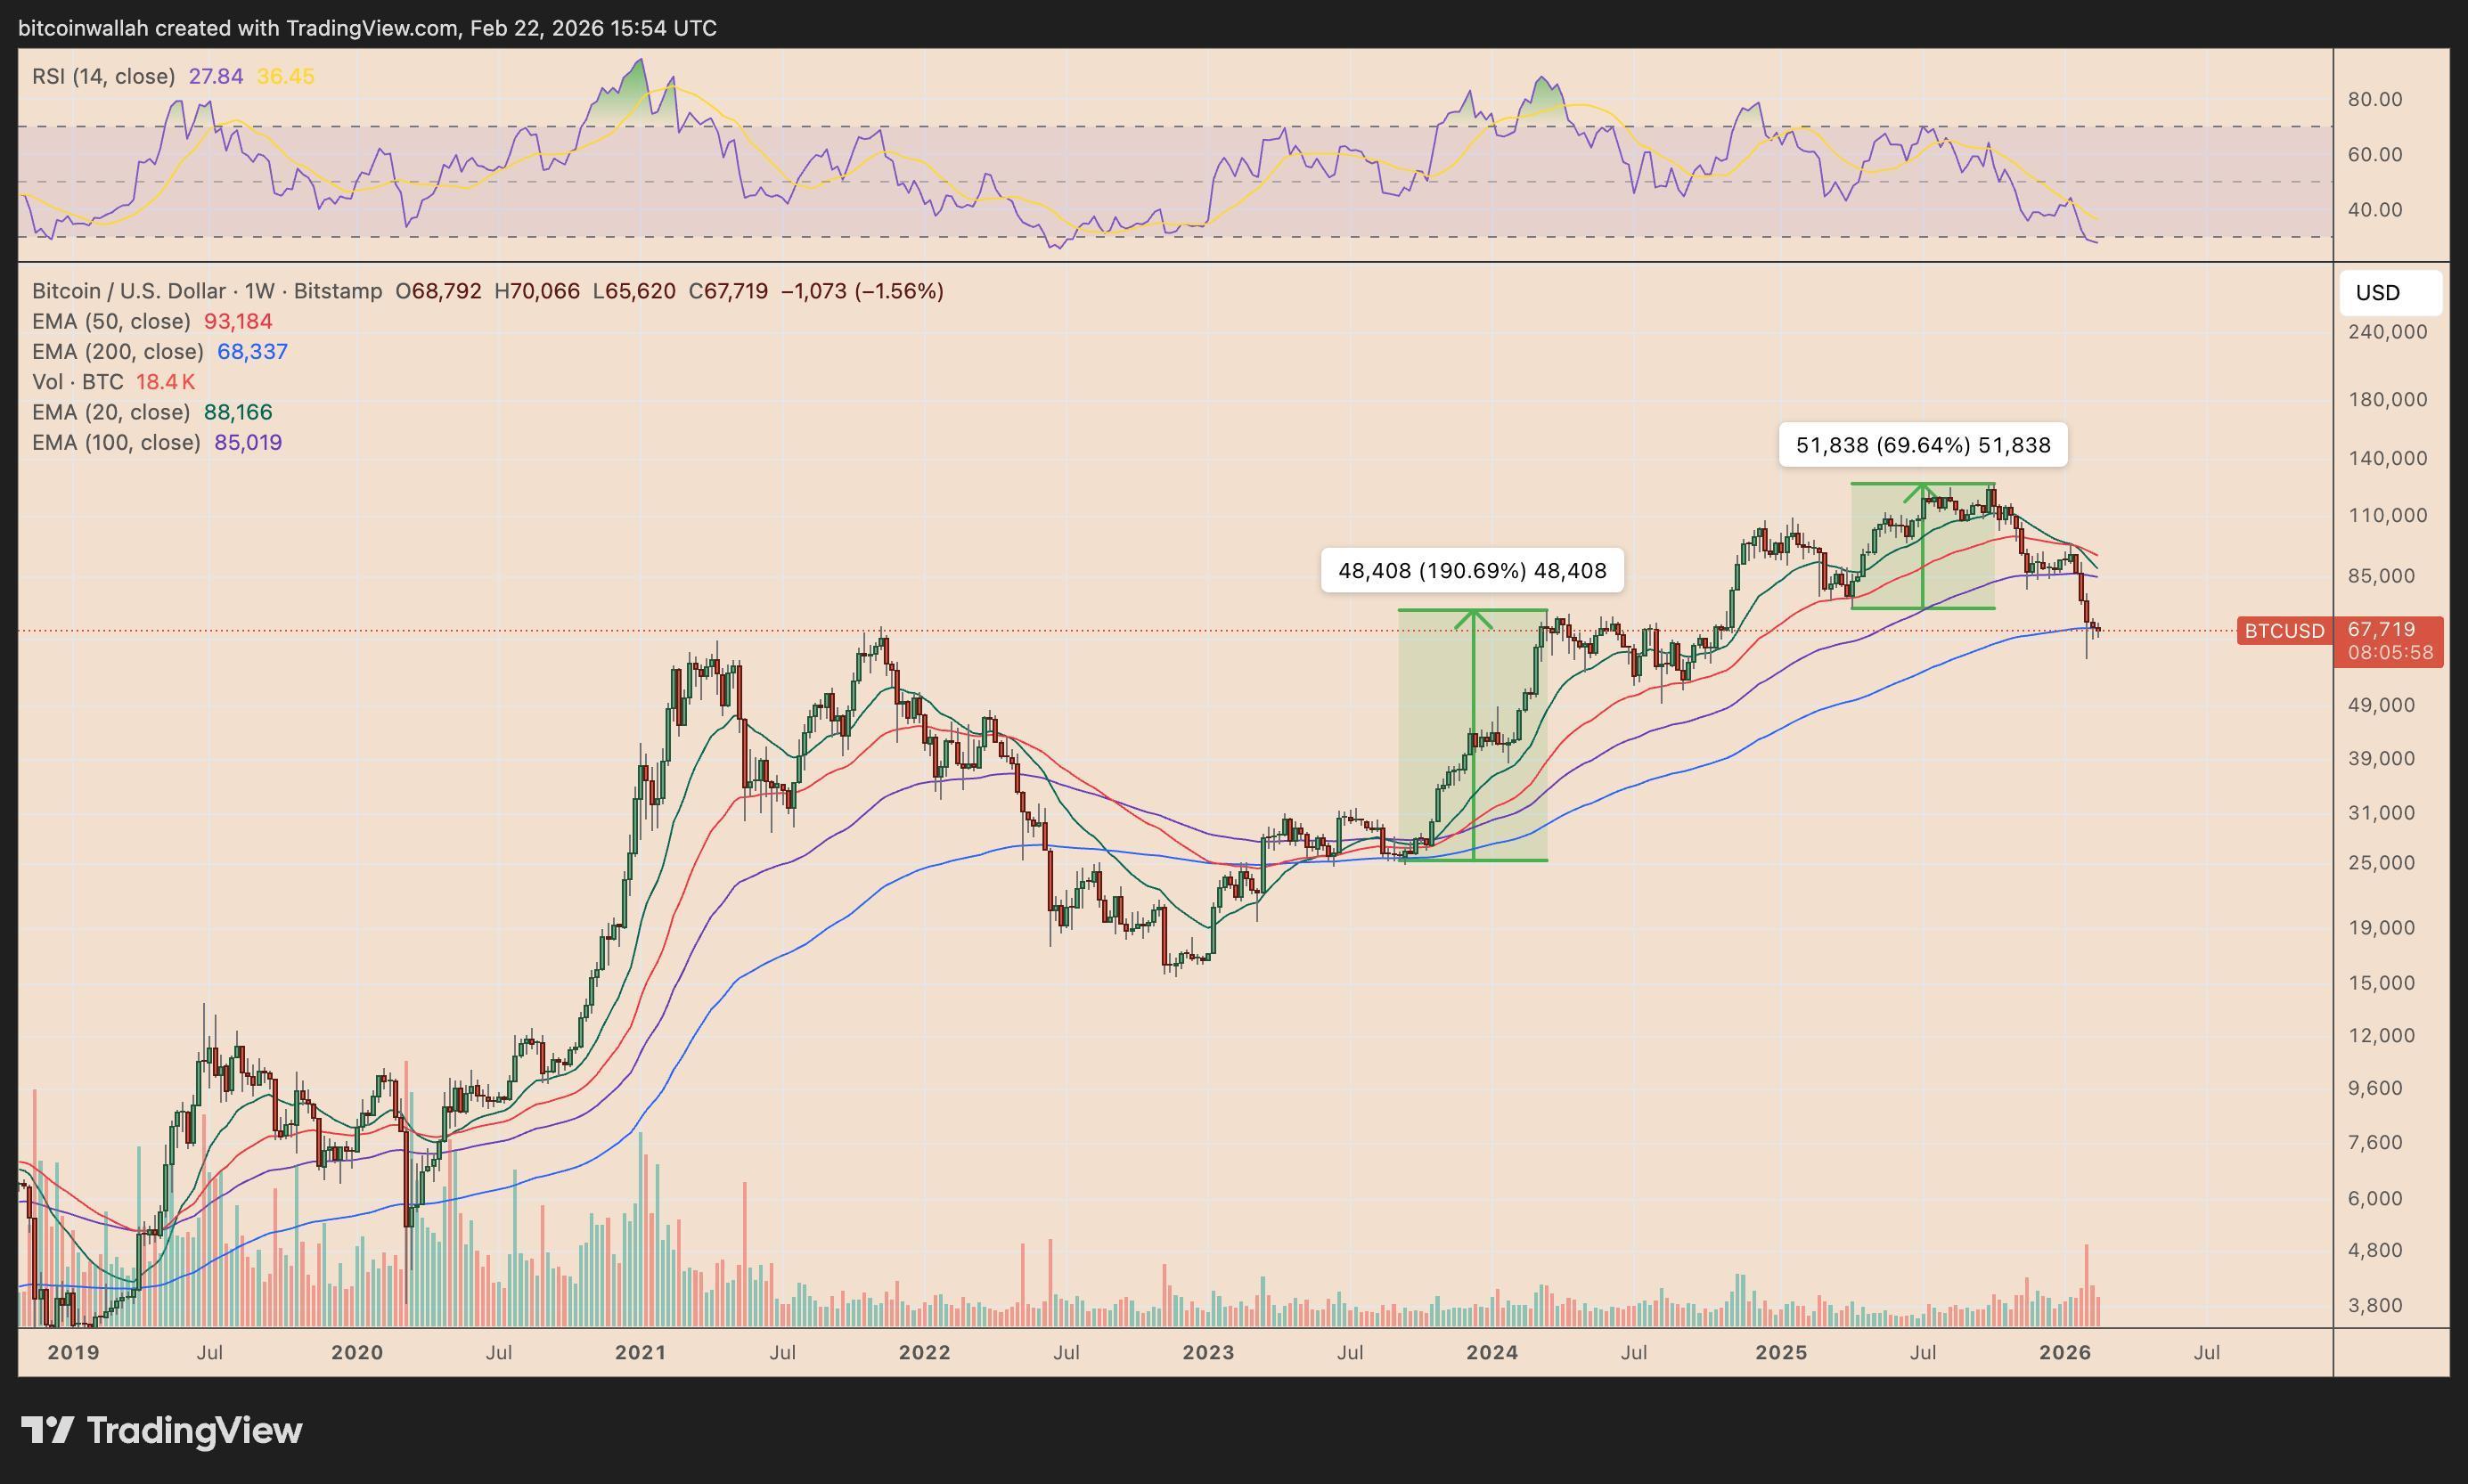 BTC/USD 週足チャート。出典:TradingView
2月時点で、スマートマネーの動きが再び点灯しており、Bitcoinが200週指数移動平均線(200週EMA、青線)を守っている状況です。この線は過去10年の主要な下落局面の多くでベアマーケットの下値支持線として機能してきました。
日曜日時点で、BTCの200週EMAは約68,350ドル付近に位置しています。
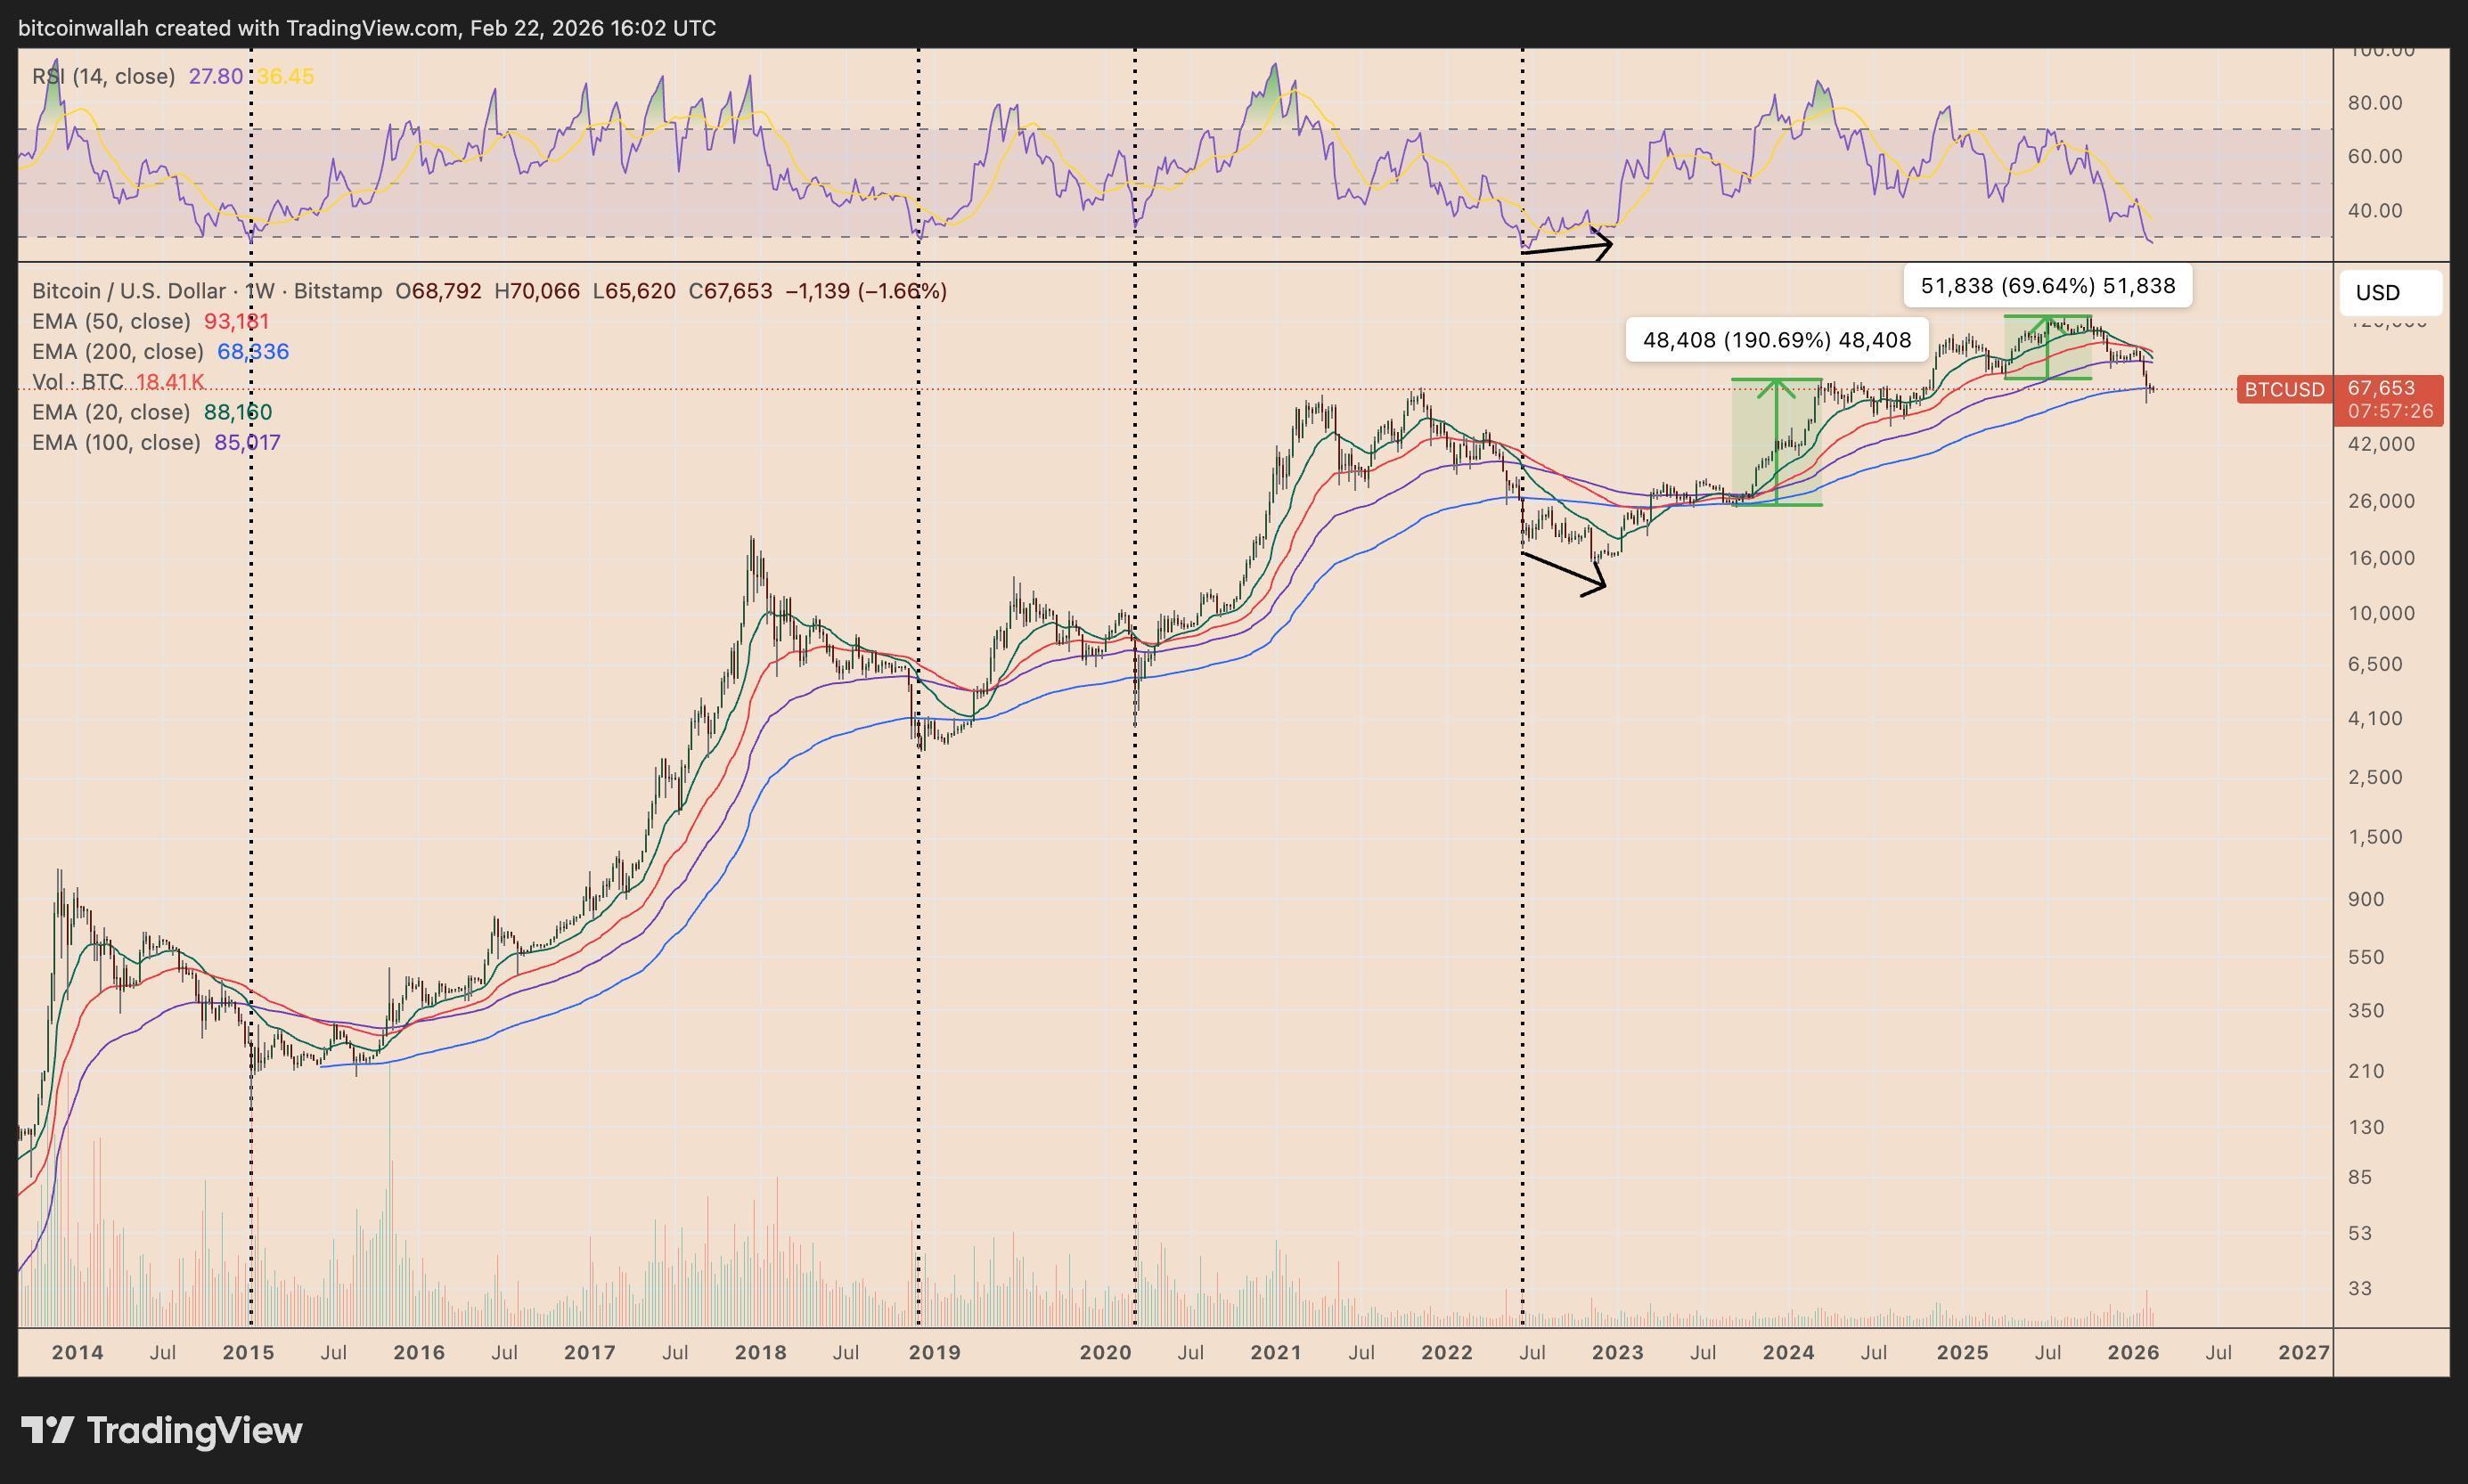 BTC/USD 週足チャート。出典:TradingView
直近でBitcoinがこの移動平均線付近で取引されたのは、2015年、2018年、2020年の大幅な売り局面の際であり、その後、下落トレンドの終焉と新たな回復フェーズの始まりを示しました。
関連記事: Bitcoinの過去の価格指標、10ヶ月で平均122,000ドルのリターンを記録
Bitcoinの週足RSI(相対力指数)は依然として売られ過ぎの領域にあり、売り圧力が間もなく枯渇しつつあるサインです。
これにより、今後数週間でBitcoinが回復する可能性がさらに高まります。200週EMAから明確に反発すれば、4月までに約85,000ドルに位置する100週EMA(紫色の波)への上昇が期待できます。
Bitcoin強気派にはまだ不安要素も
McClellan氏は、スマートマネーのシフトは「シグナルではなく、あくまで一つの条件」であり、Bitcoinは現在の価格水準からさらに下落する可能性があると警告しています。
これは2022年のシナリオを引き起こす可能性があり、その際は類似の売られ過ぎ状態にもかかわらず、BTCは200週EMAを割り込んで40%以上下落しました。
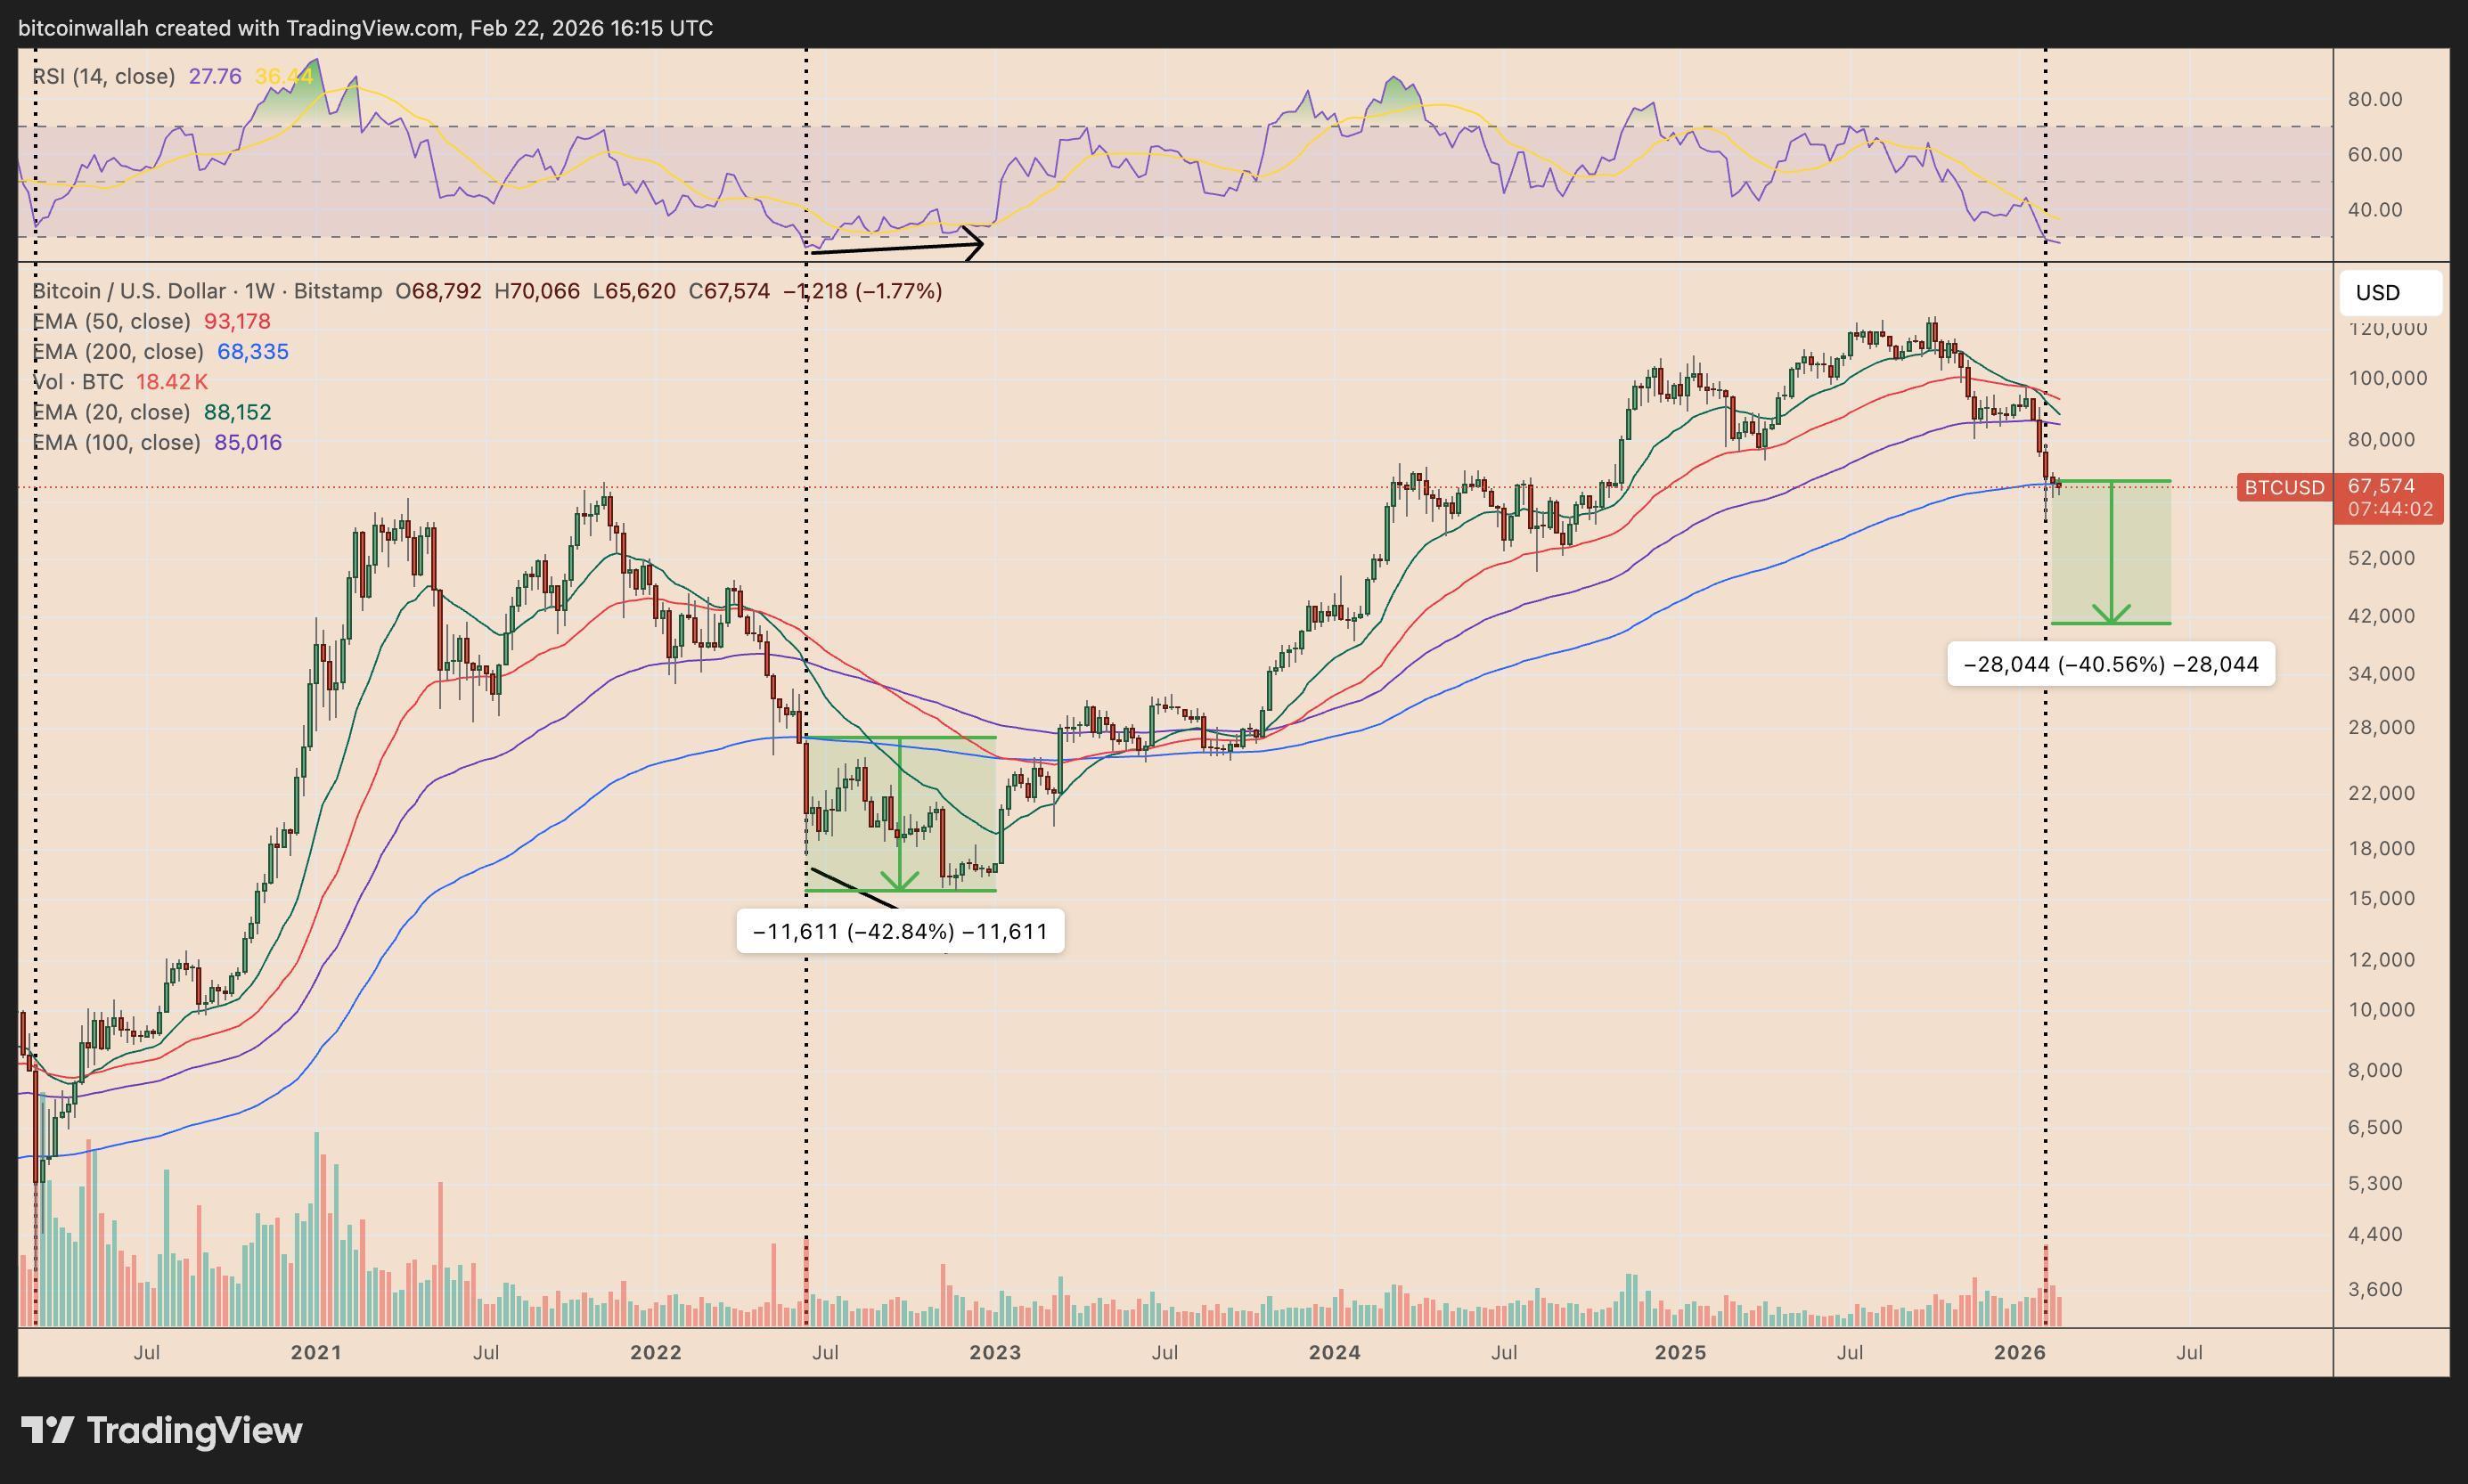 BTC/USD 週足チャート。出典:TradingView
2026年にこの40%の急落が再現された場合、BTC価格は約40,000ドル、つまり過去最高値約126,270ドルから60%下落する可能性があります。
Kaikoを含む一部のアナリストは、BTCが「4年サイクル」フレームワークに基づき、40,000~50,000ドル付近で底を打つ可能性も指摘しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
世界的なタングステン価格が急騰する中、米鉱業会社Almonty Industries(ALM.US)は供給逼迫を緩和するため、迅速にルワンダのタングステン鉱山を取得
米国の鉱業会社Almonty Industriesはルワンダでのタングステン鉱山採掘契約を締結し、西側諸国への供給を拡大します。

原油価格が100ドルを突破、米連邦準備制度理事会(FRB)の利上げ確率は86.5%、日本銀行は金曜日に利上げが予想され、金価格は三重のプレッシャーにさらされている

ノボノルディスク(NVO.US)が「Novo」に改名し新たなスタート、多方面での突破は株価の停滞を打開できるか?
デンマークの製薬会社Novo Nordisk(NVO.US)は、より短い名称「Novo」を核とした全面的なブランドリニューアルを開始しました。企業は日常のブランドプロモーションに「Novo」を使用しますが、法的名称は引き続きNovo Nordisk A/Sとなります。

高金利は米株の「終焉者」ではない?利益こそが重要?
JPモルガンは、利益の増加率こそが米国株式の評価耐性を決める鍵だと考えています。1950年以降のデータによれば、10年米国債の利回りとS&P500の評価は「逆U型」の関係を示しており、現在の利益水準では、利回りがおよそ5%-6%になると評価が明らかに圧縮されます。利益の増加率が15%以上維持されれば、評価にはまだ再評価の余地があります。もし利回り曲線が弱気相場で急傾斜化すれば、エネルギーや金融などの循環型セクターがより恩恵を受ける一方、もしフラット化すればテクノロジー株が相対的に優位となります。
暗号資産価格
もっと見る


