
2月のCPI:予想通りだが、不安は消えず

Morning FX
米国とイランの紛争後、初めてのCPIデータが発表されました。全体・コアともに、前年比・前月比も、すべてが完璧に予想通りとなり、近年では最も波乱の少ないインフレデータとなっています。
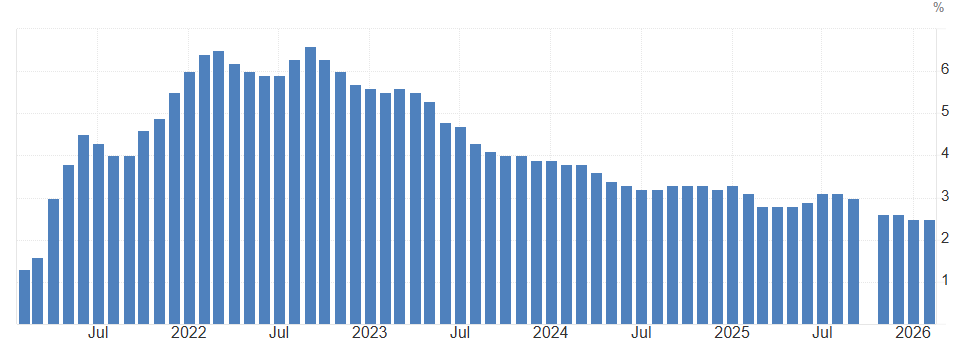
図:コアインフレは5年ぶりの低水準
少なくとも戦争が始まる前は、デフレーションの傾向が続いていました。2月のCPIは前年比2.4%上昇し、コアCPIは5年ぶりの最も遅い前年比2.5%の増加となりました。コアの前月比は0.2%まで低下し、インフレが加速する兆候は見られません。
一、現在のインフレはますますFRBの目標に近づいている
2024年第2四半期からCPIの前年比の増加率は正式に「2%」時代に突入し、20ヶ月連続でCPIの増加率は3%以下となっています。コアCPIも同時に冷え込み、FRBの2%目標に限りなく近づいています。
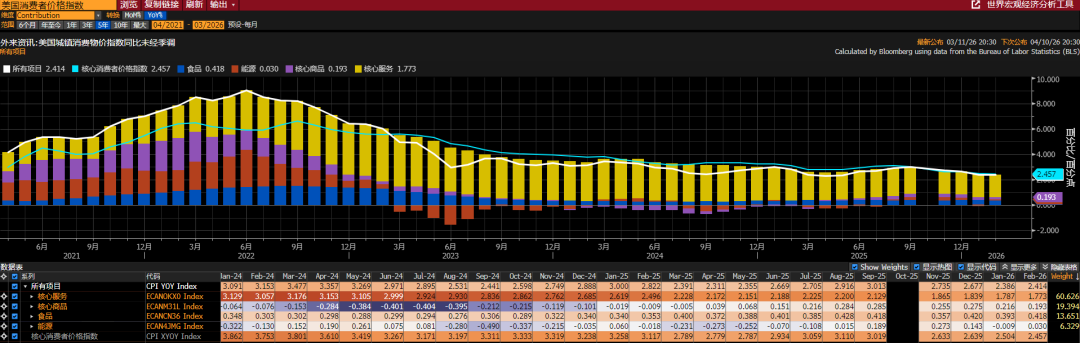
図:インフレ内訳項目
最新データによると、最も手強いコアサービスのCPI増加への寄与はわずか1.77%で、さらに新低値を更新しています。住宅はコアサービスの最大の割合を占めていますが、交通や医療費も同様に上昇の勢いが弱まり、インフレの強靭性を削いでいます。
商品の価格上昇も非常に穏やかで、コア商品によるCPI増加への寄与はわずか0.19%です。これは、エネルギー価格が管理できる場合、物価が自己反発する力は極めて弱いことを意味します。
二、今後のインフレの懸念点
雇用が明らかに弱まっている現状では、本来FRBの利下げを妨げるものはないはずです。しかし市場の焦点は急騰する原油価格にあり、インフレ再上昇を警戒し、年内の利下げ予測は非常に狭くなっています。
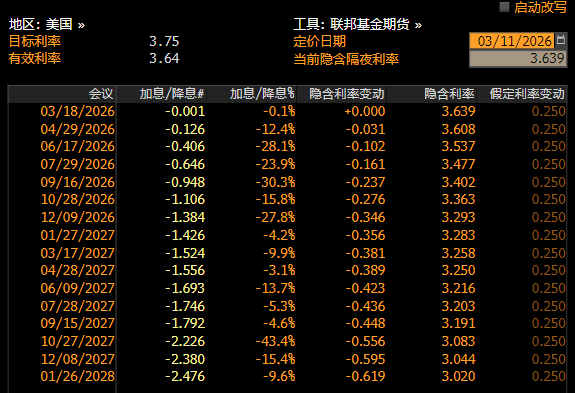
図:利下げ余地はかなり抑制
トランプ氏は2月末、イランへの攻撃を開始したため、原油価格の上昇は最早で来月のCPIに反映される見込みです。現在ホルムズ海峡は依然として封鎖されており、サウジアラビアとUAEというメジャー産油国は原油を迂回して輸出しています。
国際エネルギー機関(IEA)は大量の石油戦略備蓄の放出を計画していますが、ブレント原油は依然として90ドル以上まで上昇しています。LNG輸送量はゼロとなり、これは間違いなく総合エネルギー価格のさらなる上昇を招きます。
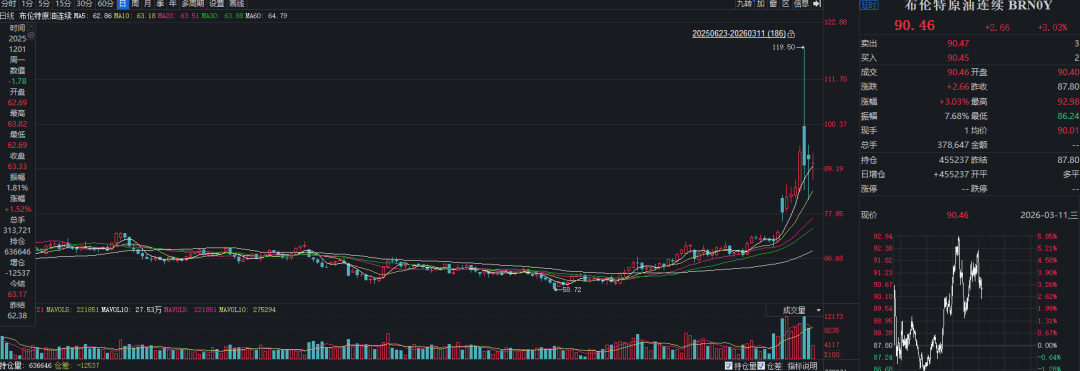
図:原油価格は依然高水準
Citibankによると、3月前半のアメリカのガソリン価格は17%上昇し、これにより3月のエネルギー項目は前月比で7%上昇し、生産者や航空券価格も上昇する見込みです。
三、まとめ
(1) 2月のインフレは良好な傾向を維持し、コアサービス価格の上昇も穏やかで、FRBの目標にますます近づいています。
(2) しかし市場はデータに対して敏感ではなく、注目は急騰する原油価格にあります。ホルムズ海峡のエネルギー要衝は依然として封鎖されており、3月のCPIエネルギー項目に大きな影響を与え、FRBの利下げ余地を制限すると予想されます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国8月コアPCE予想を下回る:「基準変更」で作られた冷却報告、FRBは納得するか?
8月の米国消費者の支出規模は1年以上ぶりの最速増加となりましたが、米連邦準備制度理事会が最も重視するインフレ指標の前年比数値は明らかに減速しました。
PCEが予想外に弱含みだったが、市場はなぜそれほど興奮していないのか
PCEが予想外に鈍化+GDPが上方修正:米国債利回りが急落し、金価格が短時間で10ドル急騰―その背後に隠されたシグナルとは?
米国の住宅ローン金利が3年ぶりの高水準に達したが、住宅価格の「下方硬直性」がFRBの政策を一層試練にしている
米国の住宅ローン金利が過去3年間で最高の7.3%に上昇しました。
暗号資産価格
もっと見る


