
プライベートクレジット危機が全面的に勃発:換金ラッシュからCDS空売りツールまで、FRBと財務省がすでに介入開始

プライベートクレジット市場は、多重のプレッシャーが重なったシステミックリスクの試練に直面しています。解約の波が拡大し続け、Wall Streetはプライベートクレジットのクレジット・デフォルト・スワップ(CDS)空売りツールを加速して導入、規制当局の姿勢も厳しくなっています。連邦準備制度理事会(FRB)と財務省も相次いで介入し、今回の資産クラスの脆弱性がかつてない速さで市場にさらされています。
プライベートクレジットの危機が全面的に爆発した背景には、より深い構造的な断絶が存在しています。プライベートクレジットの急速な拡大を支えてきた根底の論理——すなわちAIデータセンター建設ブームがもたらす企業の資金調達需要——が現実から強烈な反撃を受けています。
最新のSightline Climateのデータによると、アメリカでは2026年に稼働予定の約16ギガワット相当のデータセンター容量のうち、30%から50%が遅延またはキャンセルされる見込みであり、実際の建設規模はわずか5ギガワット程度とのことです。この供給側の大規模な停滞が、AIインフラの資金調達需要に依存して成長を維持してきたプライベートクレジットの資産プールに直接的な影響を及ぼしています。
同時に、Wall Streetは次の危機への布石を打っています——プライベートクレジットCDSツールの導入は、機関投資家が市場のシステミックなプレッシャーを価格付けし始めていることを示しています。FRBと財務省の介入もまた、規制当局が潜在的なリスクの溢れ出しに高度な警戒心を抱いていることの証左です。
アナリストによると、AIインフラプロジェクトが期待通りに実現せず、根底資産の品質が圧力を受け、流動性のミスマッチが解約の波を引き起こし、CDSなどの空売りツールの導入によって新たな負のフィードバック機構が市場に生まれ、規制当局の介入で市場のシステミックリスクの価格付けがさらに強化されているとのことです。複数のプレッシャーが重なり、プライベートクレジット市場には「パーフェクトストーム」が形成されつつあります。
AIインフラバブル:プライベートクレジット拡大の根底論理が揺らいでいる
プライベートクレジット市場は、過去数年間、高速成長を遂げてきましたが、その多くがAIインフラ建設への資金調達ブームと深く結びついています。しかし、この根底の物語が現実の厳しい挑戦に直面しているのです。
Sightline Climateが発表した「2026年データセンター展望」レポートによれば、アメリカは今年、140件のプロジェクトで少なくとも16ギガワットのデータセンター容量追加を計画していますが、そのうち実際に建設中なのはわずか5ギガワットのみです。
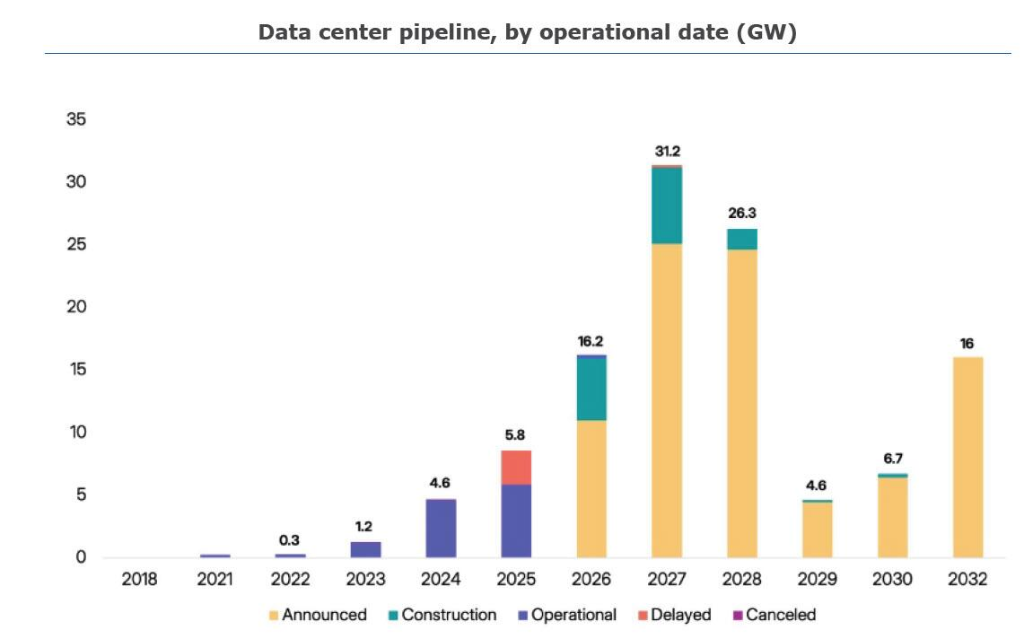
レポートは明確に述べています。2026年のプロジェクトの30%~50%が遅延する見込みで、主な要因は:電力供給のボトルネック(25%のプロジェクトが電力供給プランを未公開)、ますます強まるコミュニティからの反対、そして電網設備の不足リスクです。
このギャップは今後数年でさらに拡大する見込みです。報道によると、2027年までに発表された21.5ギガワットの計画容量のうち、実際建設中なのはわずか6.3ギガワットです。2028年から2032年の間は、ほとんどの計画プロジェクトがまだ着工しておらず——37ギガワットの計画インフラのうち、実際に着工したのは僅か4.5ギガワットであり、多くのプロジェクトは明確な完成時期も未定です。
Canaccord GenuityのアナリストGeorge Gianarikasは、この状況を「アメリカのデータセンターブームが強固な後方支援の壁にぶつかっている」と評しています。彼は警告します。「国内製造業と電網の統合が根本的に加速しない限り、2020年代後半のデジタル拡張の波は一連の未達成の約束に直面するだろう」と。
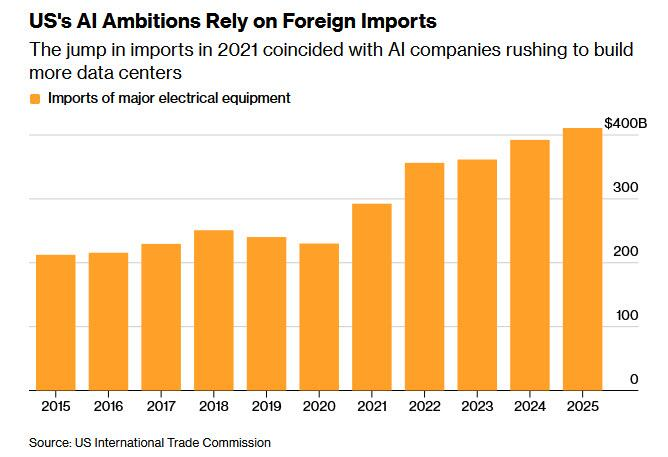
データセンター建設を制約する核心的なボトルネックの一つは、重要な電気設備の深刻な不足です。変圧器、スイッチ装置、および蓄電装置の供給ひっ迫は、AIデータセンター需要の急増のみならず、電気自動車やヒートポンプの普及による電網拡張需要との重複によるものです。
Bloombergによれば、米国内の製造能力は需要増加についていけず、建設側は大量の輸入に頼らざるを得ません。GE Vernova電化部門のCEO Philippe Pironは次のように述べています:
2020年以前は、大出力変圧器の納期は通常24〜30ヶ月でしたが、AI企業の需要は18ヶ月以内の納品を求めています。需要急増が納期を最長5年まで押し伸ばしており、一部企業は旧発電所の古い変圧器を応急代替品として修復してしのがざるを得ません。
この困難は、アメリカ製造業の空洞化という深層構造的な問題を映し出しています。過去10年間、アメリカ政府が推進してきた製造業国内回帰政策は実質的な生産能力の向上につながっておらず、企業は依然として中国のサプライチェーンに頼らざるを得ません——これはAI分野での対中国競争を目指すアメリカの戦略目標と直接的な矛盾を生じています。
資金ギャップ:5兆ドルの需要、政府が1兆ドル以上の補填必要か
資本面での圧力も無視できません。超大規模クラウドコンピューティング企業の巨額な資本支出は、全体の資金調達需要の前には不十分です。
JPMorganによれば、今回のAIサイクルを完全に支えるためには、少なくとも5兆ドルの資金が必要です。テック大手による大規模な資本支出や債務調達を考慮しても、アメリカ政府は1兆ドル以上の資金ギャップを埋めなければなりません。
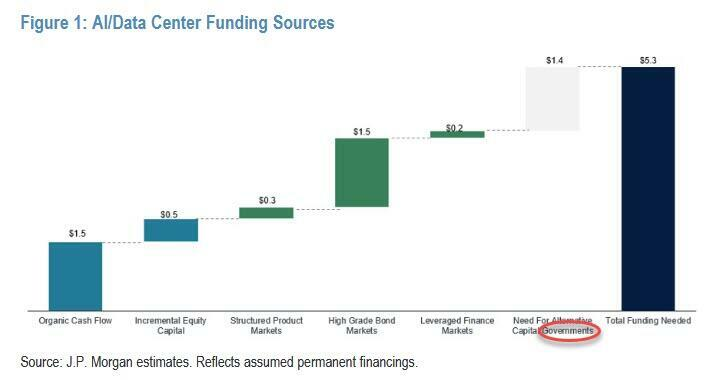
この資金調達圧力こそ、プライベートクレジット市場がAIインフラ建設に深く関与する背景となっています。しかし、プロジェクトの遅延やキャンセルリスクが高まるにつれ、これらのプロジェクトのキャッシュフローで債務返済を行っているプライベートクレジット資産の質が疑問視されるようになっています。
Goldman Sachs エグゼクティブディレクター Shreeti Kapa は、最近の投資家ディナーでのコンセンサスをレポートで引用しています:
「計算能力が全然足りません。関わる全てのプレーヤーは厳しい計算能力の制約に直面しています——チップメーカー、データセンターの場所許可、電力、メモリ、労働力まで、ボトルネックは実際に存在し、しかもかなり長期間続くでしょう。」
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
時価総額1兆ドルを超えたAMD(AMD.US)、計算力の定義権を争奪開始! 公式発表で82億ドルで李飛飛創立のWorld Labsを買収
AMDは、業界の先駆者であり研究者であるLi Fei-Fei氏によって設立された人工知能スタートアップWorld Labsを、82億ドルで買収することに合意しました。この買収により、AMDはトップクラスの研究チームとそのモデル、そして人工知能分野の発展トレンドに対する深い理解を取り入れ、将来のハードウェア発表に向けた戦略を立てることができると期待されています。
米国債売却の波の中での大逆転!債券市場のベテランであるBianco氏が6年ぶりに強気に転じ、「5%の利回りは価値ある買い場」と発言
現在、基準米国債の利回りが約20年ぶりの高水準まで急騰する中、債券市場のベテランであるJim Biancoは初めて弱気姿勢を緩め、「割安買い」のスタンスで徐々にロングポジションを構築し始めている。
米国株式市場まとめ|主要3指数が揃って下落、10年米国債利回りが約20年ぶりの高水準に 原油価格は変動、金は約4%下落
取引終了時点で、ダウジョーンズ指数は347.11ポイント下落し、下落率0.67%、51481.51ポイントとなった。S&P500指数は59.72ポイント下落し、下落率0.77%、7683.69ポイントとなった。ナスダック総合指数は248.34ポイント下落し、下落率0.92%、26820.38ポイントとなった。
トランプ氏、中間選挙の重要州アイオワを狙う:150億ドル規模の製鉄所建設計画を発表、8000人の雇用創出へ
トランプ氏は、この工場が建設されれば年間1,000万トンの鉄鋼生産が可能となり、「米国最大の鉄鋼工場となる」と述べた。ホワイトハウスの担当者は、工場は早ければ2030年にも製鉄を開始でき、約8,000人の雇用創出が見込まれると発表した。ただし、工場の経済効果は今年11月の大統領選前には現れない。重要な農業州であるアイオワは、ディーゼル価格の高騰と関税摩擦という二重の負担に直面しており、トランプ氏の今回の行動には明らかな政治的意図が見られる。
暗号資産価格
もっと見る


