
米国株式主要3指数が小幅に上昇、ナスダック指数は12日連続上昇の快挙、中国資産が一斉に急騰し、半導体・リチウム鉱山・光通信が爆発的に伸びる

中東情勢による不確実性が依然として漂っているものの、グローバル資本市場はすでに待ちきれないかのように自らの答えを提示しています。東8区4月17日未明、米国株式3大指数はそろって上昇し、ナスダック総合指数はなんと連続12営業日上昇という驚異的な記録を達成し、2009年7月以来の最長連騰記録に並び、S&P500指数も同時に史上最高値を更新しました。
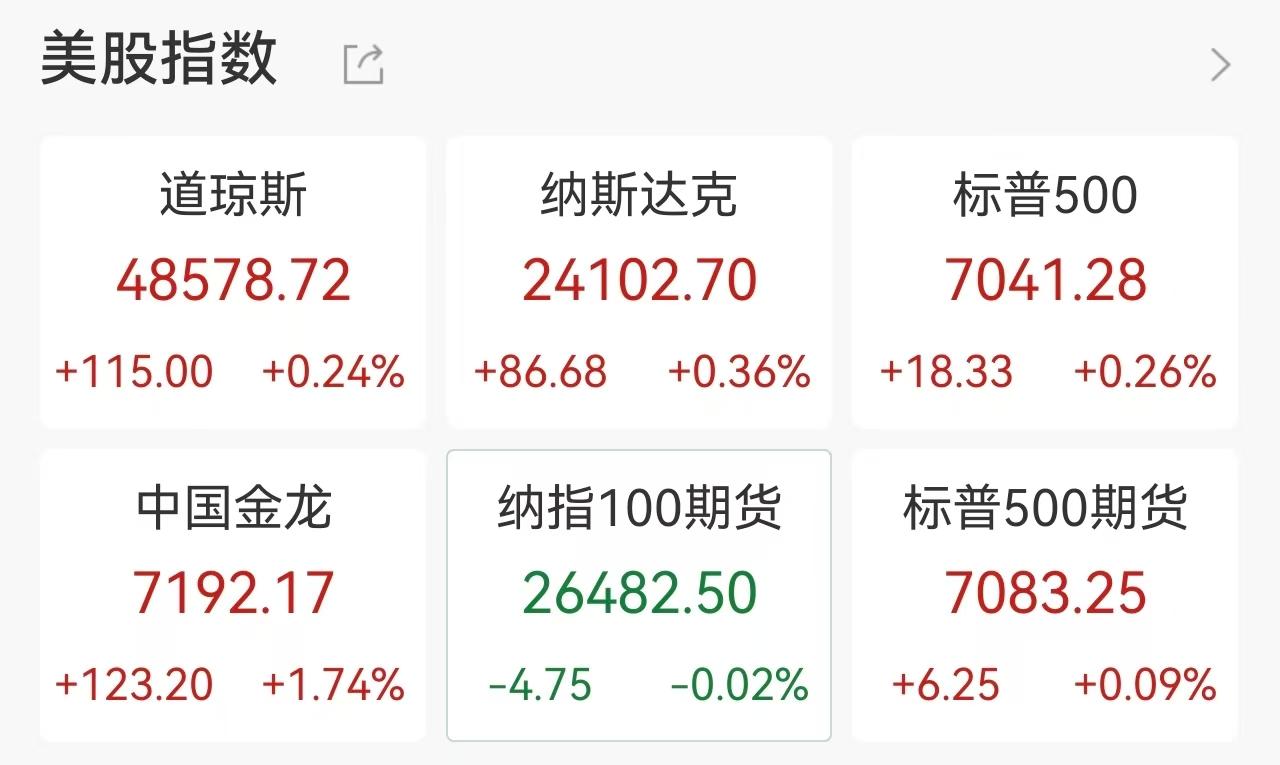
今回の米株反発の主な原動力は、中東地政学的リスクが顕著に緩和されたシグナルです。現地時間4月16日、アメリカ大統領トランプは、イスラエルとレバノンが正式に10日間の停戦合意に達したと高らかに発表しました。同時に、行き詰まっていた米イラン交渉にも打開の兆しがあり、トランプ大統領は今週末にも新たな対面協議が行われる可能性を示し、「恒久停戦」への楽観的な見通しさえ示しました。
半導体、リチウム鉱山、光通信が爆発的上昇
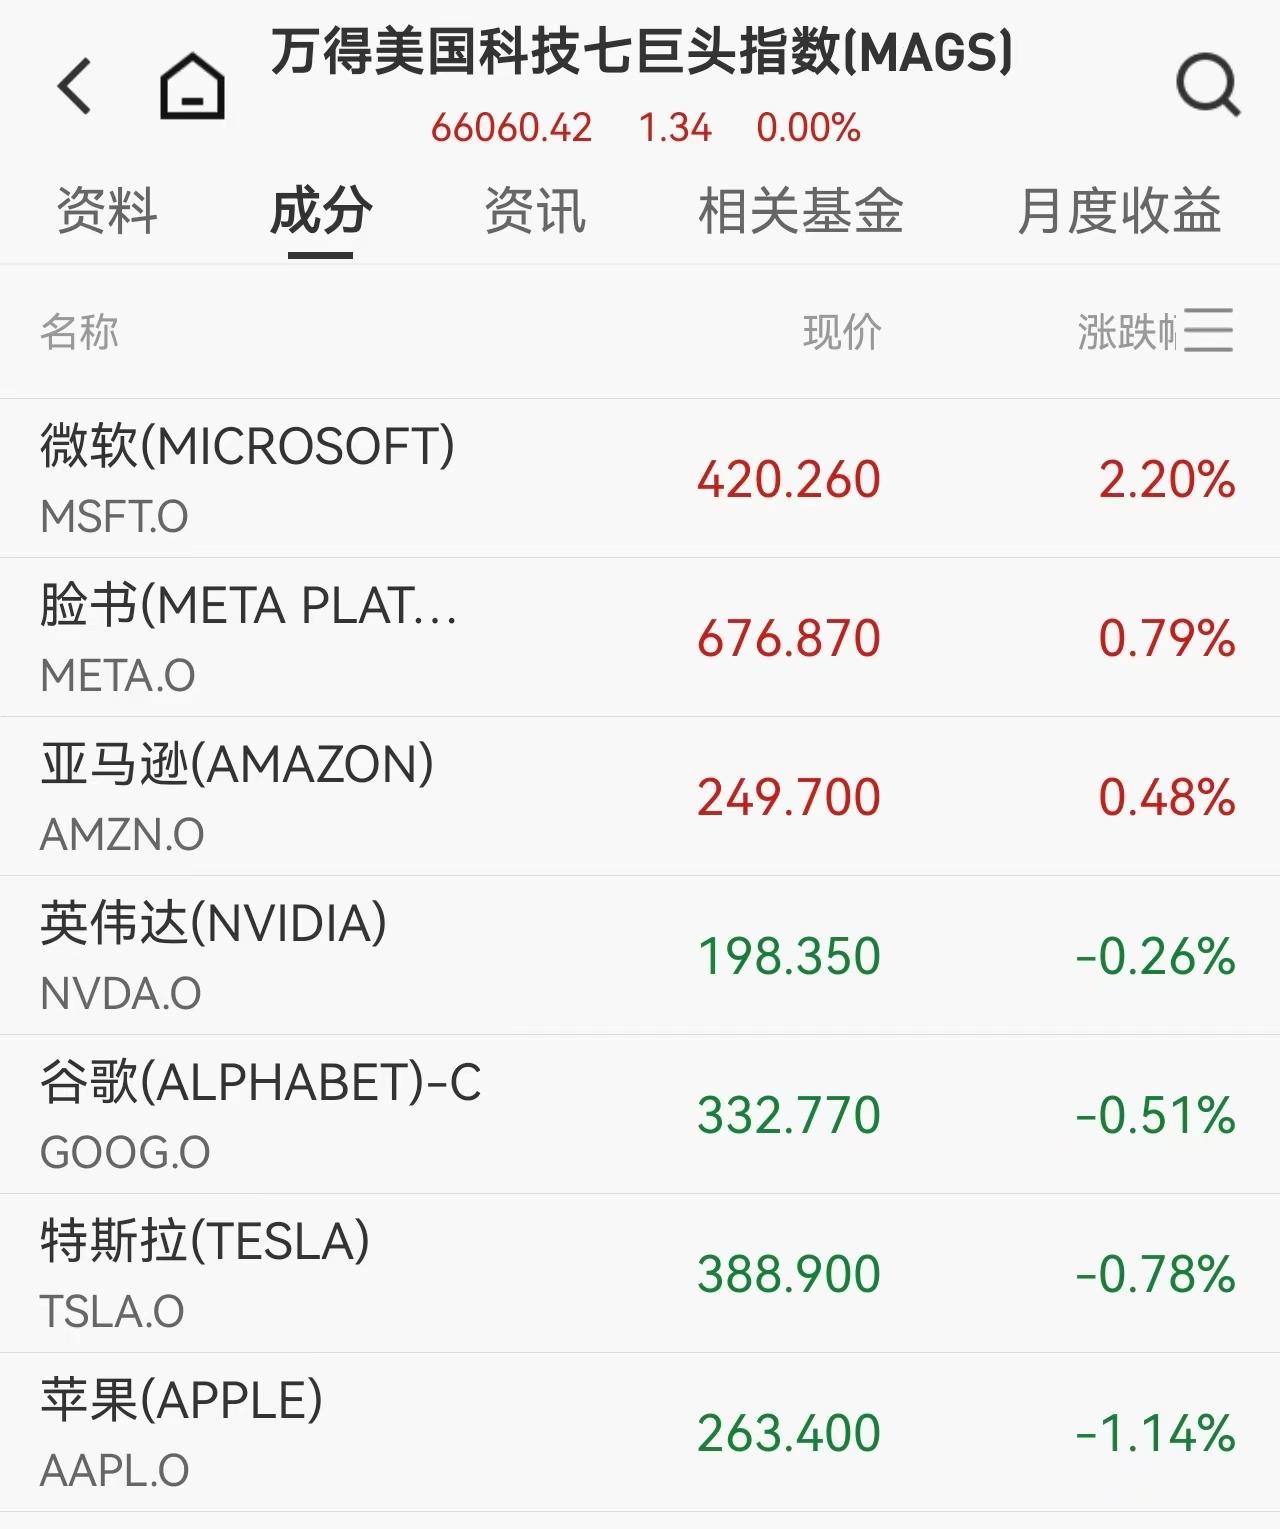
マーケットの盤面を見ると、この日は米国株市場で明確なセクター分化が現れ、大型ハイテク株はまちまちの動きを見せたものの、半導体、リチウム鉱山、光通信などテーマセクターが全面的に急伸。主力ハイテク株では、Microsoftが2.20%(UTC+8)上昇、Metaが0.79%(UTC+8)上昇、Amazonが0.48%(UTC+8)上昇。一方、Appleは1.14%(UTC+8)下落、Teslaは0.78%(UTC+8)下落、NVIDIAやGoogleもやや下落して引けました。
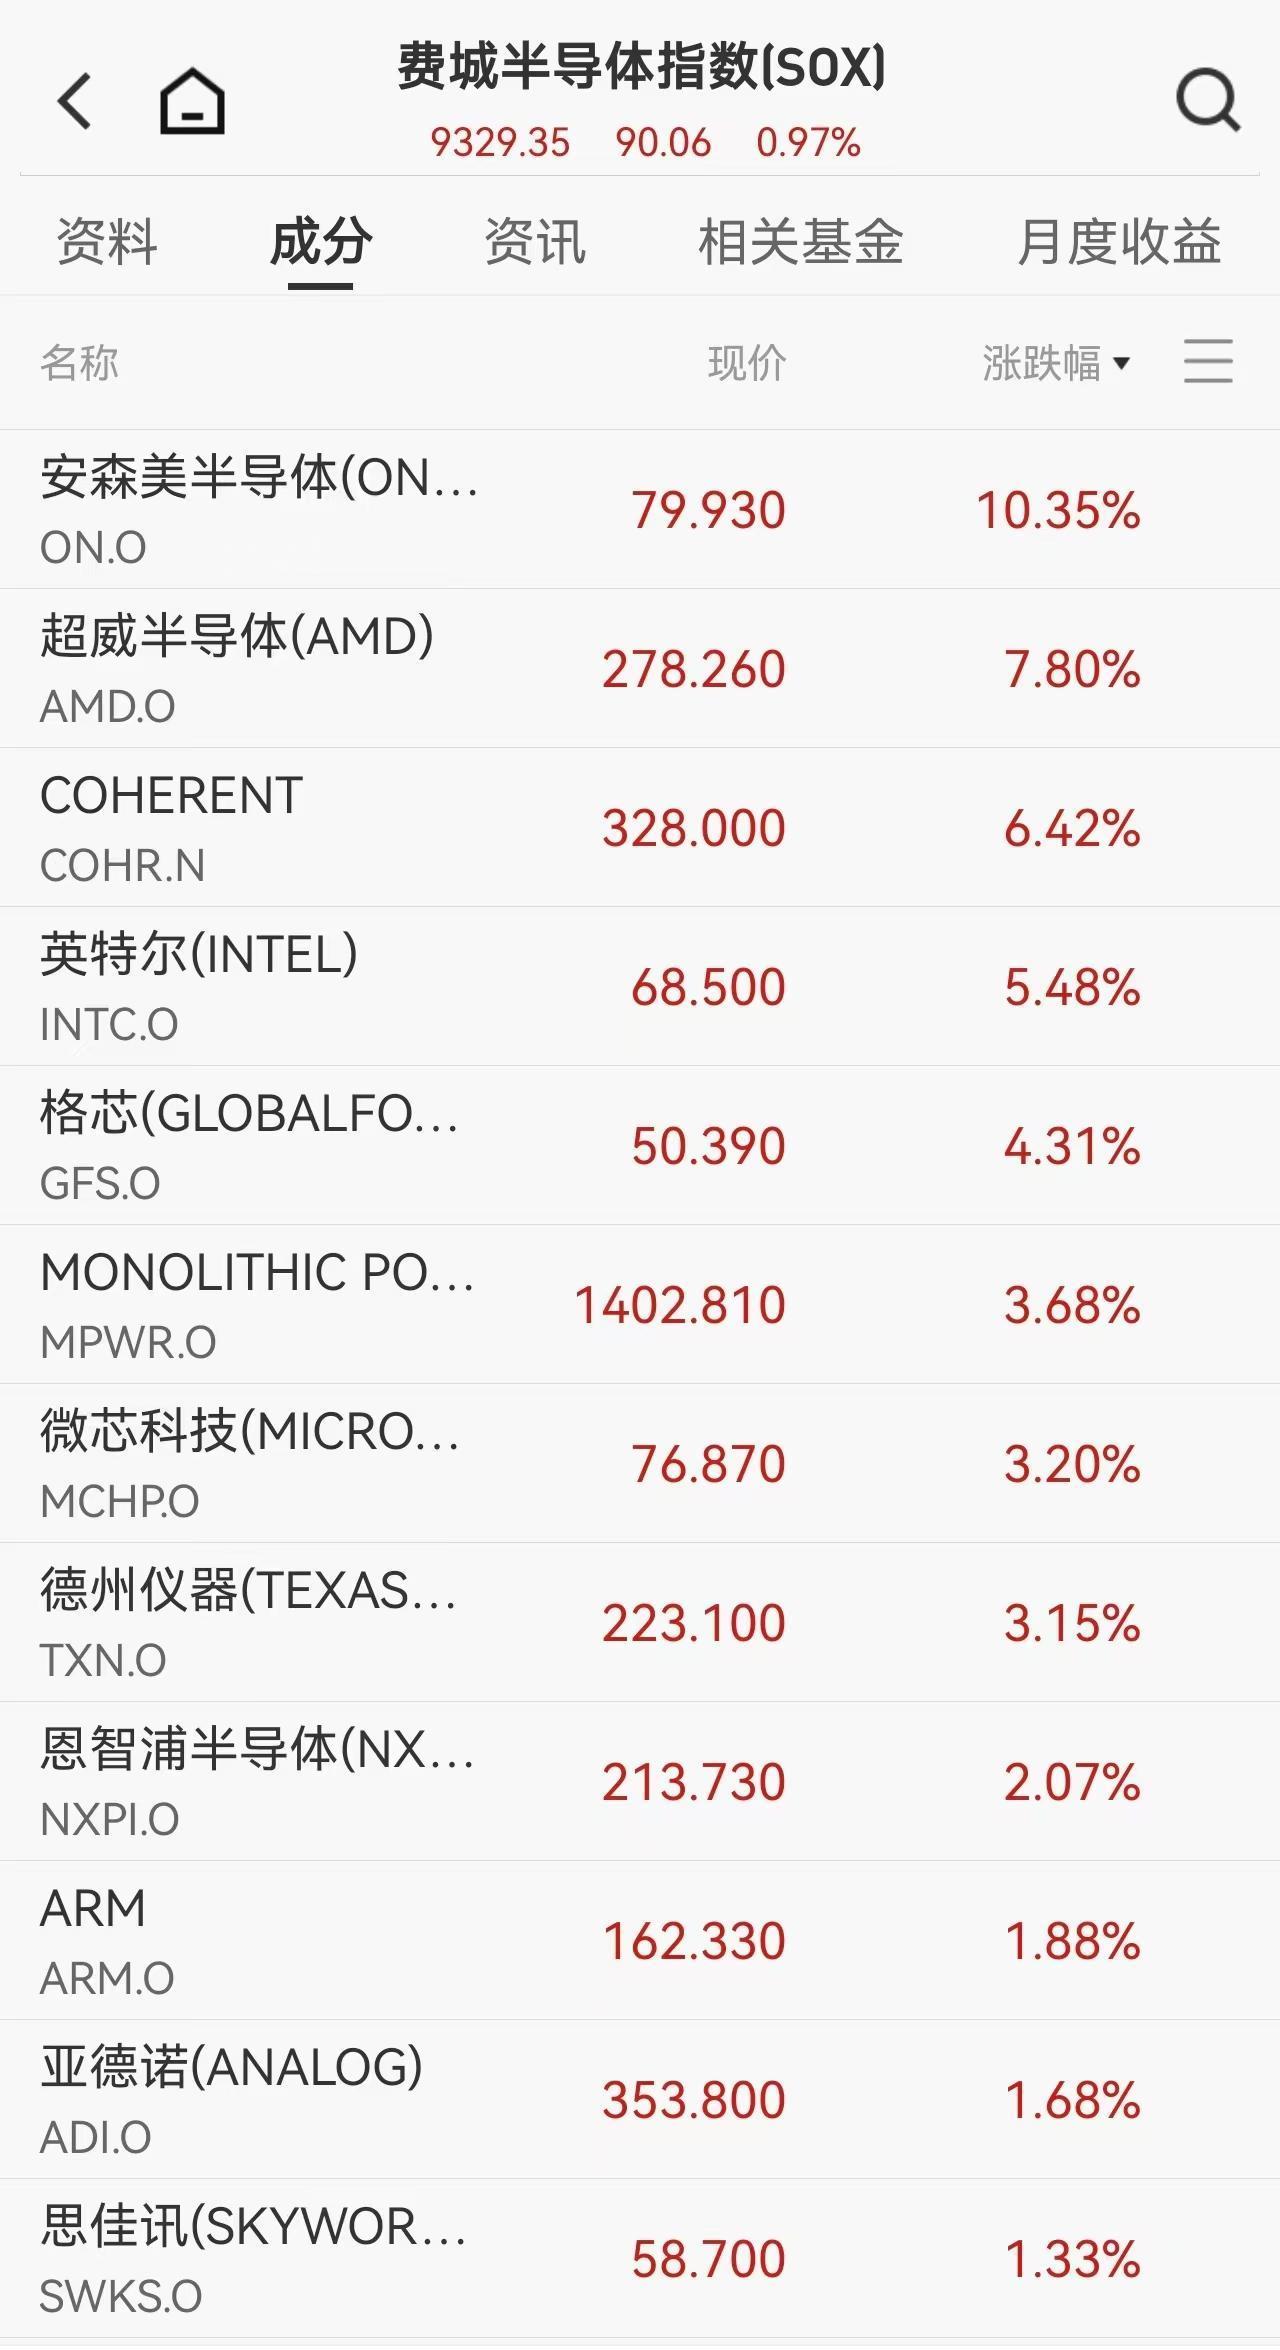
フィラデルフィア半導体指数は1.02%(UTC+8)上昇し、7営業日連続で史上最高値を更新。個別銘柄ではAMDが7.80%(UTC+8)急騰し、こちらも12連騰・株価史上最高値を更新。市場分析では、AMDは今回のCPU需要爆発の最大の恩恵銘柄となる見通しで、同社の小型チップアーキテクチャ「EPYC Turin」プロセッサは現在供給が需要に追いつかない状況です。インテルも5.48%(UTC+8)上昇、Core 300プロセッサの発表により、ネットバブル期以来の終値新高値を更新。他にもonsemiが約10%(UTC+8)上昇、Qualcommが1.07%(UTC+8)上昇、半導体テスト装置サプライヤーAehr Test Systemsは主要クラウドコンピューティング顧客から過去最高の注文を獲得したと発表し、10.42%(UTC+8)急伸、やはり史上最高値を記録しました。
半導体だけでなく、複数のテーマセクターでも力強い上昇が見られました。リチウム鉱山セクターは全面高となり、米Albemarleは1日で16%超(UTC+8)急騰、Sigma Lithiumも13%超(UTC+8)上昇、チリ鉱業化学も9%近く(UTC+8)上昇。光通信関連株も総じて堅調で、Applied Optoelectronicsが10%超(UTC+8)上昇、Lumentumが8%超(UTC+8)、Coherentが6%超(UTC+8)上昇し、史上最高値を更新しました。石油ガス株やコンピュータハードウェアセクターも先導株となった一方、クルーズ関連や航空サービスセクターは下落幅の上位に並びました。
個別銘柄の決算発表では、業績およびガイダンスの違いが株価の大きな変動を引き起こしました。ストリーミング大手Netflixは引け後の決算発表後に株価が9%超急落(UTC+8)、決算では1Q売上高122.5億ドル、希薄化後EPS1.23ドルと市場予想を上回ったものの、2QのEPSガイダンスは0.78ドル、売上ガイダンスは125.7億ドルといずれもアナリスト予想を下回り、さらに創業者リード・ヘイスティングス氏が6月に退任するとの発表もあり、市場心理を一層悪化させました。
中国資産が急騰
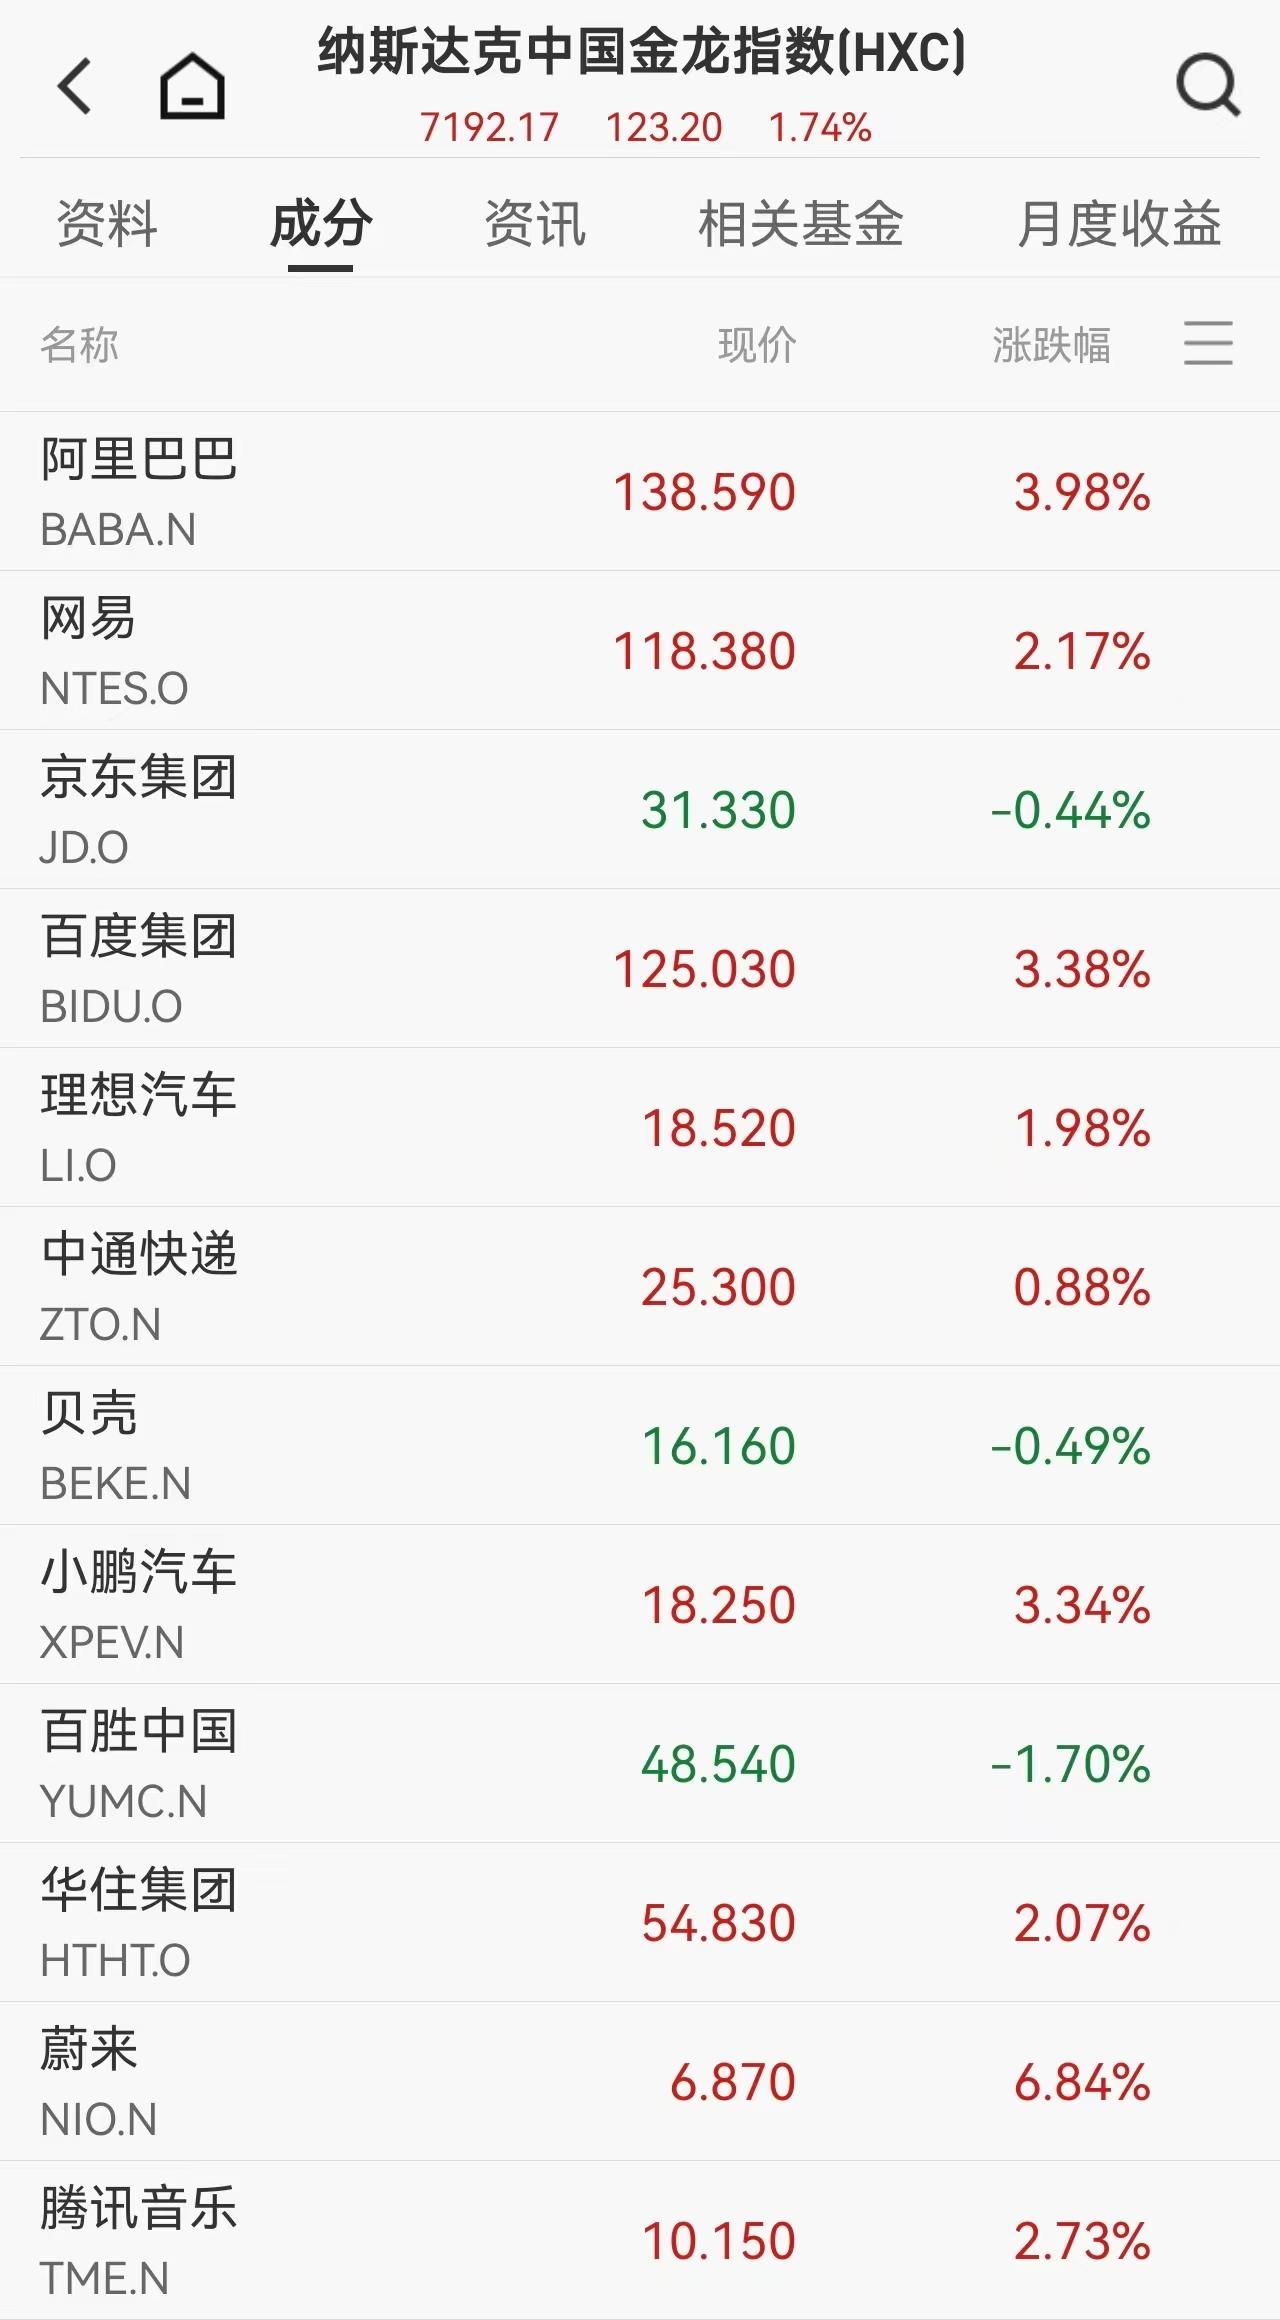
中国資産は夜間市場で総じて爆発的な上昇を見せ、ナスダック中国ゴールデン・ドラゴン指数は1.74%(UTC+8)上昇、5営業日連続で強含み。主力銘柄ではアリババ、バイドゥが3%超(UTC+8)、NetEaseが2.17%(UTC+8)、Pinduoduoが1.71%(UTC+8)上昇。新エネルギー車株ではNIOが6%超(UTC+8)急騰、Li Autoは2%近く(UTC+8)上昇。教育関連株も好調でNew Oriental、TAL Educationが5%超(UTC+8)上昇した一方、JD.comなど一部銘柄のみわずかに下落しました。
前営業日には地政学的懸念で約5%(UTC+8)急騰した国際原油価格も、直近のニュースで明らかに反落。執筆時点でWTI原油は1.49%(UTC+8)下落。しかし貴金属はリスク回避の後退で崩壊することはなく、現物ゴールドとシルバーは逆行してやや高寄りし、史上高値圏で乱高下。市場は今後の不確実性への警戒姿勢を維持している様子がうかがえます。
マクロの暗流:経済データに寒さ
資本市場が上昇し続ける株価に注目する中、マクロ経済のファンダメンタルズにはひそかに冷気が漂い始めています。
最新発表の米国新規失業保険申請件数は20.7万人の低水準となり、労働市場は依然としてひっ迫しているように見えますが、FRBベージュブックはその背後にある懸念を明かしました。各管轄区によると、正規雇用の約束には依然慎重な姿勢を崩さず、企業は臨時雇いまたは契約労働者への依存を強めています。より直接的な数字としては、米3月鉱工業生産は0.5%(UTC+8)予想外の減少、市場予想の0.1%(UTC+8)増加を大きく下回りました。エコノミストの一部は、中東情勢の不確実性が企業の拡大と雇用への実質的な重荷となっている可能性を指摘しています。
複雑な状況の中、FRB内部でも意見の相違が見られます。NY連銀総裁ウィリアムズは、現行の金融政策スタンスが「良好に位置づけられている」と述べ、中東での戦争によるインフレショックへの対応力を強調。一方FRB理事のミラン氏はより切迫感を示し、利下げを待つ理由はないと明言、年内3~4回の利下げが必要との立場を堅持しています。
CME「Fed Watch」ツールの最新集計によると、FRBが4月に現状維持する確率は99.5%(UTC+8)にのぼり、6月の政策方向については市場で依然見解が割れています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
小型モデルがクラウドの計算能力需要を奪い、数兆ドル規模のデータセンターへの資本支出が試練に直面
ジェフリーズのレポートによると、小型言語モデルの性能向上とコスト低下により、企業のAI導入がクラウドからローカル化へ移行し、超大規模データセンターへの投資に打撃を与える可能性がある。サーバーの利用率低下や、テック大手による巨額な資本支出と計算能力需要のミスマッチにより、一部のデータセンターは「休眠資産」と化す恐れもある。AI需要自体は依然として存在するが、集中型計算能力の需要規模とその収益性は再評価される局面に直面している。
AIブームが半導体ファウンドリーの構造を再編!UBS:需要の爆発が先端プロセスの増産を加速、成熟プロセスが上昇サイクルに入る
最近のUBSのレポートによると、半導体ファウンドリ市場ではN2(2ナノメートル)ノードのサービス可能な市場規模(TAM)が予想を大きく上回っている。A14(1.4ナノメートル)の生産拡大が加速しており、成熟プロセスの上昇サイクルがすでに始まっている。
1,999ドルの折りたたみ式iPhoneが登場予定、Apple(AAPL.US)は57億ドル超の特許賠償命令に直面
アップルは折りたたみディスプレイとAI事業の強化を進める中、57億ドルを超える触覚技術特許の賠償判決に直面しています。9月25日、カリフォルニア州の連邦陪審が、アップルが一部のiPhoneとApple Watchに使用しているTaptic EngineがTaction Technologyの2つの特許を侵害していると認定しました。
ホルムズ海峡の開放の見通しが再び不透明に、アジア債券に圧力:2年日本国債利回りが2%に迫り、3年韓国国債利回りが2022年以来の最高水準に
原油価格が高止まりしている中、韓国と日本の短期国債利回りが上昇しています。
暗号資産価格
もっと見る


