
テスラ決算速報:利益は安定、成長は戻らず、自動車はどれだけ長くAIとロボットに「資金供給」できるか?

テスラの今季決算は、損益計算書が一歩先に進み、営業成績は据え置きとなりました。
2026年第1四半期、テスラの売上高は223.87億ドル、GAAPベースの粗利益率は21.1%、営業利益は9.41億ドル、GAAPベースの純利益は4.77億ドル、営業キャッシュフローは39.37億ドル、フリーキャッシュフローは14.44億ドル、期末キャッシュおよび短期投資は447.43億ドルとなりました。
納車部門では、今四半期の納車台数は35.8万台、在庫日数は27日に上昇、蓄電池の導入は8.8GWh、完全自動運転のサブスクリプション数は128万に達しています。
利益とキャッシュフローは安定しましたが、納車、在庫、ストレージは同じように整ったシグナルを示していません。
利益改善はどこから来たのか?
四半期業績説明資料では、利益率上昇の要因が詳細に記載されています。
収益面でのポジティブ要素:
-
納車増加、サービスその他事業の成長
-
9億ドルの為替のプラス要因
-
車両の平均販売価格の上昇
-
完全自動運転の販売およびサブスクリプションの増加
利益面で追加された要因:
-
自動車・エネルギー事業の保証・関税関連の一時的利益
-
2億ドルの為替のプラス要因
マイナス要因: 規制クレジット収入の減少、費用面では引き続きAI研究開発、CEOパフォーマンス報酬の関連株式インセンティブ、販売・管理費用の圧力を受けています。
第1四半期の利益改善は、製品構成、ソフトウェア収益化、材料費の低下、そして一部の一時的なプラス要因と為替順風に依存しています。
経営面でのプレッシャーは続く
利益回復は、経営面での圧力を取り除いたわけではありません。
-
第1四半期の総生産台数は40.84万台で、納車台数を5.04万台上回り、在庫はさらに上昇
-
ストレージ収入は前四半期の38.37億ドルから24.08億ドルに低下し、導入量も14.2GWhから8.8GWhに減少
-
自動車収入は前年同期比16%増、サービス・その他収入は42%増、ストレージ収入は12%減
同じ決算書の中で、利益率、納車、在庫、ストレージは異なるリズムを示しています。自動車本業は引き続き利益が出ますが、成長回復はなめらかではありません。
今季真に改善したのは「一台あたりの収益構造」
数値を分解すると、今季テスラが主に修復したのは一台あたりの収益構造です。
第1四半期の自動車事業GAAP粗利益率は21.1%、規制クレジットを除く自動車粗利益率は19.2%に戻り、いずれも前四半期を上回りました。完全自動運転のサブスクリプション数は前年比51%増、サービス・その他事業収入は前年比42%増となっています。
過去2年間で市場が最も注目していたのは納車数でしたが、今季より説明力があるのは「1台売るごと、ソフトウェアを1つ多く売るごと、サービス収入が1件増えるごとに、最終的にどれだけ利益が残るか」です。帳簿上の改善は、まずこの部分に現れました。
決算説明会で明かされたもう一つの数字
決算後の説明会で、経営陣は重要なシグナルを発信しました。2026年の資本支出目標を年初の「200億ドル超」から「250億ドル超」に引き上げ、さらに2026年残り期間のフリーキャッシュフローがマイナスに転じることを明確にしました。
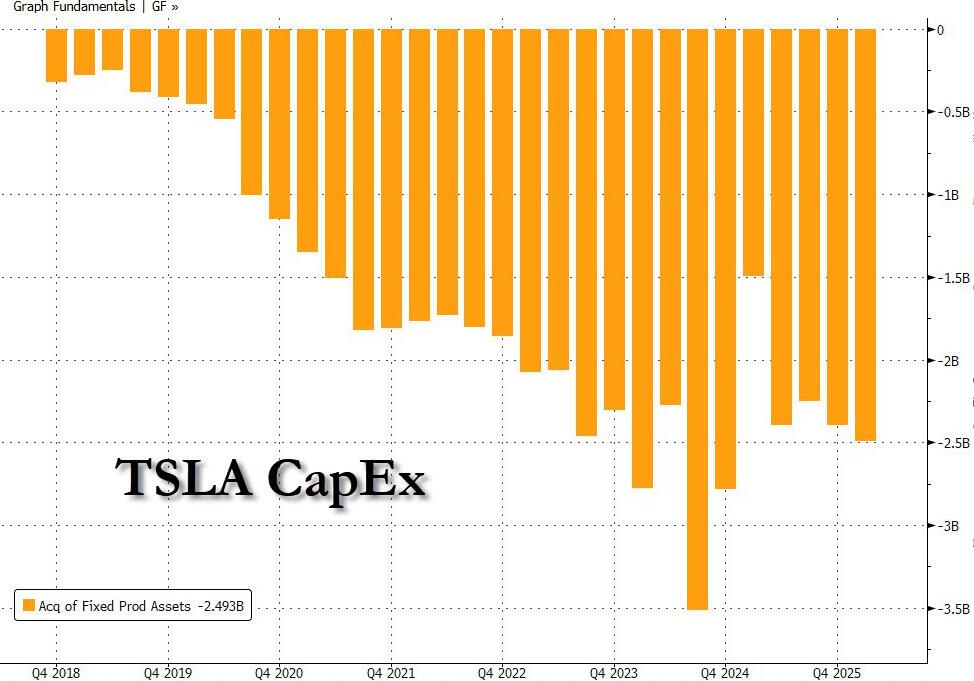
会社は四半期業績説明資料の中で、以下のプロジェクトを前方に位置付けています:
-
人工知能の計算能力拡張
-
バッテリーと材料工場の立ち上げ
-
Megapack 3、Cybercab、Semiの生産ライン準備
第1四半期の決算書でキャッシュフローは黒字化したばかりですが、今後の投資ペースも直ちに示されました。
長期の布石を加速中
これが今のテスラの最も具体的な経営状況ともいえます。自動車、ソフトウェア、サービス収入で当期利益を支え、AI、Robotaxi、ロボットで長期の投資を引き上げています。
進展面では、オランダでは4月に完全自動運転の監督版が承認され、DallasとHoustonでは無監督Robotaxi配車サービスが稼働開始し、Cybercab、Semi、Megapack 3の2026年量産開始の方針を維持しています。
これらの進展は着実に進んでいますが、現時点では損益計算書に直接反映されるには距離があります。今すぐ決算書に寄与できるのは、現行の自動車事業そのものです。
今後数四半期はこの3点に注目
この決算のストーリーはシンプルです。利益は安定したが、成長は戻っていない。
今後1~2四半期は、単なる納車数字よりも以下の点の方がテスラの経営の本線により近いポイントになるでしょう:
-
納車と在庫が同時に改善できるか
-
一時要因を除いた自動車粗利益率が維持できるか
-
資本支出が上昇した後、フリーキャッシュフローがどのように変化するか
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
ホルムズ海峡の開放の見通しが再び不透明に、アジア債券に圧力:2年日本国債利回りが2%に迫り、3年韓国国債利回りが2022年以来の最高水準に
原油価格が高止まりしている中、韓国と日本の短期国債利回りが上昇しています。
5%米国債が世界資産に重圧、オーストラリア国債はむしろ投資のチャンス?固定収入の巨頭Pimcoが利上げ予想は過激すぎると主張
パシフィック・インベストメント・マネジメント・カンパニー(Pimco)はオーストラリア債券に対して建設的な姿勢を示し、市場が利上げの期待を過度に持っていると考えています。Pimcoによると、オーストラリアの利上げサイクルは「十分に織り込まれており」、経済の亀裂も現れ始めているため、オーストラリア債券は特に利回り曲線の5〜10年部分で魅力的に見えると述べています。
上昇している株はわずか!ゴールドマン・サックス警告:米株市場の広がりは2000年のインターネットバブル以降で最悪、債券のボラティリティは異例の乖離
ゴールドマン・サックスのパートナーFloodによると、AIリーダーが指数の見せかけを支えており、中間値の株は高値から16%下落しているそうです。より珍しいのは、ゴールドマン・サックスのデリバティブ取引責任者Garrettが、債券のボラティリティMOVE指数が極端に高いパーセンタイルに位置しているのに対し、VIXは依然として低迷していると警告したことです。BTIGのストラテジストJonathan Krinskyは、ヘッジファンドの総レバレッジが上昇し、純レバレッジが低下していることから、「エクスポージャーを増やしても方向性は増やさない」という矛盾が顕著であり、「何かが譲歩しなければならない」と警告しました。
金価格が4200ドルを下回る:三重の圧力が高まり、ベアが4000ドルや3800ドルを狙う
暗号資産価格
もっと見る


