
テスラ Tesla 2026年第1四半期決算ハイライト:収益が16%増加し過去3年で最高、粗利益率が21.1%に上昇、フリーキャッシュフローが予想を上回り2倍以上に
 Bitget2026/04/23 02:49
主要見解
Tesla 2026年第1四半期は全体的に力強い業績を示し、売上高は過去3年間で最高の成長率を達成、利益およびキャッシュフローも大きく予想を上回りました。自動車部門の回復と同時にサービス部門の高成長が利益改善を牽引しましたが、エネルギー事業の収入減少、営業費用の増加、設備投資(Capex)の大幅な引き上げが将来のリターンへの懸念を呼びました。株価はアフターマーケットで一旦上昇後反落、最終的には小幅高の0.3%で終了しました。
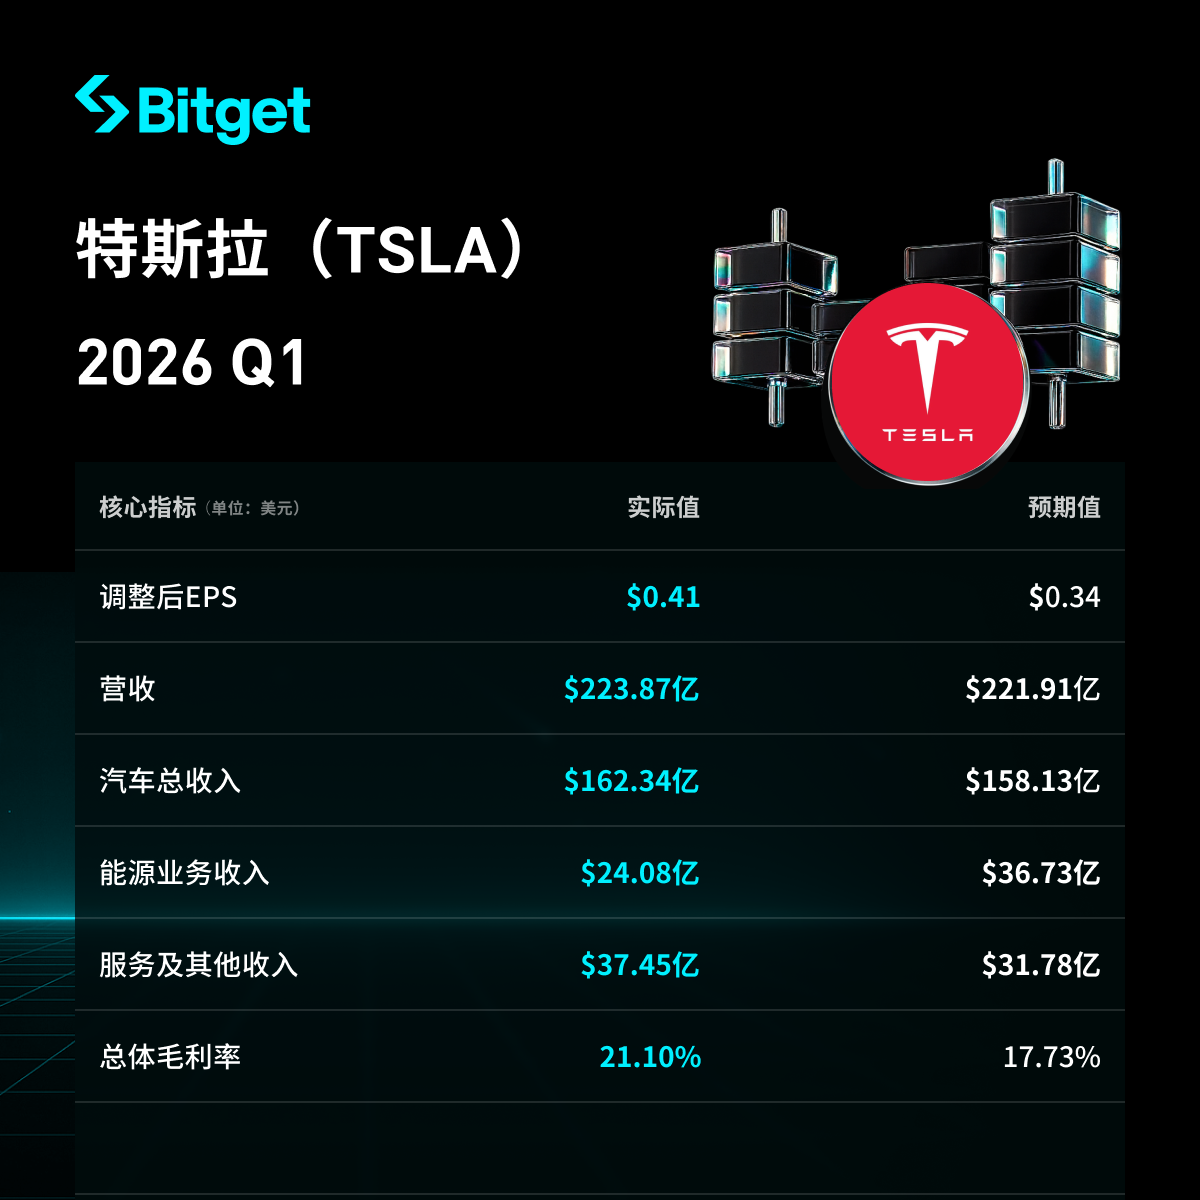
Bitget は現在、TSLAUSDT 100倍レバレッジ契約、多方向取引が利用可能、より多くの利益を狙えます!
詳細分析:
- 全体の収益および利益状況
- 総収益:$22,387百万、前年同期比16%増(2025年第4四半期は前年比3%減)、過去3年で最高の成長率、市場予想をわずかに上回る。
- 粗利益:$4,720百万、前年同期比50%増;粗利益率21.1%、前四半期(2025年第4四半期20.1%)より上昇、前年同期比478bps増、2022年第4四半期以来の最高。
- 営業利益:$941百万、営業利益率4.2%(前年同期比214bps増、ただし前四半期5.7%より低下)。
- Non-GAAP調整後一株利益(EPS):$0.41、前年同期比52%増、アナリスト予想$0.34を約20.6%上回る。
- フリーキャッシュフロー:$1,444百万、前年同期比117%増(営業キャッシュフロー$3,937百万、前年同期比83%増)、アナリスト予想のマイナス(-$186百万)を大幅に上回る。
- 設備投資(Capex):$2,493百万、前年同期比67%増、アナリスト予想$4,180百万は下回る。
- 自動車事業の業績
- 自動車売上高:$16,234百万、前年同期比16%増(2025年第4四半期は前年同期比10%減)。
- 納車台数:358,023台、前年同期比6%増;生産台数408,386台、前年同期比13%増。
- 在庫日数:27日へ上昇(前年同期22日、2025年第4四半期15日)。
- 成長要因:アジア太平洋および南米需要の増加、欧州・中東・アフリカ・北米での需要回復;原材料コストの低下、有利な為替効果、一時的な保証/関税収益;Model 3/Yのバリエーション最適化とCybertruckの納車に注力。
- その他の事業部門の業績
- エネルギー発電・蓄電事業:収益$2,408百万、前年同期比12%減(2025年第4四半期は前年同期比25%増);蓄電導入量8.8GWh、前年同期比15%減、前四半期比38%減。
- サービスおよびその他事業:収益$3,745百万、前年同期比42%増(2025年第4四半期は前年同期比18%増);FSDサブスクユーザー数128万、前年同期比51%増;有料Robotaxiの走行距離、前四半期比でほぼ2倍。
- 営業費用:$3,779百万、前年同期比37%増(研究開発$1,946百万、販売・一般管理$1,833百万)、AI/研究開発、株式報酬およびSG&A拡大の影響。
- 設備投資および今後の投資計画
- 2026年通期のCapexガイダンス:$25 billion超(直前2025年第4四半期ガイダンスは$20 billion超)。
- 主要投資領域:Optimus工場準備(Gen 1生産ライン100万台/年目標、Gen 2目標1,000万台/年)、Cortex 2 AIトレーニング、Dojo 3チップ、SpaceX協力のチップ工場、バッテリー/LFP生産能力拡大、カソード材とリチウム精製等。
- 追加コスト:営業費用増およびAI/ロボットインフラへの大規模投資、短期的なリターンは不透明。
- 主な進捗:Megapack 3生産、CybercabとSemiの2026年量産準備;FSD Supervisedのサブスクリプションモデル移行。
- 次期計画(第2四半期の具体的な収益ガイダンスなし)
- Optimus工場準備が2026年第2四半期に開始;CybercabとSemiが2026年量産開始;Megapack 3生産が2026年後半に開始。
- Robotaxiはさらに多くの米国都市へ展開;FSD認可進展(オランダで承認済)。
- 全体的な重点は自動運転、ロボット、AIインフラ構築へ転換。
- 市場環境および投資家の懸念
- 核心的な矛盾点:自動車販売の回復および高い粗利益率が短期的な緩和をもたらす一方で、エネルギー部門の変動、在庫積み上げ、多額のCapex($25B+)により長期リターンの遅延およびキャッシュフロープレッシャーへの市場の懸念が生じている。
- 市場課題:サプライチェーン/製造のボトルネック(バッテリー生産能力)、エネルギープロジェクト納入タイミングの変動、営業費用の急速な増加。
- 投資家の反応:決算発表後は一時4%以上上昇したが、イーロン・マスク及びCFOによる支出大幅増発言後、2%以上下落し、最終的に0.3%高で終了。売上・粗利益率・キャッシュフロー懸念は和らいだものの、AI/ロボット投資の将来性に関する検証圧力が高まった。
現在【毎週ゼロ手数料抽選-第5弾】米国株契約取引期間限定キャンペーン実施中
- 米国株契約取引は生涯0手数料、毎週抽選でチャンス!
• 2. 参加者にはTSLA・NVDAなど人気米国株無料獲得のチャンスも!
免責事項:本記事内容は参考のみであり、いかなる投資助言でもありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AI需要がTSMCの生産拡大を加速、2ナノの月間生産能力が年末までに12万枚に突入
報道によると、Apple、NVIDIA、AMDなどの大手企業が注文を10%~20%追加し、これがTSMCの2nm月間生産能力を年末までに12万枚まで押し上げた。これは当初の予測を20%以上上回る数値であり、2027年の目標も2年前倒しで達成される見込みである。5つの工場が同時に生産量を増加させるのは史上初となり、2026~2028年の生産能力の年間複合成長率は70%にも達するとされている。
長期国債の売りが続く!10年米国債利回りが再び5.2%を突破、「AIブームVS資金調達コスト上昇」の対立が激化
月曜日、アメリカ大統領のDonald Trumpがイランによるホルムズ海峡再開の最新提案を拒否したことでインフレへの懸念が強まり、原油価格が上昇し、米国債が再び売られる結果となった。
銀行は長年にわたり遊休資金で楽に稼いできたが、AIエージェントがこの全てを変えようとしている?
長年にわたり、銀行は顧客の遊休資金で利益を上げてきましたが、AIエージェントがこの状況を変える可能性があります。
ゴールドマン・サックス:米国株は「強い指数、弱い信頼感」という傾向を示しており、追随上昇の相場が次の主軸となる可能性
ゴールドマン・サックスによると、米国株式市場は現在、指数は力強く推移しているにもかかわらず、投資家の信頼が弱いという異例の状況にある。このことは市場がさらに上昇する可能性を示しており、これまでAI関連の主要銘柄に遅れを取っていた銘柄も補足的な上昇が期待できるとされている。

暗号資産価格
もっと見る


