
テクノロジー大手の決算からの示唆

三つのテック巨頭が同じ夜に決算を発表し、クラウド事業の爆発的な成長スピードがウォール街にAI商業リターンの再評価を促した。
追風トレードデスクによると、4月30日、Morgan StanleyのアナリストBrian NowakチームはGoogleの親会社Alphabet、AmazonおよびMetaの最新決算を解読し、超大規模クラウドベンダーの収益加速が、今年の生成型AI投資リターン(ROIC)の最重要な検証サインになっていると指摘した。
Google Cloud:受注残高が倍増、TPU売却が新たなストーリーに
Google Cloudはこの決算期最大の驚きとなった。
単一四半期の収益は前年比63%増、買い手側予想の60%を上回った。成長は二つの要因から:一つはGemini企業版有料MAUが大幅増加し、直接API経由のtoken処理数は毎分160億を超えたこと、もう一つはAI基盤インフラ需要が続く中、Googleが外部顧客にTPUとGPUを販売し続けていること。
さらに衝撃なのが受注残高の数字。Google Cloudの四半期末受注残高は2430億ドルから4620億ドルへと跳ね上がり、単一四半期で2190億ドル増加、ほぼ倍増。Morgan Stanleyは、その裏には大型プライベートラボ契約とGoogleによる第三者向けTPUチップ販売があると指摘している。
TPUを外部顧客に販売する、これは新たな変数だ。Morgan Stanleyの試算によれば、チップ販売数と単価に応じTPUは今期の受注残高に200億~1000億ドル(ベースシナリオは約550億ドル)を貢献した可能性がある。つまり、Googleはクラウドサービス提供者のみならず、外部にも計算力ハードウェアを売っているということ――このロジックは従来「強気仮説」と見なされていたが、今やベースケースとなった。
財務インパクトは予測にも直反映。Morgan StanleyはGoogle Cloudの2026/2027年収益予測をそれぞれ約11%/40%上方修正、増収率は78%/86%と見込む。より長期的には、現行モデルではGoogle CloudのEBITの会社全体EBITへの貢献割合が2029年に50%超、2030年には64%に到達する予測。
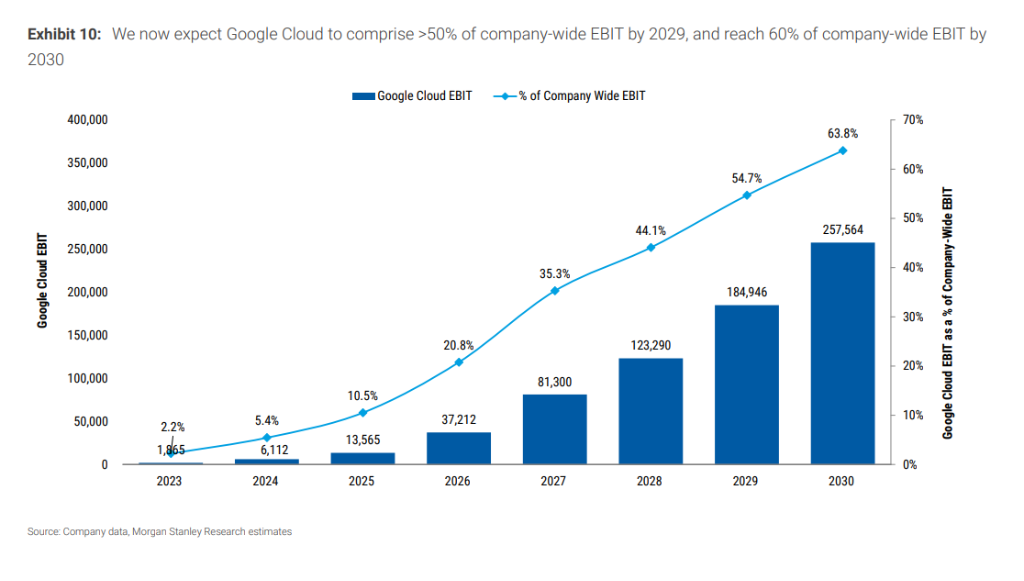
これを踏まえ、Morgan StanleyはGoogleの目標株価を330ドルから375ドルへ引き上げ、2027年予想EPS約15.74ドルの24倍PERに相当、レーティングは「オーバーウェイト(増持)」を維持。2027年EPS予想も14%上方修正し約16ドルへ。
AWS:成長率は予想未達だが、受注残高が将来の強さを証明
AWSは今期前年比28%増、買い手側予想の約30%を下回り、今回の決算ではやや「目立たない」結果となった。
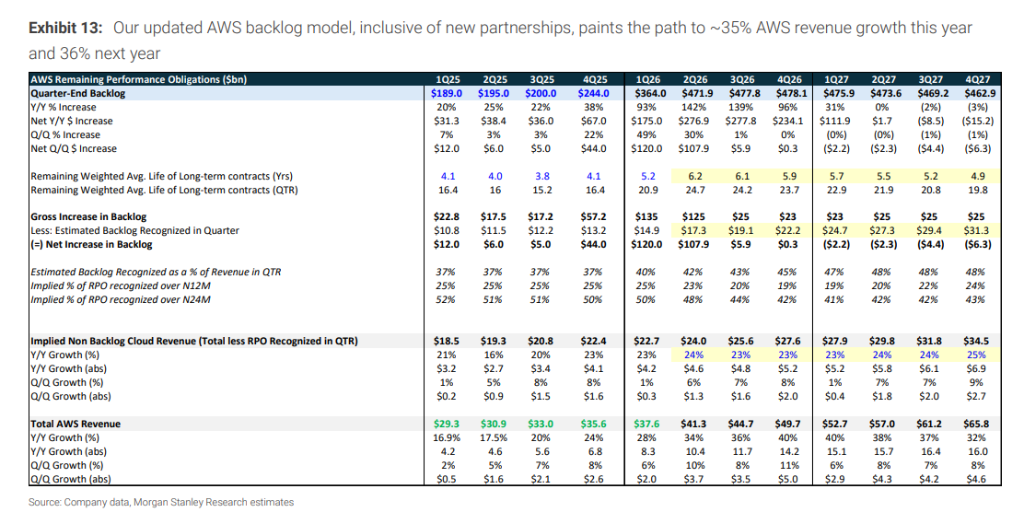
しかしMorgan Stanleyは投資家に「単一四半期の数字だけを見るな」と注意喚起。AWSは前期比で約480bp加速し、受注残高の動きがより重要:期末受注残高は2440億ドルから3640億ドルへ、単一四半期で1200億ドル増加。Morgan Stanleyの事前予測(約3500億ドル)を超え、大型プライベートラボ契約と新規事業が主因。
Morgan Stanleyは、AWSが今後も能力が順次開放されることで加速し、2026/2027年成長率は35%/36%になると予測。
Amazonのリテール事業も期待以上。北米1Q EBITは期待より約10億ドル高く、ユニット成長は前年比約15%、期待より約400bp上回り、フルフィルメント・配送コストも期待より2%低かった。
クラウド事業とリテール事業を総合して、Morgan StanleyはAmazon 2027年EPS予想を約9%上方修正し約11.3ドルへ、目標株価を300ドルから330ドルに引き上げ、約29倍PERに相当、「オーバーウェイト(増持)」を維持。
META:広告は堅調、だがクラウド事業のカードは持たず
METAの状況はGoogleやAmazonと異なる。
1Q収益は56.31億ドル、予想の56.76億ドルをやや下回ったものの、主要広告指標は改善:Facebook動画視聴時間は単一四半期で前期比8%超増、ここ4年で最大の伸び;Instagram Reels視聴時間10%増;グローバル広告の平均単価は前年比12%増;広告インプレッションも前年比19%増。
調整後EBITDAマージンは62%、期待の56.3%を大きく上回った。
ただMorgan Stanleyは、METAにはGoogle CloudやAWSのようなAI投資リターンをダイレクトに示す高成長事業や、前方収益の見通しがないと指摘。ゆえにMETA株価が再評価されるカギは、Museが牽引する新製品(個人AIショッピングアシスタントなど)の商業化やユーザーの採用率・課金行動の変化にある。
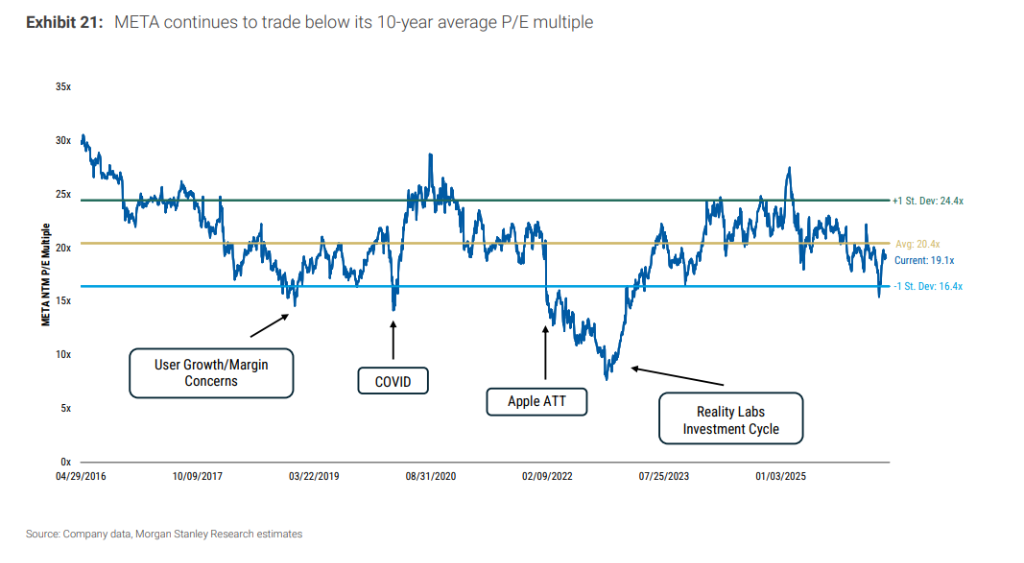
Morgan Stanleyはまた、META内部メモによると経営陣が約10%(約8000人)の人員削減、約6000の欠員ポジションの閉鎖(さらに約8%削減相当)を計画。従業員10%ごとに2027年EPSが約0.50~1.50ドルほど増加する見込み。現時点でMorgan StanleyのMETA 2027年EPSベース予測は約34ドル、目標株価は775ドル、約23倍PER。レーティングは「オーバーウェイト(増持)」維持。
資本支出:2027年に1兆ドル超へ
クラウド事業の高速成長の裏には、資本支出の積極的拡大がある。
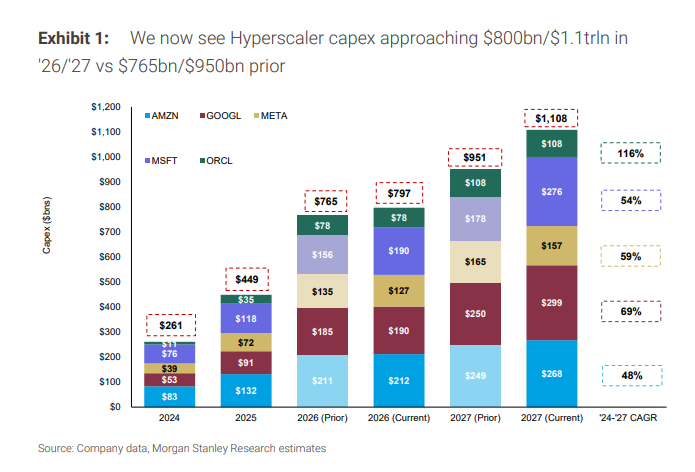
Morgan Stanleyの最新予測によると、五大クラウドベンダー(Amazon、Google、Meta、Microsoft、Oracle)の2026年資本支出合計は約8000億ドル、2027年には1.1兆ドルを突破し、先行予測の9500億ドルから再び上方修正された。
具体的には、Googleは2026年資本支出上限をコ5億ドル引き上げ、Morgan StanleyはGoogle/Amazonの2027年データセンター資本支出がそれぞれ3000億/2250億ドルになると予測。
この資金のロジックは、まず投資し生産能力を建設、その後スケール収益とROICで回収する。受注残高の急増はこのロジックが正しく機能している最直観的証拠である。
クラウド市場構図:Googleが四半期・新規収益で初めてAWSとAzureを上回る
四半期新規収益という「市場シェア晴れの測定指標」を見ると、1QでGoogle Cloudは23億ドル、AWSは20億ドル、Azureは19億ドルの新規収益を追加。
これは注目すべき信号:Google Cloudが四半期新規収益で初めてAWSとAzureを上回ったのだ。
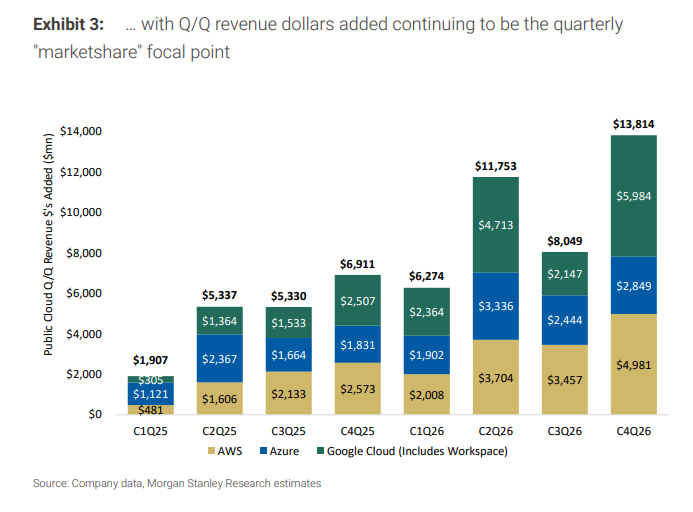
三つのクラウドベンダーの期末受注残高合計はすでに1.5兆ドルを超えており、需要の伸び傾向は明白である。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIAの決算発表、Anthropicの1兆ドルIPOが続々登場!AI取引のさらなる試練は来週
黄仁勋の辞任による余波が続く中、来週のAI分野は「二重の大きな試練」を迎えることになる:Nvidiaの「ポスト黄仁勋時代」初の決算発表で、「業績が予想を下回った場合、市場からの厳しい制裁が強まる」とみられている。一方、Anthropicは1兆ドル規模の評価を持つ大型IPOを控えており、2つの大きなサスペンスが次々と浮上している。これらは、世界の資本市場におけるAIへの信仰が今後も続くかどうかを直接左右することになる。

ゴールドマン・サックスの世界株式市場見通し:来年AI資本支出がピークに達し、利益成長が“大幅減速”、クラウド大手が“ディフェンシブ資産”に
ゴールドマン・サックスの2027年グローバル株式戦略によると、AIへの資本支出ブームは頂点に近づいており、世界的な利益成長率は大幅に鈍化する見通しです。S&P500の利益成長率は36%から11%に低下する見込みで、減価償却による圧力も徐々に顕在化しています。しかし、クラウド大手の評価は予想PER19.7倍まで調整されており、必需消費財セクターより低く、「相対的に防御的な」資産と見なされています。ゴールドマン・サックスはS&P500の目標株価を8700ポイントと予測しており、米国と日本の比重を高め、欧州の比重を抑えることを推奨しています。
1350億ドル相当のNvidia株式を保有する黄仁勳氏は売却して現金化するのでしょうか?
黄仁勋氏が退任した後、彼が保有する約8.12億株、時価総額1350億ドルに及ぶNvidiaの持ち株が株価の「大きな圧力」となっている。売却が可能かどうかは法的および市場の二重の制約を受けており、未公開のネガティブ情報が開示された後にのみ適法に売却できる。また、この規模は市場全体の6営業日分の出来高に相当し、大規模なキャッシュ化には数ヶ月を要する見込みである。

伝統的なクリスマスラリー、今年の米国株式市場にもあるのでしょうか?
米国株式市場はテクニカル面およびポジション面での同時回復を受けて、ゴールドマン・サックス、モルガン・スタンレー、JPモルガンが相次いで年末の反発シグナルを発信しました。ポジションが大幅に解消され、バリュエーションが平均に回帰し、季節的なサポートも加わることでショートカバーの条件が揃いました。しかし、世界の製造業における輸入価格インフレの年率は約24%となり、パンデミック時のピークを上回っています。インフレコストは来年第1四半期に集中して期限を迎える見込みです。ゴールドマン・サックスは、年末の盛り上がりが実現すれば、今後の上昇余地を先食いすることになると警戒を示しています。

暗号資産価格
もっと見る


