
「株式と原油の同時上昇」は異常ではない!単にAIがその発生を加速させただけ

原油価格が急騰しているにもかかわらず、株式市場はこれまでのように継続的な下落を示していない理由はなぜでしょうか?
追風トレーディングデスクの情報によると、5月7日、Citiグローバルマクロストラテジーチームが最新のレポートを発表し、この一見不可解な現象について解説しました。「これは異常なことではなく、AIが市場のリズムを変えた」と分析しています。
今回の原油価格ショックは3月6日から始まった
アナリストは今回の原油高騰の起点を2026年3月6日と定義しています。
その判断基準は明確です。ブレント原油先物が3ヶ月間で累計40%超上昇し、その後100営業日間の平均累計上昇率もプラスで推移した場合——これが「持続的原油ショック」の定義です。
過去の歴史を遡ると、このような持続的な原油価格上昇が発生した際には、クロスアセット市場が一定の伝播パターンを経るのが常でした。原油価格上昇→金利上昇→金融環境の引き締まり→株式市場への圧力。
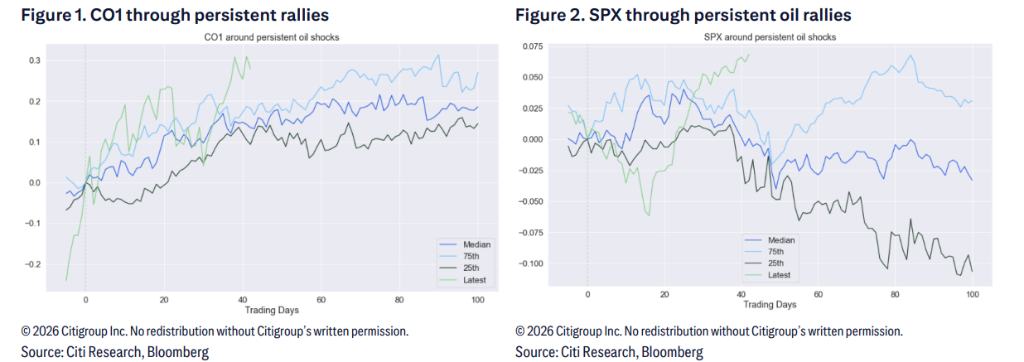
データによれば、過去の持続的原油ショック時には、米国株はおよそ最初の50日間にわたって下落を続け、その後ボトムを模索する段階に入っていました。
今回の違い:株価は素早く下落し、更に速く反発
歴史的パターンでは株価は約50日間下落後に下値固めを行いますが、今回は明らかに異なります。
原油価格は上昇を続けていますが、米国株は急激な下落を経験した後、その反発は歴史平均を大きく上回っています。同レポートは次のように指摘しています:
今回の下値固めはこれまでよりも速い。それはAIによる楽観的なセンチメントが理由です。
具体的には、ハイパースケーラーと呼ばれる超大型ハイテク企業がS&P500の上昇を牽引している。テック企業の決算への市場の反応もこれを裏付けています——AI関連の資本支出増加がより高い売上につながる限り、投資家は前向きに評価します。
したがって、仮に原油価格が再上昇しても、S&P500は上昇を続けることが可能です。AIテーマの強さがハイテク株のリードを後押しし、原油高でもその傾向は変わりません。
過去は語る:原油の高値持続後、株式と原油の相関性は逆転する
これが今回のレポートの最も核心的な発見です。
アナリストは過去の「持続的原油ショック」期間におけるクロスアセット相関を整理し、次の重要な結論に至りました:
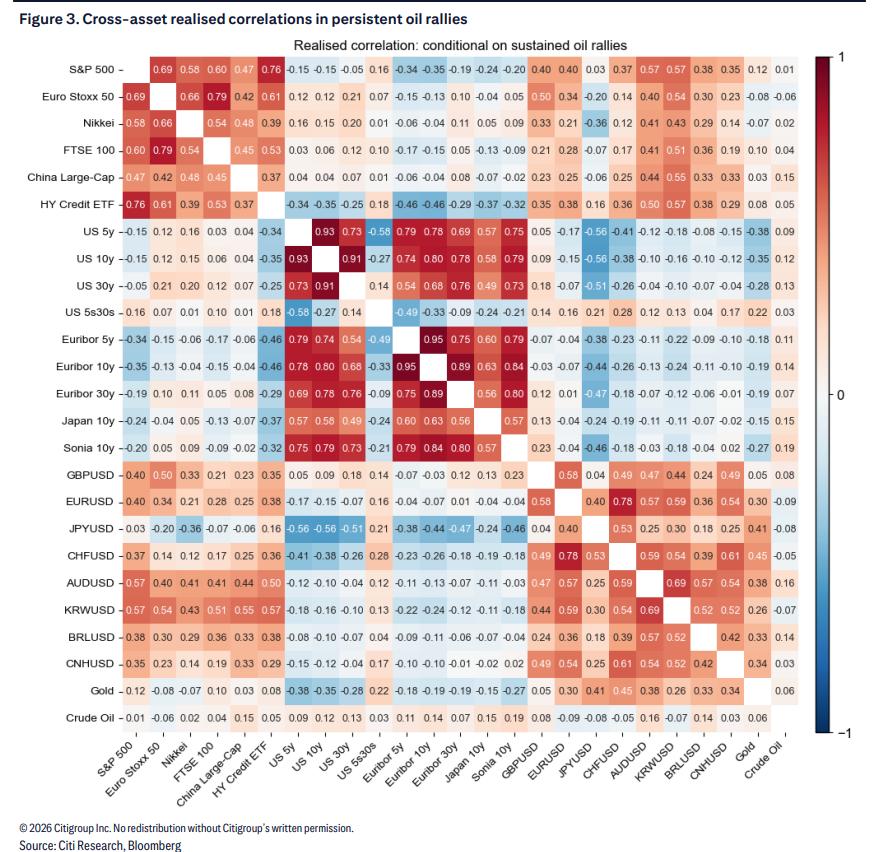
原油ショック初期では、株式と原油は負の相関(原油上昇なら株価下落)を示します。しかし、ショックが続くにつれてこの負の相関は徐々に薄れ、やがてわずかに正の相関(同時上昇)となる場合もあります。
背後にあるロジックは至ってシンプルです。原油ショックの最大のダメージは初期に集中します——急速な金利上昇、金融引き締め、株価急落による消化。だがその「消化期間」を過ぎると、市場は原油価格を「見透かし」、リスクアセットが新たに価格付けされていきます。
さらにデータによれば、原油が高止まりしている持続的な局面では:
-
世界の株式市場と米国債利回りの相関は、負から正へ転化する(欧州株、日本株、中国株も同様)
-
米国債利回りと原油価格の正の相関性は顕著に弱くなる
-
米国債利回りカーブ(5年-30年スプレッド)と原油の相関も負から正へ転化、すなわちカーブはベアフラット化から正規化へ
市場価格形成に歪み、Citiはトレーディング機会を発見
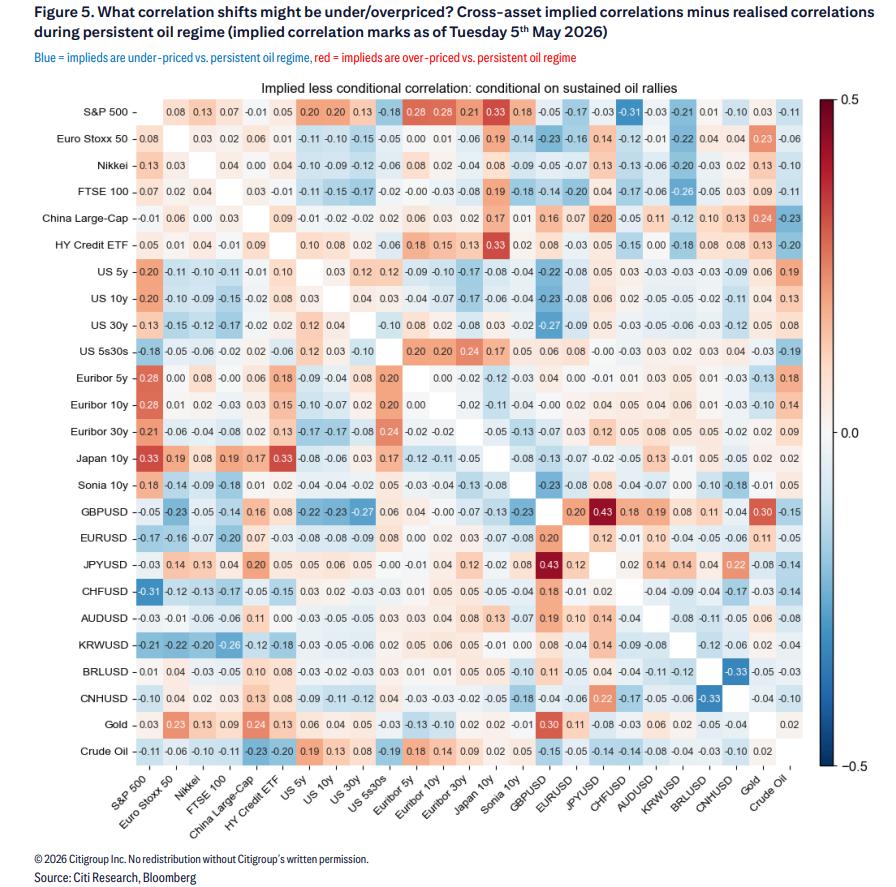
アナリストは歴史的パターンに基づく「本来の相関性」と現在の市場に内包された相関を比較し、明らかな価格の歪みを見つけました。
コアとなる歪みは3点あります:
1. 株式と原油の相関性の過小評価 現在の市場に内包された株式・原油の6ヶ月相関は-10%で、「原油が上昇すれば株価は下がる」と賭けられています。しかしアナリストは、歴史的にはこの負の相関が消えて正に転じると考え、市場の見積もりは明らかに低いと指摘します。
2. 米債カーブ(5s30s)と原油の相関性の過小評価 市場は負の相関を織り込んでいますが、歴史パターンではショックの持続とともにこれが正に傾く傾向があります。
3. ハイイールド債(HYG)と金利の相関性の過大評価 同行の量的マクロチームは、さらなるスタグフレーション下ではクレジットスプレッドが最も先に崩れるリスク資産であると指摘。市場はHYGと原油の負の相関を織り込み済みで、ここは十分に定価されているとしています。
「株と原油の同時上昇」へのベット
これらの分析を踏まえ、Citiは新たなトレードポジションを設立しました:
2026年8月17日満期のDual Digitalオプションを買い持ち:S&P500が106.25%(7833.29ポイント)超、かつCLU6原油先物が110%(91.19ドル/バレル)超へのデジタル型。プレミアムは元本の7.5%、元本200万ドル、最大損失は15万ドル。
参考価格:S&P500現物7372.50ポイント、CLU6原油先物82.90ドル/バレル(取引時間:2026年5月7日ロンドン時間14:43)。
このトレードのロジックは極めてシンプルです。もし株式と原油の相関が歴史通り負から正に転ずれば、「株原油同時上昇」の可能性は市場で過小評価されており、このオプションの価格は割安となります。
同行はあわせて、今回のテーマは「S&P500上昇+原油高」で表現することが、カーブや原油との相関よりも妙味が大きい、と説明しています。理由は、米国株の上昇確度の方が米国債カーブのスティープ化よりも高いと見ているためです。
注目すべきは、レポート上でもリスクに明確に言及しています:「本トレードの主要リスクは、原油とS&P500間の負の相関性が継続する場合である。」
ホルムズ海峡:原油高値の構造的支え
原油価格が「長期的高止まり」を続ける根拠はホルムズ海峡(Strait of Hormuz)にあります。仮に交渉が進展しても、原油の上振れリスクは依然として残ります:
-
海峡が閉鎖され続ければ、世界の石油備蓄は引き続き減少し、原油価格は凸型ショックを受ける可能性がある
-
仮に徐々に再開した場合でも、在庫の正常化には時間がかかり、市場の供給ひっ迫は続く
-
つまり、「合意成立でも、原油の長期高止まりリスクは本質的に依然残る」
これはアナリストの分析フレームワーク全体の前提でもあり、原油価格がすぐに下落しないことでクロスアセット相関の歴史法則が参考になるとしています。
~~~~~~~~~~~~~~~~~~~~~~~~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Meta AI責任者Alexandr Wang:なぜ私はMuseを作るのか
Museはリリースから12日で280万ダウンロードを記録し、同時期のChatGPTを超える成果を上げ、1日あたり26.4万回の米国新記録を達成しました。その影響でMetaの時価総額は2340億ドル急増しました。この背景には、チーフAIオフィサーAlexandr Wangによる「人間の欲望」について語った公開書簡、そして当時「狂気」と嘲笑された143億ドルの買収を断行したザッカーバーグの決断があります。今振り返れば、これはシリコンバレー史上最もコストパフォーマンスの高い人材投資だったのかもしれません。
UBS:Tesla (TSLA.US)「ニュートラル」評価を維持、目標株価は385ドル AIストーリーが株価形成の主導的要因
UBSは、Teslaの2026年第3四半期(3Q26)における全世界の納車台数が約47万台となり、前年同期比で5%減、前期比で1%減少すると予測しています。
AIブームが「5%米国債利回り」に果敢に立ち向かう!ナスダックが過去最高を更新し、「80/20」構造を強化、ウォール街は株式と債券の比率を再評価
30年物アメリカ国債の利回りは一時約5.53%に達し、2004年以来の最高水準を記録しました。ブレント原油は依然として1バレル100ドルを上回っています。リスク資産は再び圧力に耐え、市場参加者はAIの商業化や企業利益の成長が、一定程度まで資金調達コストや割引率の上昇による影響を相殺できると信じています。
AIインフラが「壁」に直面!Marvell:銅接続とメモリのボトルネックが次の段階の計算力拡張の鍵
AIのコンピューティングパワー競争は、インターコネクトとメモリーを含むシステムレベルの駆け引きへと進化しています。Marvellの幹部によると、推論モデルによるKVキャッシュは9か月で約10倍に増加しており、単一ラックのメモリーではもはや需要を満たせません。銅による接続は限界に近づいており、光学インターコネクトとメモリー拡張がコンピューティングパワー拡大の核心となっています。カスタマイズ化はすでに業界のトレンドとなっており、MarvellはアナログSerDes、フォトニックファブリックメモリー、およびフルリンクカスタマイズによって恩恵を受けています。
暗号資産価格
もっと見る


