
年央の為替市場展望:灼熱の太陽の下に潜む影

Morning FX
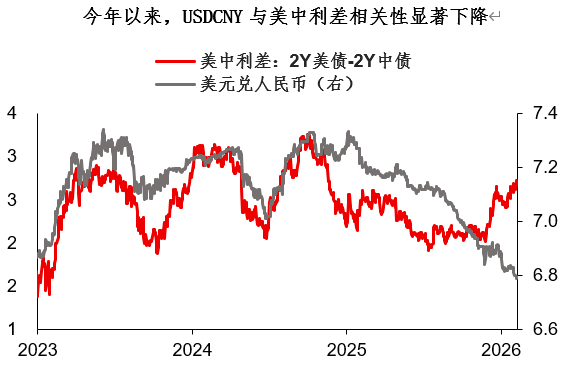
今年の外国為替市場には興味深い特徴があります——人民元を含む多くの通貨ペアが金利差との相関性を明らかに低下させています。肌感覚として、市場全体が株式市場やリスクセンチメントを中心に回っているように感じられます。しかし、灼熱の日差しの下にも、人々に知られていない影が存在しています。
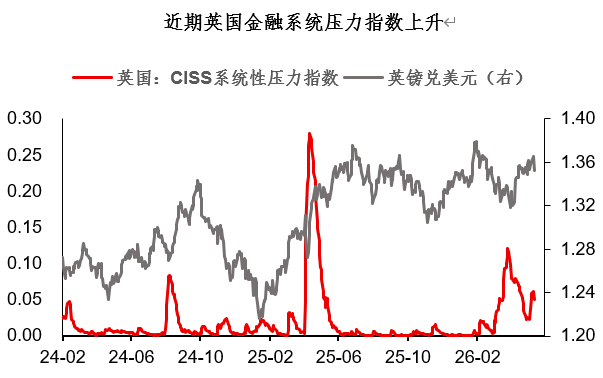
主流の市場見解や値付け情報によると、下半期は粘り強い原油価格+粘り強い金利となる可能性が高いです。そして、そもそも金融の脆弱性が存在するため、ある種の外部要因(例えば政治選挙など)のショックが金融市場の引き締まりを招くおそれがあります。実は、ヨーロッパでは今秋にイギリス地方選挙よりもはるかに重要な政治イベント——フランス上院選挙(9月下旬)が控えています。これはまた、金融市場の脆弱性を引き起こす可能性のあるポイントです。
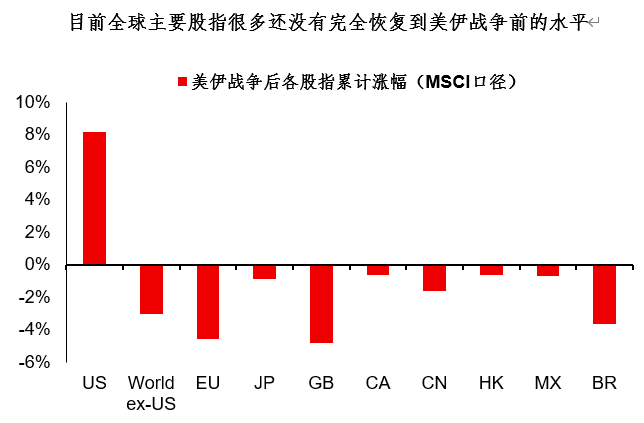
一部の見解によれば、原油高は大したことではなく、株価が上昇を続ければ「万事解決」という意見もあるようですが、この見方は楽観的過ぎます——実際、MSCIの統計によれば、現在の世界の株価指数は大半がイラン・イラク戦争前の水準まで完全には戻っていません。また、世界の株価指数でバリュエーションが上昇して安くなるものは1~2銘柄だけであり、ほとんどはバリュエーションが上がるほど割高になり、最終的に「上昇」自体がリスクとなります。
本日のまとめ:
1、今年の外国為替市場には興味深い特徴があります——人民元を含む多くの通貨ペアが金利差との相関性を明らかに低下させています。市場全体がリスクセンチメントを中心に動いているようにみえますが、炎天下にも人知れず影が潜んでいます。
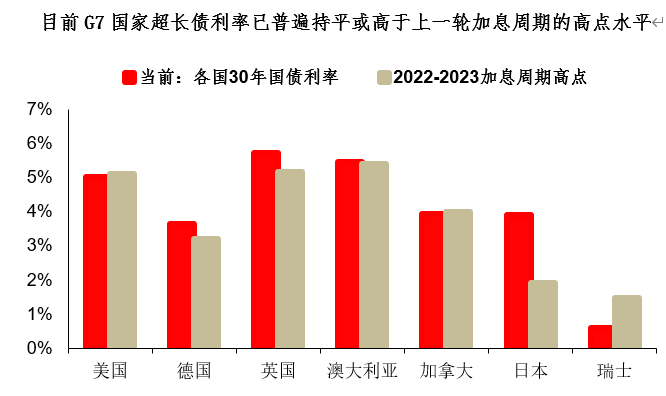
2、最近イギリスの金融ストレス指数(UK CISS)が顕著に上昇しています。現在、G7諸国の超長期債利回りはおおむね2022~2023年の利上げサイクルの高値水準と同等かそれ以上です。明らかに脆弱性は客観的に存在しています。もし下半期のグローバル市場の基本シナリオが粘り強い原油価格+粘り強い金利なら、この脆弱性は継続する可能性が高いでしょう。
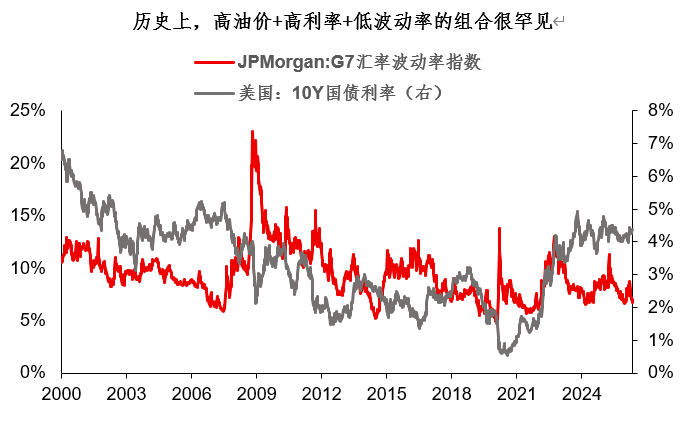
3、現時点でG7為替ボラティリティは過去10%の極めて低い水準にあります。長期的な歴史から見ても、高原油価格+高金利+低ボラティリティの組み合わせは珍しいです。これは株価の連騰による安寧の時なのでしょうか、それともスプリング跳ね返り直前の極限収縮なのでしょうか?筆者としては、リスクバランスの観点から見れば、下半期のドル相場はそれほど弱くならず、むしろ小幅な上昇もあり得ると考えます。また金も資金洗浄の一巡を経て、徐々に安全資産としての役割を取り戻す可能性もあります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マクロン:フランスはサウジアラビアを軍事支援し、紅海ヤンブ港の石油施設を保護する
マクロン大統領は、フランスがヤンブーに部隊を派遣し、レーダーシステムと防御システムを提供すると述べました。彼は、今回の任務はヤンブーの施設を守ることであり、地域の紛争に介入することではないと強調しました。先週金曜日、ホルムズ海峡が遮断された後、サウジアラビアの東西石油パイプラインが重要な代替輸送ルートとなりましたが、イエメンのフーシ派武装組織によるヤンブーへの攻撃のため、このパイプラインによる石油輸送が大幅に減少したと述べました。
AIモデルの成長鈍化は必ずしもマイナス材料ではない:伝統的なデータセンターの3つの構造的追い風が金利上昇を凌駕
HSBCは、従来のデータセンターの成長ロジックが、先端モデルのイテレーションからAIの商業化普及へとシフトしていると考えています。推論需要の増加やクラウド事業者による設備投資の拡大、さらに電力と規制の制約強化が重なり、需給バランスの逼迫状態は2028年まで続く見通しです。たとえ金利が上昇しても、2025年から2028年の1株当たりAFFOの年平均成長率は11%~12%に達すると予想されており、収益の強靭性も高いとしています。
更新版 2-MetaのCharmデバイスは、CEOザッカーバーグの人工知能分野における大胆な野望を担っている
今回、米国債が米国株を崩壊させるのか?
ブルームバーグのストラテジスト、Simon White氏は、米国債利回りの上昇が従来の金利予想による「良性」な上昇から、期間プレミアムの拡大による無秩序な上昇へと転換していると警告しています。市場のアナリストによると、長期金利の上昇は米国株の割引率や企業の資金調達コストを同時に引き上げ、高レバレッジ資産のポジション解消圧力を強めるとのことです。5%以上の金利が新たな常態となれば、米国株のバリュエーションは持続的な圧縮圧力に直面するでしょう。
暗号資産価格
もっと見る


