
機関:第2四半期の金と銀はファンダメンタルズが安定、短期的にはレンジ相場が継続、トレンド発生のシグナルを静かに待つ

ヒュイトンネット5月15日発—— 第2四半期の金・銀は中長期的なファンダメンタルズが堅固で、価格の下支え能力を備えているが、米国債の高利回りとドル高により圧迫されており、マクロのカタリストに欠けるためレンジ相場を突破するのは難しい状況である。地政学的緊張下で金の安全資産としての特性は弱まり、底値を維持するのみとなっている。銀は需給バランスがよりタイトだが、短期的に小幅反発しても資金流入が不足している。銀はマクロ経済への感応度がより高く、経済のソフトランディング時には金をアウトパフォームする可能性があるが、経済が下方に向かう場合は変動が大きく、パフォーマンスも弱くなる可能性が高い。全体としては引き続きFRBの政策、ドル、資金動向の共鳴シグナルを待つ必要がある。
第2四半期における金・銀の中長期的ファンダメンタルズは依然として堅調で、価格の持続的な下支えとなっている。
ロンドンSucden Financialの最新四半期メタルレポートによれば、足元の米国債の高利回りとドル高が明確な圧迫要因となっており、地政学的リスクと現物需要は底値レンジを維持するのみで、上方向へのブレイクスルーとなる主要なマクロ要因に欠けている。金の安全資産属性は弱まり、銀はよりタイトなファンダメンタルズを有しているが、いずれも資金流入不足とマクロ環境の制約を受けており、短期的にはレンジ内のもみ合いが続く。トレンドを切り拓くには実質金利、ドル動向、FRBの政策シグナルを待つ必要がある。
金への圧力続く 安全資産機能は一時的に無効化
現在、米国債の利回りが高止まりし、ドルも依然として堅調に推移していることが金価格上昇の主な抑制要因となっている。地政学的不確実性と現物需要は継続しているものの、価格の底値を固めているに過ぎず、金価格の力強い上昇を牽引するには至っていない。
Sucden Financialは、金が本格的に上昇するためには、実質利回りの低下とドル安の二つの条件が必要だとしている。
特に中東を中心に地政学的緊張が続いている中で、金は伝統的な安全資産としての動きは見せていない。情勢の悪化は原油価格を押し上げ、インフレ期待をさらに強め、米国債利回りの上昇を招いて、無利息資産である金の保有コストを大幅に高めている。市場では実質利回りの低下やドル安の織り込み、あるいはFRBが明確な緩和シグナルを発しない限り、金価格が大きく上昇する条件は整わないとの見方が主流となっている。
全体の構造的な支えは依然として堅固であり、金ETFの保有は歴史的な高水準レンジを維持している。価格が何度も変動しても、機関投資家のポジション調整意欲は明確な後退を見せていない。ただし、現状では機関投資家資金は底値を支えるディフェンシブな姿勢に留まっており、持続的な上昇の原動力にはなっていない。金価格は短期的にはレンジ相場の維持が濃厚で、1オンスあたり4500ドルの水準が重要なサポートになる。4800ドルのラインを目指すには、経済指標の弱含みやFRBのより明確なハト派姿勢が必要となる。
銀はファンダメンタルズで優位も 上昇には資金流入の共鳴不足
銀市場の全体環境は金と似通っており、今週スポット価格は一時1オンスあたり89.344ドルと、2カ月ぶりの高値を付けた。金と比較し、銀は需給バランスがよりタイトで、供給ギャップの継続及び低水準の投機ポジションが価格を自然に支えている。今年前半の大幅な調整を経て、NYマーカンタイル取引所の銀の投機ポジションは顕著に縮小し、全体の建玉は歴史的高水準から大きく低下している。銀ETFの保有も2025年末の高値から下落し、機関投資家の参入熱もやや沈静化している。
短期的に銀価格がやや持ち直しているものの、市場全体に長期強気相場に不可欠な大規模な投資資金の流入が欠けている。Sucden Financialは第2四半期の銀は供給ギャップと適度な投機ポジションによって粘りを保つものの、力強いブレイクにはETF資金の再流入と投機筋買い増し、そしてマクロ環境の全面的な好転が必要だと分析している。
金と銀のマクロ感応度に違い 経済動向で強弱入れ替え
工業需要の比率が高いため、銀はマクロ経済の変動に対する感応度が金と比して明らかに高い。今後、経済がソフトランディングを実現し、インフレが着実に後退、FRBが適切に緩和サイクルに入り、景気後退を招かなければ、流動性の改善に加え工業需要の安定が重なり、一時的に銀が金をアウトパフォームするシナリオも想定される。
しかし、経済が深刻な下落局面に入る場合、銀の工業需要属性が逆にネガティブ要因に転じ、変動幅が大きくなり、パフォーマンスとしては金を下回る展開になる可能性が高い。機関投資家は、銀が1オンスあたり70〜72ドルのレンジでサポートが強固であるとみており、80〜85ドルレンジへの回復にはETF資金の持続的な流入とマクロ全体環境の同時的な改善が必要だと見立てる。
まとめ
全体として、第2四半期の金と銀は中長期的な堅固なファンダメンタルズを備えているが、ドル高や高利回りが持続的に圧力となっており、明確なマクロのカタリストが不足しているためレンジ相場の突破は難しい。金の安全資産としてのロジックは一時的に弱まっており、銀は需給バランスで優れるが資金流入増が伴っていない。
今後の相場展開は実質金利、ドルの強弱、FRBの政策サインがカギを握り、同時に経済の温度感も金・銀のパフォーマンス入れ替えを主導する。短期的には依然としてレンジ相場が続き、シグナル出現を待ってトレンド形成となる。
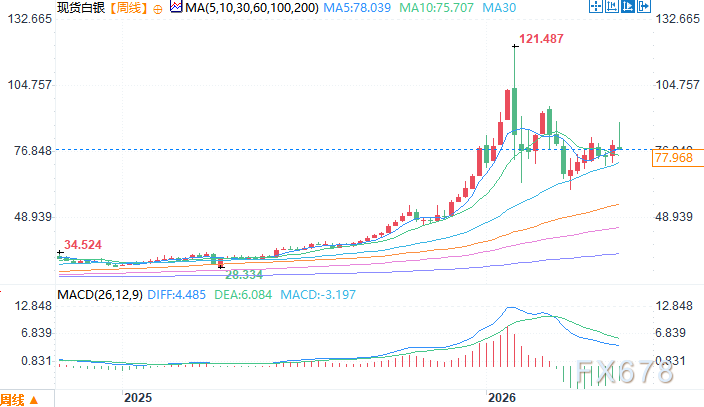
スポット銀 週間チャート 出典:イーフィトン
東8区5月15日13:59(UTC+8) スポット銀 78.20ドル/オンス
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AIモデルの成長鈍化は必ずしもマイナス材料ではない:伝統的なデータセンターの3つの構造的追い風が金利上昇を凌駕
HSBCは、従来のデータセンターの成長ロジックが、先端モデルのイテレーションからAIの商業化普及へとシフトしていると考えています。推論需要の増加やクラウド事業者による設備投資の拡大、さらに電力と規制の制約強化が重なり、需給バランスの逼迫状態は2028年まで続く見通しです。たとえ金利が上昇しても、2025年から2028年の1株当たりAFFOの年平均成長率は11%~12%に達すると予想されており、収益の強靭性も高いとしています。
更新版 2-MetaのCharmデバイスは、CEOザッカーバーグの人工知能分野における大胆な野望を担っている
今回、米国債が米国株を崩壊させるのか?
ブルームバーグのストラテジスト、Simon White氏は、米国債利回りの上昇が従来の金利予想による「良性」な上昇から、期間プレミアムの拡大による無秩序な上昇へと転換していると警告しています。市場のアナリストによると、長期金利の上昇は米国株の割引率や企業の資金調達コストを同時に引き上げ、高レバレッジ資産のポジション解消圧力を強めるとのことです。5%以上の金利が新たな常態となれば、米国株のバリュエーションは持続的な圧縮圧力に直面するでしょう。
光通信業界のベテランから「万能型水売り業者」へ、Lumentumは何が強みなのか?
暗号資産価格
もっと見る


